רוב הישראלים בטוחים שהכסף שיושב בחשבון שייך רק להם. אבל כשמגיעים לדלפק? משיכת מזומן מהבנק זה משהו אחר לגמרי. במקום פשוט לקבל את השטרות וללכת, אתה מוצא את עצמך נותן דין וחשבון לכספרית על כל שקל שלך.
הפער בין בעלות על הכסף לבין חובת הדיווח
אתה עומד מול הדלפק, מבקש למשוך סכום מכובד, ופתאום מגיעה השאלה שמעלה את הדופק: "בשביל מה הכסף?". האינסטינקט הראשוני ברור לגמרי. זה החשבון שלך, העבודה הקשה שלך, והיתרה שמופיעה על המסך שייכת רק לך. המחשבה הראשונה שעולה בראש היא למה שמישהו בכלל יתערב במה שאתה עושה איתו.
הכסף שלך. הכללים שלהם.
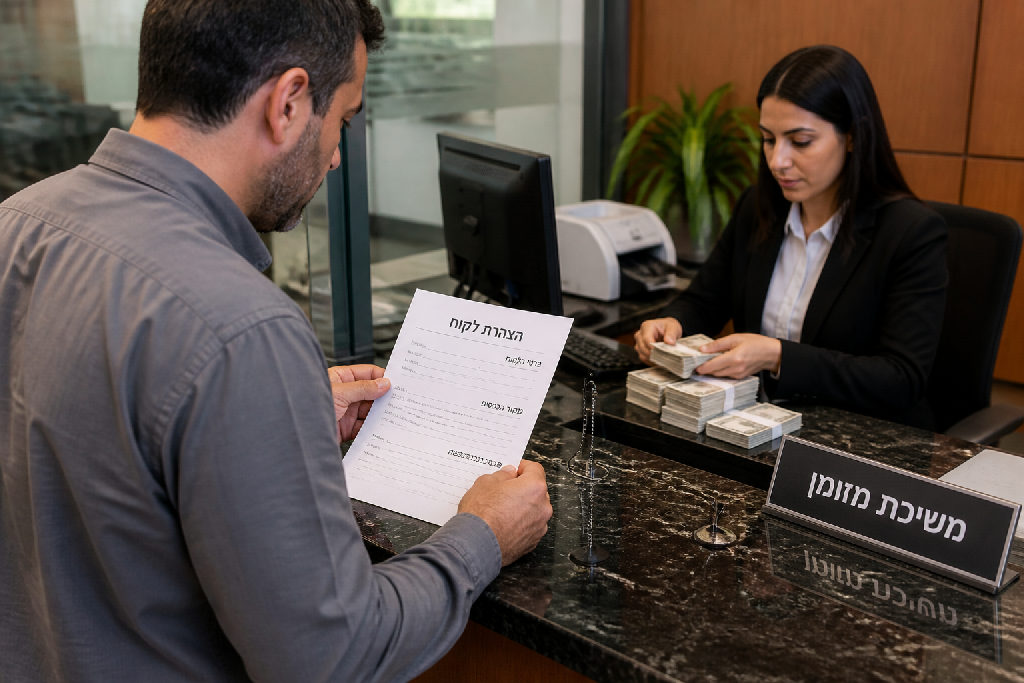
האמת, הכספרית שסופרת את השטרות לא שואלת מתוך סקרנות אישית. היא לא מנסה לחטט לך בחיים או לבדוק תוכניות לשיפוץ הבית. היא פשוט מחויבת לעבוד לפי נהלים קשוחים של הרשות לאיסור הלבנת הון. אם היא לא תקבל תשובה ברורה, היא תסמן אותך במערכת כמי שמסרב למסור פרטים, ובמצב כזה הבנק רשאי פשוט לעצור את הפעולה ולא לתת לך שקל.
- לא חקירה פרטית נגדך.
- כן חובת בירור מקדימה שחלה על הפקיד.
- לא אפשרות לוותר על ההסבר.
- כן סמכות חוקית לחסום את המשיכה במקום.
בשנים האחרונות כללי המשחק השתנו מקצה לקצה. הפיקוח על עסקאות מזומן התהדק, החוק הגביל דרסטית שימוש בשטרות, והבנקים הפכו לשומרי הסף. כתוצאה מכך, משיכת מזומן מהבנק הפכה מפעולה שגרתית לאירוע מנוטר ומפוקח שדורש ממך דין וחשבון מלא. תסרב לשתף פעולה? תישאר בלי המזומן ביד.
תפקידה של הרשות לאיסור הלבנת הון
אתה עומד מול הדלפק, מבקש את הכסף שלך, ופתאום הכספרית מתחילה לחקור. מעצבן? ברור. אבל היא לא עושה את זה מתוך סקרנות אישית לחיים שלך. מאחורי הזכוכית עומדת הרשות לאיסור הלבנת הון, גוף ממשלתי עם יעד מוגדר ונוקשה: לעצור את זרימת ההון השחור, לפגוע במממני טרור ולחסום ארגוני פשיעה מלהלבין רווחים דרך המערכת הלגיטימית. מבחינת הרשות, כל סכום מזומן שזז בלי הסבר הוא נורה אדומה שמהבהבת בעוצמה.
זה הכסף שלך. אבל האחריות המשפטית היא עליהם.
מדינת ישראל גלגלה את עבודת הבילוש ישירות על הכתפיים של הבנקים המסחריים. הפקידים הפכו לשומרי הסף. כשאדם מבצע משיכת מזומן מהבנק בסכום גבוה או בלתי שגרתי, הבנק מחויב על פי חוק לתחקר, לתעד ולדרוש אסמכתאות ברורות. סירבת להסביר למה הכסף מיועד? לפקידה אין שום מרחב לשיקול דעת. היא תסמן במחשב שהלקוח סירב למסור פרטים, ותקבל הוראה חד משמעית לעצור את המשיכה במקום.
הבנקים לא מגלים קשיחות סתם כך. אי ציות להנחיות הרשות גורר סנקציות מוחצות שמוטלות ישירות על המוסד הפיננסי:
- קנסות כבדים ועיצומים כספיים בגובה מיליוני שקלים לכל סניף שהתרשל.
- הליכים פליליים אישיים נגד מנהלי סניפים וקציני ציות שלא אכפו את הכללים.
- שלילת אישורים רגולטוריים ופגיעה קשה ביכולת של הבנק לעבוד מול מוסדות פיננסיים בעולם.
האמת, הבנק מפחד מהרגולטור הרבה יותר ממה שהוא פוחד מלקוח עצבני שעושה סצנה בסניף. כשאתה מתעקש לא לענות ומנופף בזכויות שלך, הפקידה לא נעלבת. היא פשוט מגנה על עצמה ומשאירה את הכסף שלך נעול בכספת.
מדוע הכספרית שואלת שאלות ומה סמכויותיה
אתה עומד מול הדלפק, מבקש למשוך את הכסף שלך, ופתאום חוטף חקירה. "למה אתה צריך את הכסף?" או "מה מטרת המשיכה?"
זה מעצבן.
האינסטינקט המיידי הוא להתקומם: מאיפה החוצפה? מי שואל אותה בכלל? הכסף ישב בעובר ושב שלך, עבדת בשבילו, וזכותך לעשות איתו מה שמתחשק לך. אבל מול העיניים שלך לא עומדת חוקרת שבאה לחטט לך בחיים, אלא פקידה שמבצעת נוהל עבודה יבש.
האמת, לכספרית אין שום עניין אישי בתוכניות שלך לשיפוץ הבית או לקניית רכב. היא לא קובעת את החוקים, והיא בטח לא המציאה אותם הבוקר. מאחוריה עומדות הנחיות קשיחות של הרשות לאיסור הלבנת הון ובנק ישראל. בכל תהליך של משיכת מזומן מהבנק מעל רף מסוים, המערכת מחייבת אותה לתשאל אותך ולהזין נימוק מפורט למסך.
- היא מזינה את הסכום שביקשת למשוך.
- המערכת מקפיצה שדה חובה שדורש את מטרת הכסף.
- היא מקלידה את ההסבר שלך מילה במילה.
בלי למלא את השורה הזאת, המחשב פשוט לא מאפשר לה לאשר את הפעולה ולהוציא את השטרות מהמגירה.
ומה יקרה אם תחליט לעשות שרירים ולהגיד שזה לא עניינה?
התשובה קצרה: לא תקבל שקל.
לכספרית יש סמכות מלאה לעצור את הפעולה במקום. במצב כזה היא פשוט תסמן במערכת שהלקוח מסרב לשתף פעולה ולמסור פרטים. מעבר לזה שתצא מהסניף בידיים ריקות, הבנק יתעד את הסירוב שלך, דיווח עלול לעבור הלאה לגורמי הציות, והחשבון שלך עלול לקבל סימון אדום להמשך הפעילות. במדינת חוק, מול דרישות הרגולציה, המזומן נשאר בכספת עד שיש הסבר מתועד.
מה קורה במקרה של סירוב למסור מידע
האינסטינקט הראשוני מובן לגמרי. עבדת קשה, הרווחת ביושר, ועכשיו מישהו מעבר לדלפק דורש לדעת מה אתה מתכנן לעשות עם השטרות. התגובה הכי ספונטנית היא להתעצבן ולהגיד שזה עניין פרטי שלך.
זה לא עובד ככה.
האמת, לפקיד בסניף אין שום עניין אישי בתוכניות שלך לחופשה או לשיפוץ. הוא פשוט מחויב לחוקי הרשות לאיסור הלבנת הון. ברגע שאתה מרים קול או בוחר לשתוק בהפגנתיות, אתה לא מעניש את המערכת. אתה פוגע ישירות בעצמך, כי החוק מעניק לבנק סמכות מלאה לעצור את הפעולה ולא לאפשר לך לקחת שקל.
כפי שמסביר אלעד הדר, בעלי עסקים נופלים לעיתים קרובות במלכודת הזו בדיוק בגלל מאבקי כוח מול הפקיד. כשאתה מתעקש לא לענות במהלך משיכת מזומן מהבנק, שרשרת התגובה היא כמעט אוטומטית:
- סירוב מיידי להנפיק את המזומן בדלפק.
- סימון פנימי של החשבון במערכת ניהול הסיכונים.
- העברת דיווח על פעילות בלתי רגילה לרשות הממשלתית.
- הקפאת אישורים להלוואות, פנקסי צ'קים והרחבת מסגרות בעתיד.
הכספרית פשוט תסמן במחשב שהלקוח סירב להצהיר על מטרת המשיכה. מאותו רגע, כל פעולה שגרתית שתרצה לעשות תעבור תחת בדיקה קפדנית של קצין הציות.
בכל תהליך של ייעוץ עסקי מקצועי מבינים מהר מאוד עיקרון בסיסי: הבנק הוא גוף מפוקח שצריך לדעת להתנהל מולו, ולא יריב שצריך לחנך בסניף.
כיצד להיערך מראש למשיכת סכומים משמעותיים
אתה מגיע לדלפק, משוכנע שתוך שתי דקות אתה בחוץ עם החבילה ביד. זה הכסף שלך, נכון? מי בכלל שואל אותם?
אז זהו, שזה ממש לא עובד ככה. האמת, הפקידה שמולך לא קבעה את הכללים ואין לה שום עניין אישי לתקוע אותך בסניף. יש נהלים קשיחים של הרשות לאיסור הלבנת הון. אם היא לא מקבלת מענה ברור על מטרת המשיכה, היא פשוט תרשום שסירבת למסור פרטים, והמזומן יישאר עמוק בתוך הכספת.
בלי הסבר, אין כסף.
במקום לפתח מריבה מיותרת ולהרים את הקול, תגיע מוכן. משיכת מזומן מהבנק בסכומים של עשרות אלפי שקלים דורשת היערכות פשוטה, ואפס אגו. כשאתה משתף פעולה ובא מסודר, העסק נסגר מהר ובלי שום סימני שאלה סביב הפעילות שלך בחשבון.
- הודעה מראש לסניף יום או יומיים לפני, כדי לוודא שהסכום המבוקש בכלל נמצא פיזית בסניף ולא תגיע סתם.
- הכנת מסמכים רלוונטיים שמוכיחים לאן הכסף הולך, כמו חוזה לקניית רכב, הצעת מחיר מקבלן שיפוצים או הסכם מכר.
- שיחה עניינית ושקופה מול נציגי השירות, בלי התחכמויות ובלי לנסות להסתיר פרטים לגיטימיים.
רוב הלקוחות נכנסים לוויכוחים עקרוניים על חופש אישי.
מי שמבין את המערכת מניח ניירת ויוצא תוך דקות.
הכספרית בסך הכל צריכה לוודא שהפרטים בטופס מלאים ותקינים. תספק לה את מה שהיא צריכה על פי חוק, תנהג בשקיפות, ותחסוך לעצמך חקירות מיותרות ועיכובים מעצבנים.
סיכום
זה מעצבן. לגמרי.
הכסף שוכב בחשבון, עבדת בשבילו, שילמת עליו מסים, ואז מגיע הרגע שבו אתה עומד בסניף וצריך להסביר למישהי מאחורי הזכוכית למה אתה רוצה לקחת אותו. התגובה האינסטינקטיבית היא להרים את הקול, לדפוק על השולחן ולשאול מי בדיוק שמך אותם לחקור אותך. אבל האמת היא שצעקות בדלפק לא משיגות כלום חוץ מטופס סירוב חתום ויציאה מהסניף בידיים ריקות.
רוב האנשים בוחרים להילחם על עקרונות ברגע הלא נכון.
החכמים מבינים את המשחק, עונים לשאלות ויוצאים עם המזומן תוך שלוש דקות.
אנחנו חיים במדינת חוק מתוקנת, ולמערכת הבנקאית יש דרישות ציות קשיחות שלא תלויות בפקיד שמולך. הכספרית לא קבעה את הכללים של הרשות לאיסור הלבנת הון, אבל היא מחויבת למלא אותם בכל פעולה של משיכת מזומן מהבנק. ברגע שאתה מסרב לספק הסבר בסיסי, אתה שם אותה במצב שבו החוק פשוט אוסר עליה לשחרר לך את הכסף. אין לה שיקול דעת בנושא הזה.
- לא להתעקש על הצהרות כוח מול מי שרק ממלא הוראות.
- כן להבין שהשאלות האלה הן נוהל קבוע שלא מכוון נגדך אישית.
- לא לייצר דרמה מיותרת שתוביל לסימון הפעולה כחשודה.
- כן לספק תשובה עניינית, קצרה וברורה שסוגרת את הסיפור במקום.
אם אתה מחפש להוכיח צדק מול נהלים פנימיים ורגולציה ממשלתית, יש אינסוף דרכים להסתבך בבירוקרטיה. אם אתה מחפש לסיים את העסקאות שלך בשקט ובמהירות, הבנת הגבולות ושיתוף פעולה ענייני הם הדרך הכי קצרה לקבל בדיוק את מה שמגיע לך.
שאלות נפוצות
מדוע הבנק דורש הסבר על משיכת כסף פרטי שלי
מה קורה אם מסרבים לענות על שאלות הכספר
מאיזה סכום משיכה הבנק מחויב לתשאל את הלקוח
איך כדאי להתנהל מול פקיד הבנק בעת משיכת מזומן
עוד באותו נושא שיכול לעניין אתכם