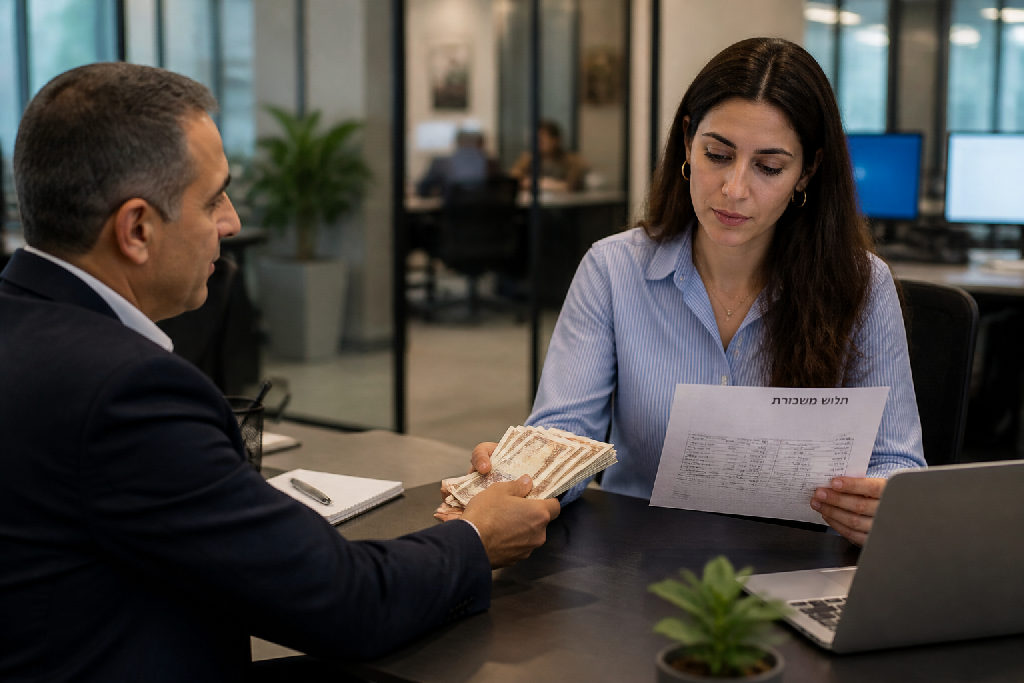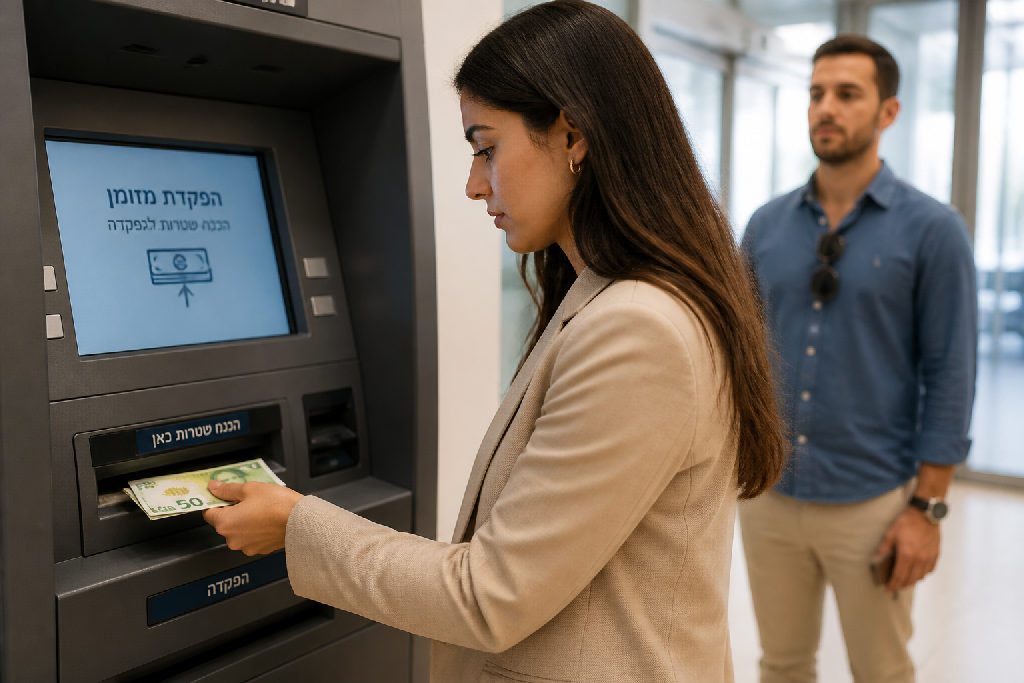
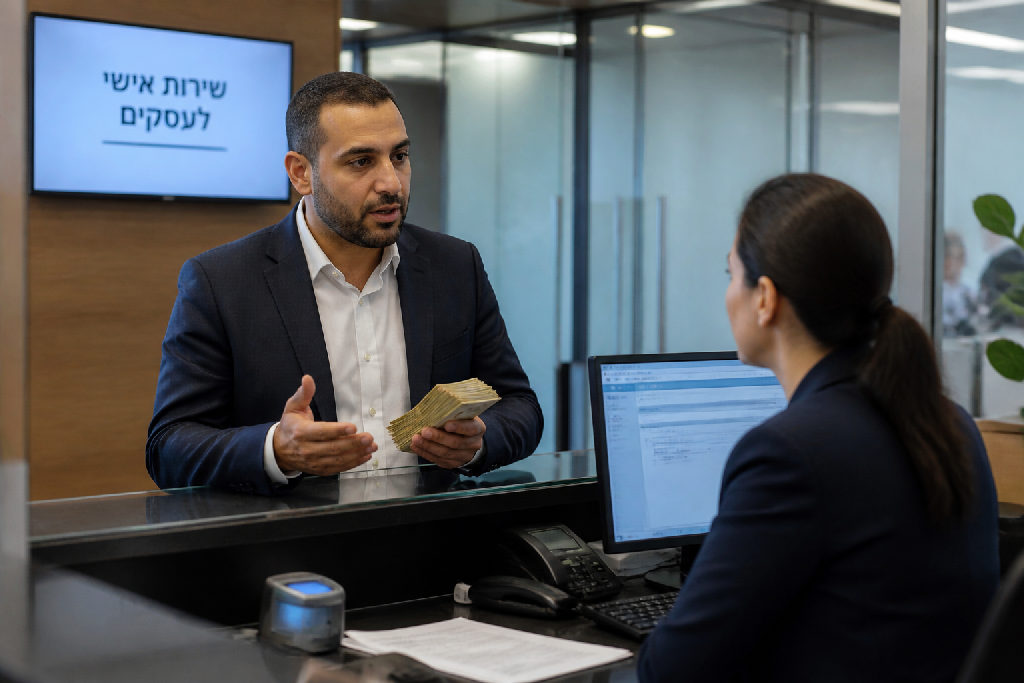
שוק הכספים בישראל מנסה להגביל את השימוש במזומן מכל כיוון. אבל כשמדובר על משיכת מזומן חשבון עסקי? זה סיפור אחר לגמרי. זה לא עניין של "מותר או אסור", אלא יותר "איך ומדוע".
הקדמה: הכללים הבסיסיים למשיכת מזומן מחשבון עסקי
שוק העסקים בישראל עמוס ודינמי. כמעט כל עסק נזקק בשלב כזה או אחר לנגישות למזומן. "משיכת מזומן חשבון עסקי", זה משהו אחר לגמרי מהתפיסה שהכסף שלך בכיס שלך.
האמת היא שהכסף בחשבון העסקי שלך אכן שייך לך. זו נקודת המוצא. אז באופן עקרוני, כן, מותר לך למשוך כל סכום שתרצה ממנו. אבל אל תצפה שזה יעבור חלק בלי שאלות. הבנק הוא גוף שמחויב לחוקים נוקשים, והוא לא סתם ייתן לך לצאת עם שקית מלאה במזומן, גם אם זה הכסף שלך. מניסיוני, יש הבדל בין הזכות התיאורטית לזמינות המעשית.
הבנקים כפופים לרגולציה מחמירה, בעיקר בכל הנוגע להלבנת הון ומימון טרור. זה אומר שכל פעולה חריגה, ובמיוחד משיכות מזומן משמעותיות, מדליקה נורות אדומות. לא תהיה לך בעיה עקרונית למשוך 50,000 שקל או יותר, אבל כן, תתבקש להסביר את הסיבה. אל תתפלא.
זה לא נועד להקשות עליך.
זה פשוט חלק מהנוף הרגולטורי המודרני שמנסה להגביל את השימוש במזומן בכלכלה. לכן, המאמר הזה נועד בדיוק להבהיר את הגבולות, את הציפיות ואת הדרך הנכונה להתמודד עם דרישות הבנק כשאתה רוצה לבצע משיכת מזומן חשבון עסקי. אנחנו כאן כדי לעשות סדר, להסיר את סימני השאלה. נבין מה מותר ומה אסור, ואיך לגשת לבנק בצורה שתקל על התהליך.
הכסף שלך, הזכות למשוך היא שלך, אבל החובה להסביר – היא של הבנק מול הרגולטור.
משיכת מזומן בסכומים גדולים: מתי נדרש הסבר?
רבים שואלים האם מותר להם למשוך מזומן באופן חופשי לחלוטין מחשבון עסקי. התשובה, על פניו, היא כן, הכסף הוא שלך, ובסופו של דבר תוכל למשוך אותו. אבל יש פה עניין של "איך" ו"למה". לא מדובר בעוד סעיף תקנוני. מדובר בחוק.
אם אתה מתכנן משיכה חופשית של סכום מהותי, למשל 50,000 שקלים במזומן, אתה תגלה שהבנק לא ייתן לך את הכסף "ככה סתם". ישאלת? כן, בהחלט. הבנקאים מחויבים לשאול, ולך נדרש לספק הסבר. זה לא כי הם חטטנים, זו פשוט דרישה רגולטורית.
"אתה לא יכול לבוא ולמשוך עכשיו 50,000 שקל מזומן מהחשבון, בלי שהם יצטרכו לציין מה הסיבה שאתה מושך את הכסף הזה."
זו המציאות. משיכת מזומן חשבון עסקי בסכומים כאלה מפעילה אוטומטית את מנגנון הדיווח. למה? כי הבנקים מחויבים לעמוד בחוקים למניעת הלבנת הון ומימון טרור. זה חלק בלתי נפרד מהפעילות הבנקאית במדינה.
בפועל, המשמעות היא:
- לא תמיד משיכה חופשית אפשרית מיידית.
- כן תצטרך לתת הסבר מפורט.
- הבנק יתעד את השיחה והסיבה.
זה לא אומר שהכסף שלך "תקוע". ממש לא. זה רק מחייב שקיפות מצדך. מניסיוני, ככל שההסבר ברור יותר ועם אסמכתאות (כמו חשבונית לספק או חוזה רכישה), כך התהליך עובר חלק יותר.
הסיבות לדרישת ההסבר: מאבק בהלבנת הון ומימון טרור
כסף, בעיקר מזומן, הוא כלי חזק. בעוד שהוא משרת עסקאות יומיומיות, הוא גם עלול לשמש למטרות אפלות. כשמדובר במשיכת מזומן מחשבון עסקי, הבנקים לא שואלים סתם מתוך סקרנות. יש כאן תמונה רחבה יותר. הם פועלים כמעין שומרי סף פיננסיים.
האמת, המאבק בהלבנת הון ובמימון טרור הוא הסיבה העיקרית. חוק איסור הלבנת הון מחייב את המוסדות הפיננסיים לפקח מקרוב על תנועות כספים חריגות. במיוחד כאשר מדובר בסכומים גבוהים. זה לא עניין אישי נגדך. זהו מנגנון רחב שמטרתו להגן על המערכת הכלכלית כולה מפני שימושים פסולים.
הדרישה להסביר מהי מטרת משיכת המזומן באה למנוע בדיוק את הפעילויות הללו. אם אתה מבצע משיכת מזומן מחשבון עסקי בסכום משמעותי, הבנק ירצה לדעת לאן הכסף הולך.
מה הבנק בודק?
* לא פעולה חופשית לגמרי.
* כן פעולה שמחייבת תיעוד והסבר.
זה עוזר לזהות דפוסי פעולה חשודים שיכולים להעיד על עבירות כמו העלמת מס, הלבנת כספים שבאו מפשיעה או אף מימון טרור. הבנק למעשה מגן עלינו, הציבור, מפני ארגוני פשיעה שרוצים לנצל את המערכת. זו לא קפריזה בנקאית, אלא דרישה רגולטורית מחמירה. הם חייבים לעשות את זה.
אתה לא יכול פשוט למשוך 50,000 שקל במזומן מבלי לספק פרטים על השימוש. זו הנחיה ברורה שמגיעה מהרשויות, והבנקים חייבים לעמוד בה. המטרה היא להקשות על מי שרוצה להזרים כסף לא חוקי לכלכלה הלגיטימית.
כיצד להיערך למשיכת מזומן גדולה?
אז הכסף הוא שלך, והחוק מאפשר לך למשוך אותו, אבל הבנקים מחויבים לעמוד ברגולציות מחמירות. משיכת מזומן חשבון עסקי, במיוחד בסכומים גבוהים, דורשת היערכות נכונה מראש כדי שהתהליך יעבור חלק וללא עיכובים.
אל תבוא לבנק בלי הכנה. אף אחד לא רוצה להיתקע בלי הכסף הנדרש ברגע האמת, או לצאת בתחושה שלא סומכים עליו.
ההכנה מתחילה עם יידוע מוקדם של הבנק. זו לא בקשה, זו ציפייה מהצד שלהם. פשוט הרם טלפון או גש לפקיד הסניף ודווח על הכוונה למשוך סכום משמעותי. זה נותן להם זמן להיערך, ולא פחות חשוב, מונע מהם לחשוד.
מעבר לכך, תצטרך להכין מסמכים והסברים מפורטים. הבנקאי ישאל אותך, ובצדק, מהי מטרת המשיכה. אם אתה מושך 50,000 שקל במזומן, הוא לא יעשה זאת בלי לרשום את הסיבה. היה מוכן לספק מידע קונקרטי: האם זה תשלום לספק מסוים שדורש מזומן? רכישת נכס? הוצאה עסקית ספציפית? ככל שההסבר יהיה ברור ומגובה, כך התהליך יהיה מהיר יותר.
וזה לא נגמר בבנק. שמירת תיעוד למטרות ביקורת היא קריטית. כל תשלום או הוצאה שבוצעו במזומן צריכים להיות מתועדים כהלכה. אני אומר לך, זה יחסוך לך כאבי ראש בעתיד.
- לא מגיע ללא הודעה מוקדמת.
- כן מסביר בדיוק למה צריך את הכסף.
- לא מותיר קצוות פתוחים.
- כן שומר אסמכתאות לכל פעולה.
זכור: הכסף שלך, אבל הכללים קיימים כדי להגן על כולם. עמידה בהם מבטיחה שאתה, כבעל עסק, תישאר בצד הבטוח והתקין.
הקשר בין חוק המזומן לניהול חשבון עסקי
חוק המזומן הוא חלק בלתי נפרד מהנוף הפיננסי בישראל, והוא משפיע ישירות על האופן שבו עסקים מתנהלים. המגבלות על סכומי מזומן בעסקאות נועדו לצמצם את ההון השחור ולהילחם בהלבנת הון. המשמעות עבורך, כבעל עסק, היא שגם אם הכסף הוא שלך, הבנק לא יאפשר לך לבצע משיכת מזומן חשבון עסקי חופשית לחלוטין ללא שאלות.
הבנקים מחויבים, מתוקף חוק, לדווח על פעולות חריגות או כאלה שחוצות רף מסוים. לכן, כשאתה ניגש למשוך סכום משמעותי, אתה צפוי להישאל לגבי מטרת המשיכה. זה לא אישי. זוהי פרוצדורה מחייבת. אם אתה רגיל לנהל חלקים מהעסק במזומן, בין אם לצורך תשלומים לספקים קטנים או למשכורות, כדאי שתדע שהפעולות הללו נמצאות תחת זכוכית מגדלת.
השימוש במזומן בעסק טומן בחובו יתרונות וחסרונות.
- לא תמיד: קלות תפעול בחלק מהמקרים.
- כן: פרטיות מסוימת עבור נותני שירותים.
- לא: מעקב קשה יותר אחר הוצאות והכנסות.
- כן: סיכון מוגבר לגניבה או אובדן.
- לא: פוטנציאל להגברת החשיפה לחקירות.
השורה התחתונה היא ששקיפות מלאה מול הבנק חיונית. אם אתה יודע מראש שתצטרך למשוך סכום כסף מזומן גדול, כדאי להכין את עצמך עם הסבר ברור ומפורט לגבי מטרת הכסף. הסבר מפורט יחסוך לך זמן רב, וימנע אי-הבנות מיותרות. בנקודות קריטיות כאלה, חשוב מאוד ליישר קו. זכור, הבנק פועל לפי הכללים, ואתה כבעל עסק, צריך להכיר אותם ולפעול בהתאם. במיוחד כשמדובר במשיכת מזומן חשבון עסקי.
הבנקאים לא רוצים לעשות לכם חיים קשים, הם פשוט פועלים בהתאם להנחיות. תנו להם את המידע שהם צריכים, והכל יזרום בקלות.
סיכום
כשמדובר בכספים שלך, הזכות למשוך אותם היא עקרונית. הכסף בחשבון שייך לך. אבל, חשוב לזכור שהזכות הזו מגיעה עם אחריות והבנה עמוקה של כללי המשחק החדשים. משיכת מזומן, ובפרט משיכת מזומן חשבון עסקי בסכומים משמעותיים, כבר לא נעשית בעצימת עיניים. הבנקים, מתוקף חוק, חייבים לברר את מטרת המשיכה. זה לא אישי, זו פשוט המציאות הרגולטורית.
שיתוף פעולה עם הבנק הוא קריטי. אל תראו את הדרישה להסברים כהתערבות בענייניכם, אלא כחלק ממערכת שנועדה להילחם בהלבנת הון ובמימון טרור. כשתגיעו לבנק עם צורך במזומן, בין אם זה לתשלום לספקים, לרכישת ציוד או לכל מטרה עסקית אחרת, היו מוכנים עם תשובות ברורות. זה יעיל, זה מקצר תהליכים, וזה שומר על מערכת יחסים טובה עם הגורם הפיננסי שמנהל את כספי העסק שלכם.
בעולם שנע במהירות לעבר חברה ללא מזומן, התנהלות פיננסית נבונה היא המפתח. יש היום כל כך הרבה פתרונות דיגיטליים לתשלומים, ניהול הוצאות והעברות. שקלו אותם ברצינות.
- לא צריך למשוך מזומן אם אפשר לשלם בהעברה בנקאית.
- כן כדאי לתעד כל הוצאה עסקית, גם הקטנה ביותר.
- לא נכון להסתמך רק על מזומן כפתרון לכל בעיה.
- כן מומלץ להתייעץ עם רואה חשבון לגבי הדרך הנכונה להתנהל.
תשובה קצרה למשיכה חופשית: כן, אבל תצטרך להסביר. זה פשוט כך.
שאלות ותשובות נפוצות (FAQ)
רבים תוהים לגבי האפשרויות והמגבלות סביב משיכת מזומן מחשבון בנק, ובמיוחד כשמדובר בחשבון עסקי. האם מותר למשוך כמה שרוצים? האם תמיד ישאלו שאלות? בואו נעשה סדר בדברים.
החוק בישראל קבע מגבלות על השימוש במזומן, והדבר משפיע באופן ישיר על כללי משיכת מזומן חשבון עסקי ופרטי כאחד. אמנם הכסף בחשבון הוא שלך, ולכן עקרונית מותר לך למשוך כל סכום שתרצה, אך המציאות קצת שונה. אל תצפה לגשת לפקיד ולבקש 50,000 ש"ח במזומן מבלי שתישאל.
מה בעצם קורה?
- כן: הכסף שלך, זכותך למשוך.
- לא: זה לא יקרה בלי שאלות.
הבנק מחויב על פי חוק להבין את מטרת המשיכה, במיוחד בסכומים משמעותיים. זו לא קפריזה של הבנקאי, אלא חלק מהמאמץ הלאומי למאבק בהלבנת הון ובמימון טרור. אתה רוצה למשוך כסף? תתבקש להסביר למה. זה יכול להיות לרכישת ציוד לעסק, לתשלום לספק קטן שלא עובד עם העברות בנקאיות, או כל סיבה לגיטימית אחרת.
איך להתמודד במצבים שונים בבנק?
- היו מוכנים עם הסבר: לפני שאתם מגיעים, חשבו מהי מטרת המשיכה ואיך תנסחו אותה בצורה ברורה.
- הציגו מסמכים (אם יש): הצעת מחיר, חשבונית או הסכם רכישה יכולים לחזק את ההסבר שלכם.
- קחו בחשבון זמן המתנה: משיכות גדולות דורשות לעיתים אישור מדרגים גבוהים יותר בבנק.
אני אומר לך, שקיפות היא המפתח. אל תתחמקו מלתת הסברים. זה הליך שגרתי. אם משיכת מזומן מחשבון עסקי היא צורך תפעולי קבוע אצלכם, שוחחו מראש עם מנהל התיק בבנק והסבירו לו את הדברים. זה יכול לייעל את התהליך באופן משמעותי. זכור, המגבלות נועדו לשרת מטרה רחבה יותר.
"אתה לא יכול לבוא ולמשוך עכשיו 50,000 שקל מזומן מהחשבון, בלי שהם יצטרכו לציין מה הסיבה שאתה מושך את הכסף הזה."
צור קשר
שאלות על משיכת מזומן חשבון עסקי? זה בדיוק מסוג הנושאים שדורשים הבנה מעמיקה. לפעמים, מה שנראה פשוט על פניו, מתגלה כמורכב יותר. קחו לדוגמה את היכולת למשוך סכומים גבוהים. הכסף אולי שלך, אבל לבנק יש כללים. ואת החוק, אי אפשר לעקוף.
אם אתם מוצאים את עצמכם מתלבטים לגבי היבטים פיננסיים שונים בעסק, או סתם רוצים לוודא שאתם פועלים נכון, אל תחכו לרגע האחרון. ייעוץ מקצועי יכול לחסוך לכם הרבה כאב ראש. וטעויות.
אתה לא צריך להיות מומחה בכל דבר.
כדי להרחיב את הידע שלכם בנושאי פיננסים לעסקים, ולקבל מענה מדויק לשאלות נקודתיות, אנו מזמינים אתכם ליצור קשר עם המומחים שלנו. בין אם מדובר בייעוץ חד-פעמי או בליווי ארוך טווח, המטרה היא להבטיח את השקט הנפשי הפיננסי שלכם.
איך תוכלו ליצור איתנו קשר?
- כן – השאירו פרטים בטופס באתר.
- כן – התקשרו ישירות למספר הטלפון המופיע כאן.
- כן – קבעו פגישת ייעוץ ראשונית, ללא התחייבות.
אפשרות נוספת היא להצטרף לקהילה המקוונת שלנו, שם תוכלו לשאול שאלות ולקבל תשובות מהירות. כי ידע, זה כוח. במיוחד כשזה נוגע לכסף.
יועץ לעסקים חיצוני מביא את הפרספקטיבה שקשה לראות מבפנים.
מניסיונו של אלעד הדר, כאן נמצא הפער בין תכנון לביצוע.
שאלות נפוצות
האם מותר למשוך כל סכום מזומן מחשבון עסקי?
מדוע הבנק דורש הסבר על משיכת מזומן?
מהו סכום המשיכה שמצריך מתן הסבר לבנק?
האם חוק הגבלת המזומן משפיע על משיכות מחשבון?
האם אני יכול לסרב לתת הסבר לבנק על משיכת כסף?
עוד באותו נושא שיכול לעניין אתכם