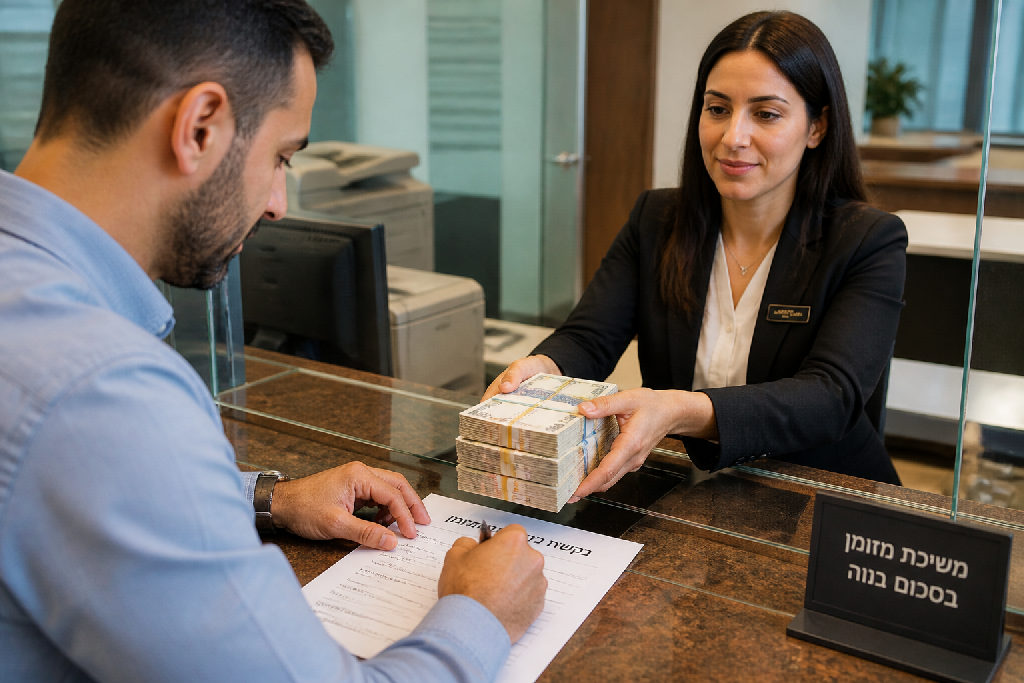
רוב האנשים בטוחים שהכסף בחשבון שייך להם במאה אחוז, עד שהם מגיעים לדלפק. אבל ברגע שעל הפרק עומדת משיכת מזומן מהבנק בסכום רציני? פתאום הפקיד מתחיל לחקור אותך כאילו נכנסת לגנוב. במקום להילחץ או להמציא סיפורים, כדאי שתבין בדיוק מה מותר לו לשאול ומה מותר לך לענות.
הכסף שלכם אבל הבנק שואל שאלות
אתה מגיע לסניף, מבקש למשוך סכום כסף משמעותי, ופתאום הפקיד מתחיל לתחקר אותך כאילו נכנסת לחדר חקירות. שואלים אותך למה אתה צריך את הכסף, מה בדיוק אתה מתכנן לעשות איתו, ואם יש לך מסמכים שמוכיחים את זה.
הרגע הזה תופס המון לקוחות בהפתעה מוחלטת.
התגובה הראשונה היא בדרך כלל כעס או עלבון. זה הכסף שלך, עבדת קשה בשבילו ושילמת עליו את כל המיסים כחוק. מאיפה צצה פתאום החוצפה הזו של הבנק להתערב בהחלטות הכלכליות האישיות שלך?
מכאן נולדת טעות נפוצה מאוד: המחשבה שהבנק הוא סוג של שוטר שמוסמך לאשר או לפסול את השימוש שאתה עושה ברכוש הפרטי שלך. האמת, הבנק בכלל לא נמצא שם כדי לקבוע אם המטרה שלך מוצדקת או הגיונית.
חייבים להבין את ההבדל החיוני בין שאלות בירור טכניות לבין פגיעה בזכויות שלך כלקוח:
- לא רשות להחליט מה מותר לך לקנות או להחזיק.
- לא סמכות לסרב למסירה רק כי הסיבה נשמעת לפקיד משונה.
- כן חובה רגולטורית לתעד, לסמן פעולות חריגות ולמנוע הלבנת הון או מימון טרור.
במילים פשוטות: משיכת מזומן מהבנק היא זכות בסיסית. החוק בישראל מאפשר לך להחזיק בבית איזה סכום שאתה רק רוצה, בלי שום הגבלה על עצם ההחזקה.
הפקיד שואל שאלות? תענה ברוגע.
גם אם תחליט למשוך חצי מיליון שקל במזומן כי שמעת שהולכת לפרוץ מלחמה ואתה חושש מקריסה של רשתות התקשורת והבנקים, מותר לך לרשום בדיוק את זה בטופס. כל עוד מדובר בכסף כשר, זכותך למשוך אותו. הבנק בסך הכל ממלא טפסים כדי לכסות את עצמו מול הרגולטור, ולא שום דבר מעבר לזה.
למה הבנק מחויב לדרוש הסברים על משיכת מזומן
הפקיד בדלפק לא מנסה לחטט לך בכיס. זה לא אישי. הוא פשוט כבול להוראות יבשות, ובמיוחד כאשר על הפרק עומדת משיכת מזומן מהבנק בסכום גבוה שמקפיצה התראות במערכת.
הכסף אומנם שלך, אבל האחריות המשפטית מונחת על הצוואר של הבנק.
המערכת הבנקאית בישראל פועלת תחת חוק איסור הלבנת הון וצווי הפיקוח של בנק ישראל. המחוקק דורש מכל מוסד פיננסי למנוע העלמות מס, סחר לא חוקי ומימון טרור. מזומן הוא האמצעי הקל ביותר להסתרת מקור הכספים. אין שובל דיגיטלי, אין שמות מוטבים, ולכן כל תנועה חריגה במזומן נתפסת כבעלת סיכון גבוה המצריכה בירור יסודי.
מניסיוני, לקוחות רבים נלחצים מהשאלות האלה ובטוחים שחושדים בהם בפלילים, למרות שמדובר בנוהל טכני שגרתי לגמרי.
כאשר הפעולה עוברת רף כספי מסוים, לרוב מעל 50,000 שקלים, הבנק מחויב על פי דין לדווח עליה לרשות לאיסור הלבנת הון. אם מגיעים למשוך סכום כבד כמו חצי מיליון שקלים, חובת הדיווח והבדיקה מחמירה פי כמה, והבנקאי חייב לתעד הצהרה מסודרת על ייעוד הכסף.
- לא חקירה שמטרתה לבלום אותך או לקחת לך את הכסף
- לא החלטה שרירותית של הפקיד שיושב מולך בסניף
- כן מילוי חובה רגולטורית קשיחה שמוטלת על כל בנק בישראל
- כן דיווח מובנה על פעולות חריגות בהיקפים גדולים
ברגע שאתה מבין שהפקיד רק מגן על עצמו מעיצומים כספיים וסנקציות, הגישה משתנה. מסבירים את מטרת המשיכה, חותמים על הטופס הנדרש, ומקבלים את הכסף לידיים.
מה קורה בפועל כאשר מבקשים למשוך סכום משמעותי
רוב האנשים בטוחים שפשוט ניגשים לכספר ומבקשים את הכסף במקום.
במציאות, זה עובד אחרת לגמרי. כשמדובר בסכומים של עשרות או מאות אלפי שקלים, משיכת מזומן מהבנק הופכת להליך מובנה שדורש ממך היערכות מוקדמת. סניפי הבנקים פשוט לא מחזיקים מאות אלפי שקלים נזילים במגירה.
צריך לתאם מראש.
בדרך כלל תידרש להודיע לבנק יומיים או שלושה מראש, כדי שהסניף יזמין את שטרות המזומן ישירות מחברת הבלדרות המאובטחת. הגעת בלי לתאם? רוב הסיכויים שתחזור הביתה בידיים ריקות, בלי קשר לכמה כסף יש לך בחשבון העובר ושב.
ביום המשיכה עצמו, הפעולה מול הפקיד כוללת שלושה שלבים ברורים:
- זיהוי קפדני: הצגת תעודת זהות ביומטרית מקורית, ולעיתים קרובות דרישה למסמך מזהה נוסף לאימות מלא.
- חתימה על טופס הצהרה: מילוי מסמך רשמי שבו אתה מפרט במדויק את מטרת המשיכה, היעד של הכסף ואת מהות הפעולה.
- הצגת אסמכתאות בעת הצורך: אם הכסף מיועד לעסקה מסוימת, הבנק עשוי לבקש חוזה, הצעת מחיר או הסכם רלוונטי.
האמת, הבנקאים לא חוקרים אותך מתוך חטטנות פרטית. הרגולציה מטילה עליהם חובות דיווח נוקשות למטה לאיסור הלבנת הון ומימון טרור. הם פשוט חייבים לתעד את הנימוק שלך כדי לכסות את עצמם מול הפיקוח.
אתה רוצה להחזיק את הכסף אצלך בבית כי אתה חושש ממלחמה אזורית או מקריסה של רשתות התקשורת? תגיד את זה בלי להתבלבל.
זאת זכותך המלאה.
מותר לך לציין את הנימוק הזה בדיוק בטופס. החוק בישראל לא מגביל את גובה הסכום שאתה רשאי להחזיק במזומן אצלך בכספת הפרטית. זה הכסף שלך, ואם הוא נצבר כחוק ומקורו ברור, הבנק מחויב לאפשר לך למשוך אותו.
איך לענות לשאלות הפקיד בלי להילחץ
עמדת מול הדלפק וביקשת סכום משמעותי? הפקיד מרים את הראש, שולף טופס ומתחיל לתחקר. תנשום עמוק.
זה הכסף שלך.
האינסטינקט המיידי של רוב האנשים הוא להתגונן, כאילו נתפסו בעבירה. בפועל, הבנק לא מחפש אותך אישית. החוק מטיל על המערכת חובת דיווח נוקשה נגד הלבנת הון ומימון טרור. לכן, משיכת מזומן מהבנק בסכומים חריגים מדליקה נורית בקרה שגרתית, ותו לא.
הדרך הכי פשוטה לעבור את זה היא לומר את האמת העניינית. אתה חושש ממלחמה פתאומית ומנפילת רשתות החשמל והתקשורת? מותר לרשום את זה. אתה מעדיף להחזיק רזרבה זמינה בכספת כדי לישון בשקט? זכותך המלאה. תגיד את זה בלי להתפתל.
האמת, החוק הישראלי מאפשר לך להחזיק בבית איזה סכום שרק תבחר.
כפי שמסביר אלעד הדר, הבעיות מתעוררות דווקא כשלקוחות מתחילים להמציא תירוצים מורכבים על שיפוץ דמיוני או עסקה שמעולם לא תוכננה, מה שמעורר חשד מיותר. מניסיונם של מומחים בתחום ייעוץ עסקי וניהול סיכונים, נזילות פיננסית אישית היא דרישה הגיונית לחלוטין בכל מצב של חוסר ודאות.
כדי לשמור על הגבול שבין מענה לגיטימי לבין חדירה מוגזמת לפרטיות, שמור על העקרונות הבאים:
- לא להתנצל או לנסות להצדיק את השימוש ברכוש הפרטי שלך.
- כן לספק הסבר תמציתי, אמיתי ורגוע בטופס הדיווח.
- לא להיגרר לוויכוחים מורטי עצבים מול הפקיד באשנב.
- כן להבין שתפקיד הבנק מסתכם בתיעוד דבריך, ולא באישור המניעים שלך.
הפקיד מקליד את ההצהרה שלך למערכת הציות, ואתה מקבל את המזומן ויוצא לדרכך.
האם מותר להחזיק סכום כסף בלתי מוגבל בבית
התשובה הקצרה פשוטה: כן.
אין בישראל שום חוק שמגדיר כמה שטרות מותר לך להחזיק בארון, במגירה או בתוך כספת. אם ביצעת משיכת מזומן מהבנק מכסף חוקי ומדווח, מותר לך לשמור אצלך חמישים אלף שקל, חצי מיליון שקל ואפילו שני מיליון. זה הכסף שלך.
אף פקיד או שוטר לא יכול לדרוש ממך להפקיד אותו בחזרה לחשבון רק בגלל שהסכום נראה לו גדול מדי.
איפה הבלבול מתחיל? בחוק לצמצום השימוש במזומן. ישראלים רבים בטוחים שאם
הגבולות של הבנק מתי סירוב אינו חוקי
זה הכסף שלך.
נקודה. כל עוד החשבון שלך נמצא ביתרת זכות, זכות הקניין הבסיסית מגנה עליך לחלוטין. הבנק הוא לא שוטר ולא שופט, והוא בטח לא הבעלים של הכסף שצברת. רוב הפקידים ינסו לגרום לך להרגיש שאתה מבקש מהם טובה אישית. המציאות הפוכה לגמרי.
הבנקים מחויבים לפי חוק לציית להוראות איסור הלבנת הון. לכן, כשאתה מגיע לבצע משיכת מזומן מהבנק בסכומים גדולים כמו מאה אלף או חצי מיליון שקל, הפקיד מחויב לשאול שאלות ולמלא טפסים. הוא רוצה לדעת מה המטרה, וזה לגיטימי. אבל יש הבדל תהומי בין לדרוש הצהרה לבין לסרב לשחרר את הכסף. סירוב מוחלט מותר לבנק רק במקרים קיצוניים: צו עיקול פעיל, חשד ממשי ומיידי לביצוע עבירה פלילית, או חוסר נכונות גורף מצדך להזדהות.
האמת, סירוב שרירותי מצד פקיד או מנהל סניף הוא פשוט עבירה על החוק.
אם הבנק תוקע אותך ומסרב לאפשר משיכה חוקית, אל תרים ידיים. הנה מה שאתה עושה באותו רגע:
- דרוש לקבל את הסירוב בכתב עם נימוק רשמי, חתום על ידי מנהל הסניף.
- מלא את טופס הצהרת הלקוח במדויק וציין בו כל סיבה אישית, גם אם מדובר ברצון לשמור מזומן בבית עקב חשש ממלחמה.
- הגש תלונה מיידית בכתב למחלקת פניות הציבור של הנהלת הבנק הראשי.
- פנה ישירות למפקח על הבנקים בבנק ישראל עם העתק הסירוב שקיבלת מהסניף.
פקידים מפחדים מרגולציה. ברגע שאתה דורש מהם מסמך חתום, היחס משתנה ברגע.
סיכום
השורה התחתונה פשוטה מאוד.
זה הכסף שלך. צברת אותו, עבדת בשבילו, והזכות המלאה שלך לקחת אותו מתי שמתחשק לך עומדת לרשותך בכל רגע נתון. הבנק לא עושה לך טובה כשהוא נותן לך גישה לחשבון שלך. גם אם מדובר בסכום ענק של מאות אלפי שקלים במזומן, מותר לך להחזיק אותו בבית, בכספת, או בכל מקום שתבחר. החוק הישראלי לא מגביל
שאלות נפוצות
מדוע הבנק שואל שאלות כאשר מושכים סכום גדול במזומן?
האם מותר להחזיק סכום כסף גדול במזומן בבית?
איזו סיבה אפשר לציין בפני הבנק בעת משיכת מזומן?
האם הבנק רשאי לסרב לתת לי למשוך את הכסף שלי?