ישראל מלאה באנשים שבטוחים שפעולה פשוטה כמו הפקדת מזומן בכספומט עוברת מתחת לרדאר בלי שום שאלות. אבל המציאות מול הבנקים? זה משהו אחר לגמרי. במקום קיצור דרך גאוני, אתה חוטף עצירה מיידית של הכסף ובדיקה הדוקה של הרגולציה.
המיתוס של הפקדת מזומן בכספומט ללא בדיקה
הרבה ישראלים בטוחים שהם גילו שיטה עוקפת מערכת. הם מגיעים למכשיר האוטומטי בשעת לילה מאוחרת, מכניסים שטרות, ומחייכים לעצמם. אין פקיד שמציץ, אין שאלות מעצבנות, ואין מי שיבקש הסברים במקום.
אשליות לחוד ומציאות לחוד.
המחשבה שמכונה עיוורת למקור הכסף היא בדיוק המלכודת שבה נופלים. ביצוע של הפקדת מזומן בכספומט לא מנתק אותך מהבנק, אלא להפך. מאחורי החריץ של השטרות יושבות מערכות ניטור של הרשות לאיסור הלבנת הון, והן סורקות כל פעולה באלפית שנייה. הבנקים מפחדים מקנסות עתק על עצימת עיניים, ולכן המחשב מתוכנת לחסום פעולות בלי שום סנטימנטים.
הבנקים פשוט לא לוקחים סיכונים.
רוב האנשים משוכנעים שרק מזוודות של מאות אלפי שקלים מקפיצות התרעות, אבל המציאות בשטח שונה לגמרי:
- לא צריך סכומי עתק כדי להדליק נורה אדומה במערכת.
- כן מספיק להפקיד סכום צנוע של 5,000 שקלים כדי שהמכונה תיעצר.
- לא עוזר שפיצלת את ההפקדה או שבחרת סניף מרוחק.
- כן נבדק הרגלי הפעילות הרגילים בחשבון שלך מול כל שקל שנכנס.
האמת, ההלם של הלקוחות ברגע האמת תמיד חוזר על עצמו. אתה עומד מול המכשיר, המגירה פתאום נסגרת, ועל המסך קופצת הודעה קרה שהפעולה נדחתה ושעליך לפנות בדחיפות לסניף עם אסמכתאות. אנשים מתעצבנים, בטוחים שמדובר בתקלה טכנית או צועקים שרודפים אותם, אבל האלגוריתם לא מתרגש מכעס. המערכת מחייבת דיווח ובדיקה על כל חריגה מהשגרה, ואם הכסף שלך לא מגובה בניירת ברורה, הוא פשוט לא ייכנס לחשבון.
מי באמת עומד מאחורי ההחלטה לעצור את הכסף
קל להאשים את הפקיד בסניף. קל לחשוב שהמסך ברחוב סתם נתקע.
המציאות שונה לגמרי.
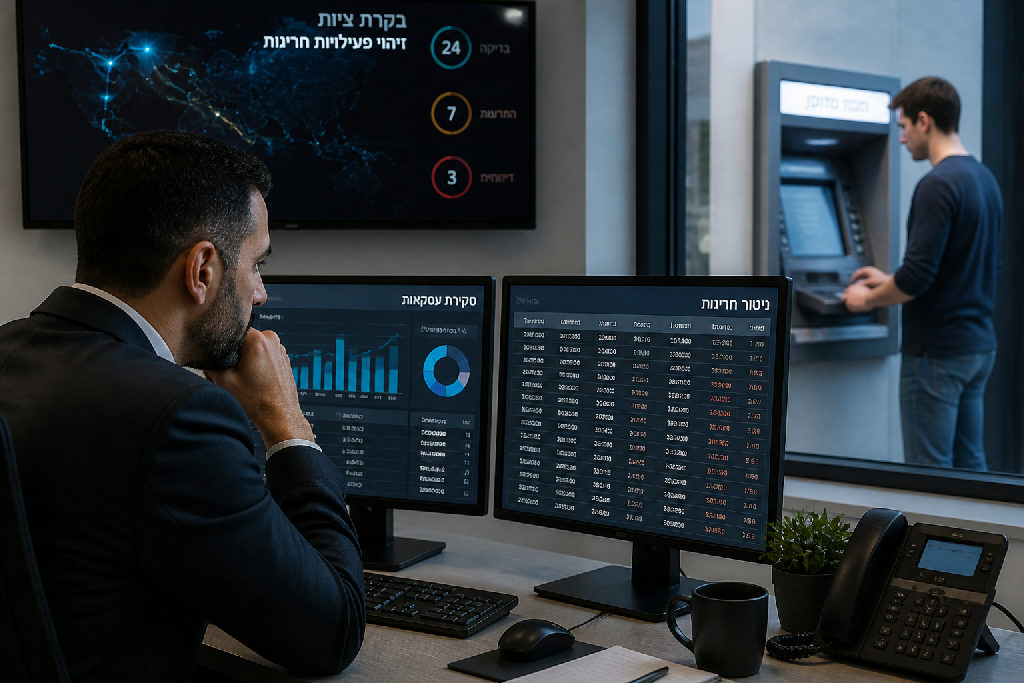
מאחורי כל מכונה עומדת מערכת אלגוריתמית קשיחה שמנטרת פעולות בעשירית השנייה. כשאתה מגיע לבצע הפקדת מזומן בכספומט, שום עין אנושית לא בוחנת את השטרות. מחשב קורא את המספרים, משווה אותם להרגלי התנועה הרגילים שלך בחשבון, ומחפש סטיות. חריגה של כמה אלפי שקלים שלא תואמת את הפרופיל המוכר גורמת למערכת לעצור את התהליך באופן אוטומטי לחלוטין.
רוב הלקוחות בטוחים שהמכשיר האוטומטי עוקף שאלות מיותרות. הבנקים תכנתו אותו כדי לחסום בדיוק את הניסיון הזה.
האמת, הבנק לא מחפש לחנך אותך. הוא פשוט שומר על עצמו.
חוק איסור הלבנת הון מטיל על המערכת הבנקאית אחריות קפדנית, כמעט עיוורת. אם גוף פיננסי מעלים עין מפעילות לא מוסברת או לא מדווח בזמן, הרגולטור לא שולח אזהרות ידידותיות. הוא מנחית עיצומי עתק, קנסות של מיליוני שקלים, ומאיים ישירות על רישיון הפעילות של המוסד. הבנק אולי שמח לקבל את העמלות שלך, אבל הוא מפחד מהרשות לאיסור הלבנת הון פי אלף.
כדי להימנע מסנקציות, המערכות הבנקאיות מבצעות סדרה של פעולות מיידיות ברגע שמוזן סכום חריג:
- סריקה אוטומטית של סכום ההפקדה מול מחזור ההכנסות המדווח בחשבון
- עצירה מיידית של הפעולה במכשיר ומניעת זיכוי היתרה
- שיגור התראה למחלקת הציות והביקורת הפנימית של הבנק
- דרישת אסמכתאות ומסמכים שמוכיחים מאיפה הגיע הכסף עד השקל האחרון
זה לא עניין אישי. זו מערכת שמגינה על העור של עצמה מפני החוק.
כיצד הבנק עוקב אחרי פעולות במכשירים אוטומטיים
יש עדיין אנשים שחושבים שהכספומט ברחוב הוא דרך מילוט. אתה ניגש בלילה, מכניס שטרות לחריץ, ומניח שאיש לא ראה. טעות גדולה.
הפקדת מזומן בכספומט היא לא פעולה אנונימית.
ברגע שהעברת כרטיס והקשת קוד סודי, כל אגורה משויכת אליך מיד. המערכת לא מסתפקת ברישום המספרים בלבד. מאחורי הקלעים פועל אלגוריתם שמשווה באופן קבוע בין הפעילות השוטפת בחשבון לבין ההכנסות המדווחות שלך. אם תלוש השכר שלך עומד על עשרת אלפים שקלים בחודש, אבל המכשיר בולע עוד חמשת אלפים שקלים במזומן מדי שבוע, המערכת תינעל עליך תוך שניות.
האמת, המלכודת הכי נפוצה היא הניסיון לפצל הפקדות.
חלק מהאנשים בטוחים שאם יפקידו סכומים של 4,000 או 5,000 שקלים בכמה ימים שונים, אף עין לא תבחין. בפועל, המערכות של הבנקים נבנו בדיוק נגד הטקטיקה הזו. פיצול כזה מדליק נורה אדומה חזקה פי כמה מהפקדה אחת של סכום מלא, כי הוא מסמן לבנק ניסיון מכוון לחמוק מביקורת.
מה קורה ברגע שהמערכת מזהה חריגה כזו?
- חסימה מידית של הפעולה במכשיר ועצירת הכסף.
- דרישה להגיע לסניף ולמסור הסברים לפקיד.
- חיוב בהצגת קבלות, חוזים או אסמכתאות שמוכיחים מאיפה הכסף הגיע.
- העברת דיווח אוטומטי לרשות לאיסור הלבנת הון בלי ליידע אותך בכלל.
המכשיר האוטומטי הוא לא מחבוא. הוא פשוט שלוחה דיגיטלית של פקיד השומה.
אם עדיין לא שאלו שאלות זה לא אומר שזה חוקי
הרבה בעלי עסקים חיים באשליה. הם מבצעים הפקדת מזומן בכספומט, הכסף מופיע ביתרת החשבון והמכשיר פולט קבלה. דממה מוחלטת. אף פקיד לא מתקשר ואף אחד לא שואל שאלות. באותו רגע הם בטוחים שהם פיצחו את השיטה.
שקט הוא לא אישור.
המערכות של הבנקים ושל הרשות לאיסור הלבנת הון לא בנויות על תגובה של כאן ועכשיו. הן צוברות דאטה. כל פעולה של הפקדת מזומן בכספומט נכנסת לתוך פרופיל סיכון שנבנה עליך בשקט, חודש אחרי חודש, שנה אחרי שנה. הבנק לא רץ אחריך בגלל פעולה בודדת של כמה אלפי שקלים. הוא ממתין להצטברות של דפוס.
מחכים לרגע הנכון.
כפי שמסביר אלעד הדר, ברגע שהאלגוריתם מזהה הצטברות חריגה או שהבנק מחליט לרענן את התיק, הדרישה להסברים מגיעה בבת אחת. לא שואלים אותך מה הפקדת אתמול בבוקר. דורשים ממך להסביר תנועות מלפני שנתיים ושלוש שנים. כשזה קורה, אתה מתמודד מול מציאות חדשה לגמרי:
- דרישה להמצאת חשבוניות וקבלות רטרואקטיביות עבור כל סכום שנכנס במזומן
- הקפאה מיידית של מסגרות אשראי והגבלת העברות יוצאות עד לבירור המקור
- דיווח אוטומטי לרשות המיסים על פעילות בלתי מוסברת בחשבון
- פגיעה בדירוג האשראי הבנקאי שחוסמת אפשרות לקבל מימון בעתיד
האמת, לנסות לשחזר מאיפה הגיעו עשרות אלפי שקלים במזומן ממרחק של שנתיים זה סיוט בירוקרטי שמשתק עסקים שלמים. בכל תהליך של ייעוץ עסקי לומדים מהר מאוד שהדבר הכי יקר בעסק הוא לא שיעור המס שאתה משלם, אלא היכולת לישון בלילה כשהספרים שלך סגורים פיקס מול כל בדיקה שתיפול עליך.
ההמלצה הנכונה: התנהלות שקופה ומסודרת מול הרשויות
כולם אוהבים לתת עצות על איך לעקוף את המערכת. חברים מספרים לך על שיטות, מכרים מציעים פתרונות עוקפים, וכל אחד בטוח שהוא גילה את השיטה. הם חושבים שאם מהלך מסוים עבר פעם אחת מתחת לרדאר, זה אומר שהכל מותר. המציאות בשטח אחרת לגמרי. הבנקים מפחדים מהרשות לאיסור הלבנת הון הרבה יותר ממה שהם רוצים את העמלה שלך, והם בודקים כל תנועה חשודה.
זה פשוט לא שווה את הלחץ.
האמת, הדרך היחידה לנהל עסק בלי לחשוש מכל מכתב בדואר היא להפסיק לשחק משחקים. כשאתה עובד נקי, אין לאף גוף רשמי דרך להפיל אותך. כל שקל שמגיע במזומן חייב לקבל מענה מיידי בניירת, בדיוק לפי הספר:
- לא לבנות על קיצורי דרך כמו הפקדת מזומן בכספומט מתוך מחשבה שאף אחד לא עוקב.
- להוציא חשבונית מס וקבלה על כל תקבול ברגע שהוא מתקבל בפועל, בלי דחיות.
- לשמור תיעוד ברור של מקור הכספים, כולל פרטי הלקוח המדויקים ומהות העבודה.
- לדווח למס הכנסה ולמע״מ על כל ההכנסות, בזמן ובמלואן.
רוב בעלי העסקים מחפשים פטנטים כדי להסתיר כמה אלפי שקלים. בעלי עסקים חכמים מדווחים על הכל כדי להמשיך לגדול בשקט.
ברגע שהפעילות שלך גלויה, כללי המשחק מתהפכים לטובתך. שיבדקו. שידרשו דוחות, שיעשו הצלבות ושיסתכלו לעומק על כל תנועות העובר ושב. שלכולם ייצאו העיניים, אבל החשבון שלך מנוהל למופת ואף מבקר ברשות המסים לא יכול למצוא סדק. השקט הנפשי הזה שווה פי כמה מכל ניסיון עקיפה מסוכן.
סיכום
הרבה אנשים בטוחים שהמכונה ברחוב עיוורת. מכניסים שטרות לחריץ, הכסף נבלע והעסק נסגר בלי שאלות.
זה פשוט לא עובד.
הפקדת מזומן בכספומט מפוקחת באותה רמת קפדנות כמו פעולה ישירה מול פקיד בנק בסניף. הבנקים חוטפים קנסות עתק על כל חריגה, ולכן הם מחמירים עם כל תנועה חשודה. הרישיון שלהם לפעול תלוי בציות מלא להנחיות הרשות לאיסור הלבנת הון, ואין להם שום כוונה להסתכן בשביל אף אחד. ברגע שהמערכת מזהה פעולה לא שגרתית, הפעילות נעצרת במקום והבירורים מתחילים.
המכונה לא שוכחת שום דבר.
כל הניסיונות להתחכם מול המערכת מסתיימים באותו המקום בדיוק: חסימות, דרישות להמצאת מסמכים ועוגמת נפש מיותרת. מי שחושב שהוא גילה שיטה סודית רק דוחה את הרגע שבו ידרשו ממנו הסברים על מקור הכסף.
- לא הפקדות מפוצלות בסכומים קטנים
- לא חיפוש מכשירים מרוחקים בלילה
- כן הוצאת קבלות וחשבוניות בזמן
- כן שקיפות מלאה ודיווח כחוק
האמת, ההגנה הכי חזקה שיש לך היא עבודה נקייה. כשאתה משלם את מה שצריך ומנהל חשבונות כמו שצריך, הראש שלך נשאר שקט ואף מפקח לא יכול לגעת לך בכסף.
אם אתה מחפש להמשיך להסתכן ולרעוד מכל מכתב בדואר, יש המון עצות אחיתופל ברשת. אם אתה מחפש לישון בשקט ולדעת שהחשבון שלך מוגן, עבודה חוקית ומסודרת היא בדיוק מה שאתה צריך.
שאלות נפוצות
מדוע הבנק עוצר הפקדות מזומן בכספומט בסכומים לא גבוהים
האם הפקדה במכשיר אוטומטי מונעת בדיקה של הרשויות
הפקדתי בעבר מזומן ולא קרה כלום, האם אני מוגן מבדיקה
איך אפשר להפקיד מזומן בלי להסתבך מול הבנק
עוד באותו נושא שיכול לעניין אתכם