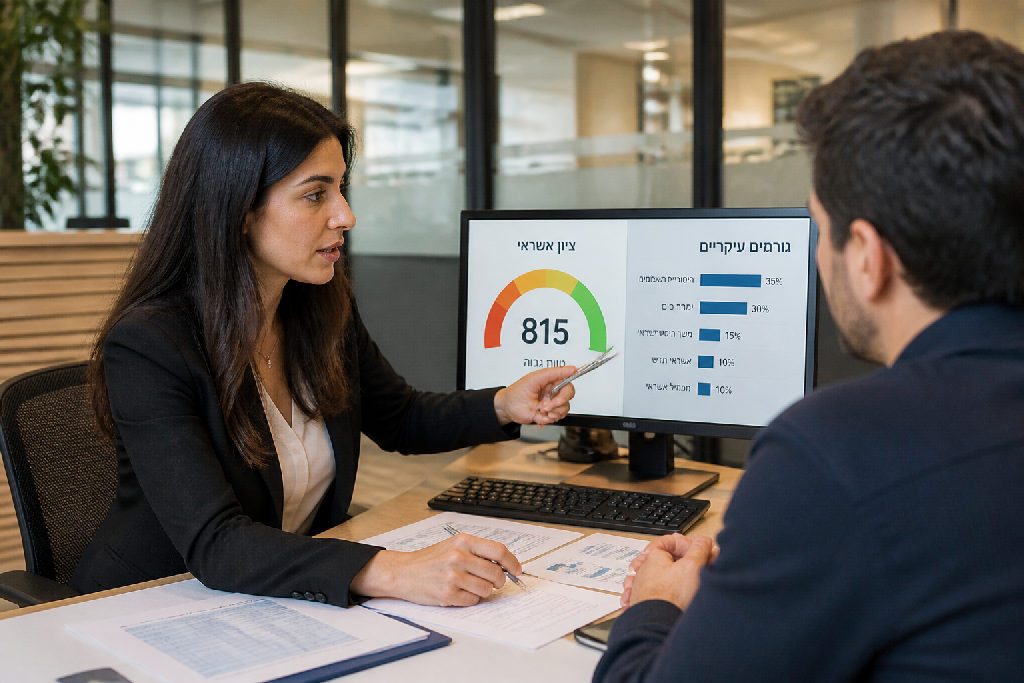
רוב האנשים בטוחים שציון מושלם במערכות הפיננסיות הוא סתם מיתוס. אבל דירוג אשראי 1000? זה קיים לחלוטין. במקום עוד הערכות באוויר, מתברר שיש פרופיל ספציפי מאוד שבאמת שבר את התקרה הזאת.
האם באמת קיים דירוג אשראי 1000
שוק האשראי בישראל מלא במיתוסים. במשך שנים ההנחה הרווחת בקרב יועצים וצרכנים הייתה שציון מושלם הוא עניין תיאורטי בלבד, מספר שנשאר על הנייר של מתכנני האלגוריתם ואף אדם אמיתי לא פוגש אותו באפליקציות הדירוג.
האמת? דירוג אשראי 1000 קיים לגמרי.
זה נדיר מאוד. רוב הישראלים שמנהלים את הכסף שלהם בצורה אחראית נתקעים איפשהו בין 850 ל-950, שזה טווח מצוין שמספיק לכל הלוואה או משכנתה שרק תרצה. ובכל זאת, יש אנשים שמחזיקים בדירוג המקסימלי בלי שירדה להם אפילו נקודה אחת.
איך מגיעים לקצה העליון של הסקאלה? בעיני לשכות האשראי, הציון הזה שמור לפרופיל ספציפי מאוד של לקוח. מישהו שהמערכת הבנקאית מזהה אצלו אפס סיכון ממשי:
- לא לוקח הלוואות צרכניות.
- לא מנצל מסגרות אשראי ולא נכנס למינוס של שקל.
- מפקיד כספים לחסכונות באופן קבוע.
- בלי משכנתה פעילה ובלי שום היסטוריה של פיגור בתשלומים.
עבור לשכת האשראי, אדם כזה הוא אוצר. הוא מרוויח טוב, לא תלוי במימון חיצוני כדי לסגור את החודש, וההתנהלות שלו מראה על יציבות ברזל. במצב כזה, המערכת האוטומטית פשוט לא מוצאת שום סיבה לחתוך לו ניקוד.
זה לא אומר שאתה חייב לשאוף לשם כדי לקבל ריביות מעולות. ממש לא. אבל אם תהית אם המספר הזה אמיתי, התשובה היא כן מוחלט.
המאפיינים של פרופיל פיננסי שמגיע לציון המושלם
הרבה אנשים בטוחים שכדי להגיע לציון שיא צריך לדעת לתמרן בין בנקים וכרטיסי אשראי. המציאות הפוכה לגמרי. מי שמחזיק בנתון הנדיר של דירוג אשראי 1000 הוא בדרך כלל אדם שהמערכת הבנקאית כמעט לא מרוויחה ממנו ריביות.
זה נדיר מאוד.
האמת, מדובר בפרופיל של לקוח שמבחינת הבנק הוא פשוט חלום של יציבות. רוב הציבור מנהל מאבק חודשי מול מסגרות האשראי. בעל הציון המושלם פשוט לא משתתף במשחק הזה.
כדי שהמערכות האוטומטיות יתנו את הציון המקסימלי, החשבון צריך לשדר דבר אחד בלבד: אפס סיכון. הנה מה שמרכיב את הפרופיל הזה בפועל:
- לא מחזיק התחייבויות: אין הלוואות פתוחות, אין פריסת תשלומים בכרטיסי אשראי, ולפעמים אפילו אין משכנתה פעילה על הגב.
- כן מייצר נזילות: במקום התחייבויות תמצא שם חסכונות משמעותיים, פקדונות נזילים וכסף שיושב בצד למקרה חירום.
- כן מקפיד על עקביות: הכנסה חודשית יציבה, לעיתים קרובות ממקצועות חופשיים חזקים, עם הפקדות שוטפות שנכנסות כמו שעון שוויצרי באותו תאריך בדיוק.
- לא מתקרב לקו האדום: אפס חריגות ממסגרת, אפס צ'קים שחוזרים, ואפילו לא יום אחד של כניסה למינוס בעשור האחרון.
כשאלגוריתם הדירוג סורק פרופיל כזה, הוא לא מוצא שום סדק. שום תנודה חשודה. שום סימן ללחץ תזרימי. עבור המערכת, לקוח כזה הוא נכס מושלם שאין לגביו שמץ של ספק לגבי יכולת ההחזר שלו.
שקט תעשייתי מוחלט.
אם תסתכל על החשבון שלך, תבין מיד שהדרך לציון כזה לא עוברת בעוד תרגיל פיננסי מתוחכם. היא נבנית אך ורק על הרגלים יבשים של משמעת ברזל, חסכון שיטתי והימנעות מוחלטת מחובות מיותרים.
איך לשכות האשראי מעריכות לקוח ללא סיכון
מערכות הדירוג של לשכות האשראי לא מתרגשות מדיבורים. הן מחפשות מתמטיקה קרה.
האלגוריתם סורק את נתוני האשראי שלך בשלוש השנים האחרונות כדי לחשב נתון בודד: מה ההסתברות שלא תחזיר כסף בזמן. הוא מנתח שיעור ניצול מסגרות, הוראות קבע שחזרו, צ'קים, הלוואות פתוחות והיסטוריית פירעון. כשיש אפס חריגות, המדד מטפס מעלה במהירות.
אבל כאן מגיע המלכוד שרוב האנשים מפספסים.
היעדר חובות מוחלט לא מספיק כדי להגיע לפסגה. מבחינת המערכת, מי שלא לקח אשראי מעולם הוא נעלם סטטיסטי, כי אין היסטוריה שמוכיחה עמידה בלחצים פיננסיים. ניהול אשראי חיובי, לעומת זאת, דורש תנועה מבוקרת. אתה משתמש בכרטיס, פורע אותו עד השקל האחרון בכל חודש, ולא נכנס למינוס של אגורה.
כדי לשבור את התקרה ולהגיע אל דירוג אשראי 1000 צריך הרגלים מברזל:
- לא גורר הלוואות צרכניות, ליסינג לרכב או חובות פתוחים.
- לא מנצל את מסגרת המשיכה בחשבון העובר ושב אפילו ליום אחד.
- כן מפקיד כספים לחיסכון באופן שוטף ועקבי בכל חודש.
- כן מציג ותק מקצועי מוכח ועיסוק עם ודאות תעסוקתית גבוהה.
האמת, יציבות מקצועית היא שובר השוויון הכי חזק בתחשיב הזה.
כשמאחורי הנתונים עומד בעל מקצוע חופשי מבוקש, כמו עורך דין עם הכנסות יציבות, רמת הסיכון נמחקת. האלגוריתם מזהה נזילות שוטפת, אפס התחייבויות ויתרות זכות גבוהות. עבור לשכת האשראי זה לא סתם לווה פוטנציאלי, אלא הגדרה חיה של אפס סיכון.
האם יש יתרון מעשי בין ציון 850 לציון 1000
דירוג אשראי 1000 נשמע כמו גביע קדוש. זה נראה מרשים באפליקציה, זה מחמיא לאגו, וזה מעיד על התנהלות נקייה מחובות. אבל השאלה האמיתית פשוטה: האם פקיד המשכנתאות או מנהל הסניף יתנו לך ריבית נמוכה יותר בגלל אותן 150 נקודות נוספות? התשובה הקצרה היא לא.
הבנק לא מחלק מדליות.
מערכות הדירוג הבנקאיות פועלות לפי מדרגות סיכון ולא לפי נקודות בודדות. ברגע שחצית את רף ה-800 או ה-850, אתה כבר שייך לקבוצת הלווים האיכותית ביותר. בדירוג כזה, הבנק מתייחס אליך כאל לקוח בטוח. הוא יציע לך את מרווח הריבית הטוב ביותר שמוגדר במדיניות שלו, בין אם הציון שלך הוא 860 ובין אם הצלחת לגרד את האלף העגול.
האמת, המרדף אחרי ציון מושלם יכול לפעמים להזיק להתפתחות הכלכלית שלך.
כדי להגיע לציון המקסימלי אתה חייב פרופיל סטרילי: בלי הלוואות, בלי שימוש במסגרות אשראי, עם חסכונות בלבד ואפילו בלי משכנתה פעילה. בעולם העסקי והפיננסי, כסף שלא זז הוא כסף שלא מייצר ערך. כפי שמסביר אלעד הדר, מינוף נכון ואשראי מנוהל היטב הם הדלק שמצמיח פעילות עסקית, ולא צבירת מזומנים פסיבית בחשבון העובר ושב. במסגרת תהליך ייעוץ עסקי ממוקד, לומדים לנצל את דירוג האשראי הגבוה כדי לגייס הון בתנאים מצוינים, במקום לשמור על המספר שלם בתוך בועה.
אז מה באמת משנה לבנק?
- לא המספר העגול, אלא רמת ההכנסה היציבה שלך מול גובה ההחזר החודשי.
- לא היעדר מוחלט של אשראי, אלא היסטוריה מוכחת של עמידה מדויקת בכל התחייבות.
אם הגעת לציון 850, עשית את העבודה. תשתמש בכוח הזה כדי להתקדם, ואל תבזבז אנרגיה על רדיפה אחרי שלמות שלא מוסיפה לך שקל לכיס.
צעדים מעשיים להעלאת דירוג האשראי האישי
כולם רוצים את הציון המושלם. המערכת הבנקאית מודדת אותך בכל פעולה קטנה, והיא בודקת הרגלים פיננסיים, לא כוונות טובות. האמת, כדי לראות על הצג דירוג אשראי 1000 לא צריך להיוולד למשפחת אצולה, אלא פשוט להפסיק לעשות טעויות שקטות שעולות לך ביוקר.
שקט תעשייתי בחשבון שווה זהב.
- הגבלת ניצול מסגרות: שמור על שימוש של עד 50% ממסגרת העובר ושב ומכרטיסי האשראי שלך, גם אם הבנק מאשר לך למשוך יותר.
- איפוס כשלים מיידי: סלק עיקולים קיימים וודא שאף הוראת קבע או צ'ק לא חוזרים בגלל היעדר כיסוי מספיק.
- בדיקת דוח ריכוז נתונים: משוך את הדוח מאתר בנק ישראל פעמיים בשנה, אתר שגיאות דיווח של הגופים הפיננסיים ודרוש תיקון רשמי.
- הקפאת התחייבויות חדשות: עצור פתיחת הלוואות בזק, כרטיסי מועדון חוץ בנקאיים או מסגרות מיותרות שמשדרות מצוקה למערכת.
רוב הישראלים נלחצים ולוקחים עוד הלוואה כדי לכסות את המינוס. הבנק רואה את זה וחותך את הניקוד בלי למצמץ. כשאתה משנה גישה וסוגר התחייבויות בעקביות, הנתונים מתחילים לעבוד לטובתך.
זה לא קורה בלילה אחד. האלגוריתם מחפש דפוס יציב שנמשך לפחות חצי שנה ברציפות. תעבוד נקי, תמחק רעשי רקע בחשבון, והדירוג האישי שלך יעלה בדיוק לאן שאתה מכוון.
סיכום
רוב הישראלים בודקים את הציון שלהם רק כשהבנקאי מתקשר להודיע על בעיה עם המשכנתה. זו טעות. הרבה אנשים חיים בתחושה שאם כרטיס האשראי עובר בסופר, המצב תקין. בפועל, חוסר מעקב שוטף עולה לך אלפי שקלים בריביות עודפות בכל פעם שאתה מבקש מימון לרכב, הלוואה לשיפוץ או פתיחת עסק. מודעות לדוח האשראי היא כלי בסיסי
שאלות נפוצות
האם באמת אפשר לקבל דירוג אשראי 1000
מה מאפיין אדם שמגיע לדירוג המקסימלי
האם חייבים להגיע לציון 1000 כדי לקבל תנאי אשראי טובים
איך ניתן לשפר את ציון האשראי באופן מעשי
עוד באותו נושא שיכול לעניין אתכם