שוק האשראי בישראל מוצף בהצעות למימון מהיר בלחיצת כפתור אחת. אבל האמת הפשוטה מפתיעה רבים: הלוואה פוגעת בדירוג אשראי מעצם קיומה, גם אם תחזיר כל שקל בזמן. במקום להראות יציבות, כל התחייבות פתוחה שיושבת לך בחשבון מושכת את הציון מיד למטה.
הקשר הישיר בין קיומה של הלוואה לדירוג האשראי
השאלה הזו חוזרת אצל כמעט כל לווה: האם עצם קיומה של הלוואה פתוחה מוריד לך את הציון? התשובה הקצרה היא כן. חד משמעית. ברגע שלקחת התחייבות מגוף פיננסי, נכנסת מיד לפרופיל סיכון שונה לחלוטין.
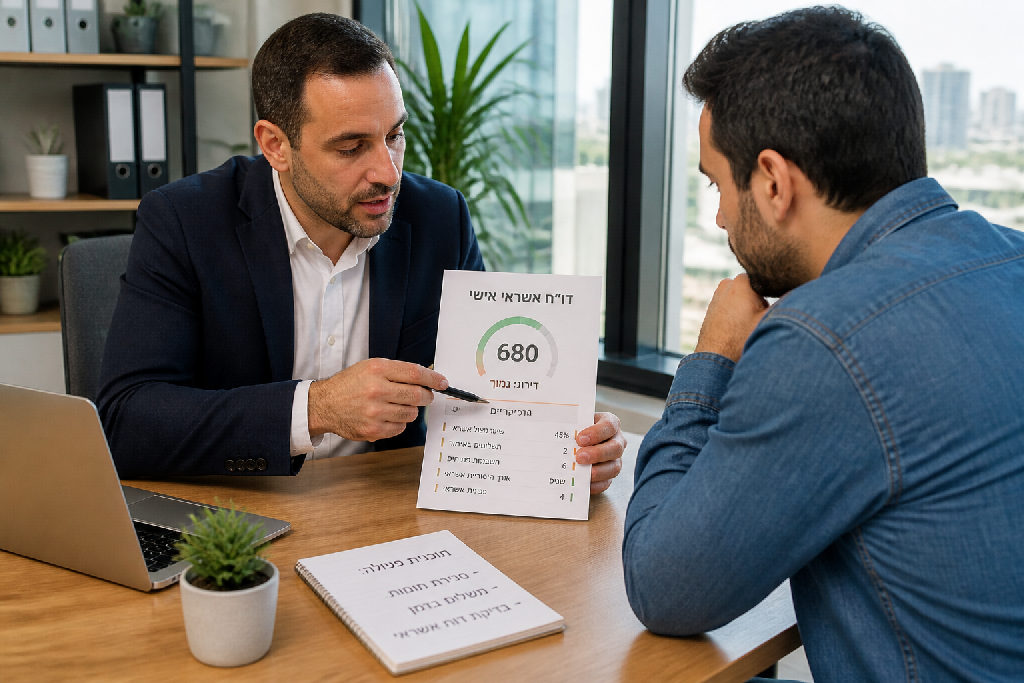
האמת, המערכת מסתכלת על הנתונים שלך בצורה קרה ומתמטית. אם תפתח מחר אפליקציה פיננסית לבדיקת נתוני אשראי, תראה בדיוק איך מפרקים את ההתנהלות שלך לגורמים: מה מסגרות האשראי שלך, כמה אחוזים מהן אתה מנצל, וכמה הלוואות פתוחות רשומות על שמך ברגע זה.
יותר התחייבויות מייצרות פחות גמישות.
סולם המדרגות של המערכת הבנקאית ברור מאוד בהקשר הזה:
- אפס הלוואות: פרופיל נקי לחלוטין עם נקודת הזינוק הטובה ביותר לציון מקסימלי.
- הלוואה פעילה אחת: דירוג תקין, אך נמוך יותר ממי שאינו מחזיק חובות כלל.
- מספר הלוואות במקביל: איתות מיידי לעומס פיננסי, גם כאשר כל התשלומים יורדים בזמן.
- חריגות ואיחורים: צניחה חדה של הדירוג עקב כשל בהחזר.
הבנק בוחן בעיקר כמה אוויר נשאר לך לנשימה בסוף כל חודש. מהסיבה הזו, העובדה שכל הלוואה פוגעת בדירוג אשראי אינה מיתוס אלא כלי תמחור סיכונים בסיסי. גוף מממן רוצה לראות מרווח ביטחון משמעותי. ברגע שחלק ניכר מההכנסה שלך משועבד להחזרים, כל זעזוע קטן בהכנסות עלול להוביל לחדלות פירעון, והאלגוריתם של מאגר נתוני האשראי מזהה את זה הרבה לפני שאתה מרגיש את המחנק בחשבון.
אילו פרמטרים נבדקים בעת קביעת דירוג האשראי
הרבה ישראלים בטוחים שהציון שלהם תלוי במצב הרוח של פקיד בסניף. זה פשוט לא נכון. המערכות שקובעות את הציון שלך, בדיוק כמו במערכת של קפטן קרדיט, מופעלות על ידי אלגוריתמים קשיחים. השאלה אם הלוואה פוגעת בדירוג אשראי נמדדת לפי שורה של נתונים יבשים שלא משאירים מקום לפרשנות.
אלגוריתם לא מקשיב לתירוצים.
אלו ארבעת הפרמטרים שמרכיבים את התמונה המלאה:
- היקף ניצול מסגרות האשראי: הבדיקה בוחנת כמה מתוך המסגרת המאושרת בחשבון העובר ושב ובכרטיסים אתה מנצל בפועל. אם אתה מגרד דרך קבע את ה-90% או ה-100%, המערכת מזהה מצוקת נזילות מיידית והציון נחתך.
- כמות ההלוואות הפתוחות בו זמנית: יש הבדל עצום בין התחייבות בודדת לבין פיזור חובות על פני ארבע או חמש הלוואות במקביל. ככל שמספר ההלוואות הפתוחות עולה, כך הדירוג שלך נשחק במהירות.
- עמידה בלוחות זמנים והיסטוריית תשלומים: תשלום חודשי שחזר, פיגור בהוראת קבע או עיכוב של שבוע בהחזר נרשמים מיד ומורידים לך נקודות יקרות.
- סגירה מלאה מול גרירת חובות: סיום מוחלט של הלוואה וסגירת התיק מעלים את האמינות שלך. לעומת זאת, גלגול בלתי פוסק של חובות ישנים ומחזור הלוואות משדרים חוסר יציבות.
ההיררכיה ברורה. מי שאין לו הלוואות בכלל מקבל ציון טוב יותר ממי שמחזיק הלוואה אחת. מי שמחזיק הלוואה בודדת עדיף על מי שמנהל חמש התחייבויות שונות, ומי שמחזיר חמש הלוואות בזמן נמצא במצב טוב בהרבה ממי שנכנס לפיגור בשתיים מהן.
מניסיוני, רוב האנשים משוכנעים שרק צ'ק חוזר פוגע בדירוג, ומתעלמים לגמרי מכך שעצם ריבוי ההתחייבויות הפתוחות מושך אותם למטה בכל חודש מחדש.
השפעת כמות ההלוואות הפתוחות על הציון שלכם
השאלה הבסיסית פשוטה: האם עצם קיומה של התחייבות פוגע בציון שלך? התשובה הקצרה היא כן. המערכת שבודקת אותך לא מסתכלת רק על היכולת להחזיר בזמן, אלא על העומס הכללי שיושב לך על הגב בכל רגע נתון.
זה עניין של מדרגות סיכון.
מי שאין לו חובות בכלל נהנה מנקודת פתיחה חזקה יותר ממי שמחזיק התחייבות פעילה אחת. אבל ההבדל האמיתי מתחיל כשמסתכלים על הכמות. אדם עם התחייבות אחת מוגדר בסיכון נמוך, בעוד שמי שמחזיק חמש התחייבויות שונות נדלקת סביבו נורה אדומה, גם אם הוא משלם הכל בדיוק בראשון לחודש. ברגע שיש פיגור באחת מהן? הציון צולל מיד.
האמת, המערכת רואה בריבוי הלוואות קטנות סימן ישיר למצוקה תזרימית.
כשאתה מפזר חובות בין כמה גורמים, הבנקים מפרשים את זה בצורה מאוד ספציפית:
- לא מדובר בתכנון פיננסי שקט, אלא בכיבוי שריפות שוטף.
- כן מדובר בהתנהלות שמגדילה את הסיכוי לכשל פירעון פתאומי.
- לא רואים בזה גמישות, אלא חוסר יכולת לקבל מסגרת אשראי מסודרת במקום אחד.
לקחת אלפיים שקלים מחברת האשראי, עוד חמשת אלפים מהבנק והלוואת בלון לרכב? מבחינת המערכת, אתה מנהל שלושה מוקדי סיכון נפרדים במקביל. במצב כזה, כל הלוואה פוגעת בדירוג אשראי שלך הרבה יותר מאשר סכום אחד כולל שנלקח ממקור יחיד ויציב. החלוקה הזו משדרת לחץ, והאלגוריתם מתרגם לחץ ישירות להורדת ניקוד.
עמידה בהחזרים לעומת פיגורים והשלכותיהם
יש הנחה נפוצה שלפיה כל הלוואה פוגעת בדירוג אשראי באותה צורה בדיוק. זה פשוט לא נכון. המודלים הפיננסיים מסתכלים קודם כל על האמינות שלך כלווה, וההבדל בין עמידה בלוח התשלומים לבין גרירת פיגור הוא תהומי.
כל עוד הוראות הקבע יורדות בזמן, המערכת רואה בך לקוח מתפקד. שילמת בזמן? הדירוג יציב. ברגע שחיוב אחד חוזר מחוסר כיסוי, התמונה מתהפכת. מערכת נתוני האשראי של בנק ישראל מתעדת כל חריגה בזמן אמת, ומסמנת את הפעולה הזו כאירוע כשל מהותי. הנתון מוזן ישירות למאגר, ואפליקציות דירוג כמו קפטן קרדיט חותכות את הציון שלך באופן חד ולא הדרגתי.
האמת, המערכת פשוט לא מבדילה בין שכחה בתום לב לבין קושי כלכלי אמיתי.
כפי שמסביר היועץ העסקי אלעד הדר, התנהלות נכונה מול המערכת הבנקאית דורשת משמעת ברורה של פעולות מנע:
- לא לתת להוראת קבע לחזור בגלל חוסר תיאום טכני.
- כן להסדיר הגדלת מסגרת זמנית מול הבנק כמה ימים לפני מועד הפירעון.
- לא לקחת הלוואה מהירה חדשה כדי לסתום חור תזרימי קיים.
- כן לפנות לתהליך מסודר של ייעוץ עסקי שבונה תזרים מזומנים חודשי מדויק.
תחשוב על זה ככה: אדם עם חמש הלוואות שמשלם הכל כמו שעון שומר על ציון סביר בהחלט. לעומתו, אדם עם הלוואה אחת בודדת שנמצאת בחריגה של חודשיים ייחשב מיד ללווה בסיכון גבוה,
מעקב אחר הדירוג באמצעות קפטן קרדיט
רוב הישראלים נכנסים לאפליקציה רק כשהבנק מסרב להם לבקשה חדשה. טעות גדולה.
קפטן קרדיט לא קובע את הכללים בעצמו. הוא בסך הכל מציב לך מראה חדה שמראה בדיוק מה שהבנקים וחברות המימון רואים עליך במאגר נתוני האשראי. האמת, רוב האנשים בטוחים שאם הם מעולם לא חזרו בצ'ק או בהוראת קבע, הדירוג שלהם בהכרח מושלם. בפועל, האלגוריתם בודק הרבה מעבר לפיגורים: כמה מסגרות אשראי פתוחות על שמך, מה אחוז הניצול שלהן בכל רגע, וכמה התחייבויות פעילות אתה סוחב על הגב.
כאן בדיוק מבינים מדוע הלוואה פוגעת בדירוג אשראי באופן כמעט אוטומטי.
האלגוריתם עובד לפי הגיון פשוט של עומס וסיכון:
- ללא הלוואות בכלל: נקודת הפתיחה הטובה ביותר ודירוג מקסימלי.
- הלוואה אחת פתוחה: פגיעה קלה בציון לעומת מי שאינו מחזיק חוב כלל.
- חמש הלוואות פעילות: שחיקה משמעותית בדירוג, גם כאשר כל התשלומים יורדים בזמן.
- חמש הלוואות עם חריגה או פיגור: צניחה חופשית שמסמנת אותך כלקוח בסיכון גבוה.
הבנקים בודקים הכל.
מעקב שוטף באפליקציה מאפשר לך לקרוא את הדוח נכון ולזהות מגמות שליליות חודשים לפני שאתה ניגש לבקש משכנתא או אשראי עסקי. כשאתה פותח את הדוח, חפש קודם כל את יחס ניצול המסגרות, ספור את כמות ההלוואות הפתוחות שרשומות עליך, וודא שהלוואות שכבר סגרת וסילקת אכן דווחו כסגורות ולא נשארו תלויות במערכת בגלל עיכוב בדיווח.
בדיקה אחת לחודש תמנע ממך ירידה פתאומית בדירוג ותעזור לך לתקן ליקויים בזמן אמת, במקום לגלות אותם ברגע הכי לא מתאים מול הפקיד בבנק.
צעדים מעשיים לשמירה על דירוג אשראי גבוה
השאלה היא לא רק האם הלוואה פוגעת בדירוג אשראי, אלא איך אתה מתמודד עם מה שכבר לקחת. האלגוריתם שקובע את הציון שלך במערכות כמו קפטן קרדיט לא מתרגש מכוונות טובות. הוא בודק נתונים יבשים: כמה מסגרות יש לך, כמה ניצלת מתוכן, וכמה התחייבויות פתוחות רצות במקביל.
פחות הלוואות פירושו פחות סיכון.
כדי לייצב את המצב ולמנוע מהציון להישחק, יש שלוש פעולות שאתה חייב ליישם כבר עכשיו:
- איחוד הלוואות לצורך סגירת התחייבויות מרובות: אם צברת שלוש או ארבע הלוואות קטנות במקומות שונים, שקול לקחת הלוואה אחת מרוכזת שתפרע את כולן. במקום כמה גופים שמעמיסים שורות פתוחות על הדו"ח שלך, המערכת תראה התחייבות בודדת ומסודרת.
- הימנעות מנטילת הלוואות חדשות ללא צורך ממשי: אל תתפתה ללחוץ על כפתור האישור רק כי קיבלת הודעה שהכסף מחכה לך באפליקציה. אם אין לך צורך קריטי ומיידי בכסף, תוותר עליו. כל התחייבות חדשה מורידה את הדירוג שלך עוד מדרגה.
- שמירה קפדנית על גבולות מסגרת האשראי בחשבון העובר ושב: אחוז ניצול המסגרת הוא פקטור בעל משקל כבד. אל תגרד את התקרה של המסגרת, ובשום מקרה אל תחרוג ממנה. עדיף לשמור על ניצול נמוך כדי לשדר יציבות פיננסית.
מניסיוני, רוב האנשים בטוחים שדירוג אשראי נפגע רק מפיגורים בתשלומים. הם טועים.
אדם ללא חובות יקבל כמעט תמיד ציון טוב יותר ממי שמחזיק התחייבות פעילה אחת, ומי שמחזיק הלוואה אחת יוביל בפער על מי שמפזר חמש הלוואות במקביל. כמות ההתחייבויות קובעת את התמונה כולה.
תסגור התחייבויות לפני שאתה פותח חדשות.
סיכום
האלגוריתם של מערכת נתוני האשראי לא מנחש שום דבר. הוא פשוט סופר התחייבויות ומודד סיכונים. כל מסגרת שפתחת, כל התחייבות פעילה וכל ניצול חריג של כרטיס אשראי משנים את הציון שלך באפליקציות כמו קפטן קרדיט. המציאות ברורה: כל עוד יש התחייבות פתוחה במערכת, הלוואה פוגעת בדירוג אשראי ברמה כזו או אחרת בהשו
שאלות נפוצות
האם כל הלוואה פתוחה פוגעת בדירוג האשראי באופן אוטומטי?
איך מספר ההלוואות משפיע על ציון האשראי?
כיצד אפליקציית קפטן קרדיט מציגה את השפעת ההלוואות?
מה ניתן לעשות כדי לשפר את הדירוג בזמן שיש הלוואה פעילה?
עוד באותו נושא שיכול לעניין אתכם