שוק ההלוואות בישראל מלא בהבטחות על כסף מהיר ותנאים נוחים. אבל דירוג אשראי? זה משהו אחר לגמרי. במקום הבטחות יפות, זה המספר שקובע אם הבנק יפרוס לך שטיח אדום או יסגור את הברז.
מהו דירוג אשראי וכיצד הוא פועל בישראל
עד לפני כמה שנים, הבנק שלך ידע עליך הכל ושאר השוק גישש באפלה. חוק נתוני אשראי שינה את התמונה מהיסוד. במקום שרק פקיד בסניף מסוים יחליט אם לתת לך הלוואה, המערכת פתחה את המגרש לשקיפות מלאה. ככה בדיוק נולד הציון האישי שלך.
דירוג אשראי הוא מספר שמסכם בשניות כמה מסוכן להלוות לך כסף.
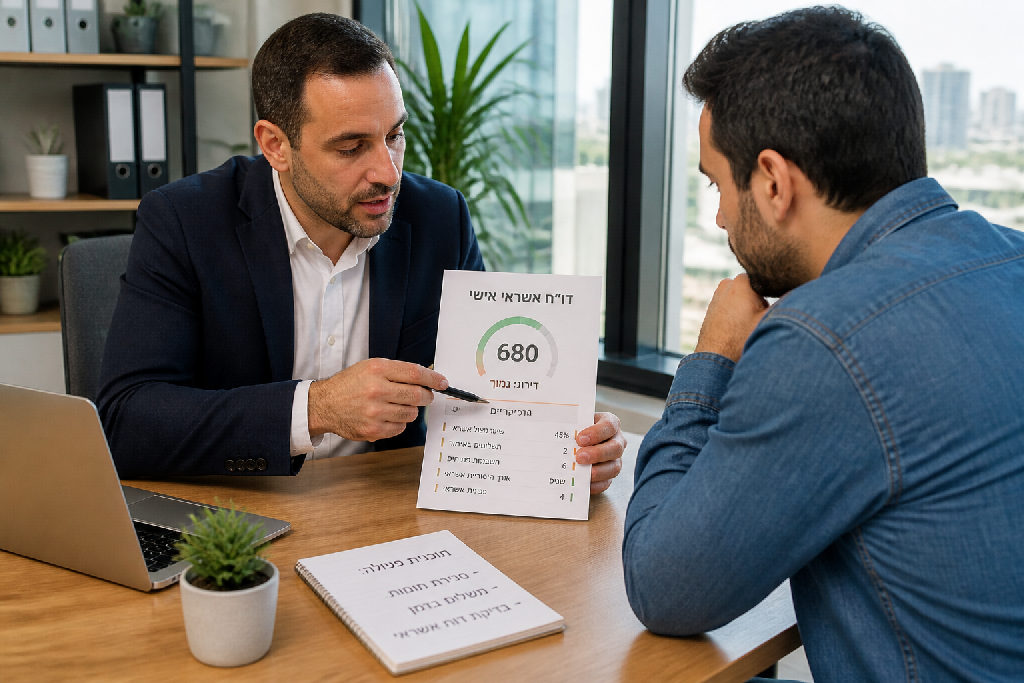
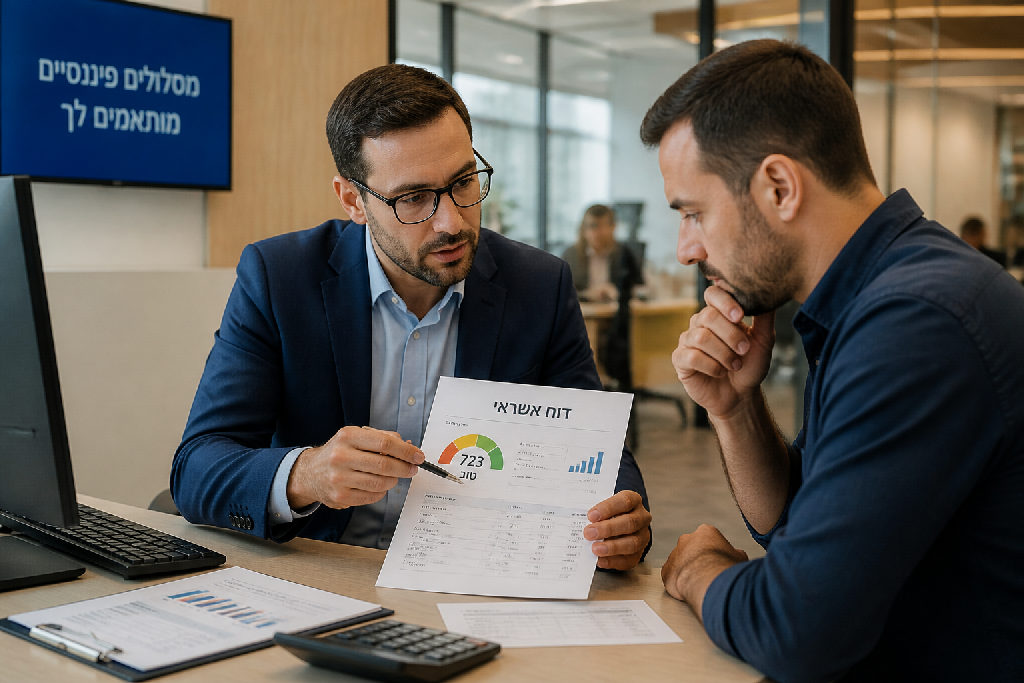
איך זה עובד בפועל? בנק ישראל מפעיל מאגר שאוסף נתונים על כל הפעולות הפיננסיות של האזרחים. משם, לשכות אשראי פרטיות מושכות את המידע הגולמי ומנתחות אותו באלגוריתמים מורכבים. הן בודקות אם חזרו לך צ'קים, כמה הלוואות פתוחות רשומות על שמך, האם חרגת ממסגרת המינוס בעובר ושב והאם שילמת את כרטיס האשראי בזמן. המידע הזה מתורגם למספר, למשל ציון של עד 1,000 נקודות במערכות כמו קפטן קרדיט.
האמת, המודל הזה מזכיר בצורה מדהימה תעודה מבית הספר.
במקום נוסחאות מפחידות, הציון מתורגם למדרגות ברורות שכל אחד מבין: טוב מאוד, טוב, או כמעט טוב. רק שבניגוד ללימודים, שבהם ציון בינוני עדיין מאפשר לקבל תעודה, כאן המדרגה קובעת את איכות החיים הכלכלית שלך.
- ציון גבוה פורס לך שטיח אדום בבנקים עם ריביות נמוכות במיוחד.
- ציון בינוני מייקר כל הלוואה בעשרות אלפי שקלים לאורך זמן.
- ציון נמוך פשוט יגרום לגופים הפיננסיים לסמן אותך כסיכון ולסגור בפניך את הדלת.
זה לא עניין של מזל. זו תוצאה ישירה של המשמעת הפיננסית שלך יום אחרי יום.
הגורמים המרכזיים שמשפיעים על הציון הפיננסי
הציון שאתה רואה באפליקציה לא נולד יש מאין. המערכת עוקבת אחרי ההתנהלות השוטפת שלך עם כסף, סופרת כל צעד ומחליטה אם לגלגל לך שטיח אדום או לחסום אותך בכניסה.
הבנקים לא מנחשים. הם מודדים הכל.
קודם כל, עמידה בזמנים. לקחת הלוואה או משכנתא? כל חיוב חודשי שעובר בדיוק ביום שנקבע מחזק את האמינות שלך. לעומת זאת, איחור של כמה ימים נרשם מיד ומוריד ניקוד. צמוד אליו נמצא ניצול המסגרת. אם מסגרת האשראי שלך בכרטיסים ובעובר ושב היא 20,000 ש"ח ואתה מנצל דרך קבע 18,000 ש"ח מתוכה, המערכת מסמנת אותך בסיכון גבוה, גם אם פרעת הכל בסוף החודש.
האמת, יש ארבעה מוקשים עיקריים שמפילים אנשים בלי שהם מבינים למה:
- פיגור בהחזרי הלוואות ומשכנתאות, אפילו בגלל טעות טכנית של כמה ימים.
- חניקת מסגרות האשראי ושימוש קבוע ביותר מ-75% מהתקרה המאושרת בחשבון.
- צ'ק שחזר ללא כיסוי, הוראת קבע שלא כובדה או הגבלה על החשבון.
- פתיחת חשבונות מרובים והגשת בקשות אשראי תכופות בכמה בנקים במקביל.
צ'ק חוזר או הוראת קבע שמסורבת הם סימני אזהרה חמורים שפוגעים בדירוג באופן מיידי. אותו נזק קורה כשאתה נלחץ ומתחיל לפזר בקשות להלוואה בכל גוף מימון אפשרי. כל פנייה כזו פותחת בדיקה, מייצרת שאילתת מידע רשמית ומאותתת למערכת שנקלעת למצוקה כספית.
במקום לירות לכל הכיוונים, עדיף להבין את התמונה המלאה. דירוג אשראי גבוה נבנה מהתנהלות רגועה ומדויקת לאורך זמן, אבל תקלה אחת חדה יכולה לחתוך אותו ברגע.
מדוע הדירוג קובע את תנאי ההלוואה שלכם
הבנק לא בודק כוונות טובות. הוא בודק נתונים יבשים. ברגע שאתה מגיש בקשה למימון, המערכת מושכת את הנתונים שלך ומסווגת אותך ברגע אחד: לקוח מועדף שמקבל שטיח אדום, או לקוח בעייתי שמסתכלים עליו בחשדנות.
זה עניין של אמון.
האמת, הבנקים לא באמת מפחדים מסיכון, הם פשוט מתמחרים אותו ביוקר. כשיש לך דירוג אשראי נמוך, הפקיד לא בהכרח יזרוק אותך מהסניף, אבל הוא ידרוש ריבית חונקת כדי לפצות על הסכנה שלא תחזיר את החוב. כשהציון שלך גבוה, יחסי הכוחות מתהפכים לחלוטין.
ההבדל הזה מתבטא ישירות בכיס שלך במספרים חדים:
- אישור עקרוני למשכנתה: דירוג תקין מעביר אותך שלב תוך דקות, בעוד שציון חלש עוצר עסקאות נדלן ומייצר דרישות לערבים נוספים.
- ריביות במשכנתה: פער קטן של חצי אחוז בריבית מצטבר לחיסכון של מעל 70,000 שקלים לאורך תקופת ההלוואה.
- הלוואות לרכב ולכל מטרה: לווה בטוח מקבל ריבית פריים נמוכה, בזמן שלווה בסיכון נאלץ לשלם ריביות דו-ספרתיות.
כשאתה מגיע לחתום על חוזה לדירה, האישור מהבנק הוא תנאי סף לכל מהלך. פיגור קטן בתשלום של כרטיס אשראי או חריגה ממושכת מהמסגרת משאירים כתם שמסמן אותך כלווה מסוכן.
אתה רוצה שהבנקים ירדפו אחריך. לא להפך.
איך לבדוק את דירוג האשראי שלכם בקלות
רוב האנשים נזכרים לבדוק את הנתונים שלהם רק כשהפקיד בבנק מסרב לתת להם הלוואה.
טעות גדולה.
דירוג אשראי הוא מזמן לא סוד שמור, ואתה יכול לראות בדיוק איפה אתה עומד בתוך שתי דקות. דרך פשוטה לעשות את זה היא שימוש באפליקציות ייעודיות כמו קפטן קרדיט. האפליקציה מציגה לך את הציון המספרי שלך, שיכול להגיע עד 1,000, יחד עם חלוקה פשוטה להגדרות כמו טוב מאוד, טוב או כמעט טוב. הכל מוצג בשפה יומיומית וברורה, בלי ניסוחים משפטיים מעורפלים.
מעבר לאפליקציות, החוק בישראל מעניק לך זכות לקבל פעם בשנה דוח ריכוז נתונים מלא בחינם דרך אתר מערכת נתוני אשראי של בנק ישראל. זה הדוח המקיף ביותר שקיים עליך.
כדי לוודא שהתמונה מדויקת, אלה הפעולות שאתה חייב לעשות בשטח:
- הורדת אפליקציית דירוג לצפייה מיידית בציון הנוכחי שלך.
- הזמנת דוח ריכוז נתונים חינמי מאתר בנק ישראל ובדיקת כל שורות האשראי.
- איתור כשלים כמו הלוואות שכבר סגרת אך עדיין רשומות כפתוחות.
- פתיחת פנייה מקוונת לתיקון מידע שגוי ישירות מול לשכת האשראי.
האמת, ראיתי לא מעט מקרים שבהם טעות טכנית של הבנק ריסקה למישהו את הדירוג בלי שום הצדקה. כפי שמסביר אלעד הדר, בדיקה עקבית של הנתונים הפיננסיים היא הרגל בסיסי שמונע הפתעות לא נעימות ברגעים קריטיים. גם כשמנהלים עסק, במסגרת תהליך ייעוץ עסקי לומדים מהר מאוד שהבנקים בוחנים קודם כל את ההתנהלות האישית של בעל העסק.
מצאת שגיאה בדוח? אל תחכה.
תגיש בקשה רשמית לתיקון המידע כבר באותו יום. ברגע שהרישום השגוי נמחק מהמערכת, הדירוג שלך מתקן את עצמו בהתאם.
צעדים מעשיים לשמירה על דירוג אשראי גבוה
המערכת הבנקאית בודקת אותך כל הזמן. היא לא מנחשת מי אתה, היא פשוט סופרת נתונים. כדי לקבל יחס של לקוח מועדף ולא לגרום לפקיד להתלבט אם לאשר לך מסגרת, אתה חייב להכניס לשגרה כמה הרגלים פשוטים שעובדים בשטח.
הבנקים שונאים הפתעות.
אם אתה רוצה תוצאות מהירות ויציבות, אלה הפעולות שאתה צריך לעשות כבר מהחודש הקרוב:
- חיסול פיגורים באופן מיידי: הוראת קבע שחזרה, תשלום שנשכח או הלוואה שלא ירדה בזמן פוגעים בציון שלך באופן ישיר. תסדיר כל חוב ישן ותוודא שאין חיובים שחוזרים, גם לא על סכום של עשרה שקלים.
- התאמת מסגרות האשראי להוצאות בפועל: אם המסגרת בכרטיס היא עשרים אלף שקלים ואתה מנצל מדי חודש תשעה עשר אלף, המערכת מפרשת את זה כמצוקת נזילות. תבקש להגדיל את המסגרת כך שהשימוש השוטף לא יעלה על חמישים אחוז ממנה, או שפשוט תחתוך הוצאות מיותרות.
- מעקב שבועי באפליקציה: כניסה יזומה לחשבון אחת לשבוע, בדיקת יתרות, זיהוי חיובים כפולים ובקרה על תאריכי החיוב של כל כרטיסי האשראי.
- צמצום כרטיסים מיותרים: ביטול כרטיסי מועדון שלא נמצאים בשימוש יומי, כדי לא לפזר מסגרות אשראי פתוחות שיושבות לך על הדוח.
האמת, רוב האנשים נופלים דווקא על שטויות של חוסר תשומת לב.
זה עולה ביוקר.
ניהול תקציב הדוק לא נועד לחנוק אותך, אלא לייצר ודאות מול המערכת. ברגע שאתה מתאים את ההוצאות להכנסות ולא מותח את הגבולות של המינוס, דירוג אשראי גבוה נבנה כמעט מעצמו. כשאתה שולט במספרים, הבנק הוא זה שרודף אחריך עם הצעות למימון בריבית נמוכה.
סיכום
שוק ההלוואות בישראל לא באמת מסתכל עליך בעיניים. הוא מסתכל על המספרים שלך.
דירוג אשראי הוא כרטיס הביקור הכלכלי שלך מול המערכת הבנקאית. תחשוב על זה כמו על תעודת זהות פיננסית. כשאתה נכנס לסניף לבקש משכנתא או מימון לרכב, הפקיד לא בודק כמה אתה נחמד. הוא פותח את המערכת, מקבל ציון מדויק, ועל פיו מחליט אם לפרוס לך שטיח אדום או לסגור את הדלת.
המספר הזה קובע את כללי המשחק.
רוב האנשים נזכרים לבדוק את הנתונים רק כשהבנק מסרב לבקשה שלהם. מי שמבין את המנגנון דואג לציון שלו הרבה קודם.
ההבדל בין ציון נמוך לציון גבוה מיתרגם ישירות לכסף שנשאר אצלך בכיס:
- לא לקבל סירוב פוגעני ברגע שהכי צריכים מימון.
- לא לשלם ריביות רצחניות רק כי המערכת מתמחרת אותך כסיכון גבוה.
- כן להחזיק בכוח מיקוח אמיתי מול כמה בנקים במקביל.
- כן לחסוך עשרות אלפי שקלים בהחזרי משכנתא ועלויות אשראי.
האמת, אין כאן שום קסמים או קיצורי דרך. הציון שלך לא מזנק לשיא בגלל טריק מהיר ברשת, והוא גם לא נהרס בגלל טעות אחת קטנה שתוקנה מיד. מדובר בהרגלים יומיומיים פשוטים. התמדה, תשלום חשבונות בזמן, סגירת הלוואות בלי פיגורים והימנעות מחריגה ממסגרות החשבון מייצרות יציבות מוכחת. התנהלות מחושבת כזו בונה שקט כלכלי לעתיד.
אם אתה מחפש אשראי זול בתנאים מצוינים, אל תחכה לרגע שבו תצטרך הלוואה דחופה. תתחיל לעקוב אחרי הנתונים כבר עכשיו, תנהל את ההתחייבויות שלך בקפידה, ותוודא שהדלתות בבנק תמיד יישארו פתוחות בפניך.
שאלות נפוצות
מה זה בעצם דירוג אשראי
אילו גורמים משפיעים על הציון שלי
האם אפשר לשפר דירוג אשראי נמוך
איך הדירוג משפיע על הריבית בהלוואה
עוד באותו נושא שיכול לעניין אתכם