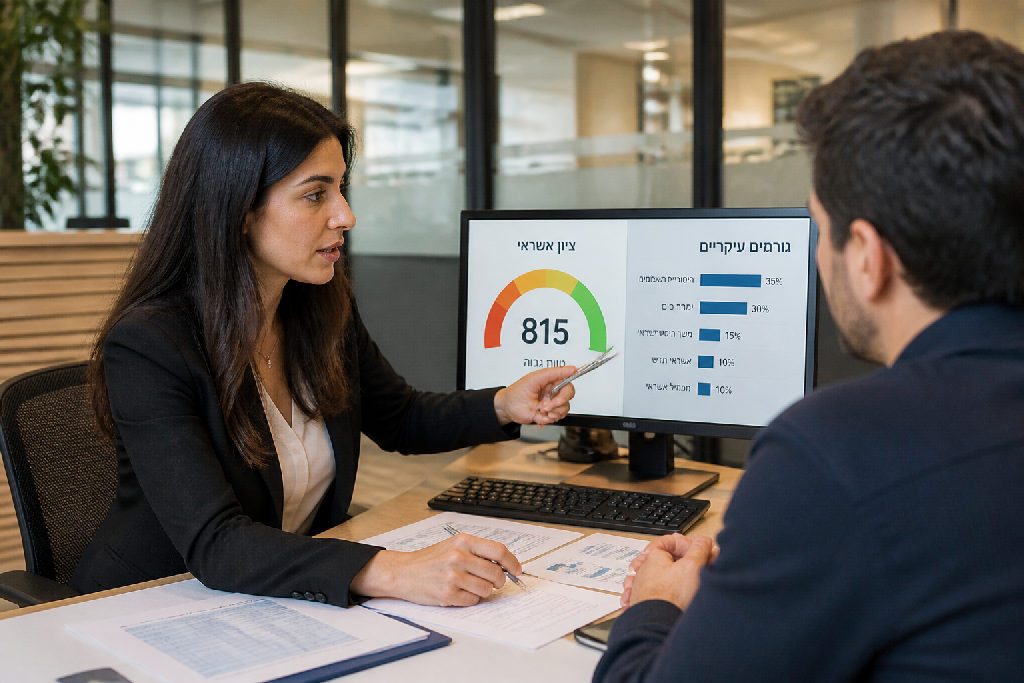
הרשת הישראלית מוצפת בעצות של "מומחים" שמבטיחים לתקן לך את הנתונים תוך לילה. אבל דירוג אשראי אמיתי? זה משהו אחר לגמרי. במקום קומבינות ומחיקות מסוכנות שרק יסגרו לך דלתות, כאן המציאות בשטח מדברת במספרים ברורים.
האמת מאחורי עולם נתוני האשראי בישראל
ברשת רצות אינסוף עצות אחיתופל. אנשים בטוחים שאפשר "לעבוד על המערכת", למחוק רישומי עבר בלחיצת כפתור או להסתיר מינוס מתמשך, ואז לצעוד לבנק ולקבל ריבית של לקוח מועדף.
זה פשוט לא עובד ככה.
חתם אשראי מריח קומבינות מקילומטר. מי שמנסה למחוק נתונים מגלה מהר מאוד שהציון שלו צונח לאפס, ובמצב כזה אף גוף פיננסי לא ירצה לדבר איתו. מחיקה לא פותרת בעיות, היא רק צועקת שיש לך משהו רע להסתיר.
כשאתה מגיע לבקש משכנתא או הלוואה לפיתוח העסק, הציון שלך קובע הכל. טעות בסיסית בקריאת הדוח גורמת לצעדים פזיזים, לסירובים יקרים ולריביות מנופחות שיעלו לך עשרות אלפי שקלים לאורך השנים. האמת, המערכת שנבנתה כאן מתוחכמת בהרבה ממה שמספרים בקבוצות שונות ברשת.
כדי לפעול נכון מול הגופים הפיננסיים, צריך להבין איך המערכת שופטת אותך באמת:
- לא קומבינות של מחיקת היסטוריה שמשאירות אותך בלי ציון ובלי אמון מצד המערכת.
- כן עמידה עקבית בהתחייבויות שמוכיחה חוסן כלכלי אמיתי לאורך חודשים ושנים.
- לא פאניקה מניצול נקודתי של מסגרת כשיש לך נכסים וחסכונות שמגבים את הפעילות.
- כן התנהלות מחושבת שמראה לבנקאי שאתה שולט בכסף שלך ולא נחנק ממנו.
רוב האנשים נזכרים לבדוק את הנתונים רק כשהפקיד בבנק מסרב לבקשה.
אתה חייב להקדים אותו. הבנה מדויקת של דירוג אשראי עוד לפני הגשת הטפסים מונעת טעויות הרסניות, וחוסכת לך כסף אמיתי בכל חודש מחדש.
המיתוס על מחיקת נתונים ודירוג מושלם
ברשת רצות לא מעט הבטחות קסם. חברות שמבטיחות למחוק את הנתונים השליליים, לאפס את המערכת ולסדר לך ציון 1,000 עגול ונוצץ. זה נשמע מפתה, במיוחד כשיש כתמים מהעבר שאתה רק רוצה להעלים מהעין של הבנקאים.
זה פשוט לא עובד ככה.
ברגע שאתה פונה ומבקש מחיקת רישום ממאגר נתוני האשראי, המערכת לא מעניקה לך פרס על דף חלק. דירוג אשראי נשען כולו על היסטוריה, הרגלי החזר ועקביות פיננסית לאורך שנים. כשאין נתונים, אין שום דרך להעריך אותך.
- לא מקבלים ציון 1,000, אלא ציון אפס מוחלט שמופיע במערכת הבנקאית.
- לא מייצרים התחלה חדשה, אלא חושפים תיק ריק לחלוטין שמדליק נורות אזהרה.
- כן חוסמים כל גישה לאשראי, כי אף גוף מוסדי לא מאשר הלוואה לעיוור.
האמת, חתמי אשראי בבנקים מריחים מחיקות כאלה מקילומטר. שום אדם בוגר שמנהל חשבון בישראל לא מסתובב בלי היסטוריה בנקאית כלשהי. כשהחתם פותח את התיק ורואה אפס נתונים, הוא מבין מיד מה עשית. המסקנה שלו פשוטה ומהירה: אם בחרת למחוק, כנראה שהיה לך מה להסתיר.
אי אפשר לעבוד על המערכת.
התוצאה של מהלך כזה היא כמעט תמיד סירוב אוטומטי. במקום לקבל אשראי בתנאים מועדפים, הדלת נטרקת בפניך עוד לפני שהתחלת לדבר.
דירוג אלף כמדד אמיתי לחסינות פיננסית
יש מיתוס עקשן שטוען שהציון המרבי הוא רק מספר על הנייר. אנשים מחפשים קיצורי דרך ובטוחים שאפשר למחוק נתונים, לייצר מצג שווא ולהגיע לפסגה ברגע. המציאות שונה לגמרי.
דירוג אשראי של 1,000 נקודות משקף דבר אחד פשוט: יציבות ברזל. חתם בנקאי שפותח את הדוח שלך רואה היסטוריה נקייה שבה שום תשלום לא חזר, שום מסגרת לא נפרצה, וההתנהלות מול כל גוף פיננסי היתה מדויקת עד השקל האחרון.
- לא טריק של מחיקת מידע שמשאיר אותך עם ציון אפס חשוד.
- לא צירוף מקרים או מזל רגעי בחשבון העובר ושב.
- כן הוכחה חותכת ליכולת החזר אמיתית.
- כן משמעת פיננסית עקבית לאורך שנים.
האמת, גופים מממנים לא מחפשים סיפורים יפים, הם מחפשים אפס סיכון.
כשאתה מגיע לשולחן המשא ומתן עם ציון מושלם, יחסי הכוחות משתנים מיד. אתה כבר לא מבקש טובה מהפקיד, אלא מנהל שיחה בתנאים שלך. הבנק מתחרה עליך מול בנקים אחרים, ובדיוק בגלל זה הוא מוכן לחתוך במרווחי הריבית, לוותר על עמלות מסוימות ולאשר הלוואות מורכבות בלי לדרוש ערבים.
עבור הבנק, אתה הלקוח האידיאלי.
הכוח הזה מורגש ישירות בכיס. הבדל של חצי אחוז בריבית המשכנתא או במסגרת האשראי שווה עשרות אלפי שקלים לאורך הזמן, והכל מתחיל מזה שהמערכת מזהה אותך כלווה הבטוח ביותר שיש.
השפעת ניצול מסגרת העובר ושב על הציון
המון בעלי עסקים בטוחים שחריגה קטנה בעובר ושב תרסק להם את הציון מיד.
זה פשוט לא נכון.
המערכת שמחשבת דירוג אשראי מתוחכמת בהרבה ממה שנדמה לך. רוב האנשים בטוחים שכל כניסה למינוס נחשבת לאסון פיננסי, אבל המודל בוחן תמונה רחבה. יש הבדל תהומי בין מצב שבו הגעת לקצה המסגרת למשך שבוע, לבין מינוס כרוני שמעמיק מחודש לחודש ומעיד על קריסה תקציבית. המודל הבנקאי בודק תמיד את אחוז הניצול ביחס ישיר להכנסות השוטפות שלך ולהיקף התנועות החודשי.
לדברי אלעד הדר, חתמים ומערכות חיתום בוחנים יכולת החזר כוללת ולא אירוע נקודתי. אם למשל יש לך מסגרת של 5,000 שקלים וחרגת ממנה בגלל הוצאה חד פעמית, אבל בחשבון עוברות משכורות יפות ויש לך חסכונות בצד, המערכת תתייחס לזה כאל פרט שולי לחלוטין.
ההשפעה על הציון תהיה אפסית.
המיתוס הזה הופך בעייתי במיוחד כשמסתכלים על ציונים בטווח של 800 ואפילו 900 נקודות. יש מי שמפיץ שמועות שציון מצוין כזה יכול להיחתך רק בגלל ניצול של 102 אחוזים מהמסגרת. האמת, כדי שציון כזה ייפגע בצורה חדה, צריך להראות מצוקה תזרימית עקבית, שבה ההכנסות לא מכסות את הפעילות לאורך זמן.
בכל תהליך של ליווי וייעוץ עסקי לומדים לנהל את המסגרות האלה בצורה נכונה מול הבנקים, במקום לפעול מתוך פחד משמועות:
- לא להילחץ מניצול רגעי של המסגרת
התמונה הכוללת של נכסים מול התחייבויות
אנשים רבים בטוחים שכל חריגה קטנה בעובר ושב שורפת אותם מול המערכת. הם רואים ירידה נקודתית ונכנסים ללחץ.
זה פשוט לא עובד ככה.
דירוג אשראי ומערכות החיתום בבנקים לא פועלים בתוך ואקום. אם ניצלת 102% ממסגרת האשראי בחודש צפוף, זה עדיין לא מגדיר אותך כלווה בעייתי. כשיש מול החריגה הזו חסכונות של 500,000 שקלים ונכסים בשווי מיליונים, המשקל של אותם כמה אלפי שקלים הופך לשולי לחלוטין. המערכת מתוכננת לשקלל את כל הנתונים יחד ולזהות חוסן כלכלי אמיתי ולא רק תנודות רגעיות.
חתם אשראי מנוסה רואה את כל התמונה תוך שניות.
במקום להיבהל מכל תנודה קטנה, המערכת הפיננסית בודקת את כושר ההחזר הכולל שלך דרך כמה פעולות ברורות בשטח:
- שקלול הכנסות שוטפות מול סך ההתחייבויות וההלוואות הפתוחות.
- מיפוי נזילות מיידית בפיקדונות, בתוכניות חיסכון ובתיקי השקעות.
- הערכת שווי נכסים קבועים שיכולים לשמש כגב כלכלי או בטוחה.
- ניתוח עקביות התשלומים לאורך שנים ארוכות ולא לפי אירוע בודד.
האמת, גוף פיננסי שמכבד את עצמו מחפש יכולת החזר כוללת, לא שלמות מלאכותית.
התמונה המלאה מנצחת תמיד.
ברגע שנכסים ופיקדונות מעניקים לך יציבות מוכחת, חריגה שולית של כמה אלפי שקלים לא תמנע ממך לקבל תנאים מצוינים. שקלול הנתונים נועד להפריד בין התנהלות רשלנית לבין פעילות שוטפת של אדם עם גב כלכלי חזק.
מדוע אי אפשר להערים על מודל הדירוג
הרשת מלאה בטיפים איך לרמות את המערכת. אנשים בטוחים שמצאו פרצה, שלחצו על הכפתור הנכון ושהבנק יבלע את הפיתיון. המציאות שונה לגמרי. אי אפשר לעבוד על מודל שנבנה תחת פיקוח הדוק של בנק ישראל.
האלגוריתם שקובע את הציון שלך לא בודק רק מספר בודד. הוא מנתח תמונה רחבה: עמידה בהתחייבויות, יחס ניצול מסגרות, היסטוריית תשלומים והתנהלות שוטפת בחשבון. מי שחושב שמחיקת נתוני BDI תסדר לו ציון מושלם, מגלה מהר מאוד את ההפך הגמור. BDI מחוק לא מייצר דירוג 1,000. הוא פשוט מציג אפס עגול, וחתמי אשראי מריחים את זה מקילומטר. ברגע שרואים דף ריק כזה, אף גוף פיננסי לא מעוניין לפתוח את הדלת.
חתם מנוסה מבין מיד מה עומד מולו.
האמת, המערכת הזו הרבה יותר חכמה ממה שמנסים למכור לך ברשתות. מודל של דירוג אשראי בנוי על שקלול יחסי של כמה גורמים מרכזיים שפועלים יחד:
- בדיקת יחס ניצול המסגרת מול גובה ההכנסות החודשי שלך בפועל
- הצלבת חריגות נקודתיות מול היקף החסכונות והנכסים שצברת
- מעקב עקבי אחרי דפוסי פירעון של הלוואות לאורך שנים
- זיהוי מהיר של התנהגות פיננסית חריגה או ניסיונות טשטוש מידע
רוב האנשים מחפשים קיצורי דרך. המערכת מחפשת יציבות אמיתית.
אם יש לך מסגרת קטנה שנוצלה עד תום אבל לצידה נכסים בשווי מיליונים, האלגוריתם יודע לתת לזה משקל שולי. הוא לא נופל בפאניקה מכל שקל, ובאותה נשימה הוא לא מעניק חסינות למי שמנסה לייצר מצג שווא. בסביבה הזו, אמינות לא בונים בתחבולות אלא בהתנהלות נכונה בשטח.
סיכום ודגשים להתנהלות נכונה מול המערכת הבנקאית
אי אפשר לעבוד על המערכת. כל הניסיונות למחוק רישומים כדי לייצר מצג שווא רק שורפים אותך מול החתמים. חתם בנקאי מריח מחיקות מקילומטר. ברגע שהוא רואה אפס נתונים במקום היסטוריה פיננסית אמיתית, הוא סוגר את הדלת ומסרב להמשיך בשיחה.
האמת, המערכת הבנקאית לא מחפשת קוסמים. היא מחפשת שקיפות ועקביות.
דירוג אשראי חזק לא קונים בטריקים. בונים אותו בהתמדה.
המדדים שקבעו אנשי המקצוע בישראל משקפים חוסן פיננסי בצורה מדויקת למדי. אם אתה רוצה שהבנקים יתחרו עליך ויציעו לך את הריביות הטובות ביותר, תתמקד בפעולות יומיומיות פשוטות בשטח:
- התאמת מסגרת העובר ושב להוצאות ומניעת ניצול מלא של המסגרת לאורך זמן.
- עמידה מוקפדת בכל מועדי הפירעון של הלוואות, צ'קים וכרטיסי אשראי.
- שמירה על ותק בחשבון פעיל במקום פתיחה וסגירה תכופה של חשבונות חדשים.
- יצירת חסכונות שוטפים שמעידים על נכסים וחוסן מול שינויים בהכנסה.
רוב האנשים נזכרים לבדוק את הנתונים שלהם רק כשהם רצים לקבל משכנתה. מי שמתנהל נכון מכין את הקרקע שנה מראש.
אם אתה מחפש פתרונות קסם שיעלימו את העבר בלחיצת כפתור, יש המון הבטחות ריקות ברשת. אם אתה מחפש יציבות פיננסית ותנאי מימון מעולים, התנהלות שקופה ואחראית לאורך זמן זה בדיוק מה שאתה צריך.
שאלות נפוצות
האם מחיקת נתוני אשראי מאפסת את הדירוג לציון אלף?
מחיקת נתוני אשראי אינה מעניקה ציון מושלם. בפועל, מחיקה מובילה להיעדר היסטוריה וציון אפס, מה שמעלה חשד כבד בקרב חתמי אשראי ועלול להוביל לסירוב מיידי לבקשת הלוואה.מה באמת משמעותו של דירוג אשראי אלף?
ציון אלף משקף היסטוריית תשלומים ללא רבב ועמידה מלאה בהתחייבויות לאורך זמן. מדובר במדד מובהק של יציבות פיננסית גבוהה שמעיד על סיכון נמוך מאוד עבור הגופים המממנים.איך ניצול מסגרת העובר ושב משפיע על ציון האשראי?
הדירוג מושפע משיעור ניצול המסגרת ביחס להכנסות ולעושר הכללי של הלקוח. כאשר קיימים נכסים, חסכונות משמעותיים והכנסה יציבה, חריגה נקודתית מקבלת משקל שולי ולא פוגעת באופן דרמטי בציון.האם ניתן לעבוד על מערכת דירוג האשראי?
האלגוריתם של מאגר נתוני האשראי שוקל מאות פרמטרים, לרבות עמידה בהחזרים, מוסר תשלומים ומאזן נכסים. הוא בנוי כך שלא ניתן לתמרן אותו בקלות והוא משקף נאמנה את הסיכון האמיתי של הלווה.עוד באותו נושא שיכול לעניין אתכם