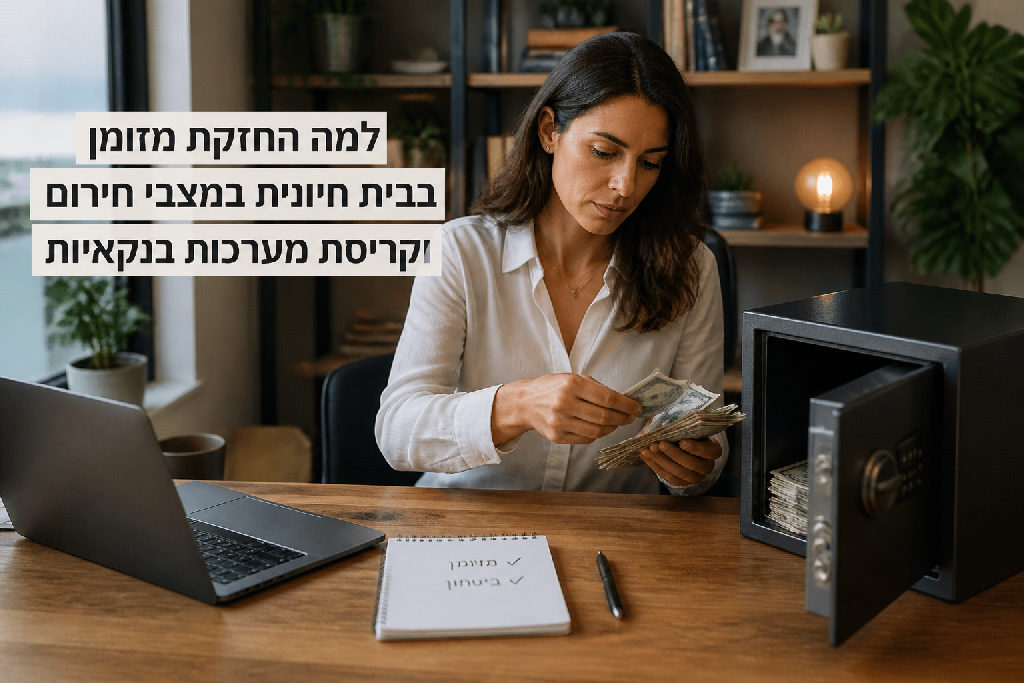
המערכת הפיננסית בישראל בטוחה שהעולם הדיגיטלי פתר לנו כל בעיה אפשרית. אבל כשבנק קורס והמסכים כבים, החזקת מזומן בבית מתגלה כמשהו אחר לגמרי. במקום לעמוד חסר אונים מול כספומט מושבת בלי יכולת לקנות אוכל למשפחה, הכסף שלך נשאר אצלך בידיים.
התלות המוחלטת במערכות בנקאיות דיגיטליות
הכסף שלך לא יושב בכספת. הוא שורת קוד על שרת.
כשאתה פותח את האפליקציה של הבנק ורואה יתרה מסודרת, נוצרת תחושת ביטחון מוחלטת. אתה מצמיד את הטלפון לקופה, שולח תשלומים באפליקציות, ובטוח שהעושר שלך נזיל לגמרי. זו אשליה נוחה. ברגע שיש נפילת תקשורת ארצית, מתקפת סייבר משתקת או קריסה בנקאית פתאומית, המספרים שמופיעים על המסך הופכים לנתון תאורטי בלבד.
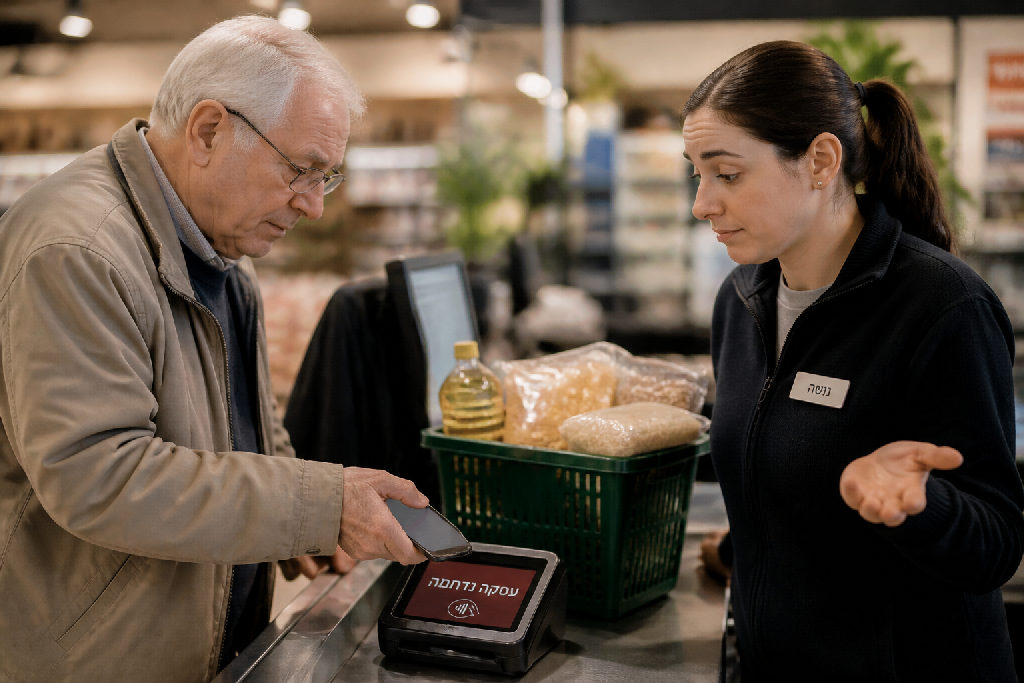
תחשוב מה קורה כשהמערכת נופלת. ראינו כבר מקרים בעולם שבהם מוסד בנקאי קרס והותיר 50% מתושבי המדינה מנותקים לחלוטין מכל גישה לכסף שלהם. כספומטים מחשיכים. עסקאות אשראי נדחות ברגע. האפליקציה מציגה שגיאת שרת כללית, ואתה עומד מול מדפי הסופרמרקט עם עגלה מלאה במזון למשפחה בלי שום דרך לשלם עליה.
פתאום אין לך כלום.
האמת, אנחנו מפתחים עיוורון דיגיטלי מסוכן שמתעלם מחולשת התשתיות. כשתקשורת המחשבים מושבתת לשבוע ימים בגלל אירוע חירום ביטחוני, המציאות ברחוב משתנה במהירות. כאן בדיוק נכנס העניין של החזקת מזומן בבית ככלי הגנה בסיסי:
- לא תלות ברשתות סלולר ובשרתים של חברות כרטיסי האשראי.
- כן יכולת לקנות אוכל, מים ודלק כשהמסופים נכבים.
- לא המתנה מורטת עצבים לחילוץ ממשלתי או לתיקון תקלות תקשורת.
- כן ביטחון מיידי ושליטה מלאה בכוח הקנייה שלך בכל רגע.
מה קורה כשהבנק קורס לקחים מהעולם
אנשים בטוחים שהכסף שלהם בבנק בטוח לחלוטין. עד שבוקר אחד המערכת פשוט נסגרת.
המקרה של פרגוואי מראה בדיוק איך זה נראה במציאות. בנק מרכזי אחד קרס שם, וברגע אחד כ-60% מהאוכלוסייה הבוגרת גילתה שאין לה שום גישה לחסכונות שלה. בערך חצי מאזרחי המדינה נשארו תלויים באוויר, בלי שום יכולת לקנות מצרכים בסיסיים למשפחה.
סניפים נעולים. כספומטים כבויים. אפליקציות שלא עולות.
זה בדיוק ההבדל בין כסף שרשום בחשבון לבין כסף שנמצא פיזית ביד.
האמת, ברגע שהמערכת מושבתת, המספר שמופיע לך על המסך בטלפון שווה אפס עגול. אתה לא יכול לשלם איתו בקופה במכולת, אי אפשר לתדלק איתו את הרכב, ואי אפשר לקנות תרופות. במצב כזה, או בתרחיש של מתקפת סייבר שמשתקת את התקשורת במדינה לכמה ימים, החזקת מזומן בבית היא כבר לא עניין של העדפה. היא רשת ביטחון בסיסית להישרדות יומיומית.
- לא הבטחות של פקידים שאין להם כרגע איך לעזור לך.
- לא מספרים דיגיטליים שנעולים מאחורי שרת שנפל.
- כן אוכל במקרר כשהמסופים של האשראי מפסיקים להגיב.
- כן עצמאות מלאה כשכולם מסביב נכנסים לפאניקה.
בזמן משבר אין לך זמן לחכות שמישהו יפתח את הסניף מחדש. מי שמחזיק שטרות ממשיך לתפקד, ומי שהסתמך רק על הבנק נשאר חסר אונים מול דלתות ברזל סגורות.
איומי סייבר והשבתת רשתות התשלום
תאר לעצמך בוקר שבו כרטיס האשראי שלך פשוט לא עובר בקופה. המוכרת מנסה שוב, מגהצת, בודקת באפליקציה, ושום דבר לא קורה. מסך שגיאה. אתה פותח את הטלפון כדי לראות מה קורה בחשבון, אבל גם האתר של הבנק לא נטען. מתקפת סייבר רחבה על חוות שרתים ומערכות סליקה ארציות יכולה לנתק את כל המשק בתוך דקות בודדות.
בלי רשת פעילה, אין כסף דיגיטלי.
אשראי? מושבת. אפליקציות תשלום? לא מגיבות. כספומט שכונתי? מסך שחור.
האמת, כולנו רגילים לחשוב שתקלות כאלה נפתרות תוך חצי שעה עם טכנאי תורן, אבל תרחיש של מתקפה משמעותית יכול להשבית את התקשורת הבנקאית למשך שבוע ימים שלם. בשבוע כזה אף אחד לא מחכה בנימוס. תחנות דלק נסגרות, רשתות מזון לא יכולות למכור סחורה בהקפה, ובתי מרקחת דורשים תשלום במקום. כשמיליוני אזרחים מגלים שאין להם שום גישה למקורות הכספיים שלהם, הדרך לכאוס חברתי ולאנרכיה מוחלטת ברחובות קצרה במיוחד.
רוב האנשים בונים על זה שהמערכת תסתדר מעצמה ברגע האמת. המציאות מראה שבשעת חירום, כל אזרח עומד לבד מול מדף ריק.
במצב שבו התקשורת מנותקת לחלוטין, החזקת מזומן בבית הופכת משיקול כלכלי תיאורטי לרשת ביטחון בסיסית. שטרות בכיס הם אמצעי התשלום היחיד שמאפשר לך להמשיך לתפקד, להשיג מזון ותרופות למשפחה שלך, ולשמור על שליטה גם כשהשרתים הממשלתיים והבנקאיים מושבתים לחלוטין.
היתרונות המרכזיים של החזקת מזומן לשעת חירום
הבנקים לא חסינים.
כשמערכת פיננסית קורסת או כשמתקפת סייבר משביתה את השרתים, המספרים על המסך באפליקציה פשוט נעלמים. במצב כזה, היכולת שלך לרכוש מוצרי יסוד כמו לחם, מים ותרופות דחופות למשפחה נשענת על שטרות פיזיים בלבד. רוב האנשים סומכים בעיניים עצומות על כרטיס הפלסטיק. מי שמבין את המציאות, מחזיק כסף נזיל ביד.
בלי אינטרנט, אין דיגיטל.
האמת, החזקת מזומן בבית מעניקה עצמאות כלכלית מוחלטת שלא תלויה בחיבור לרשת או באספקת חשמל סדירה. כשהקופות הממוחשבות מושבתות והכספומט הקרוב מנותק, בעל המכולת ימכור מצרכים רק למי שיכול להניח שטרות ישירות על הדלפק. זה ההבדל בין חוסר אונים מוחלט לבין רציפות תפקודית שקטה.
- קניית מזון יבש ותרופות חיוניות כשהמסופים נופלים
- תדלוק הרכב בתחנות שפועלות ידנית על גנרטור חירום
- שמירה על יכולת תשלום מיידית מול ספקים ונותני שירות
- הורדת מפלס החרדה המשפחתי ברגעים של חוסר ודאות ביטחונית
העיקרון הזה תקף לחיים האישיים בדיוק כפי שהוא עובד בשוק הכללי. כפי שמסביר אלעד הדר, חוסר גישה לכסף נזיל בזמן משבר פתאומי עלול לשתק אדם או ארגון בתוך יממה אחת. במסגרת תהליכי ייעוץ לבעלי עסקים, ההיערכות לתרחישי קיצון מחייבת הבנה שכסף שאי אפשר להוציא פיזית ברגע האמת פשוט לא קיים לרשותך. השקט הנפשי שמספקת ערימת שטרות נגישה במגירה שווה הרבה יותר מעוד הבטחה של פקיד בנק.
הניסיונות להגביל שימוש במזומן מול חופש הבחירה
שנים שמסבירים לנו שהמזומן שייך לעבר ושכל החיים צריכים להתנהל דרך מסכים, אפליקציות וכרטיסים. המדינה מצידה מקדמת יוזמות וחוקים שמטרתם להקטין את מחזור השטרות, בעיקר מתוך רצון להילחם בהון השחור ולסגור פרצות מס. המטרה הזו מובנת.
אבל יש פה מלכוד.
ניסו כבר לקדם בעבר הגבלות קיצוניות, כולל איסור על החזקת מזומן בבית מעל רף של 200,000 שקלים. על הנייר, הרגולטור בטוח שכך תופסים עבריינים. בפועל, חקיקה כזו לוקחת מאזרחים נורמטיביים את תעודת הביטוח היחידה שלהם למקרה של קטסטרופה כלכלית או טכנולוגית. כשבנק קורס או כשמתרחשת מתקפת סייבר משתקת שמשביתה את קווי התקשורת לשבוע, הארנק הדיגיטלי לא עוזר לאף אחד.
האמת, ברגע שאין תקשורת, שורת המספרים בחשבון שווה לאפס.
- לא תוכל לגהץ כרטיס אשראי כדי לקנות אוכל ותרופות.
- לא תמצא כספומט אחד שמגיב או מחלק שטרות.
- כן תוכל להמשיך לתפקד אם שמרת כסף פיזי במגירה.
האיזון שבין פיקוח ממשלתי לבין חופש הפרט הופר כאן לחלוטין. רגולציה לא יכולה לבוא על חשבון ההישרדות הבסיסית שלך. המאבק בפשיעה חשוב, אבל חופש הבחירה להחזיק כסף נזיל לשעת חירום הוא צורך קיומי שאסור לאף אחד לשלול ממך.
כמה כסף מזומן כדאי להחזיק ואיך להיערך נכון
האמת, אף אחד לא מציע לך להפוך את חדר השינה לכספת של סניף בנק. הקיצוניות הזו, שבה אנשים צוברים מאות אלפי שקלים מתחת לבלטות, היא מתכון לחרדות ולסיכוני גניבה. מצד שני, להישען במאה אחוז על כרטיס פלסטיק ואפליקציה במסך? זו נאיביות מסוכנת.
במצב חירום אמיתי, מה שקובע זה כוח קנייה מיידי ביד.
החזקת מזומן בבית צריכה להתבסס על תחשיב קר וברור: כמה כסף המשפחה שלך חייבת כדי לקנות מזון, מים, דלק ותרופות למשך שבוע עד שבועיים. לא מעבר לזה. תחשב את סל הקניות הבסיסי, שים בצד סכום מוגדר לנסיעות חירום, ותגיע בדרך כלל לכמה אלפי שקלים בודדים. זה כל הסיפור.
- חישוב תקציב מחיה הכרחי של מוצרי יסוד לתקופה של שבעה עד 14 ימים.
- פריטה לשטרות קטנים ובינוניים של 50 ו-100 שקלים, כי אף סוחר לא יחזיר לך עודף משטר של 200 בזמן משבר.
- אחסון השטרות בקופסה אטומה למים ולחות, כדי למנוע בלאי פיזי של הנייר.
- התקנת כספת ביתית קטנה ומעוגנת לקיר פנימי מוסתר, רחוק מחדרי שינה או ארונות בגדים צפויים.
- שמירה על יחס נכון: החלק המכריע של החסכונות שלך נשאר במערכת הפיננסית, בזמן שרשת הביטחון הפיזית יושבת מוכנה לשליפה.
רוב האנשים מגלים שאין להם כסף זמין בדיוק ברגע שהמסופים כבים. אתה לעומת זאת מחזיק גיבוי שקט, סגור במקום בטוח, וממשיך לתפקד כרגיל גם כשהרשת נופלת.
סיכום
אנשים מתייחסים לשטרות כאל שריד היסטורי. הם טועים.
האמת, מדובר בכלי בסיסי של ניהול סיכונים אישי. ברגע שמערכת בנקאית ננעלת, סובלת ממתקפת סייבר משתקת או פשוט קורסת, כל המספרים היפים באפליקציה שלך שווים אפס. פתאום אין מסופי אשראי, אין כספומטים פעילים ואין שום דרך להעביר כסף דיגיטלי. בלי כסף פיזי ביד אי אפשר לקנות כיכר לחם, למלא דלק ברכב או להשיג תרופות דחופות למשפחה. מוכנות למשבר מתחילה ביכולת הפשוטה להמשיך לתפקד כשהתשתיות קורסות.
ביטחון כלכלי אמיתי דורש עצמאות.
- לא תלות עיוורת באפליקציות ובשרתים של הבנק.
- כן שליטה ישירה במשאבים להישרדות יומיומית.
- לא אגירת מיליונים בתוך קירות מתוך פרנויה.
- כן רזרבה חכמה שתאפשר לך ולמשפחה שלך לשרוד שבוע שלם של נתק.
החזקת מזומן בבית היא לא גחמה ולא פריבילגיה. זו פוליסת ביטוח פיזית. כשאתה מחזיק כסף נזיל מחוץ למערכת המוסדית, אתה מגן על עצמך מאירועי קיצון שמשתקים מדינה שלמה בבת אחת. זה ההבדל המוחלט בין מי שעומד חסר אונים מול קופה מושבתת ומתחנן לעזרה, לבין מי שממשיך לנהל את החיים שלו בלי טובות מאף פקיד.
אם אתה מחפש להאמין שהמערכת תמיד תעבוד בשבילך בלי תקלות – שיהיה בהצלחה. אם אתה מחפש שקט נפשי וביטחון שלא תלוי בכבל רשת – שמירת מזומן נגיש זה בדיוק מה שאתה צריך.
שאלות נפוצות
מדוע חשוב להחזיק מזומן פיזי בבית
איך מתקפת סייבר על המערכת הבנקאית משפיעה על האזרחים
כמה מזומן מומלץ לשמור למקרי חירום
האם החוק בישראל אוסר על החזקת מזומן בבית
עוד באותו נושא שיכול לעניין אתכם