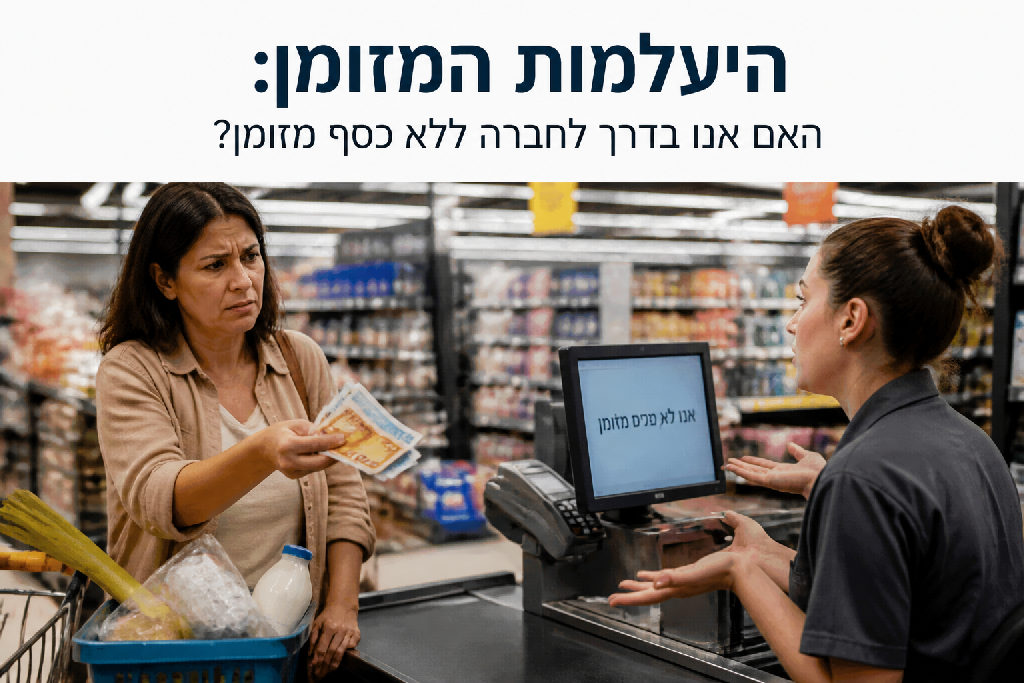
שוק הקמעונאות בישראל מתיימר להיות בחזית הטכנולוגית, עם אפליקציות וארנקים דיגיטליים בכל פינה. אבל סיטואציה כמו אתמול ב-AM:PM? זו מכה קשה לצרכן, ולכלכלת כיס. כאן לא מדובר בעוד דיון תיאורטי, אלא בהשלכות הישירות של היעלמות המזומן מחיי היומיום שלנו.
מזומן נעלם: התופעה והשלכותיה על חיי היומיום
שוק העסקים בישראל כבר לא מתנהל כמו פעם. סיטואציה כמו זו שבה הולכים לקנות משהו פשוט, רק כדי לגלות שלקופאית אין עודף, הופכת נפוצה מדי. זה קורה בקיוסק קטן בשכונה וזה קורה גם ברשתות גדולות כמו AM:PM, שם חוויה כזו יכולה להשאיר לקוח בלי המוצר שרצה. אתה פשוט עומד מול הקופה, ואין לך ברירה אלא לוותר.
ההשפעה המיידית ברורה. קנייה מתבטלת. צרכנים נאלצים לחפש אלטרנטיבות או לוותר לחלוטין על מה שתכננו לרכוש. זה לא רק עניין של נוחות, זו פגיעה ישירה בשגרת הקניות ובחופש הבחירה.
הנה מה שזה אומר בפועל:
- לא קנית את השתייה שרצית.
- כן נאלצת ללכת לחנות אחרת.
- לא נכנס המזומן לקופה.
- כן יצר תסכול אצל הלקוח.
המעבר לחברה ללא מזומן הוא מגמה עולמית, ונראה שהוא בלתי נמנע. אט אט, בצורה הדרגתית, כמות המזומן במחזור יורדת. "אם אנחנו רוצים או לא, מעלימים את המזומן מאיתנו," אומרים רבים. זה משנה את כללי המשחק עבור הבנקים וחברות האשראי, שמרוויחים מכל עסקה אלקטרונית.
מניסיוני, היעלמות המזומן משנה את כלכלת היומיום שלנו מקצה לקצה. היא מכריחה עסקים וצרכנים להסתגל. השאלה היא לא אם נגיע לשם, אלא מתי ואיך נתמודד עם ההשלכות. זה תהליך שבו יש מרוויחים ומפסידים, ואנחנו, הצרכנים, נצטרך למצוא את הדרך להתנהל בתוכו.
השורה התחתונה: אם אתה מחפש עולם של קניות חופשיות ממגבלות, תצטרך להתרגל לארנק דיגיטלי. העולם מתקדם.
האינטרסים שמאחורי דחיקת המזומן מהשוק
השוק הישראלי עובר טרנספורמציה. מה שפעם היה מובן מאליו, תשלום במזומן בכל עסק, הופך יותר ויותר לחריג. הסיפור על AM:PM הוא רק דוגמה קטנה לתופעה רחבה בהרבה. זו לא מקריות, זו מגמה מתוכננת היטב.
מדוע הבנקים וחברות האשראי כל כך להוטים לראות את הכסף הפיזי נעלם? התשובה פשוטה: רווח. כל פעולת אשראי או העברה דיגיטלית מייצרת עמלה. גם אם היא קטנה, בסכומים אדירים של עסקאות יומיומיות, מדובר במיליארדים. אני אומר לך, זה לא בגלל יעילות, זה בגלל שורה תחתונה שמנה.
העלויות התפעוליות של כסף מזומן, אגב, הן נטל לא רק על הבנקים, אלא גם על עסקים קטנים וגדולים. טיפול במזומן דורש:
- כן אבטחה והובלה.
- כן ספירה ורישום.
- כן ביטוח מפני גניבה או אובדן.
- לא יעילות וקלות תשלום.
כל אלה מצריכים משאבי אנוש ועלויות לוגיסטיות, שמתגלגלות בסוף גם אלינו.
השאלה הגדולה באמת היא למי משרתת היעלמות המזומן הזו. האם זה לטובת האזרח הקטן? רוב הסיכויים שלא. במקום ששילמת 50 שקלים על שתייה ולא הייתה לך בעיה, פתאום לא עשית קנייה כי לא היה עודף. הפסד שלך, רווח למי שמקבל את העמלה.
"היעלמות המזומן" משנה את כללי המשחק. היא מעבירה כוח רב לידיים של גופים פיננסיים, ומשאירה אותנו, הצרכנים, עם פחות אפשרויות ובלי יכולת לברוח מהעמלות הבלתי נמנעות. זו מערכת שמרוויחה מכל פעולה שלנו.
ההשפעות הכלכליות והחברתיות של היעדר מזומן
מקרה ספציפי כמו באיי.אם.פי.אם הוא רק קצה הקרחון. היעדר מזומן הוא לא רק עניין של נוחות, אלא מהלך עם השלכות מרחיקות לכת על כולנו. בטווח הארוך, המעבר לדיגיטל בלבד משנה את כללי המשחק הפיננסיים, ופוגע במיוחד במי שפחות ערוך לכך.
הפרטיות הפיננסית שלנו נפגעת באופן ישיר. כל עסקה דיגיטלית מותירה עקבות, הכל מתועד. זה אומר פחות שליטה על נתוני ההוצאות שלך, ופחות יכולת לבצע קניות באופן אנונימי לחלוטין. קשה יותר לעקוב אחרי הוצאות קטנות כשאין מזומן ביד.
השלכות חברתיות נרחבות. היעלמות המזומן פוגעת קודם כל באוכלוסיות מוחלשות שאינן נגישות לשירותים דיגיטליים, או כאלה שמעדיפות שלא להשתמש בהם. קשישים רבים, לדוגמה, מתקשים להתמודד עם אפליקציות תשלום. גם עובדים זרים וקבוצות נוספות עלולות למצוא את עצמן מחוץ למערכת הכלכלית.
- לא כולם מחוברים.
- לא לכולם יש סמארטפון.
- לא לכולם יש כרטיס אשראי.
ואז מגיעים העסקים הקטנים והבינוניים. עבורם, כל עמלת סליקה היא נטל. עלויות התפעול עולות, והרווחיות נפגעת. המעבר המוחלט לדיגיטל מקשה עליהם להתחרות, ואף גורם לחלקם לוותר על עסקאות. במקום עוד כסף בקופה, העמלות מצטברות.
מניסיוני, עסקים קטנים רבים נאבקים לשרוד גם ככה. הם נותנים לגיטימציה למערכת שדוחפת אותנו למצב שבו הבנקים וחברות האשראי נהנים מכל עסקה, ובסוף מי שנפגע זה אנחנו. זאת לא קדמה, זה שינוי כללים חד צדדי. היעלמות המזומן אינה גזירת גורל טבעית. זהו מהלך אקטיבי שדורש מאיתנו להבין את ההשלכות ולפעול.
אלטרנטיבות תשלום וכיצד להתנהל בעולם משתנה
האמת, הסיפור ששמענו על ה-AM:PM הוא רק קצה הקרחון. המזומן הולך ונעלם מחיינו בקצב מסחרר. זה לא רק נוח יותר, זו פשוט המציאות הפיננסית החדשה שכולנו מתמודדים איתה. אם אתה עדיין מסתובב עם ארנק מלא שטרות, יכול להיות שאתה מפספס לא מעט הזדמנויות.
הבנקים וחברות האשראי דוחפים אותנו חזק לכיוון הדיגיטל. למה? כי ככה הם מרוויחים, וככה קל יותר לשלוט. אבל מצד שני, יש פה גם הזדמנות עבורנו לייעל את ההתנהלות הפיננסית. הכירו את האפשרויות שעומדות לרשותכם:
- כן: כרטיסי אשראי ודביט
- כן: אפליקציות תשלום (Paybox, Bit, Google Pay, Apple Pay)
- לא: להיתקע בלי יכולת לשלם על משהו שצריך ברגע
- לא: להניח שמזומן תמיד יהיה פתרון זמין
היעלמות המזומן אולי מונעת מאיתנו את חווית "העודף", אבל היא פותחת דלת לעולם שלם של מעקב, בקרה וניהול הוצאות. מניסיוני, מי שמאמץ את הכלים הדיגיטליים, מרוויח. לא רק בנוחות, גם בראייה רחבה יותר על הכסף שלו. אלעד הדר מסביר כי הבנה עמוקה של תזרים המזומנים היא המפתח להצלחה עסקית ואישית, וכלי התשלום הדיגיטליים בהחלט מסייעים בכך.
איך מתנהלים חכם בעולם הזה? קודם כל, קבלו את השינוי.
- ודא שיש לך כרטיס אשראי או דביט פעיל.
- הורד והגדר אפליקציית תשלום אחת לפחות.
- עקוב באופן שוטף אחר פירוט החיובים שלך באפליקציה או באתר הבנק.
- תכנן את ההוצאות שלך מראש, ואל תסתמך על מזומן כברירת מחדל.
לדעתי, מי שלא יתאים את עצמו, פשוט יישאר מאחור. והרי לא באתם לקרוא את זה בשביל זה.
רוב הצרכנים מתלוננים על המצב החדש.
אתה יכול להפוך אותו ליתרון.
האם יש עתיד לכסף המזומן? תחזיות ודיונים
שוק העסקאות בישראל, ובכל העולם, מתיישר במהירות לכיוון תשלומים דיגיטליים. אתמול הלכת ל-AM:PM, רצית לקנות משהו קטן, והקופאית? לא היה לה עודף לחמישים שקל. נאלצת לוותר על הקנייה. זו לא תקלה מקרית, זו תמונה קטנה מתוך מגמה גדולה.
ממשלות ובנקים מרכזיים מקדמים באופן עקבי מדיניות של צמצום השימוש במזומן. ההיגיון ברור: לחימה בהון שחור, מיסוי קל יותר לגבייה, ובקרה פיננסית הדוקה יותר. יש הטוענים שהמעבר הדיגיטלי משפר את יעילות הכלכלה. מנגד, הדבר מקנה לבנקים ולחברות האשראי שליטה חסרת תקדים על חיינו הפיננסיים, בלי שאנחנו תמיד מבינים את מלוא המשמעויות.
האזרחים, מצידם, לא תמיד שותפים להתלהבות הזו. קיימות תנועות הולכות וגוברות הקוראות לשמור על הזכות להשתמש במזומן. זו סוג של התנגדות, אקט של עצמאות. הם מבינים ש-היעלמות המזומן עלולה לפגוע בפרטיות הכלכלית ובחופש הבחירה. רבים רואים במזומן שכבת הגנה אחרונה מפני שליטה מוחלטת של המערכת.
אז האם נגיע למצב שבו שימוש במזומן ייאסר לחלוטין? מניסיוני, זה לא מופרך כלל. אם המגמה הנוכחית תימשך, ואם לא יהיה שינוי דרמטי בשיח הציבורי, המצב הזה נראה קרוב מאי פעם. אנחנו כבר רואים איך הטבעה של תקרות תשלום במזומן, לצד אי-זמינות עודף, דוחפת את כולם לאותו כיוון.
- לא: חופש מוחלט לבחור אמצעי תשלום.
- כן: לחץ הולך וגובר לעבור לדיגיטל.
המטרה המוצהרת היא יעילות. המציאות? אתה מוצא את עצמך בלי יכולת לשלם. זה בדיוק המקום שבו אנחנו נמצאים.
סיכום
שוק אמצעי התשלום בישראל משתנה בקצב מסחרר. המזומן הולך ודועך, וחוויה כמו זו שקרתה באיי אם פי אם, לקוח שרוצה לקנות אבל אין לו איך לשלם כי הקופה לא ערוכה, הופכת שכיחה יותר ויותר. האמת, זה סיפור שצריך להדליק נורות אזהרה אצל כולנו. אם לא נשים לב, נמצא את עצמנו מנוהלים על ידי מדיניות שלא תמיד תשרת את האינטרסים שלנו כאזרחים.
חשוב להיות מודעים לשינויים האלה. היעלמות המזומן היא לא רק עניין של נוחות או טכנולוגיה. היא משפיעה על כל היבט של חיינו הכלכליים, מהפרטיות שלנו ועד העמלות שאנחנו משלמים. יש כאן משחק אינטרסים מורכב, ובקצה שלו עומד הצרכן. רוב האנשים לא חושבים על זה ביום-יום, אבל ההשפעות מצטברות.
האתגר הוא למצוא את האיזון הנכון. מצד אחד, חדשנות דיגיטלית היא מבורכת; היא מקלה על החיים ומייעלת תהליכים. מצד שני, אנחנו חייבים להבטיח שזכויות הצרכן נשמרות ושלא נידחק לפינה. אסור שתהיה אוכלוסייה שלמה שלא יכולה לבצע קנייה בסיסית בגלל שאין לה אמצעי תשלום "מודרניים" או שהעסק לא ערוך לקבל מזומן. זה צריך לעבוד לשני הכיוונים.
הכל על מנת זה שיתעשרו אנשים אחרים ובטח שלא אנחנו.
זו תמצית החשש. כשאנחנו מפסיקים להשתמש במזומן, אנחנו מעבירים יותר כוח למערכות תשלום אחרות, שלרוב גובות עמלות וצוברות מידע רב עלינו. לכן, האחריות היא עלינו. עלינו לדרוש שקיפות, לבחון את ההשלכות ולדאוג שקובעי המדיניות יפעלו גם לטובת הציבור הרחב, ולא רק למען תאגידי ענק. להיות אזרחים מעורבים בדיון על עתיד המזומן, זו חובה. זה לא פחות חשוב מכל דיון ציבורי אחר.
בעלי עסקים שמתלבטים בנקודה הזו נעזרים לא פעם בייעוץ עסקי כדי לראות את התמונה מבחוץ.
שאלות נפוצות
מדוע קמעונאים לפעמים לא מקבלים מזומן?
עוד באותו נושא שיכול לעניין אתכם