כולם מדברים בשנים האחרונות על עולם ללא מזומן שבו הכל מתנהל באפליקציה מהירה ונוחה. אבל מה קורה ברגע שחצי מדינה קמה בבוקר ומגלה שהבנק המרכזי פשוט קרס, יחד עם כל הגישה לחסכונות שלה? במקום קדמה טכנולוגית, זה נגמר במיליוני אנשים ברחובות בלי יכולת לקנות אפילו כיכר לחם אחת.
האשליה של חברה המתנהלת רק באמצעים דיגיטליים
מבטיחים לנו נוחות מושלמת, אפליקציות מהירות וסליקה בלחיצת כפתור אחת בנייד. מספרים לנו שזה העתיד. המציאות בשטח, לעומת זאת, מתפוצצת בדיוק ברגע שבו המערכת הבנקאית חווה זעזוע ראשון. כשבנק יואנו בפרגוואי התרסק, שלושה מיליון אזרחים גילו שהחזון הטכנולוגי הזה נעלם בשנייה אחת של מסך שחור.
מעבר מוחלט אל עולם ללא מזומן לא מייצר קדמה. הוא מייצר תלות מוחלטת.
- לא עצמאות פיננסית, אלא כפיפות עיוורת לשרתים של מוסד בנקאי.
- לא נגישות מתמדת, אלא חוסר אונים מול אפליקציה תקועה וכספומט מושבת.
- לא ביטחון לכספים שלך, אלא סיכון ישיר לחסכונות ולקרנות הפנסיה.
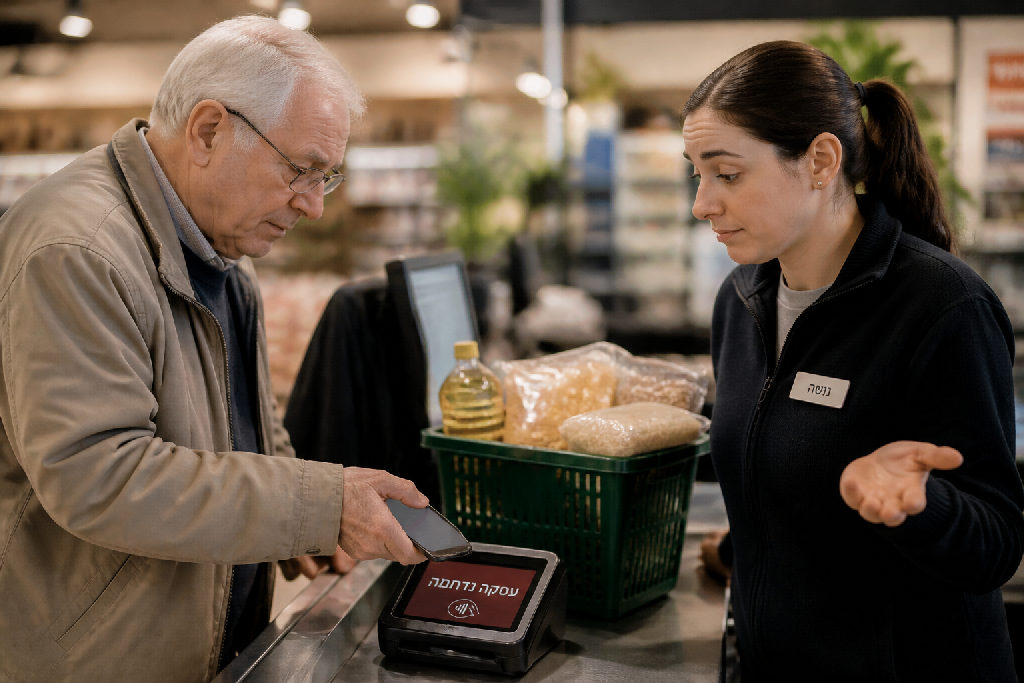
האמת, ברגע שאתה מוותר על האפשרות להחזיק כסף פיזי, אתה מעביר את כל השליטה לידיים זרות. שטר בארנק עובד תמיד. שורת קוד בבנק עובדת רק כשהמערכת מאפשרת לך לגשת אליה. ברגע שהבנק קורס, אתה לא לקוח שחווה תקלה טכנית קלה. אתה אדם שאין לו איך לקנות אוכל בסופרמרקט או לשלם על תרופות בבית המרקחת.
בפרגוואי חצי מהאוכלוסייה נותקה מהכסף שלה ביום בהיר אחד, וכשישים אחוז מהם היו אנשים מבוגרים שסמכו בעיניים עצומות על הבטחות של בכירי המדינה. שום הבטחה ממשלתית ושום התפטרות של נשיא לא פתרו להם את הבעיה המיידית של קניית מצרכים בסיסיים.
בלי כסף מזומן ביד, אין לך שום רשת ביטחון בעת משבר.
מערכות דיגיטליות נשענות על יציבות של מוסדות פיננסיים, תשתיות חשמל ותקשורת רציפה. כשמשבר אמיתי מכה, השרתים מושבתים והדלתות ננעלות. חברה שרוצה לשמור על חוסן אמיתי חייבת להשאיר בידי האזרחים שלה אמצעי תשלום מוחשי שלא תלוי באישור של פקיד או בזמינות של שרת אינטרנט.
המקרה של פרגוואי והשלכות קריסת הבנק
כולם מוכרים לך חלום על עולם ללא מזומן שבו הכל דיגיטלי, יעיל ונוח דרך הטלפון. המציאות בפרגוואי הוכיחה בשנייה אחת כמה האשליה הזו שבירה ומסוכנת.
בנק יואנו פשוט התרסק.
שלושה מיליון אזרחים נותקו באותו בוקר מגישה מוחלטת לכספם. מדובר במחצית מאוכלוסיית המדינה, כאשר כשישים אחוזים מהנפגעים הם אזרחים ותיקים ששמו את כל החסכונות שלהם במוסד הזה. כרטיסי החיוב הפסיקו לעבוד, אפליקציות התשלומים ננעלו, ואי אפשר היה לקנות אפילו לחם וחלב. ככה פשוט.
המשבר הזה לא נעצר בעובר ושב של משקי הבית:
- מאות מיליוני דולרים מכספי ציבור שהופקדו בבנק נמחקו.
- קרנות פנסיה ממשלתיות שלמות נותרו ללא כיסוי פיננסי.
- המוני מוחים זועמים הציפו את הרחובות בדרישה להחזיר את כספם.
האמת, החלק המכוער באמת בסיפור הזה נמצא בחיבור הישיר בין המערכת הבנקאית לדרג המדיני.
נשיא המדינה ניהל קשרים אישיים ועסקיים הדוקים עם הנהלת הבנק, עוד לפני שנכנס לתפקידו, ודאג להזרים לשם תקציבי עתק ממשלתיים. כשהקריסה התרחשה, הקונגרס פתח מיד בהליכי הדחה נגדו. הנשיא נבהל, מיהר להגיש מכתב התפטרות, אבל המחוקקים סירבו לאשר אותה והשאירו אותו לתת דין וחשבון על ההרס הכלכלי שיצר.
מדוע אוכלוסיות מבוגרות סופגות את הפגיעה הקשה ביותר
צעיר בן עשרים וחמש פותח חשבון דיגיטלי בעשר דקות. פנסיונר בן שבעים וחמש עומד מול דלת נעולה.
אין לו תוכנית ב'.
האמת, זה החלק שהכי מקומם אותי בכל הדיבורים על עולם ללא מזומן. שכבות הגיל המבוגרות לא מחזיקות ארנקים דיגיטליים חלופיים, הן לא מעבירות כספים דרך אפליקציות פינטק בינלאומיות, ואין להן שום כוונה ללמוד עכשיו איך עובד שרת גיבוי. הן שמו את כל החסכונות שלהן בבנק המוכר, באותו סניף שהן הולכות אליו כבר ארבעים שנה, כי ככה לימדו אותן.
הדור הזה גדל על תמימות כלכלית מוחלטת ואמון עיוור במוסדות ותיקים. מבחינתם, אם פוליטיקאים בכירים או ראשי המדינה ממליצים על גוף מסוים ומפקידים בו את קרנות הפנסיה, הכסף שם בטוח כמו בבונקר. תפיסת המציאות הזו הופכת למלכודת מוות כלכלית ברגע שבו המערכת קורסת.
כשחשבונות הבנק ננעלים, הגמישות הפיננסית של אדם מבוגר שואפת לאפס. בזמן שאנשים צעירים עוד יכולים ללוות מחברים בהעברה מהירה או להסתדר עם אשראי חלופי, אצל קשישים כל שגרת החיים נעצרת במקום:
- קניית תרופות מרשם דחופות בבית המרקחת.
- תשלום במכולת השכונתית על מצרכי יסוד בסיסיים.
- משיכת קצבת הזקנה כדי לשלם חשבונות חשמל ומים בזמן.
כשאתה לוקח מאוכלוסייה כזו את השטרות הפיזיים ותולה את החיים שלה במסך מחשב, אתה לא מצעיד אותה קדימה. אתה פשוט משאיר אותה מאחור, חסרת אונים לחלוטין מול שער ברזל נעול.
הסכנות המרכזיות בוויתור מוחלט על מזומן
המחשבה על עולם ללא מזומן נשמעת אולי מפתה. הכל דיגיטלי, מהיר וזמין בלחיצה קטנה על המסך. אבל ברגע שהמערכת קורסת, חופש הפעולה הכלכלי שלך פשוט מתאדה. באותו רגע אתה כבר לא באמת הבעלים של הכסף שלך, אלא שבוי של שרתים, תקשורת והחלטות הנהלה.
אין חשמל? אין כסף.
כשלים טכנולוגיים והשבתות מערכת רחבות היקף אינם תרחיש דמיוני. הם קורים, וכשהם מתרחשים, האזרח הפשוט ננעל בחוץ בלי שום מענה. ברגעי חירום, הדיגיטל הוא הראשון לקרוס, ופתאום פעולות הישרדותיות הופכות לבלתי אפשריות:
- קניית מזון בסיסי: הקופות בסופר מושבתות והמדפים נשארים נעולים בפניך.
- דלק ותחבורה: המשאבות לא מזהות את הכרטיס ואי אפשר לזוז לשום מקום.
- תרופות ועזרה ראשונה: אין שום דרך לשלם בבית מרקחת על מוצר חיוני.
- עסקאות בין אנשים: אפס יכולת לקנות משהו מאדם פרטי או לשלם לשכן בעת צרה.
האמת, כשאני רואה חברות ועצמאים שמוותרים על כל אלטרנטיבה פיזית, אני מבין כמה המלכודת הזו עמוקה. כפי שמסביר אלעד הדר, ניהול סיכונים נכון דורש תמיד רשת ביטחון בלתי תלויה ולא הסתמכות עיוורת על צינור אחד. בכל תהליך של ייעוץ לבעלי עסקים שרוצים לשרוד זעזועים, היערכות למצבי קיצון שבהם המערכות הבנקאיות לא מגיבות היא עניין של חיים ומוות לחברה.
צעדים מעשיים להגנה על הכסף הפרטי מפני קריסות פתאומיות
המחשבה שחשבון בנק יחיד מעניק לך ביטחון מוחלט היא אשליה מסוכנת. כשמוסד פיננסי נקלע לסחרור וסוגר את השאלטר, כל שגרת החיים שלך קופאת במקום. כרטיסי האשראי נחסמים והאפליקציה מפסיקה להגיב. מי שדוחף בהתלהבות עיוורת לעבר עולם ללא מזומן מתעלם מהרגע שבו תקלה ניהולית או שחיתות בצמרת משאירות אותך בלי שקל בכיס לקנות אוכל לילדים.
אף אחד לא חסין.
האמת, אי אפשר להסתמך על הבטחות של פוליטיקאים או מפקחים שיגיעו לחלץ אותך בזמן אמת. אתה חייב לקחת אחריות אישית על הכסף שלך ולבנות מערך הגנה עצמאי בכמה צעדים מיידיים:
- פתיחת חשבון בבנק נוסף וחלוקת כספי העובר ושב בין שני הגופים באופן קבוע.
- החזקת כרית ביטחון פיזית במזומן זמין שתספיק להוצאות מחיה בסיסיות לחודש שלם.
- בדיקת הדו"ח התקופתי של קרן הפנסיה כדי לזהות חשיפה של כספי הפרישה לבנקים ספציפיים.
- העברת חלק מהחסכונות לאפיקים חוץ-בנקאיים כמו קרנות כספיות או רכישת מתכות יקרות.
רוב החוסכים מפקידים הכל במקום אחד מתוך עצלנות. השורדים האמיתיים מייצרים הפרדה מוחלטת.
אל תשאיר את עתיד החסכונות שלך ליד המקרה. תיכנס לאזור האישי של קרנות הפנסיה, תבדוק באילו פיקדונות המנהלים משקיעים את הצבירה שלך ותוודא שאין שם ריכוזיות יתר. ברגע שהאדמה מתחילה לרעוד, מי שמחזיק בכמה עוגנים נפרדים ממשיך לתפקד כרגיל.
סיכום
כולם מדברים על הנוחות של כרטיסים חכמים ותשלום מהיר בטלפון. הכל מהיר, הכל זמין. אבל המציאות מראה מה קורה ברגע שהשרתים נופלים. זה קורה ברגע.
הרעיון של עולם ללא מזומן נשמע נוצץ ומתקדם. הוא חוסך זמן, מייעל עסקאות ומאפשר מעקב מלא אחרי כל שקל שיוצא. רק שיש לו מחיר כבד: תלות עיוורת ביציבות של גופים מסחריים. כשבנק
שאלות נפוצות
מדוע הסתמכות מלאה על הבנקים עלולה להיות מסוכנת
מה בדיוק התרחש במשבר הבנקאות בפרגוואי
מדוע אנשים מבוגרים נפגעים יותר בעת קריסת בנק
כיצד ניתן להגן על החסכונות האישיים מפני כשלים במערכת
עוד באותו נושא שיכול לעניין אתכם