שוק העסקים בישראל מלא בדוחות שנראים מצוין על הנייר. אבל איך נראה רווח של עצמאי כזה בחשבון הבנק בפועל? זה משהו אחר לגמרי. במקום שפע של 317 אלף שקל בשנה, נשארים ביד עם נטו של שכיר.
האשליה של מחזור גבוה ורווח על הנייר
עסק שמגלגל מיליון שקל בשנה נשמע כמו הצלחה ענקית. כשאתה זורק את הנתון הזה לאוויר, כולם מסביב בטוחים שעשית את זה. מיליון שקל זה מספר עגול, מרשים, כזה שמייצר אשליה של ביטחון כלכלי מוחלט.
האמת, מחזור מכירות לא אומר כמעט כלום על המצב שלך.
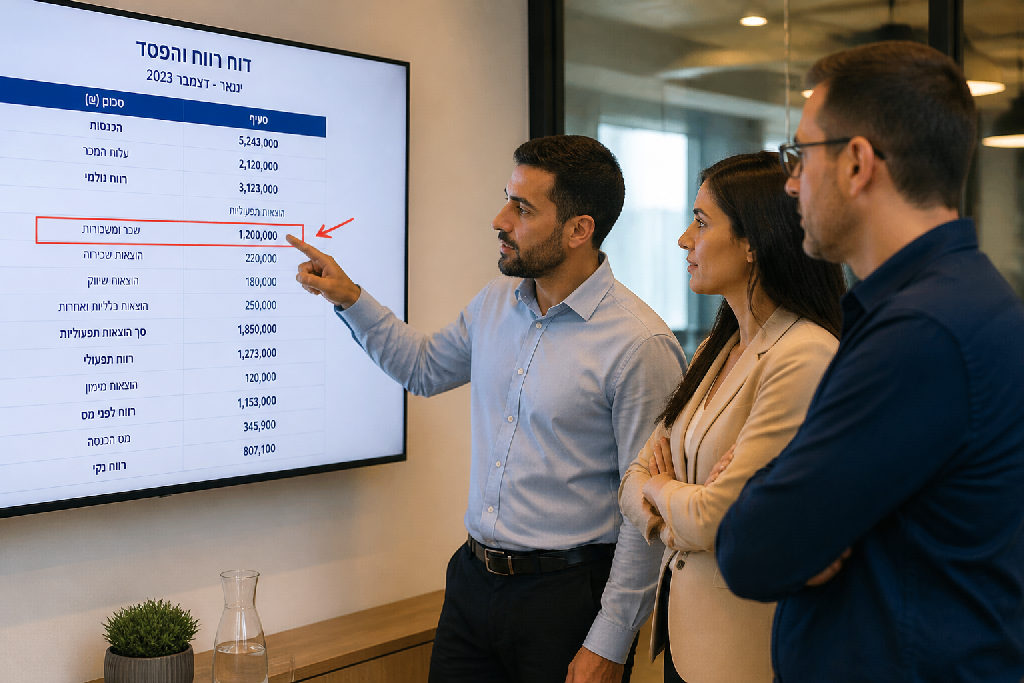
במבט ראשון בדוח השנתי, הנתונים אפילו ממשיכים להחמיא. מתוך מחזור של מיליון שקלים יורדות הוצאות תפעוליות של 712,000 שקלים, ונשאר סכום של 317,000 שקל. זה מתרגם לרווח חודשי של מעל 26,000 שקלים. מי לא היה חותם על שכר כזה? על הנייר, אתה מרוויח יותר מרוב השכירים במשק.
- לא מחזור המכירות קובע מה נכנס הביתה.
- לא שורת הרווח החשבונאית סוגרת לך את החודש.
- כן הכסף הנזיל שנשאר בפועל בעובר ושב הוא המדד האמיתי היחיד.
כאן בדיוק נוצר הקרע בין תחושת ההצלחה לבין הבנק. רווח של עצמאי בספרי החשבונות הוא מושג תיאורטי לחלוטין. הוא לא לוקח בחשבון את המיסים הכבדים שעדיין לא שולמו, את החזרי קרן ההלוואות, ואת ההוצאות השוטפות שפשוט אי אפשר להזדכות עליהן. אתה יכול לעבוד 14 שעות ביממה, לראות תנועה בלתי פוסקת של לקוחות וספקים, ועדיין לפתוח את האפליקציה של הבנק בחרדה. הפער הזה בין רווח על הנייר למציאות בחשבון משאיר עסקים רבים מרוקנים לחלוטין.
פירוק מבנה ההוצאות בעסק
מחזור של מיליון שקל בשנה נשמע מרשים על הנייר. אנשים שומעים מספר כזה ומיד מדמיינים חיים בלי דאגות כלכליות. המציאות בדוח רווח והפסד מספרת סיפור שונה לגמרי ברגע שמתחילים לחתוך למטה.
הבור הגדול ביותר בתזרים הוא תמיד עלות המכר. לפני שבכלל מדליקים את האור בבוקר, צריך לשלם על המלאי שנכנס בדלת.
קניית סחורה לבדה שאבה כאן 461,000 שקלים. כמעט חצי מהמחזור נעלם עוד לפני שנמכר פריט אחד ברווח.
משם מגיעות ההוצאות התפעוליות השוטפות, אלה שחייבים לשלם בכל חודש בלי שום קשר לכמות הלקוחות:
- קניית סחורה ומלאי: 461,000 שקלים
- שכירות ודמי ניהול: 62,000 שקלים
- חשמל, תקשורת ואחזקה: 45,467 שקלים
- משכורות ושירותים מקצועיים: 88,000 שקלים
- מיסים עירוניים ואגרות: 17,000 שקלים
שכירות ודמי ניהול יושבים על 62,000 שקלים בשנה. תוסיפו לזה חשבונות חשמל של 31,000 שקלים, אחזקה וכלי עבודה בעוד 14,000 שקלים, ותקשורת שוטפת של 467 שקלים. המספרים הקטנים האלה מצטברים בקצב מפחיד.
אחר כך מגיע הצוות. משכורות רשמיות לעובדים לקחו 69,000 שקלים, ושירותים מקצועיים כמו הנהלת חשבונות עלו עוד 19,000 שקלים. עוד 17,000 שקלים נעלמו על מיסים ואגרות שונות.
האמת, רוב בעלי העסקים רואים מיליון שקל ונרדמים בשמירה.
סך כל ההוצאות החשבונאיות הגיע כאן ל-712,000 שקלים. על הנייר נשאר רווח של עצמאי בגובה 317,000 שקלים, אבל זה רק השלב הראשון בפירוק האשליה.
המסלול מרווח חשבונאי לרווח לאחר מס
המספר 317,000 שקל נשמע מרשים מאוד על הנייר. תחלק אותו לשתים עשרה, ותקבל בערך 26,416 שקלים בחודש. על פניו, מדובר בהכנסה חודשית יפה שכל אחד היה שמח לקבל.
אבל כאן בדיוק מתחילה הטעות הנפוצה.
האמת, המספר הזה מייצג רק רווח חשבונאי על הנייר, לא כסף שנכנס לעובר ושב שלך. לפני שאתה מושך שקל אחד הביתה, עומדים שני שותפים קבועים שגוזרים את החלק שלהם: מס הכנסה והמוסד לביטוח לאומי. הם לא מחכים לסוף השנה, אלא גובים מקדמות שוטפות מדי חודש.
במדרגות ההכנסה האלו, השותפים האלה חותכים נתח עצום. שמונה אלף שקלים נעלמים ישירות לרשויות המס לפני שבכלל הספקת למצמץ.
- לא 26,416 שקלים פנויים לשימוש אישי.
- כן 18,000 שקלים בלבד שנשארים בפועל אחרי מיסוי.
רווח של עצמאי בדוח השנתי הוא פשוט לא הנטו של שכיר בתלוש. ברגע שמבינים את זה, כל התמונה משתנה מקצה לקצה. הרווח המרשים שהתחיל מעל עשרים ושש אלף שקלים צונח מיד לשמונה עשרה אלף שקלים בלבד, וזה עוד לפני שדיברנו על התחייבויות שוטפות אחרות שיש בעסק.
הבורות התזרימיים שמצמצמים את הנטו
דוח רווח והפסד מציג מציאות אחת, אבל חשבון הבנק מספר סיפור אחר לגמרי. על הנייר, רווח של עצמאי ברמה של 317 אלף שקל בשנה נראה מרשים. מדובר ברווח חודשי של כ-26,400 שקלים לפני מס, ויורד לאזור ה-18,000 שקלים אחרי שרשות המיסים וביטוח לאומי גוזרים את הנתח שלהם.
הנייר סופג הכל. הכיס לא.
כאן בדיוק נכנסים שני בורות תזרימיים שבעלי עסקים רבים נוטים לפספס. הראשון הוא החזר קרן הלוואות. הדוח השנתי מציג אך ורק את תשלומי הריבית כהוצאה מוכרת, בזמן שהקרן עצמה יוצאת פיזית מחשבון הבנק בלי לקבל ביטוי בדוח. הוראת קבע של 2,000 שקלים בחודש להחזר הלוואה חותכת את התזרים ישירות מהכיס. הבור השני מגיע בדמות הוצאות תפעוליות שוטפות שלא מדווחות בספרים, כמו תשלום של 3,000 שקלים במזומן לעובד. הכסף הזה יצא מהעסק, פגע ישירות ברווחיות, אבל נעלם מהעין החשבונאית.
- לא 26,400 שקלים בחודש לפי הדוח.
- לא 18,000 שקלים שנשארים אחרי תשלום מיסים.
- כן 13,000 שקלים בודדים שנכנסים נטו הביתה.
האמת, לראות עצמאי שמגלגל מיליון שקל ומסיים את החודש עם שכר של שכיר ממוצע זה אבסורד. אלעד הדר מסביר לעיתים קרובות שהבעיה מתחילה בהסתכלות על מחזור ומספרים גולמיים במקום על תזרים חופשי אמיתי. כשעצמאי צריך לפרנס משפחה שלמה עם 13 אלף שקלים נטו, העסק כבר לא משרת אותו. הוא פשוט מממן את העסק מכיסו.
השוואה בין עצמאי לשכיר במבחן התוצאה
רוב האנשים רואים מחזור של מיליון שקל וחושבים שמדובר בעושר.
המציאות שונה לגמרי.
כשמקלפים את כל השכבות, מגלים שהשורה התחתונה מציגה 13,000 שקל נטו בלבד בחודש. עכשיו תעמיד את הנתון הזה מול שכיר ממוצע במשק הישראלי. שכיר שמקבל משכורת כזו סוגר את המחשב בחמש אחר הצהריים, נוסע הביתה ולא חושב על ספקים, מלאי או חשבונות חשמל של עשרות אלפי שקלים.
האמת, הפער הזה בין גודל הפעילות לבין מה שנשאר בכיס מקומם ממש.
רווח של עצמאי על הנייר לא לוקח בחשבון את הדברים החשובים באמת:
- לא ימי חופשה בתשלום, לא דמי מחלה ולא פנסיה אוטומטית.
- כן חרדות בלילה על תזרים מזומנים והלוואות שצריך להחזיר.
- לא יום עבודה שנגמר אחרי שמונה שעות.
- כן אחריות משפטית וכלכלית מלאה על כל שקל שנכנס או יוצא.
לפרנס משפחה שלמה עם ארבעה ילדים מסכום של 13,000 שקל בחודש זה אתגר כבד, במיוחד במציאות של היום. כששכיר מביא את הסכום הזה, אין לו סיכון של מאות אלפי שקלים על קניית סחורה ושכירות עסקית. לעומת זאת, בעל העסק מגלגל מיליון שקל בשנה, לוקח על הגב שלו את כל כובד המשקל של הפעילות, ומוצא את עצמו עם שכר חודשי של עובד מתחיל.
אתה לוקח סיכון ענק. התמורה שלך פשוט נמוכה מדי.
כשמחשבים את שעות העבודה המטורפות, את היעדר רשת הביטחון ואת המתח הנפשי המתמיד, מבינים ששכר השעה בפועל כאן נמוך בהרבה מזה של עובד שכיר מקביל.
צעדים מעשיים להבראת הרווחיות בעסק
רוב בעלי העסקים מסתכלים על השורה התחתונה בדוח השנתי ונושמים לרווחה. טעות גדולה. הנייר סופג הכל, אבל הבנק לא. האמת, רווח של עצמאי על הנייר הוא רק אשליה נוחה אם הכסף לא מגיע לכיס בסוף החודש.
מספרים לא משקרים, אבל אנשים מרמים את עצמם.
ניהול לפי תחושת בטן הורג עסקים מצוינים. אתה רואה תנועה בקופה, יש עבודה, יש מחזור של מיליון שקל, ואתה בטוח שהמצב פנטסטי. ואז מגיע ה-15 לחודש. מע״מ, מקדמות, ביטוח לאומי, הלוואה קטנה פה, שכר עבודה שם, ופתאום אין כסף לקניות לבית. כדי לצאת מהמלכודת הזאת אתה חייב לשנות הרגלים מהיסוד.
- בדיקה חודשית שוטפת של דוחות כספיים: אל תחכה לדוח השנתי של רואה החשבון. תדרוש לראות מאזן בוחן כל חודש ותנתח בעצמך איפה בדיוק נעלם הכסף בין השורות.
- ייעול רכישת סחורה ומלאי: תנהל משא ומתן קשוח מול ספקים. אם קנית סחורה במאות אלפי שקלים, תבדוק כמה מתוכה שוכב על המדף כאבן שאין לה הופכין וכמה נמכר ברווחיות אמיתית.
- תכנון מס מושכל לאורך השנה: אל תגיע לחודש דצמבר כדי לגלות כמה מס אתה חייב. תבדוק עם איש מקצוע מה מוכר, איך לפרוס הוצאות בצורה חוקית ואיך לשלם פחות מקדמות בלי להיכנס לקנסות.
- מעבר לניהול תזרים מזומנים חודשי: תפסיק לחשוב ברווח תיאורטי ותתחיל לחשוב במזומן זמין. תבנה טבלה של כסף שנכנס מול כסף שיוצא בפועל, כולל החזרי הלוואות, משיכות אישיות והוצאות בלתי צפויות.
תפסיק להסתכל רק על המחזור. תתחיל לבדוק מה נשאר ביד.
סיכום
מחזור של מיליון שקל בשנה נשמע מרשים לכל מי שמסתכל מבחוץ. אפילו נתון של 317,000 שקל בדוח הרווח נראה במבט ראשון כמו הצלחה עסקית מסחררת. אבל המספרים היפים על הנייר לא קונים בסופר ולא משלמים חשבונות בבית.
כשמפרקים את המספרים לגורמים, מגלים מציאות שונה לגמרי. אחרי מס הכנסה, תשלומים לביטוח לאומי, החזרי הלוואות חודשיים והוצאות שוטפות שלעיתים חומקות מהדוח הרשמי, הסכום מתכווץ במהירות. עצמאי שחשב שהוא מייצר לעצמו שכר מכובד, מוצא את עצמו בסוף החודש עם 13,000 שקל בלבד ביד. מדובר בסכום ששכירים רבים מרוויחים בלי לקחת שבריר מהסיכון.
רווח של עצמאי לא נמדד במה שרשום בשורה התחתונה של רואה החשבון. הוא
בעלי עסקים שמתלבטים בנקודה הזו נעזרים לא פעם בייעוץ עסקי כדי לראות את התמונה מבחוץ.
שאלות נפוצות
מדוע הרווח בדוח רווח והפסד שונה מהסכום שנשאר בחשבון הבנק?
כמה נטו נשאר בפועל מעסק שמרוויח 317 אלף שקלים בשנה?
כיצד החזרי הלוואות משפיעים על הכנסת העצמאי?
איך עצמאי יכול להגדיל את הנטו שנשאר לו בסוף החודש?
עוד באותו נושא שיכול לעניין אתכם