שוק העסקים בישראל רווי בסיפורים על צמיחה והצלחה, אך מתחת לפני השטח מסתתרת מציאות אחרת לגמרי עבור רבים. במקום רווח אמיתי, עסקים רבים מוצאים את עצמם במצב של הישרדות מתמדת, כשהם מונשמים למעשה על ידי הבנקים. זוהי בדיוק נקודת הפתיחה להבנה עמוקה יותר של התלות בבנקים והדרך לצאת ממנה.
ממעגל הקסמים: עסקים בהנשמה בנקאית
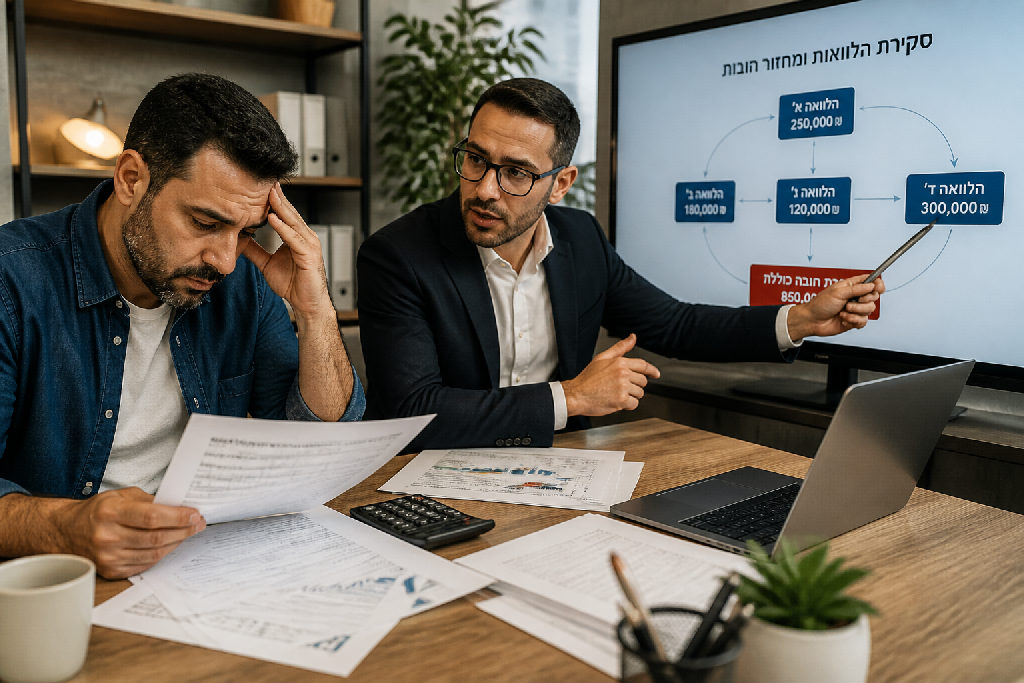
שוק העסקים הקטנים בישראל? רובם, למרבה הצער, חיים על זמן שאול. על אשליה. רבים מהם מונשמים על ידי הבנקים, וזו לא הגזמה. בעל העסק מכיר את הלופ הזה: עוד הלוואה, עוד מחזור, עוד קו אשראי מתנפח. זה מעגל קסמים שכמעט בלתי אפשרי לצאת ממנו לבד.
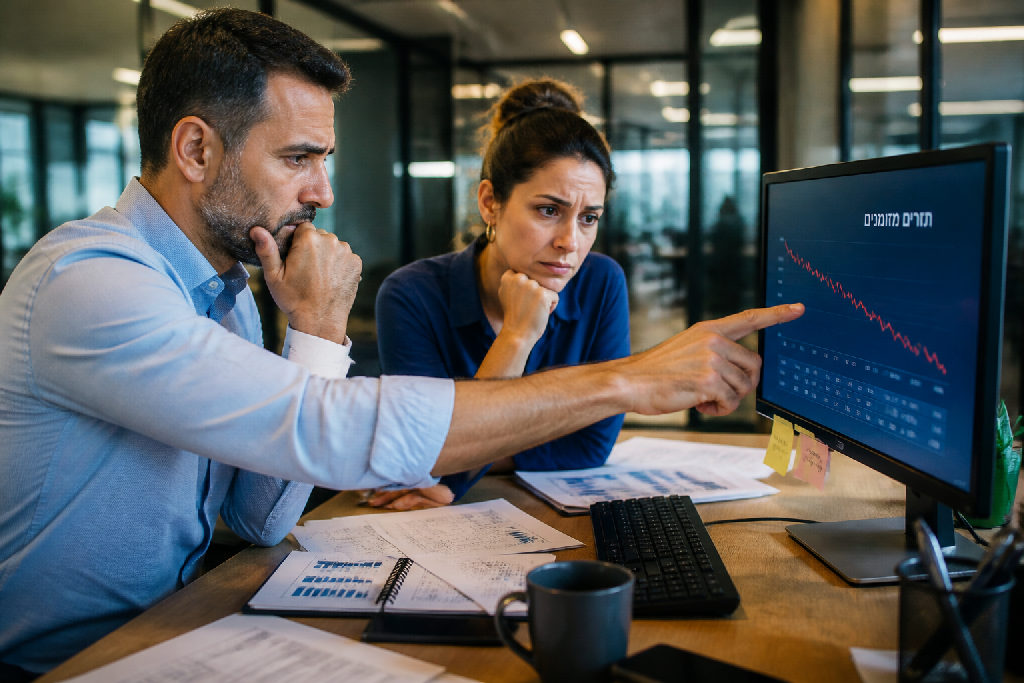
הבעיה מתחילה עמוק יותר, באופן שבו עסקים תופסים את הרווחיות שלהם. רואה החשבון מציג דוחות שמראים רווח, העסק משלם מיסים, אבל בפועל? בעל העסק לא רואה את הכסף בחשבון הבנק. הוא מרגיש שהוא רק עובד קשה כדי לממן את הפערים. זוהי התלות בבנקים, תלות שרבים לא מבינים עד כמה היא חונקת.
האמת היא, שרוב בעלי העסקים לא מחשבים נכון את הרווח האמיתי. הם לא מבינים שהלוואות צריך להחזיר, ושהחזר ההלוואה הוא הוצאה תזרימית שאינה מופיעה כהוצאה בדוח רווח והפסד. הם מושכים מה ש"צריכים" ולא מה ש"מותר", מתעלמים מהשורה התחתונה האמיתית.
הנה כמה סימנים להתמכרות הזו:
- לא מבינים שהלוואות הן לא רווח, אלא כסף זר שצריך להחזיר.
- כן מושכים משכורת או רווח לפני שהעסק בכלל הגיע לרווחיות תזרימית.
- לא מבחינים בין רווח חשבונאי לרווח תזרימי אמיתי.
התמונה הזו חוזרת על עצמה שוב ושוב. יש דרך לצאת מזה.
הטעות בחישוב: למה הרווח לא נראה בחשבון?
שוק העסקים בישראל רווי בסיפורים דומים: בעל עסק מצליח לכאורה, מחזור מרשים, ורואה חשבון שמבשר על רווחים. בפועל? הכסף לא נראה בחשבון הבנק. תופעה מוכרת מדי. הסיבה המרכזית היא טעות יסודית באופן חישוב הרווחים. רבים לא מבחינים בין רווח גולמי לרווח נקי אמיתי, כזה שמשקף את המצב האמיתי של העסק אחרי כל ההוצאות הנחוצות.
בעלי עסקים רבים נוטים לראות ברווח התפעולי את "הרווח שלהם", ושוכחים שהבנק הוא שותף שגובה את חלקו. הם לוקחים הלוואות, מגייסים מימון, ואז שוכחים לכלול את החזרי ההלוואות האלה כהוצאה קבועה ובלתי נמנעת עוד לפני שהם מחשבים את הרווח הסופי. הרווח האמיתי מגיע רק אחרי כיסוי כל ההתחייבויות, ורק אז אפשר לדבר על צמיחה.
הנה כמה נקודות שמסבירות איך מתחילה הטעות:
- לא מחשבים את הרווח בצורה נכונה.
- לא מבינים שהלוואות מוחזרות רק אחרי.
- מושכים הרבה יותר ממה שמותר.
הבעיה מחריפה כאשר בעלי עסקים מושכים כספים מהעסק על בסיס "מה שצריך" ולא "מה שמותר". משיכות יתר, בלי להתחשב בתזרים המזומנים וברווחיות האמיתית, מרוקנות את קופת העסק. זה יוצר מעגל קסמים של התלות בבנקים, שמוביל לנטילת הלוואות נוספות רק כדי לכסות את הבור שנוצר. פשוט קטסטרופה. בסופו של דבר, העסק מתגלגל, אבל הוא "מונשם" על ידי אשראי חיצוני, בלי יכולת לצמוח באמת או לייצר עתודות.
פענוח הקוד הפיננסי: להבין את המספרים באמת
שוק העסקים בישראל מלא עד אפס מקום, כולם רוצים להצליח. אבל רבים מגלים שהעסק שלהם, למרות הפעילות הענפה, נותר מונשם על ידי הבנקים. המצב הזה מוכר היטב: רואה חשבון מציג רווח על הנייר, אך בפועל הכסף אינו נראה והעסק ממשיך להתגלגל בהלוואות. הלוואה רודפת הלוואה, ובלי שבמאי מבינים איך, נוצרת תלות בבנקים הולכת וגוברת.
הבעיה המרכזית היא לא רק הרווחיות כפי שמוצגת בדוח רווח והפסד, אלא הבנה עמוקה של תזרים המזומנים בפועל. משיכות לא מבוקרות, אי הבנה של מתי ההלוואות אכן מוחזרות, וחישוב שגוי של הרווח האמיתי, הם רק חלק מהסיבות. אנחנו חייבים להסתכל על המספרים בעיניים מפוכחות.
איך זה עובד בפועל?
כדי לצאת ממעגל הקסמים הזה, צריך כלים אמיתיים. לא די בלהסתכל על דוחות; צריך לפענח אותם, להבין מה כל שורה אומרת באמת על העסק.
- לא: משכים כסף מהעסק "כי צריך".
- כן: מגדירים תקציב משיכות ברור שמתאים לרווחיות האמיתית.
- לא: מסתמכים רק על דוח רווח והפסד.
- כן: עוקבים אחרי תזרים מזומנים צופה פני עתיד.
האתגר הוא לזהות את נקודות התורפה בניהול הפיננסי, ולתקן אותן מהשורש. למשל, האם אתם יודעים בדיוק כמה זמן לוקח לכם לגבות חובות מלקוחות? או כמה ימי מלאי יושבים לכם במחסן ומקפיאים כסף? אלו שאלות קריטיות.
אני אומר לך, רק כשתבינו את המספרים לעומק, תדעו היכן ללחוץ.
הגדרת מדדי רווחיות ברורים ואמיתיים היא המפתח. זה אומר לדעת מה הרווחיות הגולמית של כל שירות או מוצר, ומה הרווחיות הנקייה אחרי כל ההוצאות.
"יש כאן משהו עצוב וממש נכון, אחרי ההוצאות רוב העסקים לא מרוויחים אלא מונשמים על ידי הבנקים."
בניית חוסן כלכלי: הדרך ליציאה מהתלות
שוק העסקים בישראל רווי בסיפורים על הישרדות יומיומית, שם רוב העסקים, למרבה הצער, נראים כמי שמונשמים על ידי הבנקים. אבל יש דרך אחרת. זה לא גזר דין.
הגישה הזו, שהולכת יד ביד עם ההבנה שרווח אמיתי לא מתחיל ונגמר בדוח רווח והפסד, מציעה תוכנית פעולה ברורה. במקום למחזר חובות ולחיות על קו דק בין הלוואה להלוואה, אפשר לבנות משהו יציב באמת.
רוב בעלי העסקים לא מחשבים רווח נכון. הם מושכים כסף לפי צורך, לא לפי יכולת. כפי שמסביר אלעד הדר, קיימים כלים פשוטים שיכולים לשנות את התמונה מקצה לקצה. כדי להפחית את התלות בבנקים ולצאת מלופ האינסופי של הלוואות, צריך לשנות את הבסיס.
- בניית תוכנית תקציבית ברורה: לדעת בדיוק כמה נכנס וכמה יוצא, ולמה.
- בקרת הוצאות אגרסיבית: זיהוי וצמצום הוצאות מיותרות באופן שיטתי.
- יצירת רזרבות כספיות: הקמת קרן חירום שתאפשר לעסק לנשום בלי לקחת הלוואה בכל משבר קטן.
- הפרדה ברורה בין כספי העסק לכספי הבעלים: משיכה קבועה מוגדרת מראש, לא לפי "מה שצריך".
האמת, בלי התנהלות פיננסית נכונה, גם עסק עם פוטנציאל אדיר עלול למצוא את עצמו שקוע בחובות. זו הדרך לחופש כלכלי.
להפסיק למחזר: ניהול חובות נבון
שוק העסקים בישראל מלא עד אפס מקום בעסקים שמתגלגלים. אבל עסק שמצליח לשבור את התלות בבנקים? זה משהו אחר לגמרי. במקום עוד הלוואה, כאן מדברים על רווח נקי.
האמת, רוב בעלי העסקים שבויים בלולאה אינסופית. הם מושכים הלוואה אחרי הלוואה, ממחזרים חובות ישנים בחדשים, ולבסוף מוצאים את עצמם במצב של הנשמה בנקאית. הבעיה לא תמיד נובעת מחוסר הכנסות, אלא מניהול פיננסי לקוי ותפיסה שגויה של רווח אמיתי.
איך יוצאים מזה? זה מתחיל בבחינה יסודית של המצב הקיים. חייבים להבין לאן הולך כל שקל, מהם החובות האמיתיים ומה הריביות שאתה משלם.
- לא למשוך מה ש"צריך".
- כן למשוך רק מה ש"מותר" ומה שיש לו כיסוי.
השלב הבא הוא בניית תוכנית אסטרטגית. זו לא סתם רשימת מכולת. זו תוכנית שמפרטת איך לצמצם את החוב הקיים, איך להימנע מלקיחת הלוואות חדשות ואיך לבנות עתיד יציב יותר. מניסיוני, עסקים רבים פשוט אינם מבינים את המשמעות האמיתית של מחזור חובות. הם רואים את רואה החשבון אומר שהם "מרוויחים", אבל הכסף נעלם, מיועד לתשלום מיסים והחזרי הלוואות.
כדי להימנע מהתלות המעיקה הזו, יש צורך בשינוי תפיסתי עמוק. אל תסתכל על הלוואות כעל פתרון לטווח קצר.
- הפסק למשוך מעבר ליכולות.
- חשב רווח אמיתי, אחרי כל ההוצאות והחזרי החוב.
- בנה תקציב ברור ומדויק.
- צמצם הוצאות שאינן חיוניות לפעילות הליבה.
- התמקד בהגדלת רווחיות קיימת לפני פנייה למימון חיצוני.
"רוב בעלי העסקים לא באמת מחשבים את הרווח בצורה נכונה", מסבירים המומחים. הם לא מבינים שהלוואות מוחזרות רק אחרי שמבינים את המציאות הפיננסית העגומה הזו. זה דורש משמעת. וזה דורש הבנה אמיתית של המספרים. אתה יכול לשנות את המצב.
סיכום: הצעד הראשון לחירות פיננסית
שוק העסקים בישראל רווי בסיפורים דומים: בעלי עסקים חרוצים, עובדים מסביב לשעון, ובסוף החודש? הרווח מתנדף, והם מוצאים את עצמם שוב ושוב מול הבנק בבקשה לעוד אשראי. האמת? רובם לא מרוויחים, הם רק מונשמים פיננסית.
האבחנה הכללית על שוק העסקים בישראל לפעמים כואבת, אבל היא גם מציאות. יותר מדי יזמים מוכשרים נלכדים במעגל של הלוואות ומחזורים. הם רואים מספרים יפים בדוחות רואה החשבון, אבל לא רואים את הכסף בפועל. וזה קורה כי הבסיס, הבנה פיננסית אמיתית, פשוט חסר.
הפער הזה, בין תפיסת הרווח לרווח בפועל, הוא לב הבעיה. כדי לצאת מהלופ, כדי לא להיות תלויים בחסדי הבנק, נדרשת גישה אחרת. צריך להבין כמה באמת מותר למשוך, מתי ההלוואות יוחזרו, ואיך לבנות עסק יציב ועצמאי. זאת לא עוד עצה תיאורטית. זאת קריאה לפעולה בשטח.
מה הדרך החוצה?
- לא להתעלם מנתונים.
- כן להבין כל שקל ושקל.
- לא למשוך מה ש"צריך".
- כן למשוך מה ש"מותר".
השינוי הזה לא רק משחרר מהתלות בבנקים, הוא נותן לך, בעל העסק, שליטה מלאה. ביטחון עצמי אדיר. זה המסע מחובות וחוסר וודאות לחירות פיננסית אמיתית. הגיע הזמן לקחת את המושכות לידיים.
הרבה פעמים מה שחסר הוא לא עוד מידע אלא ליווי וייעוץ עסקי שמחייב ביצוע.
שאלות נפוצות
מדוע עסקים רבים נתונים בתלות בבנקים?
איך ייתכן שרואה חשבון מצהיר על רווח אך בעל העסק לא רואה אותו?
מהן הטעויות הנפוצות בחישוב רווחים בעסק?
איך אפשר לצאת ממעגל ההלוואות והתלות בבנקים?
עוד באותו נושא שיכול לעניין אתכם