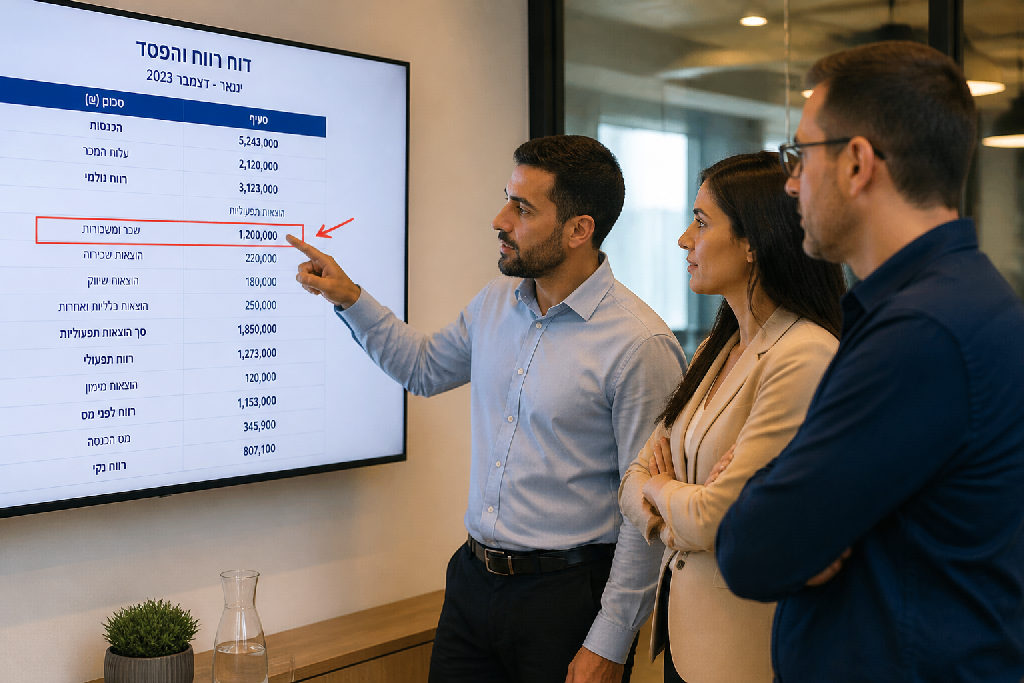
בעולם העסקים הישראלי, הנתונים הפיננסיים לפעמים מבלבלים, והמספרים היבשים לא תמיד מספרים את הסיפור המלא. אבל כשמדברים על משכורת בדוח רווח והפסד, כאן הקווים המטושטשים מתבהרים. זה לא רק עוד סעיף הוצאה, זו תמונה אמיתית של כמה נשאר לך בכיס בסוף היום.
מבוא: חשיבות הבנת דוח רווח והפסד
דוח רווח והפסד הוא אחד המסמכים הפיננסיים המהותיים ביותר בכל עסק. הוא משמש כמראה אמיתית המציגה את הביצועים הכלכליים של הפעילות העסקית לאורך תקופה נתונה. הבנה עמוקה שלו היא קריטית לקבלת החלטות מושכלות.
אבל כשמדובר בשאלה איפה מוצאים את ה**משכורת בדוח רווח והפסד**? כאן מתחילה המורכבות. יש הבדל תהומי בין מבנה הדוח של עצמאי לבין זה של חברה בע"מ. מניסיוני, רבים מפספסים את הניואנס הזה, והפספוס עלול להיות יקר.
האופן שבו מתייחסים למשכורת בדוח הוא לא רק עניין חשבונאי יבש. הוא משפיע ישירות על ההערכה הכלכלית של העסק ושל יכולת ההחזר שלו. הבנת המיקום הנכון של המשכורות חיונית.
- לא: סתם מספרים בתחתית הדף.
- כן: אינדיקטור לרווחיות אמיתית.
- לא: משכורת ברוטו היא תמיד נטו.
- כן: ברוטו לפני מיסים והלוואות אישיות.
הדבר משנה את כל התמונה. אתה חייב להבין איפה הכסף שלך באמת נמצא. עסקה שנראית רווחית על הנייר, יכולה להתגלות כלא כלכלית בעליל, רק בגלל אי הבנה פשוטה של דוח הרווח והפסד ואיפה נכנסת המשכורת. זו נקודה קריטית לכל מי שמנהל עסק או שוקל להיכנס לעסקה חדשה.
משכורת עצמאי: הרווח הוא המשכורת
כשמדברים על משכורת בדוח רווח והפסד, יש הבדל מהותי בין חברה לעצמאי. בחברה, משכורות הבעלים מופיעות לרוב כהוצאה ברורה, כמו כל משכורת עובד אחר. אצל עצמאי, הסיפור שונה לגמרי. הרווח הסופי שנותר לאחר כל ההוצאות התפעוליות, זהו למעשה מה שמהווה את משכורת העצמאי.
הרבה בעלי עסקים קטנים נופלים למלכודת הזאת. הם מסתכלים על השורה התחתונה בדוח ולא מבינים שמדובר בהכנסה ברוטו. הרווח הזה, לפני שהוא הופך לכסף נקי בכיס, חייב לעבור כמה "תחנות".
אני אומר לך, זה לא רק עניין של מס.
זו התמונה המלאה של ההתנהלות הפיננסית שלך.
- הרווח הוא הברוטו: הסכום שמופיע כרווח תפעולי או רווח נקי בדוח של עצמאי הוא למעשה המשכורת ברוטו שלו.
- תשלום מיסים: מס הכנסה, ביטוח לאומי ומע"מ (אם הוא עוסק מורשה) יורדים מהסכום הזה. אלו הורדות משמעותיות.
- החזרי הלוואות: רבים שוכחים שהחזרי הלוואות אינם מופיעים כהוצאה בדוח רווח והפסד, אבל הם משפיעים ישירות על נזילות הכסף הפנוי.
אתה צריך להבין שמה שנותר אחרי המיסים והחזרי ההלוואות, זהו הנטו האמיתי שלך. זה הכסף שאתה יכול להשתמש בו לצרכים אישיים. אם לא מחשבים את זה נכון, אפשר למצוא את עצמך במצב בו העסקה נראית רווחית על הנייר, אבל בפועל, היא לא כלכלית בכלל. לכן, בדיקה מעמיקה של משמעות הנתונים בדוח רווח והפסד היא קריטית לפני קבלת החלטות עסקיות.
משכורת בעל חברה: הוצאה מוגדרת
כשמדברים על משכורת בדוח רווח והפסד של חברה בע"מ, התמונה שונה בתכלית מזו של עסק עצמאי. כאן, המשכורת המשולמת לבעל החברה נרשמת בפירוש כהוצאה תפעולית. היא מופיעה לצד שאר הוצאות השכר של העובדים, בתוך קטגוריית "הוצאות שכר" או "הוצאות הנהלה וכלליות".
זה אומר שיש הפרדה ברורה. משכורתו של הבעלים אינה הרווח הנקי של החברה; היא עלות עסקית לכל דבר. היא מקטינה את הרווח התפעולי של החברה עוד לפני שמגיעים לשורה התחתונה. מבחינה חשבונאית ומיסויית, זו הבחנה קריטית.
ההוצאה הזו משפיעה באופן ישיר על הרווחיות הנקייה של החברה, ולכן גם על גובה המס שהחברה תשלם. ככל שהמשכורת גבוהה יותר, הרווח הנקי של החברה קטן יותר, מה שיכול להשפיע על חלוקת דיבידנדים או על יציבותה הפיננסית.
האמת, יש לזה יתרונות וחסרונות.
- לא: הרווח הוא אוטומטית שלך.
- כן: היא הוצאה מוכרת.
- כן: מאפשרת תכנון מס יעיל.
- לא: יכולה להכביד על תזרים המזומנים של החברה.
למעשה, קביעת גובה המשכורת לבעלים היא החלטה אסטרטגית. היא משפיעה על יציבות העסק, על חבות המס ועל התמונה הפיננסית הכוללת. בבנקים, למשל, כשבוחנים בקשת מימון, משכורת בעלים נחשבת הוצאה לכל דבר ומורידה את יכולת החברה להחזיר הלוואות. זה הבדל מהותי.
ההבדל המהותי: ברוטו, נטו ומיסוי
כשמדברים על משכורת בדוח רווח והפסד של עצמאי, המושג "רווח" הוא בעצם המשכורת שלו. אבל כאן טמונה מורכבות משמעותית. הרווח הנקי המופיע בדוח הוא ממש לא הכסף שייכנס לכיס בסוף החודש. ממש לא.
עבור עצמאים, הרווח הנקי הזה הוא למעשה המשכורת "ברוטו" שלהם. מדובר בסכום לפני מס הכנסה, לפני ביטוח לאומי ולפני כל קיזוז אחר. מכאן, המדינה לוקחת את חלקה. אחוזי המס יכולים להיות גבוהים, במיוחד כשהעסק מצליח. אלה סכומים שלפעמים מפתיעים עסקים קטנים ובינוניים.
רוב העצמאים מתמודדים עם המציאות הזו שבה הם הרווח הוא ברוטו. יש כאן חישוב שלא תמיד מובן.
- לא מסתכם בנטו מיד.
- כן דורש תשלום מס הכנסה וביטוח לאומי.
רק אחרי כל הקיזוזים האלה, נשאר לנו ה"נטו" האמיתי.
אבל גם ה"נטו" הזה הוא לא סוף הסיפור. הוא לא כולל הוצאות אישיות. הלוואות אישיות, למשל, משכנתא, הלוואה לרכב, או כל הלוואה אחרת שלקח העצמאי באופן פרטי, משפיעות ישירות על ההכנסה הפנויה. הן יורדות מהנטו, ורק אז אפשר לראות כמה כסף נשאר באמת לחיות ממנו. זה מבהיר למה עסקאות מסוימות, שנראות רווחיות על הנייר, עלולות להתברר כלא כלכליות בעליל. אלעד הדר, יועץ עסקי, מסביר כי הרווח בדוח הוא משכורת ברוטו לפני החזרי הלוואות של הבן אדם ולפני מס.
הערכה כלכלית ובדיקת כדאיות עסקאות
לפני כל עסקה, קטנה כגדולה, ניתוח מעמיק של דוח רווח והפסד הוא קריטי. לא מדובר רק בבדיקת השורה התחתונה. זו ההזדמנות שלך לזהות עסקאות שעלולות להתגלות כלא כלכליות, עוד לפני שאתה מתחייב אליהן.
היכולת לזהות עסקאות מפסידות בזמן היא כלי אדיר. עסקים רבים נופלים בגלל חוסר הבנה של התזרים האמיתי או של העלויות הנסתרות. תמיד תבדוק.
רוב היזמים מסתכלים על הפוטנציאל.
אנחנו מסתכלים על השורה התחתונה.
איפה הנתונים האמיתיים? הם מסתתרים שם, בין השורות.
אז איך בודקים את זה נכון?
- בחינה יסודית של כל הוצאות העסק, לא רק ההוצאות הגדולות.
- הפרדה ברורה בין הכנסות והוצאות תפעוליות ללא תפעוליות.
- הבנה מעמיקה של נתוני משכורת בדוח רווח והפסד עבור עסקים וחברות.
- חישוב שולי רווח גולמי ותפעולי לכל עסקה ספציפית.
- השוואת נתונים לתחזיות ולממוצעים בענף.
אני אומר לך, יזמים רבים מתבלבלים: מה שנראה כרווח יפה על הנייר, במיוחד אצל עצמאים, הוא למעשה משכורת ברוטו לפני מיסים והחזרי הלוואות אישיות. זה לא רווח. זה כסף שחייב לצאת.
כלי הניתוח המתקדמים הקיימים היום מאפשרים לצלול לעומק ולפרק כל עסקה לגורמיה. כך אתה מבין בדיוק מה נשאר ביד בסוף. בלי הפתעות. זה ההבדל בין עסק ששורד, לעסק שמצליח באמת.
הרווח של עצמאי הוא המשכורת שלו, וזו משכורת ברוטו לפני החזרי הלוואות ולפני מס.
סיכום והמלצות
הבנת ה"איפה" של משכורת בדוח רווח והפסד היא הרבה מעבר לסעיף חשבונאי יבש. זוהי נקודת מפתח להבנת רווחיות אמיתית, במיוחד כשמדובר בעצמאים מול חברות. אצל עצמאי, הרווח שנותר אחרי כל ההוצאות הוא למעשה המשכורת. זוהי משכורת ברוטו, ממנה יש לשלם מסים, ביטוח לאומי וגם החזרי הלוואות אישיות.
בחברות, לעומת זאת, משכורות הבעלים מופיעות כהוצאה ברורה, מה שמשקף תמונה שונה. ההבחנה הזו קריטית. הרבה טועים לחשוב שהשורה התחתונה בדוח העצמאי היא כסף נקי. בפועל, זה רחוק מלהיות המצב.
לכן, ניהול פיננסי נכון דורש ראייה מפוכחת.
- לא: להתבלבל בין רווח תפעולי לרווח נקי.
- כן: להבין מה נשאר לך אחרי הכל.
- לא: להניח שהעסקה כלכלית רק כי יש הכנסות.
- כן: לבדוק היטב כל עסקה לפני שיוצאים לדרך.
הבנה מעמיקה של הדוחות שלך תמנע הפתעות לא נעימות ותאפשר לך לקבל החלטות עסקיות מושכלות. לכן, אני אומר לך, אל תנסה לפענח לבד את כל הדקויות. ייעוץ מקצועי הוא לא הוצאה, הוא השקעה. רואה חשבון או יועץ פיננסי מנוסה יסייעו לך לנתח את הנתונים, להבין את המצב הפיננסי האמיתי שלך, ולוודא שהעסקאות שאתה מבצע באמת כדאיות. זו הדרך היחידה להבטיח יציבות וצמיחה.
"בפועל, הברוטו זה כי הוא צריך לשלם על זה עוד מיסים ורק אז זה יהפוך להיות הנטו שלו, ומהנטו עוד ירדו ההלוואות."
שאלות נפוצות
היכן מופיעה משכורת של עצמאי בדוח רווח והפסד?
מה ההבדל בין משכורת עצמאי למשכורת בעל חברה בדוח רווח והפסד?
מדוע חשוב להבין את המיקום של המשכורת בדוח?
מה כוללת 'משכורת ברוטו' של עצמאי?
עוד באותו נושא שיכול לעניין אתכם