שוק העסקים בישראל מלא באנשים שמציגים מחזורי מכירות מרשימים מאוד. אבל בדיקה של תזרים מזומנים בעסק? זה כבר סיפור אחר לגמרי. במקום לחגוג רווח חשבונאי על הנייר, פתאום מגלים שהכסף פשוט לא נמצא בבנק.
מדוע רווח חשבונאי לא משקף את מצב הבנק
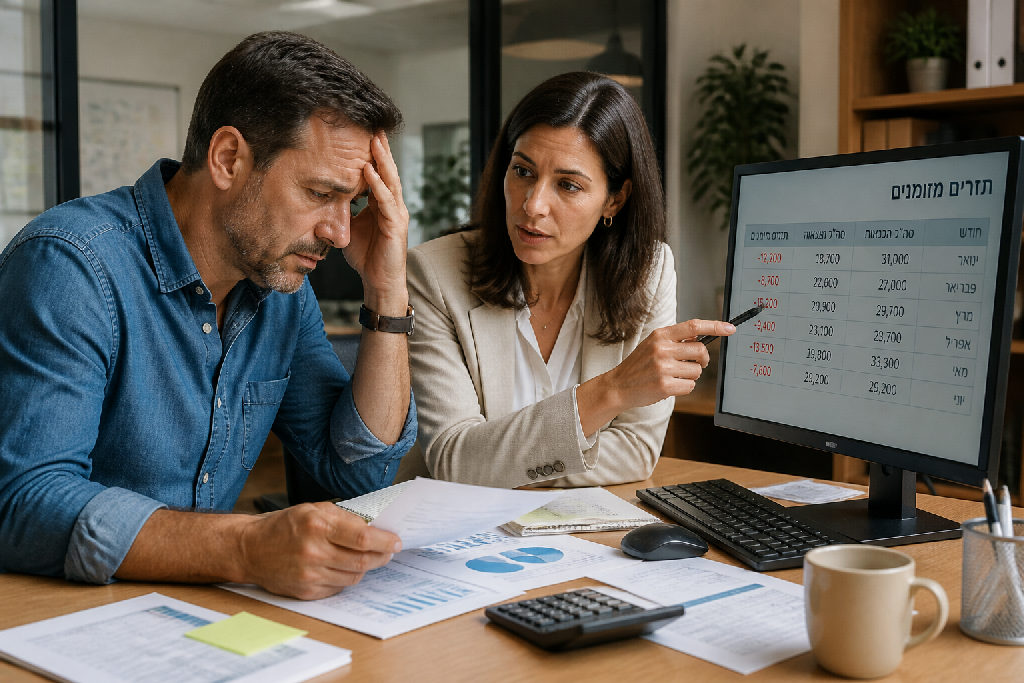
רואה החשבון מעדכן אותך בחיוך שיש רווח נקי של 61,000 שקל ומבחינתו הכל נראה מעולה. אתה פותח את האפליקציה של הבנק, ומגלה תמונה הפוכה. אין שקל. המחזור שלך עומד על 562,000 שקל בחודש, העסק עובד בקצב גבוה, העסקאות זורמות, אבל היתרה בעובר ושב רק ממשיכה להישחק.
זה לא צירוף מקרים.
האמת, זה המלכוד שבו נופלים לא מעט בעלי עסקים. דוח רווח והפסד בודק הכנסות מול הוצאות מוכרות, נקודה. הוא לא סופר את החזרי קרן ההלוואות שירדו לך מהחשבון באותו חודש בדיוק. אם העסק מחזיר 91,372 שקל בכל חודש על כלי עבודה וציוד, הנייר יכול להראות רווח, אבל בפועל יש לך בור תזרימי של 29,946 שקל בחודש.
- לא כמה חשבוניות הוצאת ללקוחות החודש.
- כן כמה כסף נשאר נזיל בחשבון אחרי כל ההתחייבויות.
- לא רווח על הנייר שמרצה את רשויות המס.
- כן יציבות פיננסית שמאפשרת לך לעמוד בתשלומים בלי להילחץ מהאשראי.
כאן בדיוק נוצר הפער בין הצלחה במכירות לבין יציבות אמיתית. להגדיל מחזור בלי להבין את המספרים לעומק זה לא פתרון. כדי לכסות גירעון כזה רק באמצעות הגדלת מכירות, תידרש לקפוץ ב-48.8% נוספים במחזור, שהם תוספת של עוד 274,142 שקל בחודש. עבור רוב העסקים זה יעד שמייצר עומס כבד שעלול להחמיר את הבעיה במקום לפתור אותה.
תבין משהו פשוט.
ניהול תזרים מזומנים בעסק לא נשען על מחזורים מרשימים או רווח חשבונאי תיאורטי. הוא נקבע אך ורק לפי המזומן שנשאר לך ביד בפועל.
מלכודת ההלוואות שאינן מופיעות בדוח השנתי
רואה החשבון מוחא כפיים.
הדוח השנתי מראה רווח נקי יפה, אבל העובר ושב חנוק. אתה מסתכל על הבנק ולא מבין לאן נעלם הכסף.
דוח רווח והפסד בודק הכנסות מול הוצאות מוכרות. כשאתה משלם החזר חודשי על הלוואה, רק מרכיב הריבית נרשם כהוצאה שמקטינה את הרווח. פירעון הקרן עצמו לא מופיע שם בכלל. מבחינה חשבונאית, החזר הקרן הוא הורדת התחייבות במאזן, לא הוצאה שוטפת.
הבנק לא מתעניין בחשבונאות.
הבנק פשוט מושך כסף אמיתי מהחשבון שלך בכל ראשון לחודש. קח לדוגמה עסק עם מחזור חודשי ממוצע של 562,000 שקלים ורווח חשבונאי של 61,000 שקלים. על הנייר, מצב מעולה. בפועל, החזרי ההלוואות שלו עומדים על 91,372 שקלים בחודש. במקום להרוויח, הוא מייצר בור חודשי של כמעט 30,000 שקלים.
זה ההבדל שמרסק עסקים:
- לא גירעון תפעולי שרואים בספרים.
- כן דימום נזילות שקט דרך לוח הסילוקין של הבנק.
- לא קריסה במכירות או במחזור.
- כן פער הרסני שבין רווח על הנייר לבין תזרים מזומנים בעסק.
הלוואות על כלי עבודה וציוד שנלקחו לא מזמן מחמירות את המצב פי כמה. אי אפשר לפרוס אותן שוב בקלות, והתשלום החודשי הגבוה פשוט שואב כל טיפת חמצן מהפעילות השוטפת.
מניסיוני, בעל עסק שמנהל את הצעדים שלו לפי דוחות שנתיים במקום לפי תנועות החשבון, מתעורר בדרך כלל כשהמסגרת בבנק כבר חסומה לחלוטין.
כמה באמת צריך למכור כדי להגיע לאיזון תזרימי
רואה החשבון מוחא לך כפיים. על הנייר העסק מרוויח 61,000 שקל בחודש מתוך מחזור של 562,000 שקל. הכל נראה מעולה, אבל הבנק מתקשר בלחץ. הסיבה פשוטה: יש לך החזרי הלוואות על ציוד וכלי עבודה בגובה 91,372 שקל בכל חודש. דוח רווח והפסד רגיל מתעלם מהקרן של ההלוואות, ובפועל חסרים לך כמעט 30,000 שקל בעובר ושב.
הרווח קיים רק על הנייר.
כדי להגיע לאפס, לא לעושר אלא רק לאיזון אמיתי של תזרים מזומנים בעסק, אתה לא צריך עוד כמה שקלים בצד. החישוב מראה שדרוש מחזור חודשי של 836,475 שקל. מדובר בתוספת של 274,142 שקל, זינוק של 48.8% במכירות רק כדי לנשום. אם תרוץ להביא לקוחות חדשים בצורה עיוורת, המצב רק יחמיר. יותר מכירות ברווחיות לא ברורה יגררו יותר הוצאות תפעול, עוד שעות עבודה ובור עמוק פי שניים.
האמת, לנסות לגדול מתוך מחנק בלי לפרק את הרווחיות זו התאבדות עסקית.
- לא רצים לקמפיינים יקרים כדי לנפח מחזור שלא משאיר כסף בקופה.
- לא לוקחים עוד מימון כדי לסגור הלוואות קודמות שאי אפשר לפרוס מחדש.
- כן מפרקים את סל המוצרים לגורמים כדי לראות מה באמת רווחי.
- כן מתמקדים אך ורק במכירת שירותים שמחזיקים שולי רווח גבוהים.
מגבלות הפתרון של פריסת הלוואות
בעלי עסקים שנתקעים בבור תזרימי רצים מיד לפקיד בבנק. האינסטינקט הראשוני כמעט תמיד זהה: בואו נפרוס מחדש את ההתחייבויות ונקטין את ההחזר החודשי. לפעמים זה עובד. ברוב המקרים, זו פשוט אשליה.
האמת, יש מצבים שבהם פריסת חובות היא פשוט לא אופציה קיימת על השולחן.
אם לקחת הלוואות קצרות מועד לרכישת ציוד עבודה, רכבים תפעוליים או מיכון שנרכש לאחרונה, הבנק לא ימהר לפרוס אותן מחדש. מדובר בהלוואות ייעודיות עם לוחות סילוקין נוקשים מאוד. הבנקים מסתכלים על השווי הריאלי של הציוד מול יתרת הקרן, וכשהמספרים צמודים מדי, המערכת ננעלת מיד. אין שם שום מרווח תמרון.
חוב לא פותר חוב.
ברגע שהפריסה חסומה, מגיע הפיתוי המסוכן מכולם: הלוואת גישור. לקחת עוד 100,000 שקל בריבית גבוהה רק כדי לכסות את החריגה החודשית זה כמו לשתות מי ים כדי להרוות צימאון. אתה קונה לעצמך שקט מדומה של שלושים יום, אבל יוצר במו ידיך החזר חודשי מנופח עוד יותר. כפי שמסביר אלעד הדר, תזרים מזומנים בעסק לא מתקנים בעזרת גיוס עוד חובות, אלא באמצעות עבודה מדויקת על המספרים הפנימיים.
במקום לגלגל את הבור קדימה, תהליך ייעוץ עסקי מקצועי דורש לטפל בשורש הבעיה:
- לא לקחת הלוואה חדשה לסגירת המינוס השוטף
- לא לבנות על מחזורי אשראי כשהבטוחות שלך מוצו
- כן לבדוק את הרווחיות המדויקת בכל מוצר ושירות
- כן לחתוך פעילויות הפסדיות שזוללות מזומנים מהקופה
כשאי אפשר לשנות את החזרי הבנק שיושבים לך על הצוואר, נשארת רק דרך אחת: לחלץ יותר רווח מכל שקל שכבר נכנס בדלת.
בנייה מחדש של סל המוצרים והתמחור
האמת, רוב בעלי העסקים יודעים בדיוק כמה כסף נכנס בסוף החודש, אבל אין להם מושג ירוק איזה פריט באמת משאיר רווח בחשבון. הם מסתכלים על השורה התחתונה במחזור ומשוכנעים שהכל בסדר. זה לא עובד ככה.
כשאי אפשר למחזר או לפרוס התחייבויות, תזרים מזומנים בעסק לא נבנה מעוד עבודה קשה באותה שיטה עיוורת. הוא נבנה מחיטוט מדויק ברווחיות של כל שירות ומוצר שיוצאים ממך ללקוח.
צריך לפרק הכל לגורמים.
הצעד הראשון הוא מיפוי מלא של כלל השירותים והמוצרים לפי שולי רווח גולמי אמיתיים. לא ניחושים. לוקחים כל פריט ובודקים מולו את עלות חומרי הגלם, שעות העבודה המדויקות שהושקעו בו, עמלות האשראי והשינוע. הניתוח הזה מייצר בדרך כלל הלם. פתאום אתה מגלה שהמוצר שהכי קל למכור מביא לך בקושי עשרה אחוזי רווח, בזמן ששירות אחר, כזה שאף אחד לא מקדם, משאיר מעל חמישים אחוז נקיים.
מיד אחרי המיפוי, מגיע שלב הניקוי. מאתרים את המוצרים שגוזלים שעות של שירות לקוחות, גורמים לצוואר בקבוק בתפעול ומייצרים רק רעש ופרוטות. מוצר כזה פשוט שורף כסף.
התוכנית הפרקטית לשינוי המצב כוללת ארבע פעולות מיידיות בשטח:
- סיווג של כל מוצר לפי שולי רווח גולמי, מהגבוה ביותר לנמוך.
- איתור פריטים עתירי עבודה ותפעול שהתמחור שלהם מפסיד לך כסף.
- מחיקה של מוצרים הפסדיים מההיצע או העלאת מחיר חדה שלהם.
- הסטת כל תקציבי הפרסום והמאמץ של אנשי המכירות רק לשלושת המוצרים המובילים.
רוב בעלי העסקים בטוחים שהפתרון למצוקה הוא למכור בטירוף לעוד לקוחות. המציאות הפוכה. ברגע שאתה מרכז את המאמץ השיווקי והתפעולי במוצרים הרווחיים, אתה מייצר תזרים חיובי בלי להגדיל את היקף העבודה פי שניים.
צעדים מעשיים להבראה פיננסית שוטפת
רואי חשבון אוהבים דוחות שנתיים. הבנק שלך מתעניין רק במה שקורה מחר בבוקר. הפער הזה בדיוק מפיל עסקים שמגלגלים מאות אלפי שקלים בחודש. אם אתה רוצה שליטה אמיתית, אתה חייב להפסיק להסתכל על רווח חשבונאי על הנייר ולהתחיל לנהל תזרים מזומנים בעסק לפי מספרים חיים.
בלי ניחושים. בלי הפתעות.
כדי לעצור את הדימום ולהחזיר את האוויר לחשבון, אתה צריך לפעול לפי שלושה צעדים ברורים:
- מעקב שבועי קבוע אחרי כניסות ויציאות כספים: פותחים את דפי החשבון בכל יום חמישי, מצליבים גבייה מול ספקים, ורושמים במדויק כל שקל שנכנס ויוצא בפועל.
- הפרדה מוחלטת בין תפעול שוטף למימון: ספקים, שכר עבודה ושכירות שייכים לרווחיות השוטפת. החזרי קרן על הלוואות, ציוד וכלי עבודה יורדים ישירות מתוך הכסף הפנוי. אסור לערבב ביניהם, כי הלוואות לא מופיעות בדו"ח רווח והפסד.
- בניית תוכנית עבודה חודשית לרווח תזרימי נקי: קובעים יעדי מכירות שמחשבים קודם כול את סך החזרי המימון של אותו חודש, ולא מסתפקים באחוזי רווח גולמי על הנייר.
האמת, רוב בעלי העסקים מגלים את הבור רק כשהבנק חוסם את מסגרת האשראי.
רוב המנהלים מנסים להגדיל מכירות בכל מחיר. מנהל חכם בודק קודם מה נשאר בקופה.
ברגע שאתה מפרק את סל המוצרים ובודק את הרווחיות האמיתית של כל פריט, אתה מפסיק למכור מתוך אינרציה. מחזור של מאות אלפי שקלים לא שווה כלום אם החזרי ההלוואות חונקים אותך במינוס. כשמתמקדים במוצרים שמייצרים מזומן אמיתי, מחזירים את השליטה לידיים.
סיכום
תחושת בטן לא משלמת לספקים.
רוב בעלי העסקים מסתכלים על שורת הרווח שהרואה חשבון מציג להם, רואים מספר חיובי ונרגעים. הם שוכחים פרט קריטי: הבנק לא מתרשם מרווח תיאורטי על הנייר. הוא בודק אך ורק כמה כסף נכנס וכמה יוצא בפועל בכל יום נתון.
כשעסק מגלגל מאות אלפי שקלים בחודש ועדיין נאבק במינוס, הבעיה כמעט תמיד מסתתרת במקומות שלא מופיעים בדוחות הרגילים. החזרי הלוואות, פערי אשראי ומוצרים שנמכרים בלי שמישהו חישב את העלות האמיתית שלהם שואבים את החמצן מתחת לרדאר.
כדי לעצור את הדימום, חייבים לעבור מניחושים לעבודה שיטתית עם שלושה צעדים ברורים:
- מיפוי מלא של כל החזרי ההלוואות וההתחייבויות החודשיות מול הכניסות בפועל.
- פירוק סל המוצרים ובדיקת הרווחיות הנקייה של כל פריט או שירות בנפרד.
- עצירת שיווק של מוצרים הפסדיים והפניית המשאבים לפעילויות שמכניסות כסף נקי.
האמת, ניהול תזרים מזומנים בעסק הוא לא משימה חשבונאית יבשה אלא תנאי יסודי להישרדות וצמיחה. כשאתה משלב בקרה תזרימית קבועה יחד עם התייעלות מדויקת במוצרים, התמונה מתבהרת במהירות.
אתה מפסיק לפחד מהבנק.
אם אתה מחפש להמשיך לעבוד מסביב לשעון ולקוות שהמחזור הגבוה יפתור את הבעיות לבד, אפשר להמשיך בדרך הישנה. אם אתה מחפש שקט נפשי ושליטה אמיתית בכל שקל, ניהול מבוסס מספרים מדויקים זה בדיוק מה שאתה צריך.
שאלות נפוצות
מה ההבדל בין רווח חשבונאי לתזרים מזומנים?
מדוע החזרי הלוואות לא מופיעים בדו״ח השנתי?
מה עושים כאשר אי אפשר לפרוס הלוואות קיימות?
כיצד מזהים אילו מוצרים בעסק באמת רווחיים?
עוד באותו נושא שיכול לעניין אתכם