עסקים רבים בישראל נקלעים למשבר ורצים לקחת עוד הלוואה כדי לסתום חור זמני. אבל ניהול תזרים מזומנים בעסק שמפסיד 250 אלף שקל בחודש? זה משהו אחר לגמרי. במקום לשקוע בלחץ מחובות העבר, המפנה מתחיל בעצירה מוחלטת של אשראי נוסף ובהכנסת כסף חי לקופה כאן ועכשיו.
עצירת כדור השלג של נטילת הלוואות חדשות
כשעסק מדמם 250,000 שקל בחודש, התגובה האוטומטית היא לרוץ לבנק. לקחת עוד מימון, לסגור את החור של העשירי לחודש, ולקוות לטוב.
זו מלכודת מסוכנת.
לקיחת הלוואה כדי לכסות חובות קודמים לא פותרת שום בעיה. היא רק מגדילה את ההחזר החודשי הבא, מקצרת את זמן התגובה שלך, והופכת את ההתרסקות לכואבת פי כמה. ההחלטה הניהולית החשובה ביותר שאתה יכול לקבל היא להוריד את השאלטר של האשראי. לא עוד מסגרות, לא עוד הלוואות בנקאיות ולא פתרונות קלים מגופים חוץ-בנקאיים.
האמת, ברגע שאתה מחליט לא לגעת בשום אשראי נוסף, כללי המשחק משתנים לטובתך.
כשאין עוד רשת ביטחון מזויפת של חובות, אתה נאלץ להסתכל למספרים בעיניים. תשומת הלב זזה מחיפוש מימון אל המציאות העסקית עצמה. במקום לשקוע בבור עמוק יותר, ניהול תזרים מזומנים בעסק עובר למשמעת ברזל מול ההתחייבויות הקיימות:
- לא ממחזרים חובות שוטפים ולא מגייסים שקל חדש.
- ממפים את סיום ההחזרים במדויק, כמו ירידה של 2,300 שקל בהחזר החודשי בעוד שלושה חודשים, או עוד 8,000 שקל שמתפנים בעוד שמונה חודשים.
- מפנים כל מקור הכנסה לסגירה שיטתית של ההלוואות הקיימות, אחת אחרי השנייה.
ברגע שעוצרים את כדור השלג, היציבות חוזרת מהר יותר ממה שנדמה. מספיקים חודשיים רצופים בלי לקחת שום הלוואה כדי להחזיר לעצמך את השליטה, להתחזק, ולהתחיל לפרוע 121,000 שקל של התחייבויות מעיקות בקצב קבוע.
סגירת הלוואות בהדרגה ושחרור התזרים החודשי
כשאתה עומד מול בור פיננסי, הנטייה הטבעית היא לקחת עוד הלוואה שתכבה את השריפה. טעות גמורה. ברגע שאתה עוצר את שרשרת ההלוואות, חוקי המשחק משתנים מיד.
התזרים נחנק? תפתח את המספרים עכשיו.
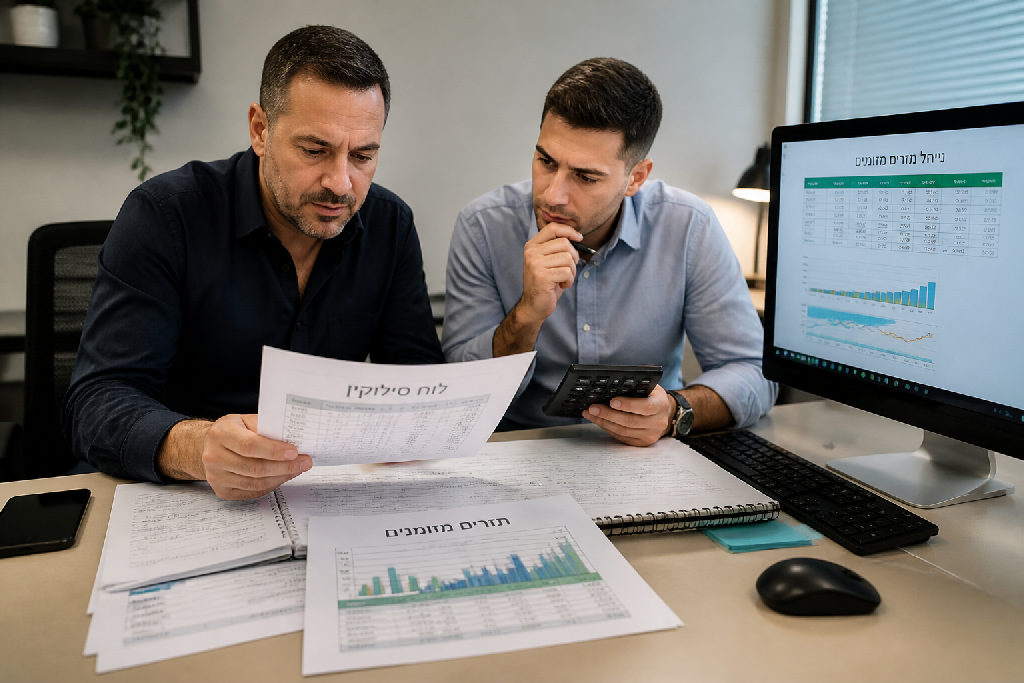
קח דף ותרשום את לוח הסילוקין המדויק של כל הלוואה קיימת בעסק. אל תשאיר שום נתון בראש. אתה חייב לראות מתי כל תשלום מסתיים וכמה כסף מתפנה לך בכל שלב. פתאום מתוך הבלגן מופיע סדר. אתה מגלה שעוד שלושה חודשים מסתיימת הלוואה של 2,300 שקל בחודש. עוד שמונה חודשים יורד מהגב שלך תשלום נוסף של 8,000 שקל בחודש. זה כסף חי שחוזר ישירות לחשבון הבנק שלך.
- מיפוי תאריכי הסיום וההחזר החודשי של כל חוב קיים.
- החלטה מוחלטת: אפס הלוואות חדשות, לא משנה מה מידת הלחץ.
- מעקב שבועי מסודר שמראה איך סך ההתחייבויות יורד בהתמדה.
רוב בעלי העסקים רואים רק את גודל הבור ונכנסים לשיתוק.
מי שבודק תאריכים מבין שהזמן עובד לטובתו.
האמת, הידיעה המדויקת הזו מייצרת שקט פסיכולוגי ששום הבטחה באוויר לא יכולה לתת. ניהול תזרים מזומנים בעסק בתקופה כזו דורש פעולה פשוטה ועקבית: להחזיק מעמד חודש ועוד חודש, לראות את ההחזרים מתאפסים בזה אחר זה, ולהחזיר את השליטה הכלכלית לידיים שלך בלי שום עזרה מבחוץ.
התמודדות עם הוצאות קבועות כבדות בעסק
יש חודשים שבהם אתה קם בבוקר וכבר חייב מאות אלפי שקלים. עוד לא פתחת את הדלת, עוד לא הדלקת את האור, וכבר יורדים מהחשבון שכירות, ארנונה, חשמל ודמי ניהול. בום.
הבורות התזרימיים האלה מרוקנים את העסק בשקט.
כשמשבר פוגע והלקוחות עוזבים, ההתחייבויות הקבועות נשארות לעמוד בדיוק במקום. פתאום בניין שלם או משרד מפואר הופכים למשקולת שמושכת אותך למטה בכל ראשון לחודש. מניסיוני, הטעות הכי גדולה בסיטואציה כזאת היא לקפוא במקום או לחכות לנס שימלא את החלל.
במקום להתעלם מהמספרים, חייבים להסתכל עליהם בצורה הכי קרה ומפוכחת שיש. ניהול תזרים מזומנים בעסק בזמן משבר לא מתחיל ברווחיות על הנייר, אלא בעצירת הדימום היומי. לפעמים זה אומר לקבל החלטות שנראות לא הגיוניות למי שמסתכל מבחוץ:
- למפות כל התחייבות קבועה עד השקל האחרון כדי להכיר את נקודת האפס האמיתית.
- לחתוך מיד שירותים ותפעול שאינם קריטיים להישרדות המיידית של העסק.
- להכניס מזומן מיידי מנכסים עומדים, גם במחיר שנמוך מעלות ההחזקה שלהם, כדי להקטין את ההזרמה מהבית.
- לנהל משא ומתן תקיף מול ספקים ובעלי נכסים על פריסה מחדש של תשלומים.
המתמטיקה פשוטה מאוד.
קומה שעולה לך 80,000 שקל בחודש ועומדת ריקה עולה לך 80,000 שקל. אם השכרת אותה ב-70,000 שקל, לא הפסדת עשרת אלפים שקלים. הכנסת שבעים אלף שקלים חיים לתזרים שלא תצטרך להביא מהכיס שלך מחר בבוקר.
מזעור נזקים ומכירה במחירי הפסד לצורך תזרים
על הנייר, רואי חשבון יגידו לך שאסור למכור בהפסד. הם יראו לך דוחות, יסמנו שורות באדום ויסבירו שהעסקה פשוט לא רווחית. תיאוריה לחוד ומציאות לחוד. בפועל, ניהול תזרים מזומנים בעסק בזמן משבר לא עובד לפי הכללים הרגילים.
רווח על הנייר לא משלם ספקים.
כשאתה מדמם מאות אלפי שקלים בכל חודש, המטרה הראשונה שלך פשוטה: להכניס חמצן מיידי לקופה. אלעד הדר מסביר שההבדל בין רווח חשבונאי לתזרים אמיתי הוא בדיוק מה שקובע אם העסק ישרוד או יתרסק. נניח שיש לך שטחי נדל"ן, מלאי תקוע או שירות שעולים לך 80,000 שקל בחודש. אם תשב ותחכה למחיר המלא, הבור רק יעמיק.
- לא לחכות ללקוח המושלם בזמן שהריביות בבנק חונקות אותך.
- כן להשכיר או למכור ב-70,000 שקל כדי לעצור את הדימום מיד.
מניסיוני, המהלך הזה מציל עסקים מקריסה. במקום שהקומה תעמוד ריקה ותעלה לך 80,000 שקל, הכנסת 70,000 שקל חיים לבנק. החשבונאי יגיד שהפסדת עשרת אלפים שקלים, אבל בתזרים צמצמת את הגירעון החודשי כמעט לאפס.
זה כסף שלא היית צריך להביא מהבית.
ברגע שהעסק מייצר מזומנים ומממן את ההתחייבויות שלו, אתה מפסיק לשרוף חסכונות אישיים וסוגר את הברז להלוואות חדשות. ככה קונים זמן יקר, מורידים לחץ ומתחילים להחזיר חובות צעד אחרי צעד.
הסטת תשומת הלב מהבעיות אל עבר הפתרונות
כשאתה עומד מול בור של מאות אלפי שקלים, המוח ננעל. אתה פותח את החשבון, רואה מספרים אדומים, ופשוט קופא במקום. הנטייה הטבעית היא לשבת כל היום מול סך החובות ולשבור את הראש מאיפה לקחת עוד הלוואה כדי לסתום את החור של החודש שעבר.
ברגע שאתה מסתכל רק על הבור, אתה לא זז מטר.
אמיתי לגמרי: ניהול תזרים מזומנים בעסק שנמצא במשבר לא מתחיל בחישובים מורכבים, אלא בהחלטה ברורה לנתק מגע מהפאניקה. כשההפסד עומד על 250,000 שקל בחודש ויש לך החזרים של 121,000 שקל על הלוואות, התשומת לב שלך חייבת לעבור לפעולה אחת בלבד. לא איך פותרים את כל הבעיות בבת אחת, אלא איך מכניסים כסף חי לקופה ברגע זה.
- לא לשבת שעות ולחשב כמה אתה חייב לכולם.
- כן לייצר עסקאות מהירות שמכניסות כסף מזומן, גם במחיר נמוך מהרגיל.
- לא לקחת עוד הלוואה שתחנוק אותך בעוד שלושים יום.
- כן להחזיק חודש ועוד חודש בלי שום גיוס אשראי חדש.
האמת, המעבר מהישרדות לצמיחה לא דורש נס. הוא דורש עקביות יבשה. כשאתה מחזיק חודשיים שלמים בלי לקחת שקל חוב, העוצמה חוזרת אליך. אתה פתאום רואה שבעוד שלושה חודשים מסתיים תשלום של 2,300 שקל, ובעוד שמונה חודשים יורד עוד נטל של 8,000 שקל בחודש.
הלחץ נרגע. המספרים מתחילים לעבוד לטובתך.
בניית יציבות כלכלית מתמשכת לעסק
כשאתה בתוך בור של מאות אלפי שקלים בחודש, האינסטינקט הראשוני הוא פשוט לכבות שריפות. לקחת עוד הלוואה. לפתוח עוד מסגרת בבנק. לסגור חור עם חור גדול יותר.
זה פשוט לא עובד.
האמת, ניהול תזרים מזומנים בעסק לא מתחיל מגרפים יפים או מדוחות מסובכים. הוא מתחיל מהחלטה חותכת אחת: מפסיקים את הדימום כאן ועכשיו, ולא נוגעים בעוד אשראי. תכנית פעולה עסקית מותאמת לא בונים מתוך פאניקה, אלא מתוך הסתכלות קרה על המספרים. אתה חייב למפות בדיוק מתי כל התחייבות מסתיימת, כמה כסף יוצא בכל חודש, ואיך מייצרים הכנסה מיידית שמורידה את הלחץ מהצוואר.
כדי לעבור מהישרדות לשליטה, נדרשות פעולות ברורות בשטח:
- מיפוי מדויק של תאריכי הסיום לכל הלוואה קיימת בעסק.
- הקפאה מוחלטת של גיוס אשראי חדש, בלי שום פשרות.
- הכנסת כסף מהיר לקופה, גם במחיר מופחת, כדי לא להביא כסף מהבית.
- בניית תחזית חודשית שמראה איך כל תשלום שיורד מחזק את העסק.
רוב בעלי העסקים מחכים שהשוק יסתדר מעצמו. מי ששורד משנה את הכללים בעצמו.
התאוששות ממשברים קשים דורשת ממך לאמץ הרגלים פיננסיים חדשים שלא הכרת. במקום לנסות לפתור הכול לבד בשיטת ניסוי וטעייה, כלים מעשיים וליווי נכון חוסכים לך חודשים של שגיאות יקרות. ברגע שאתה מבין את התמונה המלאה ומפסיק לברוח לעוד פתרונות קלים, היציבות הופכת מתקווה רחוקה לשגרה יומיומית מחושבת.
סיכום
משבר תזרימי עמוק לא נפתר בעזרת עוד אשראי מהבנק. הוא נפתר כשסוגרים את הברז ומפסיקים לקחת הלוואות חדשות, נקודה. ברגע שאתה קולט שכל חודש שעובר בלי חוב נוסף מחזק אותך, כללי המשחק משתנים לחלוטין.
זה מתחיל מהחלטה ברורה אחת.
המעבר מפאניקה לפעולה מחושבת דורש ניהול תזרים מזומנים בעסק שלא נשען על תקוות, אלא על מספרים יבשים. במקום לשקוע בלחץ סביב הוצאות קבועות כבדות של מאות אלפי שקלים בחודש, שמים את הפוקוס אך ורק על מה שמכניס כסף עכשיו:
- עצירה מוחלטת של נטילת הלוואות נוספות כדי לעצור את כדור השלג.
- הזרמת מזומן מיידית לעסק, גם במחיר תמחור נמוך שמכניס כסף במקום להביא אותו מהבית.
- מעקב עקבי אחרי תאריכי הסיום של כל הלוואה, חודש אחרי חודש, עד למחיקת העומס החודשי.
האמת, אין כאן קיצורי דרך. הכוח האמיתי נמצא בצעדים הסיזיפיים והקטנים. הלוואה של 2,300 שקלים שמסתיימת בעוד שלושה חודשים מחזירה לך חמצן לריאות. תשלום חודשי של 8,000 שקלים שמתנקה בעוד שמונה חודשים כבר מייצר מרווח נשימה אמיתי. ככה נפטרים מחובות של 121,000 שקלים, צעד אחרי צעד, בלי להתפתות לעוד אשראי.
אם אתה מחפש עוד פלסטר זמני כדי לגלגל את החוב לחודש הבא, יש המון פתרונות כאלה בחוץ. אם אתה מחפש לעצור הפסדים כבדים, להחזיר חובות מהשורש ולבנות שקט כלכלי אמיתי, ניהול מחושב ועקבי זה בדיוק מה שאתה צריך.
יועץ עסקי מנוסה יידע לזהות מהר איפה בדיוק העסק מפסיד כסף.
שאלות נפוצות
מה הפעולה הראשונה שיש לעשות כשנכנסים למשבר תזרימי חמור?
מדוע כדאי לעיתים לתמחר שירות או נכס במחיר שנראה כמו הפסד?
איך מתמודדים נפשית ופרקטית עם עומס של הלוואות רבות?
למה פוקוס על הבעיות והחובות עלול להחמיר את המצב?
עוד באותו נושא שיכול לעניין אתכם