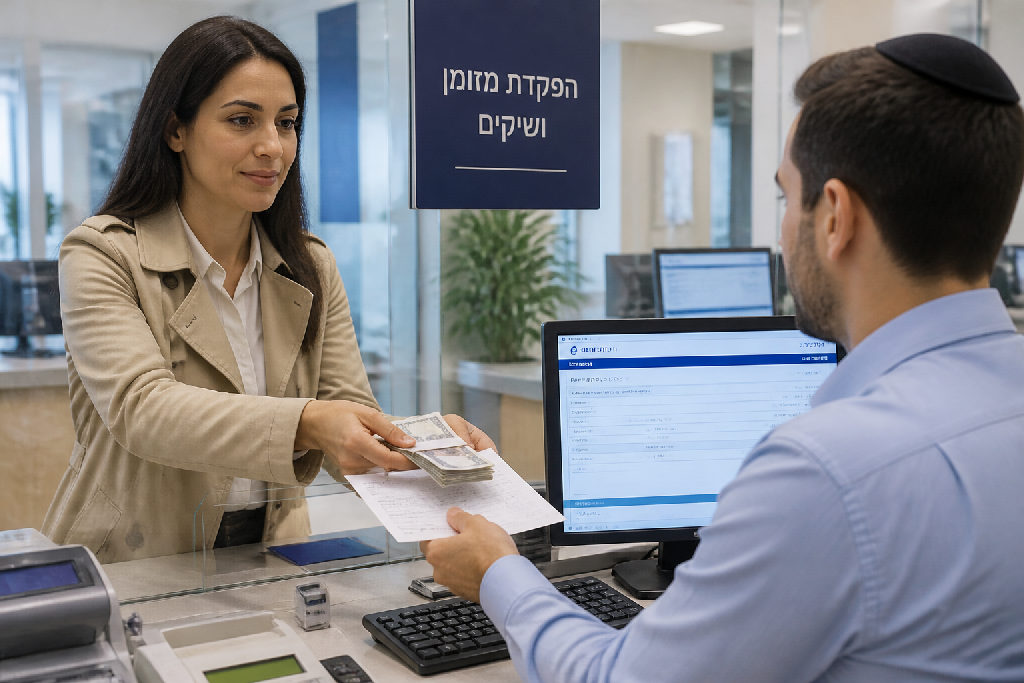
הבנקים בישראל מסתכלים על כל שקל במזומן בחשדנות מטורפת. משכת כסף בעצמך, שמרת אותו בבית ועכשיו אתה רוצה להחזיר אותו לחשבון? תתפלא, הפקדת מזומן בחזרה לבנק היא עסק פשוט לחלוטין, כל עוד אתה מגיע עם ההוכחה הנכונה ביד.
הדילמה של החזרת כסף מזומן לחשבון
המצב הביטחוני מתחמם, השמועות מתחילות לרוץ, ואתה מוצא את עצמך מול הכספומט. זה קורה להמון ישראלים. ברגעים של חוסר ודאות קיצוני או פחד מהסלמה, התגובה הראשונית היא לרצות כסף נזיל ביד. מושכים פעם אחת, מושכים שוב, רק כדי להרגיש בטוחים.
אבל אז התקופה נרגעת.
השטרות שוכבים במגירה בבית, ואתה מבין שהמקום הנכון עבורם הוא בחשבון הבנק. כאן בדיוק מתחילה הדילמה.
החשש העיקרי שמשתק אנשים הוא המפגש מול הפקיד בסניף. במציאות של רגולציה קפדנית למניעת הלבנת הון, כל הגעה לסניף עם ערימת שטרות מייצרת תחושה לא נעימה. אנשים בטוחים שיסמנו אותם, ידרשו מהם הסברים מביכים, או פשוט יסרבו לקלוט את הסכום.
- פחד מחקירה חודרנית של הפקיד על הסיבות למשיכה.
- חשש מדיווח לרשויות וסיבוך מול רשות המסים.
- דאגה מסירוב של הבנק לקבל את השטרות בחזרה.
האמת, רוב הפחדים האלה נובעים נטו מחוסר היכרות עם הנהלים הבנקאיים. הבנק לא נמצא שם כדי לשפוט אותך על זה שנלחצת מאירוע חירום ורצית מזומן מתחת לבלטות. תהליך של הפקדת מזומן בחזרה לבנק הוא מהלך מוגדר וברור, כל עוד מבינים מה המערכת דורשת כדי להשלים אותו בלי בעיות.
ברגע שיש לך את ההוכחות הנכונות, התמונה משתנה לגמרי.
הוכחת מקור הכספים באמצעות תדפיסי בנק
משכת כסף לאורך תקופה. קצת החודש, קצת בחודש שעבר. אולי חששת ממלחמה, אולי העדפת שטרות זמינים לכל צרה שלא תבוא. עכשיו החלטת שהעניינים נרגעו, ואתה רוצה להחזיר הכל למקומו. כאן בדיוק נכנסים לתמונה דפי החשבון שלך.
הבנק לא מאמין למילים. הוא מאמין לניירת.
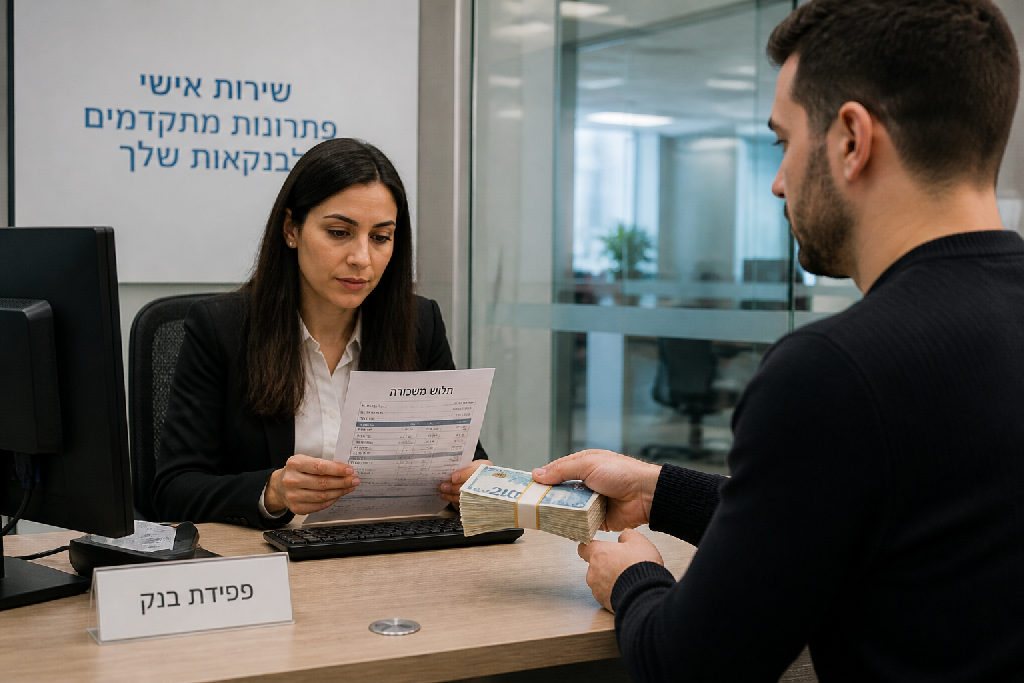
מבחינת המערכת, הפקדת מזומן בחזרה לבנק בסכום אחד גדול מדליקה נורת אזהרה, במיוחד אם הוצאת את הכסף בטפטופים. כשאתה מושך עשרת אלפים שקלים פעם אחר פעם, זה נראה כמו התנהלות יומיומית שגרתית. כשאתה חוזר פתאום עם חמישים אלף שקלים ביד, הפקיד חייב לשאול מאיפה הם הגיעו. כדי לחבר את הנקודות, אתה חייב להציג נתיב ברור שמראה מאיפה כל שקל יצא.
האמת, לפקיד מולך לא באמת אכפת אם שמרת מזומן בגלל המצב הביטחוני או מתוך דאגה כללית. מה שמעניין אותו זה רצף כרונולוגי נקי שמסביר את התמונה במלואה.
- הפקת תדפיסי עובר ושב מפורטים של כל החודשים שבהם בוצעו המשיכות.
- סימון שורות המשיכה במרקר כדי להמחיש את הצטברות הסכום הכולל.
- התאמה מלאה בין סך המשיכות המצטבר לבין הסכום שאתה מבקש להפקיד כעת.
כל עוד הרצף החשבונאי הזה סגור וברור, אין לבנק סיבה לחסום אותך. שאלות על איך חיית בין לבין או מאיפה שילמת על קניות? אלה שאלות של מס הכנסה, לא של פקיד הבנק. הבנק צריך הוכחה חד משמעית שהכסף הזה יצא ממנו במקור, וברגע שהתדפיס מציג את זה שחור על גבי לבן, הדרך סלולה.
ההסברים הלגיטימיים שהבנק מקבל ללא קושי
הבנקים בישראל ראו כבר הכל.
כשאתה מגיע לסניף ומבקש לבצע הפקדת מזומן בחזרה לבנק אחרי שמשכת אותו בעצמך, השאלה הכמעט אוטומטית של הפקיד תהיה למה הוצאת אותו מלכתחילה. התשובה שלך לא צריכה להיות מסובכת מדי או מתנצלת. מותר לך לחשוש, ומותר לך לשנות את דעתך.
זה הכסף שלך. נקודה.
מניסיוני, פקידי הבנק שומעים הסברים דומים עשרות פעמים בחודש, והם מקבלים אותם בלי למצמץ כל עוד יש בידך תדפיס משיכות ברור. זכותך המלאה לנהל את הכסף הנזיל שלך כראות עיניך. הנה כמה הסברים שעוברים חלק לגמרי:
- חשש אמיתי מהסלמה ביטחונית או ממלחמה כוללת, שגרם לך לרצות שטרות זמינים מתחת לבלטות.
- אגירה הדרגתית של סכומים קטנים מתוך פחד ממשבר כלכלי, קריסת מערכות בנקאיות או תרחישי עלטה.
- היערכות להוצאה משפחתית דחופה, לשיפוץ או לרכישה גדולה שבסופו של דבר בוטלו.
- רצון בסיסי לשמור על רזרבה במזומן בבית לימי אי ודאות, עד שהמצב נרגע והחלטת להחזיר את הכסף למקומו.
חרדה ביטחונית היא נימוק יומיומי בישראל, ולא איזה תירוץ חריג. כשיש דיווחים על מתיחות מול איראן או ירי רקטות, אזרחים מושכים שטרות בפעימות כדי להרגיש ביטחון. הבנקאים מכירים את הדינמיקה הזו היטב, כי גם המשפחות שלהם עושות לעיתים בדיוק אותו דבר.
רוב האנשים נלחצים ומתחילים להסתבך בהסברים. אתה פשוט מציג את העובדות.
הפקיד לא מנסה לחנך אותך וגם לא בודק מה הרגשת בכל רגע נתון. אם משכת עשרים אלף שקלים בפעימות מתוך חשש, שמרת אותם במגירה, ועכשיו אתה מחזיר את הסכום בשלמותו, לפקיד יש בדיוק מה שהוא צריך: התאמה מלאה בין הניירת לכסף שמונח על הדלפק.
בדיקות הבנק לעומת דרישות מס הכנסה
יש בלבול ענק בין שני הגופים האלה.
כשאתה מגיע לבצע הפקדת מזומן בחזרה לבנק, הפקיד לא יושב לחקור את אורח החיים שלך. מעניין אותו דבר אחד בלבד: מאיפה הכסף הגיע. הבנק פועל תחת חוק איסור הלבנת הון, וזה אומר שהוא מחפש נתיב כספי ברור, מתועד ומגובה בניירת. משכת בפעימות? יש לך תדפיסים שמוכיחים את המשיכות האלה? מצוין. מבחינת הבנקאי, המסלול של הכסף נסגר ברגע שהצגת את האסמכתאות, והוא יקבל את ההפקדה בלי דרמות מיותרות.
הבנק בודק טפסים. מס הכנסה בודק היגיון.
כאן בדיוק נכנס ההבדל הגדול שצריך להכיר. שאלות כמו ממה חיית אם כל המזומן שכב בארון? או איך שילמת על קניות בסופר? פשוט לא מעניינות את הפקיד בסניף. זה לא התפקיד שלו. מי שעלול לשאול שאלות כאלה הוא אך ורק מס הכנסה, וגם זה קורה לרוב רק בבדיקות עומק או הצהרות הון מקיפות. מניסיוני, אנשים נלחצים מהבנקאי כאילו הוא חוקר מס, אבל בפועל מדובר בשתי ישויות עם מטרות שונות לגמרי:
- לא תפקידו של הבנק: לבדוק את סל הצריכה שלך, לתמחר את רמת המחיה שלך או לתהות איך שרדת את החודש.
- כן תפקידו של הבנק: לוודא שהסכום שנכנס תואם משיכות עבר ואינו מגיע ממקור מפוקפק או לא מדווח.
אלעד הדר מסביר שבעלי חשבונות רבים נכנסים למגננה מיותרת מול המערכת הבנקאית. במסגרת ליווי וייעוץ עסקי רואים את זה שוב ושוב: ברגע שיש לך הוכחה ברורה שהכסף יצא מחשבונך ונכנס חזרה, אתה בצד הבטוח. אתה לא חייב דין וחשבון על הפחדים שלך, על המצב הביטחוני שגרם לך לאגור מזומן, או על הסיבה שבחרת להחזיר אותו עכשיו. יש מסמך משיכה? הבנק רגוע.
צעדים מומלצים לפני ביצוע ההפקדה בפועל
הבנקים בישראל חיים על ניירת.
אם תגיע לסניף בלי הכנה, אתה עלול להיתקע מול שאלות מעצבנות וטפסים מיותרים. כשמגיעים מוכנים, התהליך של הפקדת מזומן בחזרה לבנק עובר חלק לגמרי.
הכול עניין של שקיפות.
כדי למנוע חיכוך מול הפקיד, זה סדר הפעולות שצריך לעשות עוד לפני שיוצאים מהבית:
- הדפסת תדפיסי חשבון: תוריד מראש דוחות שמראים את משיכות המזומן המקוריות. גם אם משכת בעשר פעימות שונות לאורך חצי שנה ואתה מחזיר עכשיו הכול בבת אחת, תדאג שכל שורת משיכה מופיעה שחור על גבי לבן.
- תיאום מראש של הסכום: מדובר בסכום חריג של עשרות אלפי שקלים ומעלה? תרים טלפון לסניף או תפתח פנייה באפליקציה. קופאים לא אוהבים הפתעות בעמדה, ותיאום מוקדם חוסך הרמת גבה.
- הכנת הסבר קצר: תגדיר לעצמך משפט אחד ברור. בלי סיפורים מפותלים ובלי דרמות.
רוב האנשים מתחילים לגמגם כשהבנקאי שואל למה הכסף יצא מהחשבון מלכתחילה.
האמת, אין שום סיבה להתרגש מזה.
זכותך המלאה להגיד שחששת מהמצב הביטחוני, שהעדפת להחזיק כסף נזיל בבית לכל צרה שלא תבוא, ועכשיו ראית שהעניינים נרגעו והחלטת להחזיר אותו למקום בטוח.
הבנק לא שופט את הרגשות שלך.
הוא רק צריך לסמן וי על מקור הכספים.
ברגע שהתדפיס מוכיח שהסכום נמשך מאותו חשבון בדיוק, לפקיד יש את כל הכיסוי הנדרש כדי לקבל את המזומן ולהמשיך הלאה בלי שום עיכוב.
סיכום
אנשים נוטים לחשוב שהבנק הוא חדר חקירות. זה ממש לא המצב.
הכסף שלך שייך לך.
זכותך המלאה למשוך את הכסף שצברת. פחדת מהמצב הביטחוני? רצית גיבוי נזיל בבית לשעת חירום? זו זכותך הבלעדית. באותה מידה בדיוק, זכותך להחליט שהחשש חלף ולהחזיר את המזומן למקומו. הבנקים לא מנסים להכשיל אותך, הם פשוט מחויבים לנהלים נוקשים. ברגע שאתה מבין שהשאלות של הפקיד אינן חקירה אישית אלא דרישה רגולטורית, כל הלחץ נעלם.
המפתח האמיתי הוא תיעוד ברור. כל עוד יש לך הוכחות משיכה מסודרות, התהליך של הפקדת מזומן בחזרה לבנק הופך לעניין טכני לחלוטין. אל תגיע לסניף בידיים ריקות ואל תסתמך על הזיכרון של המערכת. תעשה את זה פשוט:
- הדפסת דפי חשבון שמציגים את תאריכי המשיכות ואת הסכומים המדויקים שהוצאת.
- התאמה מלאה בין סך המשיכות המצטברות לבין הסכום שאתה מפקיד כעת בפועל.
- הסבר קצר, ענייני וכנה על סיבת המשיכה וההחלטה להחזיר את הכסף כעת.
האמת, רוב הפקידים רק רוצים לראות מסמך שמכסה את דרישות הביקורת הפנימית, לסמן וי בתיק, ולהמשיך הלאה. כשאתה מציג שקיפות מלאה מהרגע הראשון, אין להם שום עילה לעכב את הפעולה או להקשות עליך.
השורה התחתונה ברורה. אם אתה מחפש קיצורי דרך או מתחמק מהסברים, המערכת תסבך אותך בניירת. אם אתה מחפש שקט נפשי ופעולה מהירה, סדר במסמכים ושקיפות מוחלטת יסגרו לך את ההפקדה בכמה דקות.
שאלות נפוצות
האם הבנק יסכים לקבל מזומן שנמשך בעבר?
אילו מסמכים צריך להציג בעת ההפקדה?
האם הבנק שואל ממה חייתם בתקופה שהכסף היה בבית?
האם הסבר על חשש ביטחוני נחשב לסיבה לגיטימית למשיכה?
עוד באותו נושא שיכול לעניין אתכם