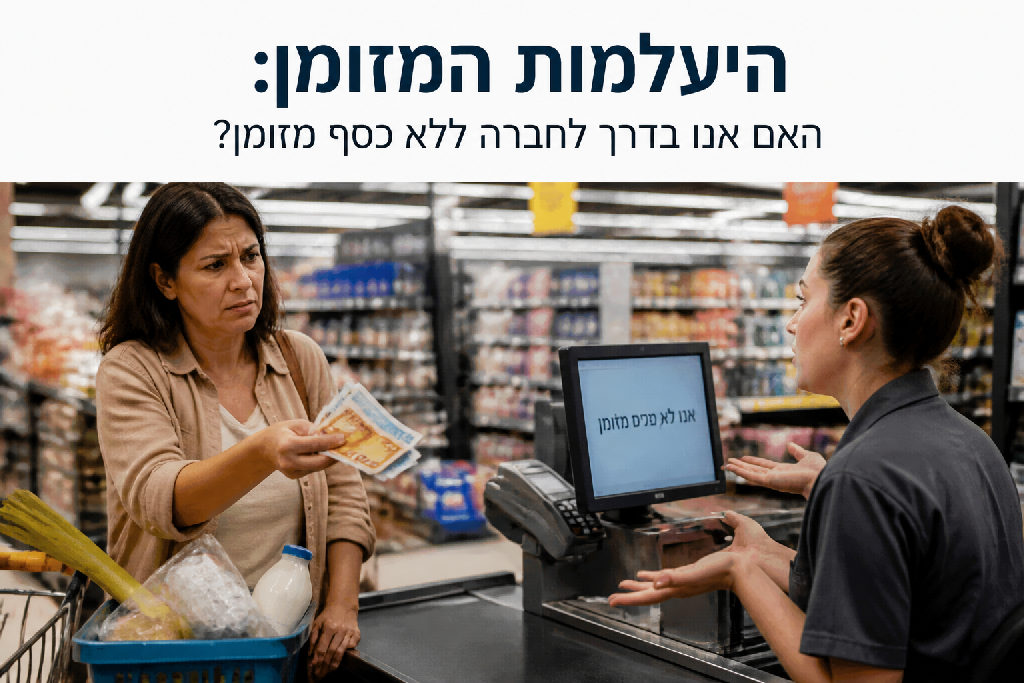
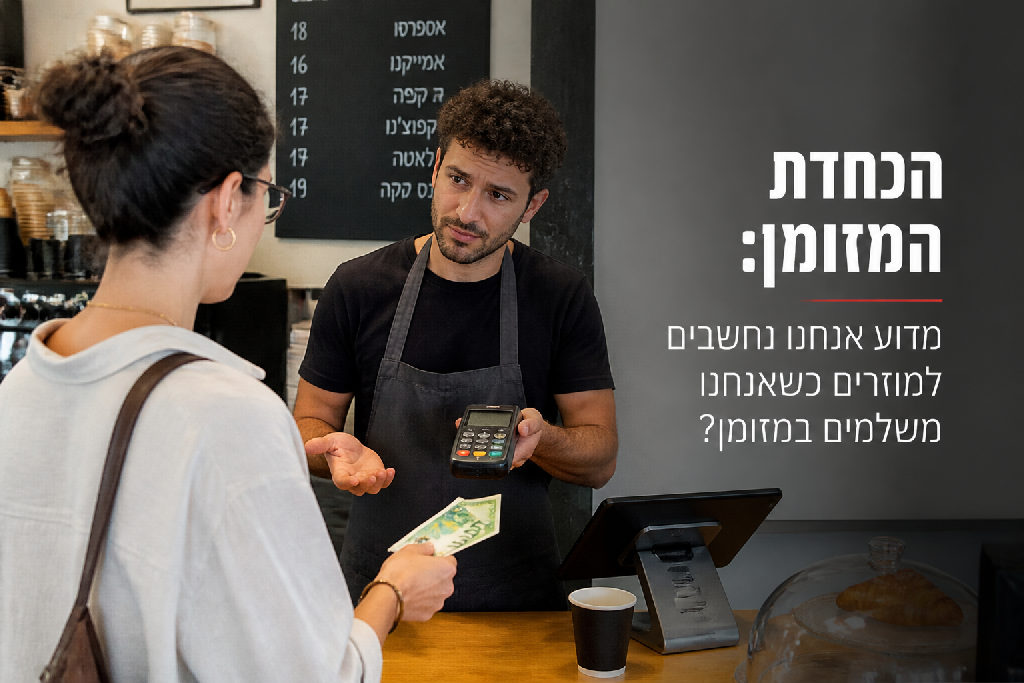
שוק התשלומים בישראל עבר בשנים האחרונות מהפכה של ממש, כמעט בלי לשים לב. אבל תשלום במזומן? זה כבר משהו אחר לגמרי, סוג של אנכרוניזם בעידן שבו הכחדת המזומן הופכת לנורמה.
הקדמה: תשלום במזומן, עניין של פריקים?
שוק אמצעי התשלום בישראל מלא עד אפס מקום באפשרויות נוחות ודיגיטליות. אבל כשאתה מנסה לשלם במזומן? זה משהו אחר לגמרי. במקום עסקה פשוטה, כאן מדברים על מבטים, גבות מורמות, ולפעמים גם התנצלות.
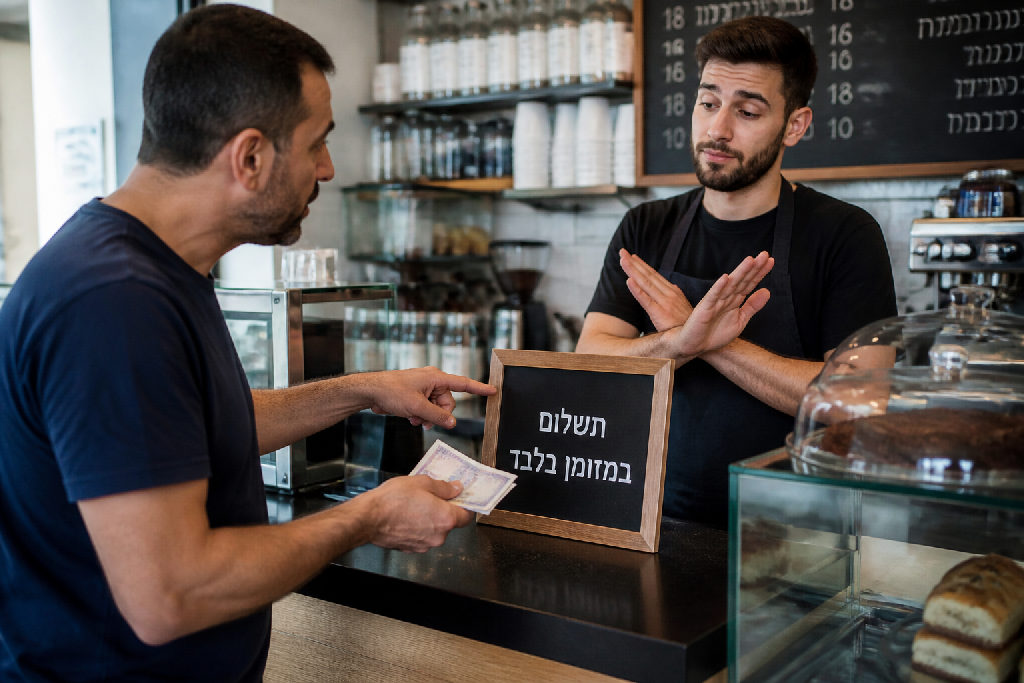
זה קרה לי ממש לאחרונה. הגעתי לחנות, בחרתי מוצרים בשווי 63 שקלים. הוצאתי שטר. המוכר הסתכל עליו, החזיר לי אותו בנימוס ותהה אם יש לי אולי אפשרות לשלם באשראי. למה? "אנחנו פשוט בלי עודף," הוא אמר, "אף אחד לא קונה היום במזומן."
אתה מוצא את עצמך מרגיש מוזר, כמעט מתנצל, על שימוש באמצעי תשלום שהיה נפוץ רק לפני כמה שנים. המבטים האלה מהמוכרים אומרים הכל. זה לא שהם כועסים, יותר מבולבלים. זה כאילו הגעת מעבר לעשור אחר, לפתע הפכת להיות הדבר הלא צפוי בתור.
האמת, זה בדיוק מה שרצו.
הכחדת המזומן משרתת גורמים רבים. ככל שהמזומן נעלם, חברות האשראי והבנקים מרוויחים יותר מכל עסקה, קטנה כגדולה. אנחנו, ה"מוזרים" שעדיין שולפים מדי פעם שטר, הפכנו להיות מיעוט הולך ונעלם. פעם, לשלם במזומן היה הדבר הכי טבעי בעולם. היום? זה סימן שאלה.
- לא נעים: כשאתה מתבקש לשלם אחרת.
- כן מסורבל: כשהמוכר מנסה לחפש עודף.
- לא יעיל: כשאתה מתעכב בתור בגלל שאתה "מוזר".
השינוי התפיסתי דרמטי. פעם, "כסף מזומן" היה שם נרדף לכסף אמיתי, יציב. היום, הוא סוג של נטל. וזה גורם לך לתהות, כמה זמן עוד יעבור עד שנשלם הכל בארנק דיגיטלי בלבד?
מדוע מזומן נעלם מהנוף הכלכלי?
שוק התשלומים בישראל, כמו בכל העולם, משתנה בקצב מסחרר. אם פעם מזומן היה מלך, היום הוא מרגיש קצת כמו פריט אספנות.
האמת, זה לא מפתיע. אנחנו, הצרכנים, רוצים נוחות. כרטיסי אשראי, אפליקציות תשלום כמו ביט ופייבוקס, הכל זמין בלחיצת כפתור, בלי לחפש עודף או לדאוג לשטרות קטנים. זו פשוט דרך קלה יותר לנהל את הכסף שלנו, ומה שהיה פעם פריווילגיה הפך לדרישה בסיסית.
אבל זו לא רק העדפה אישית. יש פה גם מדיניות מכוונת, ובוא נאמר את זה בבירור: הבנקים וחברות האשראי שמחים מאוד על הכיוון הזה.
הם מרוויחים מכל עסקה דיגיטלית, וכל תשלום במזומן הוא בעצם הכנסה פוטנציאלית שאבדה להם. כשיותר עסקאות עוברות לפסים דיגיטליים, הם רואים את חשבונות הבנק שלהם גדלים. זה לא סוד שהם דוחפים לשינוי הזה בכל דרך אפשרית.
הרגולציה, יחד עם קפיצות טכנולוגיות, רק מחזקת את המגמה הזו. ממשלות שונות מעודדות צמצום שימוש במזומן מסיבות שונות, כמו מלחמה בהלבנת הון או ניהול כספים שקוף יותר. כל זה מוביל לכך שהכחדת המזומן היא כבר לא תיאוריה, אלא מציאות מתגלגלת.
"אתה הופך למוזר", אמר פעם לקוח, כשאתה פשוט רוצה לשלם איך שנוח לך.
היום, חנויות רבות פשוט לא ערוכות לקבל מזומן, או שהן נתקלות בבעיות של חוסר עודף. תרבות הצריכה שלנו השתנתה, ואנחנו חלק בלתי נפרד מזה, בין אם אנחנו מודעים לכך ובין אם לאו. אנחנו מאבדים את החופש לשלם במזומן, והופכים להיות תלויים לחלוטין במערכות הפיננסיות.
השפעת הבנקים וחברות האשראי על השינוי
שוק התשלומים בישראל עובר שינוי אדיר, וכבר כמעט ולא ניתן להתכחש לזה. האמת, מאחורי ההעדפה ההולכת וגוברת לתשלום בכרטיס או בארנק דיגיטלי, מסתתרים אינטרסים כלכליים חזקים מאוד של המוסדות הפיננסיים הגדולים. הם לא רק מרוויחים על כל עסקה, אלא בונים סביבה שמעודדת אותנו לוותר על המזומן לחלוטין.
הבנקים וחברות האשראי נהנים ישירות מכל תשלום שאינו במזומן. כל סליקה, כל עמלה קטנה, מצטברת לסכומים אדירים. זה רווח בטוח וקבוע, ללא הצורך לטפל במזומנים פיזיים, שזה כשלעצמו חיסכון אדיר. המוסדות האלה דוחפים את הטרנד הזה בכל הכוח, ומעודדים עסקים וצרכנים כאחד.
הם מעודדים את השימוש בכרטיסים ובפלטפורמות דיגיטליות בדרכים רבות:
- כן, מציעים תגמולים ונקודות על שימוש באשראי.
- כן, מפרסמים את הנוחות והביטחון של תשלומים דיגיטליים.
- כן, הופכים את חווית התשלום במזומן למסורבלת ולא רצויה.
התוצאה? תלות גוברת. אנחנו, הצרכנים, הופכים להיות תלויים יותר ויותר בשירותי האשראי והבנקאות הדיגיטלית. במקום עוד בחירה, זו כמעט ברירת מחדל. ללא מזומן, אין לנו אלטרנטיבה אמיתית. אני אומר לך, זה לא מקרה שאתה נתקל במוכר שמופתע לראות שטר. זה חלק מתהליך מתוכנן היטב שמוביל להכחדת המזומן. אנחנו חיים בעידן שבו התלות הזו נראית טבעית, אבל היא לא תמיד כזו. היא נוצרת.
לדברי מומחים, העלאת העמלות על משיכת מזומן וסגירת סניפים פיזיים הם רק חלק מהמהלכים לקידום האסטרטגיה הזו.
האסטרטגיה הזו יוצרת מצב שבו האפשרות לשלם במזומן הופכת לפעולה מוזרה. זה לא רק עניין של נוחות. זה עניין של כוח.
ההשלכות החברתיות והכלכליות של 'הכחדת המזומן'
ההתמכרות הגוברת שלנו לתשלומים דיגיטליים, והתדמית המיושנת שנדבקה למזומן, מייצרת השלכות רחבות הרבה מעבר לנוחות. המקרה שבו נדחה תשלום במזומן בגלל "חוסר עודף" הוא רק קצה הקרחון. אנחנו רואים כאן תהליך מואץ של הכחדת המזומן שמשנה את כללי המשחק הכלכליים, ולגמרי לא לטובה לכולם.
אחת ההשלכות המיידיות היא הפגיעה בפרטיות הפיננסית שלנו. ברגע שכל עסקה מתועדת דיגיטלית, מידע רב על הרגלי הצריכה, המיקומים וההעדפות שלנו זורם לחברות הענק ולבנקים. מה שקנית, מתי ואיפה קנית. הכל שקוף.
מעבר לכך, יש כאן אלמנט חברתי מדאיג: הדרה. לא כולם מחוברים, ולא כולם רוצים להיות.
- לא כל אזרח מבוגר מיומן בטכנולוגיה.
- לא לכל אחד יש גישה קלה לבנקאות דיגיטלית.
- כן, יש אוכלוסיות שמעדיפות, או חייבות, לשלם במזומן מסיבות שונות.
פתאום, אלו הופכים ל"מוזרים". הם נדחקים לשוליים. זה משהו שאנחנו חייבים לעצור ולחשוב עליו. האם אנחנו רוצים חברה שמענישה את מי שלא מתיישר עם הנורמה הטכנולוגית? מניסיוני, יועץ עסקי חייב לראות את התמונה הרחבה.
ולא נשכח את סוגיית ביטחון המידע ואבטחת התשלומים. מערכות דיגיטליות, כמה שלא יהיו מאובטחות, תמיד חשופות למתקפות סייבר. תקלות טכניות. גניבות זהות. כסף במזומן, לעומת זאת, לא "נדבק" בווירוסים ולא נפרץ דרך הרשת. כשכל הכסף שלנו נמצא ב"ענן", אנחנו למעשה מעבירים את השליטה המלאה עליו לצד שלישי. זה סיכון עצום, ובמיוחד עבור עסקים קטנים שיכולים להיפגע קשות מקריסה של מערכות תשלום.
"זה בדיוק מה שרצו. להעלים את המזומן כדי שחברות האשראי והבנקים ירוויחו הרבה יותר."
השורה התחתונה היא שהמחיר של חברה ללא מזומן הוא גבוה בהרבה מהנוחות הרגעית. אנחנו מאבדים שליטה, פרטיות, ויוצרים חברה פחות כוללנית.
האם יש עתיד למזומן?
שוק התשלומים בישראל, כמו בכל העולם המערבי, עובר מהפכה דיגיטלית. אנחנו רגילים לשלם באשראי, באפליקציה, בביט. אבל מה קורה כשאתה רוצה להשתמש במזומן? פתאום, אתה הופך למוזר.
האמת, אני אומר לך, המצב הזה לא נעים. הגעתי לחנות במתחם התחנה, שילמתי 63 שקלים. הוצאתי שטר. המוכר החזיר לי אותו, ושאל אם יש לי אשראי. "אנחנו בלי עודף," הוא הסביר, אף אחד כבר לא קונה במזומן. זו תמונה עצובה של מה שרצו להשיג.
הבנקים וחברות האשראי מרוויחים המון מכל עסקה דיגיטלית. והמחיר? הוא עלינו. על הצרכנים שמאבדים שליטה, ועל החופש שפעם היה מובן מאליו. הכחדת המזומן היא לא רק עניין של נוחות.
למזומן יש יתרונות חשובים שנשכחו:
- כן פרטיות מוחלטת בעסקאות.
- כן שליטה ישירה על הכסף שלך.
- לא עמלות נסתרות.
- לא מעקב אחרי ההוצאות שלך.
יש כאלה שמבינים את זה. בעולם יש יוזמות שמנסות לשמר את המזומן, ואפילו להחזיר אותו לקדמת הבמה. הם מנסים לייצר איזון בריא יותר. בין חדשנות דיגיטלית לבין מסורת תשלום שמשרתת את האזרח, ולא רק את התאגידים. בסופו של דבר, הכסף שלך, ההחלטה שלך.
סיכום: אנחנו לא מוזרים, רק שונים
שוק התשלומים בישראל עובר שינויים דרמטיים. פעם, לשלם במזומן היה הדבר הכי טבעי, כיום אתה נתקל במבטים תמהים כשהשטר נשלף מהארנק. האמת? לא אנחנו המוזרים, אלא המציאות שמשתנה בקצב מסחרר סביבנו. ההכחדה של המזומן היא כבר לא תיאוריה, היא תהליך שקורה ממש עכשיו, ואנחנו צריכים להיות מודעים לזה.
המודעות לשינויים האלה היא קריטית. לא מדובר רק בנוחות או בטרנד טכנולוגי חולף, אלא בשינוי מהותי באופן שבו הכסף זז, ומי מרוויח מזה. כשבתי עסק מעדיפים אשראי או תשלום דיגיטלי, זה מייצר מצב שבו אפשרויות התשלום מצטמצמות.
זה לא שחור ולבן.
אומרים לך: 'אין לנו עודף כי אף אחד לא קונה היום במזומן.' זה בדיוק מה שהם רצו.
העניין הוא לא להתנגד לקידמה, אלא לדרוש שמירה על מגוון אפשרויות. הזכות לשלם איך שנוח ומתאים לך, בלי להיות מסומן כ"מוזר", היא זכות בסיסית. אשראי נוח, אפליקציות מהירות, אבל מה עם מי שרוצה לשמור על פרטיות, או פשוט מעדיף לנהל תקציב במזומן? כלים דיגיטליים אכן משפרים יעילות. עם זאת, התפקיד שלנו כצרכנים הוא לא להיות פסיביים.
אנחנו אלה שמעצבים את עתיד הכלכלה הדיגיטלית. איך? פשוט מאוד: בבחירות שאנחנו עושים. כשאנחנו מתעקשים על אפשרות לשלם במזומן, כשאנחנו מעלים את המודעות לכך שזו לא רק גחמה, אלא צורך, אנחנו משפיעים.
- לא: להתנגד לטכנולוגיה.
- כן: לדרוש אלטרנטיבות.
- לא: להיות עדר.
- כן: לשמור על חופש בחירה.
הכוח בידיים שלנו. אם לא נשמיע קול, נהפוך כולנו למוזרים שרק רוצים לשלם איך שהם רוצים.
אלעד הדר, יועץ עסקי, מצביע לרוב על אותה נקודת כשל בשלב הזה.
שאלות נפוצות
מדוע השימוש במזומן הולך ופוחת בישראל?
אילו השלכות יש להפחתה בשימוש במזומן?
האם יש יתרונות לתשלום במזומן?
מהן החלופות הנפוצות לתשלום במזומן כיום?
עוד באותו נושא שיכול לעניין אתכם