העברות כספים באפליקציות הפכו לעניין של שגרה בישראל, והרבה בטוחים שזה עובר מתחת לרדאר. אבל קבלת ביט לשכיר? זה משהו אחר לגמרי. במקום מזומן שנעלם בכיס בלי להשאיר סימן, כאן יש תיעוד דיגיטלי מלא של כל שקל שמחכה לביקורת.
האשליה של כסף בצד דרך אפליקציות תשלום
רוב השכירים בטוחים שאם הכסף לא עבר דרך תלוש השכר, הוא בלתי נראה. זה נוח לחשוב ככה. נוסע או לקוח מעביר לך מאתיים שקל, הצליל המוכר נשמע, והכסף זמין לשימוש מידי.
זה לא טיפ. זו הכנסה לכל דבר.
הנוחות הפשוטה של אפליקציות התשלום הפכה למלכודת שקטה. בעבר, הכנסה לא מדווחת היתה שטרות מזומנים בכיס, בלי שמות ובלי עקבות. היום, קבלת ביט לשכיר מייצרת שביל דיגיטלי מושלם עם תאריך, שעה ושם מלא של המשלם. רשות המסים לא צריכה לחקור עמוק כדי להגיע לזה, מספיקה דרישה אחת להציג פירוט תנועות.
- לא, זה לא נעלם מהרדאר רק כי מדובר בסכום קטן מדי פעם.
- כן, כל שקל שלא מופיע בדיווח רשמי נחשב כסף שחור.
- לא, המעסיק הראשי שלך לא יכול לכסות את התשלומים האלה עבורך.
האמת, החוק היבש לא מתעניין בנוחות שלך. כל תקבול שקיבלת תמורת שירות או מוצר ואינו מופיע בתלוש השכר דורש תיעוד ודיווח עצמאי. ברגע שלקחת כסף ישירות מהלקוח, פעלת כיחידה עסקית נפרדת. בלי קבלה מתאימה, יצרת עבירת מס מתועדת שיושבת ישירות על שמך בשרתים של הבנק.
מדוע ביט מסוכן בהרבה ממזומן מבחינת ביקורת מס
הרבה אנשים בטוחים שביט מתנהג בדיוק כמו שטר כסף שעובר מיד ליד ברחוב. זו טעות יקרה.
מזומן נעלם בכיס. ביט נרשם בשרת.
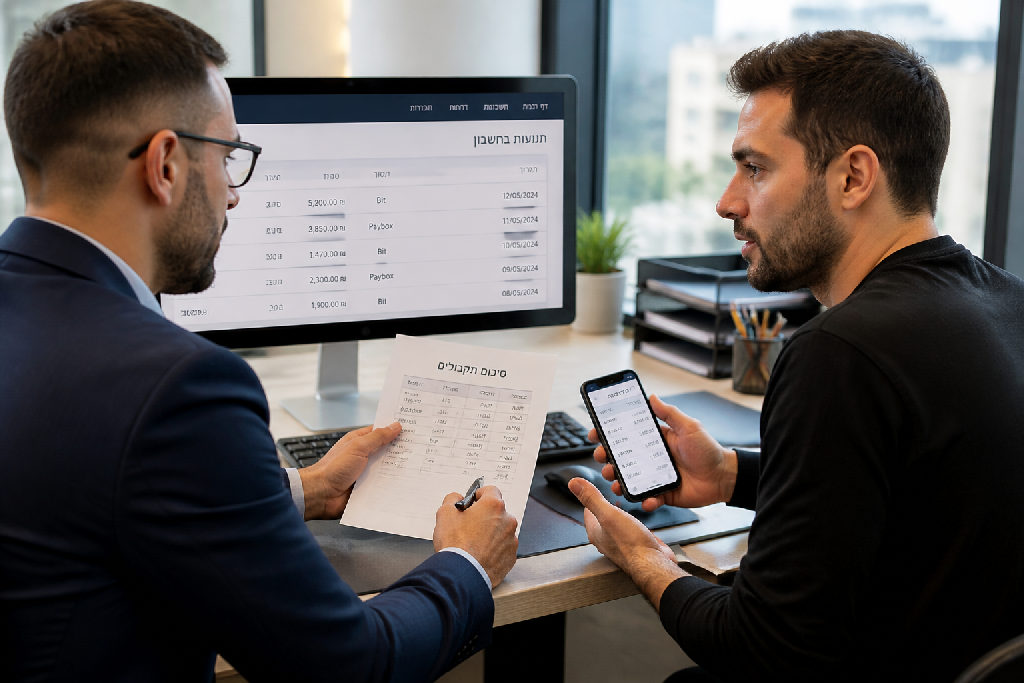
קבלת ביט לשכיר מייצרת שובל ראיות מושלם שלא נמחק לעולם. לכל העברה שנכנסת יש שם מלא של השולח, מספר טלפון, תאריך, שעה מדויקת, ומספר אסמכתה שמחובר ישירות לחשבון הבנק שלך. אין כאן מקום לפרשנות. פקיד שומה מרשות המסים לא צריך לעקוב אחריך ברחוב, להפעיל בלשים או לחפש מעטפות מוסתרות. בביקורת הכי שגרתית, כל מה שהוא דורש ממך זה להוציא פלט פעולות מהאפליקציה לשנים האחרונות. תוך שתי דקות הכל מונח מולו על השולחן.
- לא מדובר במחווה חברית או במתנה שנעלמת באוויר.
- כן מדובר בהכנסה עסקית שחייבת בדיווח מלא ומדויק על פי חוק.
האמת, החוק בישראל לא מבדיל בין מזוודה עם מיליון שקל לבין ארבעים שקלים שקיבלת מנוסע או מלקוח פרטי. כל שקל שנכנס אליך לחשבון בלי שיצאה כנגדו קבלה כחוק, או בלי שהמעסיק רשם אותו בתלוש השכר, הופך באופן מיידי לכסף שחור.
אין פה שום שטח אפור.
כשאתה מקבל תשלום דיגיטלי ולא מדווח עליו, אתה לא סתם מסתכן באי נעימות קטנה. אתה מייצר במו ידיך תיעוד משפטי של עבירת מס פלילית, ומאחסן אותו בשרתים של הבנק עד שיבואו לבדוק אותך.
הפתרון החוקי של פתיחת עוסק פטור או עוסק זעיר
הרבה שכירים בטוחים שאסור להם להרוויח שקל מחוץ לתלוש. זו טעות נפוצה. החוק בישראל מאפשר לך להחזיק בעסק עצמאי קטן במקביל לעבודה הרגילה שלך, בלי לבקש אישור מיוחד מהבוס ובלי להסתבך בהגדרות מסובכות.
במקום להסתיר כל העברה באפליקציה ולרעוד מביקורת, קבלת ביט לשכיר הופכת לפעולה לגיטימית לגמרי ברגע שיש לך מעמד מוגדר מול רשות המסים. כל שקל מקבל גב. שום דבר לא נעשה במחשכים.
האמת, רוב האנשים נמנעים מזה רק בגלל פחד מניירת.
רוב השכירים מדמיינים משרדי רואי חשבון ודוחות אינסופיים. המציאות בשטח פשוטה בהרבה:
- פתיחת עוסק פטור: פתרון קלאסי למי שמגלגל סכומים נמוכים, עד לתקרה השנתית של כ-120 אלף שקלים. אתה פטור לחלוטין ממע"מ, מוציא קבלה דיגיטלית מהטלפון תוך שתי שניות על כל תשלום שנכנס, ומגיש הצהרה קצרה פעם אחת בשנה.
- מסלול עוסק זעיר: הרפורמה החדשה מקלה עוד יותר על החיים שלך. במסלול הזה מקבלים הכרה אוטומטית בהוצאות בשיעור של 30% מהמחזור בלי לאסוף קבלות על דלק או ציוד, ומשלמים מס ישירות לפי מדרגות המס שלך כשכיר בלי דוחות מסורבלים.
- תיאום מס מקוון: דיווח דיגיטלי פשוט שסוגר את הפינה בין המשכורת מהמעסיק להכנסות מהצד.
בלי ערימות של קלסרים. בלי רואה חשבון צמוד.
המס על הכנסות צדדיות כאלה בדרך כלל שולי לגמרי, במיוחד אחרי הניכויים שמגיעים לך כחוק. הסיכון לקבל קנסות או חקירה על כסף שחור פשוט לא שווה את החיסכון של כמה שקלים בודדים.
איך מנהלים נכון תקבולים שמתקבלים באפליקציה
הכסף נכנס? הטלפון צפצף? כאן בדיוק מתחילה האחריות שלך. יש נטייה לחשוב שאם מדובר בכמה עשרות שקלים בודדים, אפשר לעגל פינות ולהמשיך הלאה. הטעות הזו עולה ביוקר. ברגע שהתשלום נחת בחשבון, חלה עליך חובה חוקית להפיק קבלה באותו הרגע ממש. לא מחר. לא בסוף השבוע. עכשיו.
מס הכנסה לא אוהב דחיות.
מניסיוני, המוקש הגדול סביב קבלת ביט לשכיר הוא חוסר סדר שמייצר בלגן מיותר. אנשים פשוט שוכחים ממי הכסף הגיע, באיזה תאריך ועל מה הוא שולם. כשאתה משלב תלוש שכר רגיל יחד עם הכנסה עצמאית מהצד, קל מאוד לאבד שליטה. אלעד הדר ממליץ להפריד מראש בין העברות אישיות בין חברים לבין כל שקל שנכנס מלקוח, אפילו אם פתחת עוסק פטור קטן שפועל במקביל לעבודה הקבועה.
- הורדת אפליקציית חשבוניות דיגיטלית לנייד והפקת קבלה ירוקה מיד עם קבלת הזיכוי.
- רישום מסודר של תאריך ההעברה, שם הלקוח וסכום העסקה בטבלה חודשית בסיסית.
- ביצוע תיאום מס מקוון באתר רשות המסים כדי למנוע ניכוי מס מקסימלי מהמשכורת.
- הגשת דוח שנתי מקוון ומרוכז בסיום השנה, בעזרת ייעוץ עסקי מקצועי או בדיקה קצרה מול איש מקצוע.
זה כל הסיפור. רישום שוטף ומדויק מונע טעויות בדיווח וחוסך ממך הסברים מביכים מול פקידי השומה. אתה עובד קשה כדי להביא פרנסה הביתה. אין שום סיבה שתסכן את השקט הנפשי שלך בגלל עבודה של חצי דקה בטלפון.
שיקולי עלות מול תועלת ושקט נפשי
אנשים בטוחים שמס הכנסה ייקח להם חצי מהכסף ברגע שהם יפתחו תיק עצמאי.
זה פשוט לא נכון.
אם המשכורת שלך כשכיר היא ממוצעת, מדרגת המס השולי על עוד 500 או 1,000 שקלים בחודש היא בדיחה. לעיתים קרובות נקודות הזיכוי הבסיסיות מקזזות את רוב התשלום, כך שבפועל מדובר על כמה עשרות שקלים בודדים לרשות המסים. לסכן את עצמך בשביל סכום כזה זה פשוט חוסר היגיון כלכלי.
קבלת ביט לשכיר בלי לדווח היא לא חיסכון חכם. היא פצצת זמן מתקתקת.
האמת, ההבדל בין התנהלות כחוק לבין עבירה פלילית מסתכם פה בכמה גרושים.
כל העברה באפליקציה מתועדת היטב בשרתי הבנק. יש שם תאריך מדויק, שעה, סכום ושם מלא של השולח. בשנייה שפקיד שומה יבקש ממך פירוט חשבון, לא תוכל לטעון שלא ידעת.
- לא להסתיר העברות ולקוות שלא יבדקו אותך.
- כן לפתוח עוסק פטור או עוסק זעיר בהליך דיגיטלי קצר.
- לא לחטוף קנסות, עיקולים וריביות על כספים לא מדווחים.
- כן להוציא קבלה מהירה של עשר שניות על כל סכום שנכנס.
כמה באמת עולה לתחזק תיק כזה מול הרשויות?
כמעט כלום.
פתיחת התיק היא בחינם, וניהול של עוסק פטור או זעיר כולל בסך הכל דיווח שנתי פשוט וקצר. מנגד, חקירה ברשות המסים תעלה לך עשרות אלפי שקלים על ייצוג משפטי, ימי עבודה מבוזבזים והמון כאב ראש.
שקט נפשי שווה הרבה יותר מכמה שקלים בכיס.
כשאתה הולך לישון בלילה בידיעה שכל שקל שנכנס לחשבון שלך מדווח כחוק, שום מכתב בדואר לא יגרום לך להילחץ. אתה עובד, מרוויח, ומנהל את העניינים שלך בראש מורם.
סיכום
הרבה עובדים בטוחים שאם הכסף עבר באפליקציה ולא ישירות לחשבון של המעסיק, אף אחד לא ישים לב. זו טעות נפוצה, ולפעמים גם יקרה מאוד.
האמת, אין כאן שום קסם. קבלת ביט לשכיר על עבודה מהצד או על שירות שנתת באופן אישי לא הופכת את הכסף לבלתי נראה. להפך. במזומן עוד יש אנשים שמשלים את עצמם שאין עקבות, אבל כאן מדובר במערכת דיגיטלית סגורה לחלוטין. יש שם תאריך, יש שם שעה, ויש שם פירוט מדויק של כל שקל שנכנס.
ההבדל בין השיטות חד וברור:
- לא שטרות אנונימיים שעוברים מיד ליד.
- כן שובל בנקאי מלא שחשוף לבדיקה ברגע אחד.
ברגע שרשות המסים מחליטה לבדוק חשבון, היא לא צריכה להתאמץ יותר מדי. דרישה אחת קצרה להצגת דוח תנועות באפליקציה, וכל התמונה נחשפת על המקום. כל סכום שנכנס בלי חשבונית או קבלה מוגדר מיד כהכנסה לא מדווחת, כלומר כסף שחור לכל דבר ועניין.
זה פשוט לא שווה את הלחץ.
במקום לחיות בחשש בגלל כמה מאות או אלפי שקלים בודדים בחודש, הפתרון נמצא בהסדרה פשוטה מראש. פותחים תיק עוסק פטור או עוסק זעיר במקביל לעבודה הקבועה שלך, מדווחים על ההעברות האלה, ומוציאים קבלה מסודרת על כל תקבול. על סכומים קטנים המס ממילא שולי לחלוטין, אבל הרווח האמיתי הוא השקט שלך.
אם אתה מחפש להמר מול רשויות המס ולקוות שלא יבדקו אותך, יש לא מעט שלוקחים את הסיכון הזה. אם אתה רוצה לעבוד נכון, להגן על עצמך ולישון בשקט בלילה, תסדיר את הפעילות שלך עוד היום.
שאלות נפוצות
האם קבלת תשלום בביט נחשבת כסף שחור אם אני שכיר?
כיצד רשות המסים יכולה לדעת שקיבלתי ביט?
איך אפשר להכשיר הכנסות צדדיות בביט בצורה חוקית?
האם המס על סכומים קטנים בביט משמעותי?
עוד באותו נושא שיכול לעניין אתכם