הפאניקה סביב רשות המסים והאפליקציות שברה לאחרונה כל שיא. אבל בכל מה שנוגע לנושא של קבלת תשלום בביט לעסקים? אין כאן שום דרמה. הוצאת חשבונית מס קבלה בזמן, וזה בסך הכל עוד ארנק דיגיטלי לגיטימי בעסק שלך.
מה המשמעות של ביט כארנק דיגיטלי לעסק
אנשים שומעים ביט וחוטפים פיק ברכיים. הם בטוחים שמס הכנסה כבר יושב להם על הווריד, אבל המציאות פשוטה בהרבה. ביט הוא בסך הכל ארנק דיגיטלי. תחשוב עליו בדיוק כמו על ארנק העור שיש לך בכיס, רק על מסך הטלפון.
זה כל הסיפור.
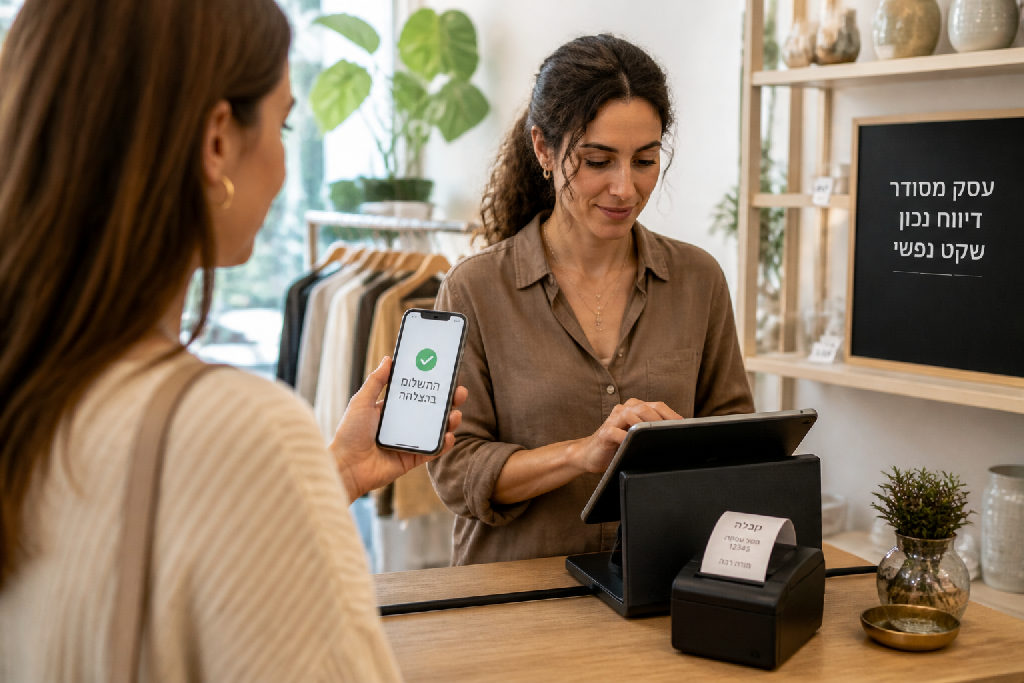
חשבון בנק רגיל מנהל מסגרות אשראי, הלוואות, פקידים ואינסוף עמלות. ארנק דיגיטלי עושה שני דברים בלבד: מקבל כספים ומעביר כספים. תהליך של קבלת תשלום בביט לעסקים נותן לך כלי פשוט לגבייה מיידית מלקוחות בשטח, בלי מסופים יקרים ובלי סליקה מסורבלת. הלקוח משלם, הכסף נרשם ביתרה באפליקציה, ומשם אתה מחליט מה לעשות איתו.
מבחינת החוק, אין שום בעיה שהכסף יישאר בתוך האפליקציה. אף אחד לא מחייב אותך למשוך כל שקל ישירות לעובר ושב באותה שנייה. הנה החלוקה הברורה בשטח:
- כן מותר להשאיר יתרה בתוך האפליקציה, כל עוד הסכום לא עובר את תקרת 50,000 השקלים.
- כן מותר להשתמש ביתרה הזו לתשלומים שוטפים או למשוך אותה לחשבון הבנק מתי שנוח לך.
- לא תקין לקבל תשלום בלי להפיק חשבונית מס קבלה מיד ברגע ביצוע העסקה.
האמת, רשויות המס בכלל לא בודקות איפה בחרת לשמור את המזומן שלך. מעניין אותן רק הדיווח. הוצאת חשבונית מס קבלה כמו שצריך? הכסף רשום, חוקי וגלוי בספרים. הבעיה האמיתית שייכת רק למי שמקבל העברות, לא מדווח בזמן, ואז נלחץ כשהמשיכה המאוחרת לבנק מקפיצה דגלים אדומים ברשות המסים. תדווח כחוק, ותישאר רגוע.
הוצאת חשבונית מס קבלה בעבודה מול אפליקציות תשלום
הרבה בעלי עסקים נכנסים ללחץ מיותר ברגע שהכסף נוחת באפליקציה. האמת, אין שום סיבה להילחץ. ביט הוא בסך הכל ארנק דיגיטלי. הוא יודע לקבל כסף, הוא יודע לשמור כסף, ומותר לך בהחלט להשאיר שם את היתרה כל עוד לא חצית את תקרת ה-50,000 שקל. השאלה המכרעת היא לא איפה הכסף יושב, אלא מתי אתה מתעד אותו.
קבלת תשלום בביט לעסקים דורשת פעולה אחת מיידית: הוצאת חשבונית מס קבלה ברגע התקבול. לא מחר. לא בסוף החודש. ובטח שלא בעת משיכת הכספים לחשבון הבנק.
רוב בעלי העסקים מחכים שהכסף ינחת בעובר ושב. הם טועים לחלוטין.
מבחינת רשות המסים, ברגע שהלקוח העביר את הסכום והאפליקציה אישרה את הפעולה, העסקה נסגרה. זהו מועד הדיווח החוקי. משיכת הכסף מהאפליקציה לחשבון הבנק שלך היא פעולה טכנית נפרדת, בדיוק כמו הפקדת מזומן מקופת העסק אל הבנק בסוף יום עבודה. הפעולה הזאת לא מייצרת הכנסה חדשה ולא דורשת מסמך נוסף מול הלקוח.
כדי לשמור על סדר תקין בספרי העסק, הנה סדר הפעולות הנדרש:
- הפקת חשבונית מס קבלה מיד עם קבלת ההודעה על העברת הכסף באפליקציה.
- סימון אמצעי התשלום במערכת החשבוניות כארנק דיגיטלי או כהעברה ייעודית.
- תיעוד משיכת הכסף לבנק כהעברה פנימית בין חשבונות העסק, ללא פגיעה בהכנסה המדווחת.
הוצאת קבלה בזמן? הכל תקין.
הבעיות מתחילות רק אצל מי שמקבל כסף, מתעלם מהרישום, ומשאיר סכומים שמצטברים באפליקציה. ברגע שכסף כזה
הטעויות הנפוצות שמובילות לחקירות מס
אנשים מסתבכים לא בגלל הטכנולוגיה, אלא בגלל הרגלים רעים. האפליקציה עצמה לא מדליקה נורות אדומות ברשות המסים. מה שכן מדליק אותן זה הפער בין הכסף שנכנס לבין מה שדיווחת עליו בזמן אמת.
קבלת תשלום בביט לעסקים היא פעולה לגיטימית לגמרי. הבעיה מתחילה ברגע שאתה מתייחס לזה כמו לכסף מכיס לכיס.
האמת, רוב בעלי העסקים שנופלים בביקורת לא תכננו להעלים מס. הם פשוט דחו את הרישום למחר, ואז שכחו מזה לגמרי.
ככה נראית השרשרת שמסבכת אותך:
- קבלת כסף באפליקציה בלי להפיק חשבונית מס קבלה באותו הרגע.
- צבירת סכומים ביתרת האפליקציה לאורך חודשים בלי שום תיעוד בספרים.
- משיכת הכסף במרוכז ישירות לחשבון הבנק העסקי או הפרטי.
- הצלבת נתונים אוטומטית בין דיווחי הבנק למערכות של מס הכנסה.
אל תשלה את עצמך.
הבנקים מעבירים דיווחים שוטפים. ברגע שנוחתת בחשבון העברה גדולה מחשבון האפליקציה ואין מולה הכנסה רשומה בספרים, המערכת מזהה פער. שם בדיוק מתחילות השאלות.
ביקורת פתע לא נפתחת בצעקות. היא נפתחת בדרישה פשוטה להציג ספרי חשבונות מול דפי בנק ותנועות באפליקציה. כשמוצאים כסף שנכנס לחשבון בלי קבלה תואמת מאותו תאריך, פקיד השומה לא מקבל תירוצים של שכחתי או לא ידעתי. מבחינת החוק מדובר באי רישום תקבול. המשמעות המיידית יכולה להיות פסילת ספרים גורפת, קנסות כבדים ופתיחת חקירה על כל השנים האחרונות.
הכלל פשוט: קיבלת תשלום? תוציא קבלה מיד. זה כל ההבדל בין עסק שקט לבין סיוט מול פקיד שומה.
מגבלת החזקת הכספים באפליקציה
הבהלה סביב המספרים מיותרת. אנשים שומעים על רף מסוים וחושבים שסוגרים להם את השאלטר.
האמת, אין פה שום דרמה.
החוק והאפליקציה מגדירים במפורש תקרת החזקה של 50,000 שקלים בתוך היתרה הצבורה. זה הכל. כל עוד לא עברת את הסכום הזה, הכסף יושב שם ומשמש אותך בדיוק כמו כל ארנק מעבר אחר.
הגעת לתקרה? לא קרה כלום.
קבלת תשלום בביט לעסקים היא כלי עבודה מצוין, אבל היא לא תחליף לחשבון בנק מלא. ברגע שהיתרה מתקרבת לגבול העליון, פשוט מושכים את הכסף החוצה אל חשבון הבנק הרגיל שלך. פעולה של שתי שניות בנייד. כפי שמסביר אלעד הדר, סדר פיננסי בעסק מתחיל מהבנת התפקיד של כל כלי. במסגרת תהליך ייעוץ עסקי מקצועי, הדבר הראשון שמגדירים הוא בדיוק הניתוב הזה, כדי שלא תמצא את עצמך תקוע מול לקוח בלי יכולת לסלוק בגלל ארנק מלא מדי.
כדי לעבוד נכון עם התקרה בלי להילחץ, בצע כמה פעולות פשוטות:
- משיכת היתרה המצטברת לחשבון הבנק העסקי לפני שמגיעים לרף המקסימלי.
- קביעת יום קבוע בשבוע להעברה יזומה של הכספים.
- הוצאת חשבונית מס קבלה מיד עם קבלת הכסף, בלי קשר למועד המשיכה.
- בדיקה תקופתית של מגבלות המחזור החודשיות כדי לא לעצור עסקאות.
איך זה משפיע על העסק שלך בשוטף? כמעט בכלל לא. רוב בעלי העסקים לא משאירים עשרות אלפי שקלים באפליקציה ממילא. הם צריכים את הכסף זמין בבנק כדי לשלם לספקים, לעובדים או למיסים.
הארנק הוא רק צינור.
הוא לא תוכנית חיסכון. תזכור את זה, תעביר את היתרה לבנק בזמן, והעסק שלך ימשיך לרוץ קדימה בלי שום בעיה מול רשויות המס.
איך לעבוד נכון עם תשלומים דיגיטליים בעסק
הפאניקה סביב האפליקציות האלה מיותרת לגמרי. ארנק דיגיטלי הוא בסך הכל עוד ארנק, בדיוק כמו מגירת המזומן בקופה או מסוף האשראי על הדלפק. הוא יודע לקבל כסף, לשמור אותו ולהעביר הלאה.
הבעיה לא בארנק. הבעיה בסדר שלך.
מניסיוני, ברגע שקובעים שגרת עבודה פשוטה, שום בדיקה לא צריכה להלחיץ אותך. כשמדובר על קבלת תשלום בביט לעסקים, כל ההבדל בין שקט נפשי לבין בלאגן יושב על שלושה כללים ברורים:
- הפקת חשבונית מס קבלה ברגע העסקה: נכנס כסף לאפליקציה? מוציאים מסמך מיד. לא מחר, לא בסוף החודש ולא כשנזכרים. הוצאת קבלה בזמן? אתה מסודר וחוקי לגמרי.
- מעקב שוטף אחרי יתרות: אל תיתן לכסף לשבת שם חודשים בלי בדיקה. יש היום רף ברור של עד 50,000 שקל שאי אפשר לצבור מעבר אליו באפליקציה, וממילא עסק בריא חייב לדעת איפה הכסף שלו יושב בכל רגע.
- העברה מסודרת לחשבון הבנק: מושכים את הכספים ישירות לחשבון העסקי בפעימות קבועות, נניח פעם בשבוע או פעמיים בחודש. כשהכסף נכנס לבנק בצורה מסודרת ויש כנגדו תיעוד מדויק של קבלות, שום דבר לא קופץ ושום נורה אדומה לא נדלקת.
רוב האנשים מסתבכים כי הם מקבלים תשלום ושוכחים לדווח עליו. אתה עובד הפוך.
אם הוצאת קבלה כחוק, מותר לך להשאיר חלק מהסכום בתוך הארנק הדיגיטלי כמה שתרצה. הכסף שלך מדווח, הכל מתועד, ואין שום סיבה לרעוד בכל פעם שמישהו שולח לך העברה מהנייד.
זה עד כדי כך פשוט.
סיכום
יש המון רעש סביב אפליקציות תשלום בתקופה האחרונה. אנשים שומעים שמועות, נבהלים מכל צפצוף בטלפון, ובטוחים שרשות המסים יושבת להם בתוך האפליקציה. האמת, אין שום סיבה להיכנס לפאניקה. קבלת תשלום בביט לעסקים היא פעולה לגיטימית לגמרי, בדיוק כמו סליקת אשראי רגילה או קבלת מזומן בקופה. ביט הוא פשוט ארנק דיגיטלי. הוא מקבל כסף, מעביר כסף, ויכול להחזיק אותו בלי בעיה עד לתקרה המותרת של 50,000 שקל.
הכלי עצמו אף פעם לא היה הבעיה.
העניין מתחיל ונגמר באופן שבו אתה מנהל את הרישום. מי שמתעלם מהחוק ולא מפיק חשבונית מס קבלה בזמן, יגלה שהסכומים האלה קופצים מיד כשהוא מושך אותם לחשבון הבנק, או בביקורת עתידית. מנגד, מי שמתעד הכל בצורה מסודרת יכול להמשיך לעבוד כרגיל בלי טיפת חשש.
- לא מפחדים מאמצעי התשלום, אלא מנהלים אותו בצורה שקופה.
- כן מוציאים חשבונית מס קבלה מיד עם קבלת ההעברה.
- לא צוברים באפליקציה סכומים מעבר לתקרה המוגדרת.
- כן מתייחסים לכל שקל בארנק כהכנסה רגילה לכל דבר.
סדר בתיעוד נותן שקט נפשי. זה הכל.
ברגע שכל פעולה מגובה במסמך, אפשר להשתמש באפליקציות בנוחות, בלי דפיקות לב מיותרות ובלי פחד מביקורות פתע. אם אתה מחפש דרכים להעלים הכנסות, הארנקים האלה הם כנראה המקום הכי גרוע בשבילך. אם אתה מחפש ניהול פיננסי שקט ובטוח, קבלת תשלום בביט לעסקים היא פשוט עוד פתרון נוח ויעיל שמאפשר ללקוחות שלך לשלם לך בקלות.
שאלות נפוצות
האם מותר להשאיר כספים שהתקבלו מלקוחות בתוך אפליקציית ביט?
מתי שימוש באפליקציית ביט עלול להוביל לביקורת מס?
מהי מגבלת הצבירה בארנק הדיגיטלי?
מתי נדרש להפיק קבלה על תשלום שהתקבל בביט?
עוד באותו נושא שיכול לעניין אתכם