עצמאים בישראל רגילים לשמור כסף מזומן במגירה ליום שחור. אבל הפקדת מזומן בבנק שנים אחרי שסגרת את העסק? זה משהו אחר לגמרי. בלי ניירת שמוכיחה בדיוק מאיפה השטרות הגיעו, פקיד הבנק לא יראה חיסכון אישי, אלא נורה אדומה שנדלקת במערכת.
האתגר בהפקדת מזומנים שנצברו בעבר
עצמאים רבים בישראל מחזיקים כסף נזיל במגירה. לפעמים זה נותן ביטחון פסיכולוגי, לפעמים זה סתם הרגל שנשאר משנים של עבודה שוטפת מול לקוחות.
בזמן שהעסק פועל, הסיפור פשוט יחסית.
הבעיה האמיתית צפה כשאתה מנסה להחזיר את הכסף למערכת אחרי ארבע או חמש שנים שבהן העסק כבר סגור. הפקדת מזומן בבנק אחרי תקופה ממושכת מפעילה באופן אוטומטי את מערכות הציות ואיסור הלבנת הון. פקיד הבנק לא מתרשם מסיפורים, הוא רוצה לראות התאמה במספרים.
המערכת הבנקאית ממוחשבת לחלוטין.
אם הדוח השנתי שלך הציג בעבר מחזור של מיליון שקלים ובדפי החשבון מופיעות הפקדות של 700,000 שקלים בלבד, יש לך פער ברור של 300,000 שקלים שניתן להסביר באמצעות ספרי החשבונות שחובה לשמור שבע שנים. מנגד, אם דיווחת על מיליון שקלים והפקדת באותה שנה מיליון שקלים בחשבון, הופעה של עוד 300,000 שקלים במזומן שנים לאחר מכן מעלה מיד חשד סביר שמדובר בהכנסה שלא הוצאת עליה חשבונית בזמן אמת.
מניסיוני, המפגש מול מנהל הסניף הופך למלכודת אם לא מגיעים מוכנים עם הניירת:
- לא מספיק לטעון שחסכת שקל לשקל לאורך השנים
- כן צריך להציג פער מתועד בין סך החשבוניות לדפי הבנק מאותה תקופה
- לא יעזור להגיע ללא דוחות שנתיים מאושרים של רואה חשבון
- כן חובה להוכיח שהמס על אותם סכומים שולם במלואו כחוק
ברגע שאין התאמה מושלמת בין מה שדווח בעבר לבין המזומן שמונח על הדלפק, הבנק פשוט יסרב לקבל את הכסף.
מדוע הבנקים חושדים בהפקדות מזומן חריגות
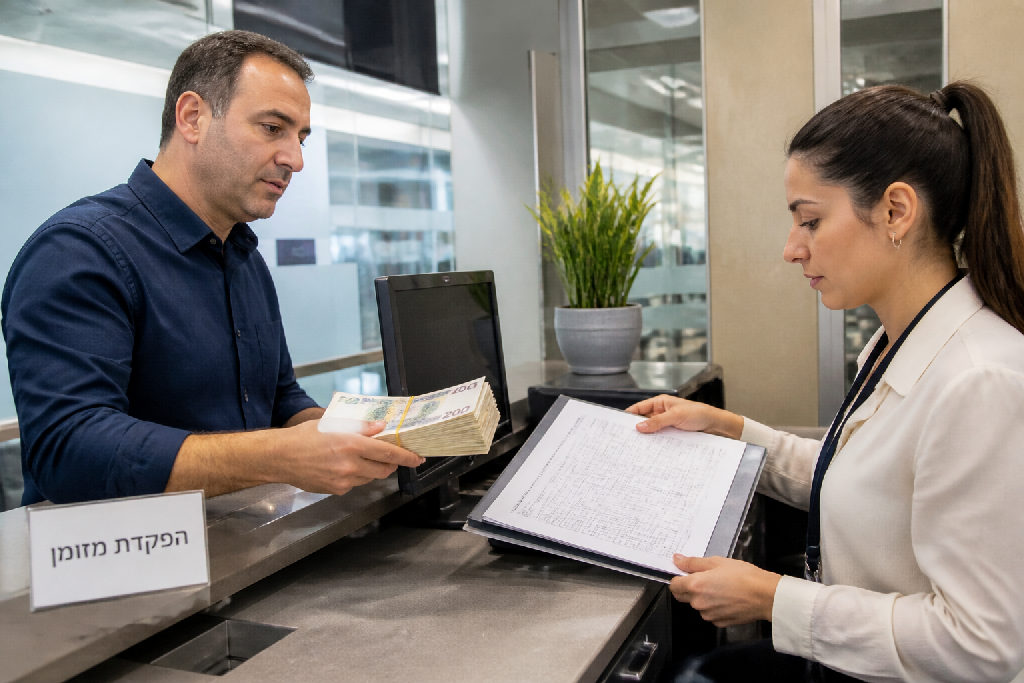
המערכת הבנקאית לא אוהבת הפתעות. כשאתה מגיע לסניף עם ערימה של שטרות ששמרת במגירה במשך שנים, הפקיד לא רואה חסכונות תמימים של עצמאי לשעבר. הוא רואה נורת אזהרה אדומה שמהבהבת על המסך שלו.
הכסף הזה שתק במשך שנים.
מבחינת החוק היבש וצו איסור הלבנת הון, הבנק מחויב לפעול כשוטר לכל דבר ועניין. למזומן אין טביעת אצבע דיגיטלית. אי אפשר לדעת מאיפה הוא נולד, מי נגע בו בדרך, או אם שילמת עליו מס כחוק בזמן אמת. ברגע שמבוצעת הפקדת מזומן בבנק בסכום חריג שאינו תואם לפרופיל הפעילות הנוכחי שלך, המערכת מייצרת התראה אוטומטית. הבנק לא מתלבט, אלא מעביר דיווח ישיר לרשות לאיסור הלבנת הון ולרשות המסים.
האמת, המערכות הממוחשבות של הבנקים מתוכנתות לחפש בדיוק את הדפוסים האלה:
- דיווח אוטומטי על כל פעולה כספית שחוצה את תקרת הסכום הרגולטורית.
- הצלבת נתונים בין מחזורי העסק ההיסטוריים לבין דפי החשבון הממוחשבים שנשמרו במערכת.
- בדיקת הלימה בין היקף ההכנסה הרשמי שדיווחת עליו לבין שטרות שצצו פתאום משום מקום.
- איתור הפקדות מפוצלות שנועדו לחמוק מרף הבקרה של מנהל הסניף.
רוב הלקוחות בטוחים שהבנק שואל שאלות מתוך סקרנות. הוא לא.
אם המחזור הרשמי שלך בעבר עמד על מיליון שקלים והפקדת בחשבון מיליון שקלים במדויק, ואז אחרי ארבע או חמש שנים ללא פעילות עסקית אתה מגיע עם עוד 300,000 שקלים ביד, הפקיד לא יקבל את זה בהבנה. המערכת תניח מיד הנחת עבודה ברורה: מדובר בכסף שלא הוצאת עליו חשבוניות בזמן אמת.
הוכחת מקור הכספים באמצעות פער בין דוחות להפקדות
הבנק לא מאמין למילים. הוא מאמין לניירת. כשאתה מגיע לבצע הפקדת מזומן בבנק אחרי שנים שבהן הכסף שכב במגירה, השאלה הראשונה שתקבל היא מאיפה הכסף הגיע. התשובה שלך חייבת להישען על נתון אחד פשוט: הפער המתמטי בין החשבוניות שדיווחת עליהן, לבין מה שהפקדת בחשבון בפועל.
זה כל הסיפור.
נניח שהדוח השנתי שלך כעצמאי הראה מחזור עסקאות של מיליון ש"ח. שילמת מיסים והוצאת קבלות כחוק. עכשיו פותחים את דפי החשבון של אותה שנת מס, ורואים שהפקדת בפועל רק 700,000 ש"ח. הפער הזה, 300,000 ש"ח בדיוק, מסביר למה יש לך ערימת שטרות בבית. גבית מזומן, דיווחת עליו, ובחרת לשמור אותו אצלך במקום להכניס לעובר ושב. שמרת את המסמכים שבע שנים כמו שהחוק מחייב? יש לך הוכחה חתומה ביד.
אבל המערכת הבנקאית רואה הכל. הרישום שם ממוחשב, מלא וזוכר כל שקל עשרות שנים אחורה.
- דיווחת על מיליון והפקדת 700 אלף? יש לך הוכחה חוקית לפער של 300 אלף ש"ח.
- דיווחת על מיליון והפקדת מיליון? הופעה פתאומית של 300 אלף ש"ח תיראה כמו כסף שלא הוצאת עליו חשבונית מעולם.
האמת, אם כל ההכנסות המדווחות שלך כבר נכנסו לחשבון בעבר במלואן, שום מנהל סניף לא יקנה את הסיפור ששמרת מזומנים מהעסק.
חשיבות התיעוד החשבונאי ושמירת מסמכים שבע שנים
הבנקים לא מאמינים לסיפורים. הם מאמינים לניירת.
אם סגרת את העסק לפני ארבע או חמש שנים והשארת מזומן בבית, החוק דווקא לטובתך. אתה מחויב לשמור את כל פנקסי החשבוניות, הקבלות וספרי החשבונות למשך שבע שנים. השנים האלה הן חלון ההזדמנויות היחיד שלך להוכיח שההון הזה נוצר מפעילות חוקית ששולם עליה מס מלא.
המתמטיקה פשוטה. נניח שהדוח השנתי שלך הציג מחזור של 1,000,000 ש"ח, אבל דפי החשבון מראים שהפקדת רק 700,000 ש"ח. הפער הזה, 300,000 ש"ח, מסביר בדיוק למה נשאר לך כסף ביד. כפי שמסביר אלעד הדר, התאמה חלקה בין המספרים שדווחו למס הכנסה לבין החסר בחשבון העסקי מייצרת היגיון כלכלי שהבנק יכול לקבל.
מניסיוני, מנהל הסניף לא יסתפק בהסבר בעל פה. כדי לאפשר הפקדת מזומן בבנק בלי להפעיל התראות הלבנת הון, צריך לגבות כל טענה במסמכים:
- שליפת דוחות שנתיים חתומים שהוגשו לפקיד השומה.
- הפקת דפי בנק ישנים שמוכיחים שהסכום הזה מעולם לא הופקד בחשבון.
- ריכוז חשבוניות מס וקבלות שמראות תקבולים במזומן מלקוחות.
בלי ניירת מסודרת, אתה בבעיה אמיתית.
אם הדוחות מראים שהפקדת את כל ההכנסות בזמן אמת ופתאום מופיע סכום חדש, יחשדו שלא דיווחת עליו. ניהול נכון שנלמד במהלך תהליך ייעוץ עסקי מונע בדיוק את המלכודות האלה ומבטיח שכל שקל יישאר מגובה עוד לפני שסוגרים את העסק.
מה קורה כאשר הנתונים בבנק אינם משאירים מקום לפער
המערכות בבנקים ממוחשבות, וההיסטוריה הפיננסית שלך גלויה לגמרי. נניח שבדקת את הדוחות השנתיים מתקופת היותך עצמאי וראית מחזור מדווח של מיליון שקלים. במקביל, הוצאת דפי חשבון ישנים וגילית שכל המיליון הופקדו בבנק במלואם לאורך השנים.
אין פער. המספרים סגורים הרמטית.
עכשיו אתה מגיע לסניף, ארבע או חמש שנים אחרי שסגרת את העסק, ומבקש לבצע הפקדת מזומן בבנק בגובה של 300,000 שקלים. מאיפה הכסף הזה הגיע? אם כל שקל שהצהרת עליו בדוחות כבר הופקד בעבר, אין לך שום יכולת להסביר את מקור הצבירה. אי אפשר לטעון שהמזומן נשאר בבית כרווח עסקי מדווח, כי לפי הנתונים הבנקאיים פשוט לא חסר כסף בחשבון.
האמת, ברגע שאין התאמה בין הדוחות לתנועות בעובר ושב, הבנק לא ייקח סיכונים. התגובה של המערכת תהיה מהירה וחדה:
- סירוב מיידי לקבלת הכסף וסימון הפעולה כחריגה.
- העברת דיווח ישיר לרשות לאיסור הלבנת הון.
- פתיחת שומות מס ישנות בתוך חלון שבע השנים שמחייב שמירת מסמכים.
- דרישה להוכחת מקור הכספים מול פקיד השומה בחשד להכנסות לא מדווחות.
במצב כזה, פקיד השומה מניח הנחת עבודה פשוטה: צברת מזומנים כי בחרת לא להוציא עליהם חשבוניות בזמן אמת.
ההסבר שלך ייפול מיד.
נטל ההוכחה עובר אליך במלואו. בלי ניירת תומכת שמראה מאיפה הגיע כל שקל, אתה חשוף לפסילת ספרים רטרואקטיבית, תשלום כפול של מס וקנסות, ובמקרים מסוימים גם לפתיחת חקירה פלילית.
צעדים מעשיים לפני שמגיעים לבנק עם הכסף
הבנקים בישראל לא אוהבים הפתעות. בטח לא כשמדובר בשטרות שנשמרו שנים בארון.
אל תיקח מזוודה ותיגש לקופאי. זה ייגמר בסירוב מיידי או בבירור לא נעים מול מחלקת הציות. האמת, כדי לעבור את המשוכה הזו בלי להסתבך, חייבים לפעול לפי סדר פעולות ברור ומתוכנן.
- בדיקה מקדימה עם רואה החשבון: פתח את כל הדוחות השנתיים שנשמרו בשבע השנים האחרונות. עליך לחפש פער ברור בין ההכנסות שדיווחת עליהן בזמן אמת לבין ההפקדות בפועל. אם הדוח השנתי שלך הציג מחזור של מיליון שקלים אך דפי הבנק מעידים שהפקדת רק 700,000 שקלים, יש לך הוכחה חשבונאית לקיומו של סכום המזומן בבית. לעומת זאת, אם דיווחת על מיליון והפקדת מיליון, פתאום להופיע אחרי חמש שנים עם מאות אלפי שקלים נוספים ייראה כמו הכנסה שלא דווחה כלל.
- פנייה מוסדרת בכתב לסניף הבנק: אל תגיע בהפתעה. תאם שיחה מסודרת מול מנהל הסניף או הבנקאי האישי שלך. הגש מכתב הסבר מסודר שמפרט את מקור הכסף, וצרף אליו את כל המסמכים התומכים: שומות מס סופיות, דוחות כספיים ואישור רשמי מרואה החשבון שמאמת את הנתונים.
- הימנעות מוחלטת מפיצול הפקדות: לעולם אל תנסה להפקיד את הכסף במנות קטנות של עשרות אלפי שקלים לאורך כמה חודשים. המערכות הבנקאיות מזהות דפוסים כאלה באופן מיידי. ניסיון לעקוף את רף הדיווח רק מגביר את החשד לפעילות לא חוקית ומסבך אותך שלא לצורך.
פעל בשקיפות מלאה.
תהליך של הפקדת מזומן בבנק לאחר תקופה ארוכה מחוץ לפעילות העסקית מעלה שאלות באופן טבעי. הכל מתועד במערכות, וכאשר אתה מניח את הניירת המתאימה על השולחן מיוזמתך, הפקיד לא צריך לנחש שום דבר והחשד מתפוגג.
סיכום
הבנקים בישראל לא אוהבים הפתעות. בטח לא כשמדובר בשטרות ששכבו שנים בארון.
כשאתה ניגש לסניף, מנהל הבנק לא מסתכל על הכוונות שלך. הוא מסתכל אך ורק על הניירת. האמת, בלי שקיפות מוחלטת מול המערכת הבנקאית, הפעולה הזאת תסבך אותך מיד. הדרך היחידה לפעול נכון היא להציג התאמה מתמטית ברורה בין דוחות המס שהגשת לבין היסטוריית החשבון שלך לאורך השנים.
המספרים חייבים להסתדר פיקס.
אם הדוח השנתי הראה הכנסות של מיליון שקלים אך בפועל נכנסו לחשבון רק 700,000 שקלים, יש הסבר הגיוני לפער של 300,000 שקלים שנותרו אצלך בבית. לעומת זאת, אם כל שקל שדיווחת כבר הופקד בעבר בזמן אמת, הגעה פתאומית עם כסף שנים אחרי סגירת העסק תעורר חשד מיידי להכנסה לא מדווחת.
במקרים מורכבים כאלה, אל תלך לסניף לפני שביצעת את הפעולות הבאות:
- איסוף דוחות שנתיים וחשבוניות מקוריות עד שבע שנים אחורה
- הצלבה של סך ההכנסות המדווחות מול דפי תנועות הבנק הממוחשבים
- קבלת ייעוץ מקצועי מרואה חשבון לצורך בניית הסבר כלכלי מוצק
במציאות הנוכחית, הפקדת מזומן בבנק ללא גיבוי מסמכים היא מתכון בטוח לסירוב ואף לדיווח לרשויות. אם אתה מחפש להמר ולקוות שלא יבדקו, המערכת מהר מאוד תחסום אותך. אם אתה מחפש להפקיד את הכסף בצורה חוקית ובשקט נפשי, ליווי מקצועי מקדים זה בדיוק מה שאתה צריך.
שאלות נפוצות
מדוע הבנק מסרב לקבל הפקדת מזומן של עצמאי לשעבר?
איך אפשר להוכיח למנהל הבנק שמקור המזומן חוקי?
כמה שנים אחורה חובה לשמור מסמכים וחשבוניות של העסק?
מה קורה אם סך ההפקדות בעבר כבר תואם את מלוא המחזור המדווח?
עוד באותו נושא שיכול לעניין אתכם