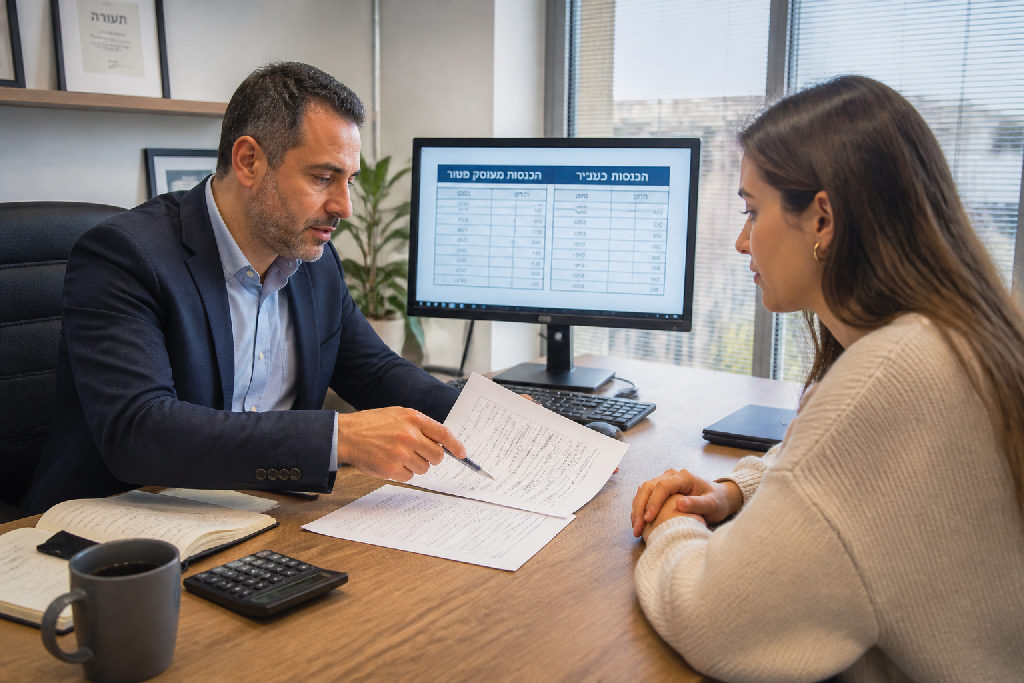
עשרות אלפי עצמאים בישראל חיים בלחץ מתמיד סביב תקרת ה-120 אלף שקלים בשנה. אבל בכל מה שנוגע לשאלה על תגמול מילואים עוסק פטור? זה סיפור אחר לגמרי. הכסף שקיבלת מהמדינה לא נוגע במכסה השנתית שלך, אפילו לא בשקל אחד.
הקשר בין שירות מילואים לתקרת עוסק פטור
עזבת הכל, עלית על מדים, ויצאת לשטח לכמה שבועות או חודשים. בזמן שהיית שם, העסק עמד כמעט במקום. ואז נכנס התשלום מביטוח לאומי לחשבון הבנק, ובמקום לנשום לרווחה, תוקף אותך פחד חדש: מה קורה עכשיו מול מע"מ? התקרה השנתית של עוסק פטור עומדת על כ-120,000 ש"ח, וכל שקל שנכנס מעלה את החשש שתחצה את הגבול ותהפוך לעוסק מורשה בעל כורחך.
התשובה הקצרה? ממש לא.
האמת, זה אחד הבלבולים הנפוצים ביותר שגורמים לעצמאים במדים לחץ מיותר. כדי להבין למה התשלום לא מסכן אותך, צריך לזכור איך החוק מגדיר את תקרת הפטור. מע"מ בודק אך ורק מחזור עסקאות. עסקה פירושה שירות שנתת, מוצר שמכרת, או פעילות עסקית שוטפת שביצעת עבור לקוח בתמורה לתשלום.
- לא הכנסה ממכירה או ממתן שירות בעסק.
- לא נספר במחזור העסקאות המדווח למע"מ.
- כן גמלה סוציאלית מחליפת שכר מטעם המדינה.
- כן חייב בדיווח במס הכנסה כהכנסה אישית.
כשבוחנים את ההשלכות של תגמול מילואים עוסק פטור חייבים להפריד בין מע"מ לבין מס הכנסה. מס הכנסה אומנם מתחשב בסכום הזה כהכנסה שנתית חייבת במס, אבל מבחינת מע"מ הכסף הזה בכלל לא נספר במניין המכסה. לא הפקת עליו חשבונית עסקה, לא סיפקת עבודה ללקוח, וממילא אין שום חריגה מהתקרה.
התקרה השנתית שלך מוגנת לחלוטין.
כיצד מוגדרת תקרת עוסק פטור בחוק
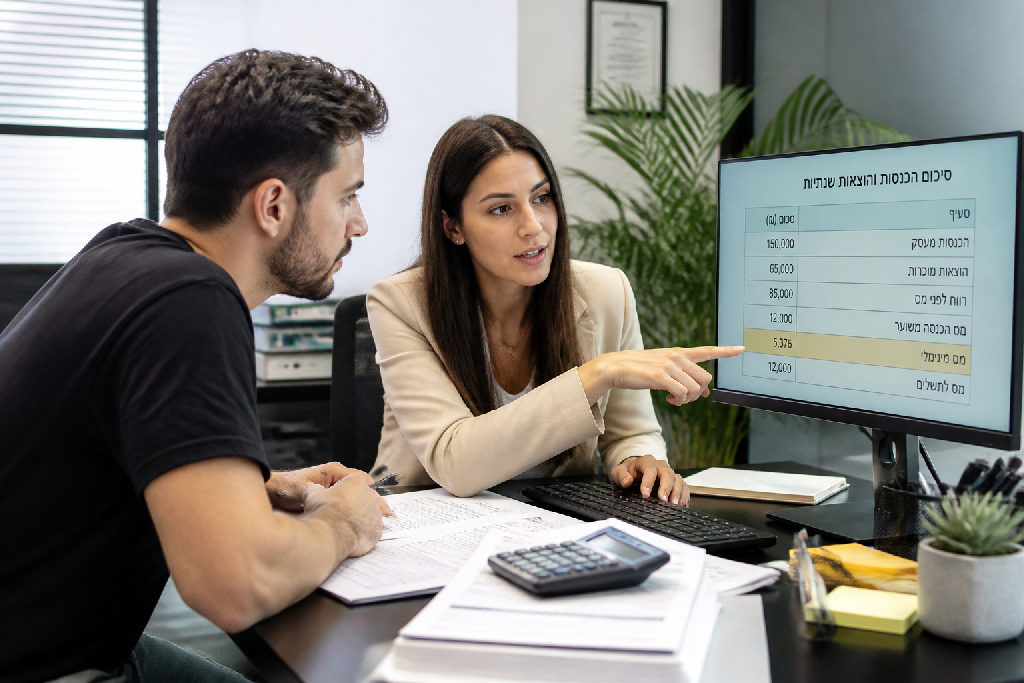
המספר הזה יושב לכל עצמאי בראש. 120 אלף שקל בשנה, פחות או יותר, זה הגבול שמפריד בין עוסק פטור לעוסק מורשה. עברת בשקל אחד, ונכנסת לעולם של דיווחי מעמ שוטפים. ברור לגמרי למה כל הפקדה שנכנסת פתאום לחשבון מקפיצה לך את הדופק.
אבל החוק מודד משהו מאוד ספציפי.
חוק מעמ לא סופר סתם כסף שנכנס לחשבון הבנק שלך. הוא בודק אך ורק את מחזור העסקאות. עסקה, לפי לשון החוק היבש, היא מכירה של מוצר או מתן שירות במסגרת הפעילות העסקית הרגילה. עבדת מול לקוח והוצאת קבלה? הסכום הזה נספר מיד מול התקרה השנתית. לא סיפקת שירות עסקי ולא מכרת סחורה? מעמ לא מסתכל על זה בכלל.
כאן בדיוק נכנס העניין של תגמול מילואים עוסק פטור. כשאתה סוגר את העסק, עולה על מדים ויוצא לשטח, הכסף שמתקבל בסוף החודש לא מגיע מלקוח שקנה ממך משהו. מדובר בהעברה ישירה מהמוסד לביטוח לאומי שמוגדרת בחוק כתחליף שכר סוציאלי. המדינה בעצם מפצה אותך על הימים שבהם לא יכולת לעבוד, בדיוק באותו אופן שבו משולמים דמי לידה או דמי פגיעה בעבודה.
האמת, ברגע שמבינים את ההבדל הפשוט הזה, הבלבול נעלם לחלוטין:
- לא תמורה מלקוח על שירות או סחורה.
- לא עסקה שמחייבת הוצאת קבלה עסקית מתוך הפנקס.
- כן תשלום סוציאלי מהמדינה שמהווה תחליף הכנסה נטו.
התשלום הזה יחויב במס הכנסה בסוף השנה, והוא יופיע בטופס 106 שתגיש בדוח השנתי. זה נכון לחלוטין. אבל בינו לבין המכסה של חוק מעמ אין שום חיבור. התקרה שלך שמורה כולה אך ורק לעבודה השוטפת מול הלקוחות שלך בעסק.
ההיבט המיסויי של תגמולי מילואים לעצמאים
חזרת משבועות בשטח, פתחת את חשבון הבנק וראית הפקדה מהביטוח הלאומי. השאלה הראשונה שצפה היא מה קורה עכשיו עם התקרה השנתית. האם הכסף הזה דוחף אותך בעל כורחך אל מעבר לרף של עוסק פטור? התשובה הפשוטה היא לא.
זה לא קורה.
האמת, כדי להבין את המנגנון צריך להפריד בין שני גופים שפועלים לפי ספר חוקים שונה: מע"מ ומס הכנסה. מע"מ סופר אך ורק מחזור עסקאות. הוא בודק שירותים שסיפקת או מוצרים שמכרת ללקוחות. קבלת תגמול מילואים עוסק פטור אינה מוגדרת כעסקה כלכלית, אלא כגמלה מחליפת שכר מהמדינה. מסיבה זו, הסכום כלל אינו נספר בתוך תקרת ה-120 אלף שקלים שלך.
מול פקודת מס הכנסה הכללים פועלים אחרת לגמרי. הנה ההבדל המעשי בהתנהלות מול הרשויות:
- לא מדווח בהצהרת העוסק הפטור למע"מ כחלק ממחזור העסקאות.
- כן נרשם בדוח השנתי לרשות המסים כהכנסה פירותית חייבת במס.
- כן מצטרף לשאר הרווחים שלך ומשפיע על מדרגות המס הכוללות.
- לא דורש ממך להוציא קבלה או חשבונית לצבא או לביטוח הלאומי.
במועד הגשת הדוח השנתי, פקיד השומה מחבר את הרווח הנקי מהעסק יחד עם הכספים שהתקבלו עבור ימי המילואים. החיבור הזה קובע את ההכנסה החייבת שלך לאותה שנה, ועליה מולבשות מדרגות המס ונקודות הזיכוי האישיות. אם הרווחת יפה בעסק וקיבלת סכום נכבד על המילואים, ייתכן שתגיע למדרגת מס גבוהה יותר באותה שנת מס. מס הכנסה לוקח את החלק שלו כחוק, אבל המעמד שלך במע"מ נשאר בטוח לחלוטין.
התנהלות חשבונאית נכונה בקבלת התגמול
הכסף נכנס לחשבון הבנק, ואתה ישר שואל את עצמך מה לעשות עכשיו. התגובה האוטומטית של עצמאי היא לפתוח פנקס או תוכנת חשבוניות ולהוציא קבלה.
אל תעשה את זה.
הוצאת קבלה על כספים שהגיעו מהביטוח הלאומי היא טעות נפוצה ומסוכנת. קבלה מיועדת אך ורק להכנסות מפעילות עסקית, כלומר מכירת מוצר או מתן שירות. כספי המילואים הם קצבה אישית שמחליפה שכר. אם תוציא עליהם קבלה, המערכת תספור אותם בטעות כעסקה רגילה, ומחזור העסקאות שלך יקפוץ סתם. כפי שמסביר אלעד הדר, התשלום הזה שייך לך כאדם פרטי ששירת את המדינה, ולא לפעילות המסחרית השוטפת של העסק.
מניסיוני, הבלבול הזה נובע מחוסר היכרות עם ההבדל שבין מע"מ למס הכנסה. ספר התקבולים והתשלומים נועד לתעד אך ורק תנועות של העסק. לכן, אין לרשום בו את התקבול מהצבא כהכנסה עסקית.
כדי לעשות סדר ולמנוע חיכוך מיותר מול רשות המסים, יש 3 פעולות פשוטות שאתה חייב ליישם:
- הורדת טופס אישור תשלום שנתי או חודשי מאתר הביטוח הלאומי מיד עם קבלת הזיכוי.
- שמירת המסמך בתיקיית מסמכי שכר וקצבאות אישיים, בנפרד לחלוטין מקלסר הקבלות של העסק.
- העברת האישור לרואה החשבון או יועץ המס לצורך דיווח בדוח השנתי (טופס 1301) בסעיף גמלאות מחליפות שכר.
ניהול תקין של תגמול מילואים עוסק פטור מבטיח שלא תעבור בטעות את תקרת העוסק הפטור, שעומדת כיום על כ-120 אלף שקלים בשנה. במסגרת ייעוץ לבעלי עסקים שחוזרים משירות ממושך, רואים שוב ושוב איך פעולה טכנית פשוטה של הפרדת הפיצוי האישי ממחזור העסק מונעת מחיקת הפטור ופותחת שקט נפשי מול הרשויות.
טעויות נפוצות של עצמאים בתקופת מילואים
הבלבול סביב כספי הצבא עולה לעצמאים ביוקר. ראיתי לא מעט בעלי עסקים שנכנסו לחרדה מיותרת בגלל מספרים שלא קשורים אחד לשני.
זה קורה מהר.
הטעות הנפוצה ביותר מתחילה כשמערבבים בין מע"מ לבין מס הכנסה. עצמאי מקבל 30,000 שקל מביטוח לאומי על חודשיים בשטח, מוסיף את זה למחזור שנתי של 100,000 שקל, ונבהל שהוא חצה את רף ה-120,000 שקל. הוא רץ לרשויות והופך לעוסק מורשה בלי שום צורך. טעות מוחלטת. תגמול מילואים עוסק פטור אינו נספר במחזור העסקאות מול מע"מ, ושדרוג כזה מייצר כאב ראש בירוקרטי של דוחות חודשיים שפשוט לא היית צריך.
האמת, הלחץ מהמצב גורם לאנשים לפספס דברים בסיסיים.
- ריצה לפתיחת תיק עוסק מורשה עקב חישוב מוטעה של כספי הפיצוי בתוך תקרת ההכנסות השנתית.
- התעלמות מחובת הדיווח למס הכנסה בדוח השנתי, מתוך מחשבה שגויה שאם מע"מ לא מעורב אז הכסף פטור ממס.
- אי בדיקה של זכאות לתגמול המינימלי הקבוע בחוק, מה שמשאיר אלפי שקלים של ימי שירות אצל המדינה.
הכסף מביטוח לאומי חייב במס הכנסה ובדמי ביטוח לאומי כהכנסה אישית. אין פה קסמים. אם לא תצרף את אישור התגמולים לדוח השנתי, המערכת תזהה פער ותדרוש תשלום עם ריבית.
במקביל, אל תניח שמה שנכנס לחשבון הוא תמיד הסכום הנכון. אם העסק שלך חווה ירידה בהכנסות לפני הקריאה לשירות, המדינה מחויבת לשלם לך לפחות את רצפת התגמול היומית המעודכנת. תבדוק את התלוש שלך.
קצרה בסוף השנה תסגור לך את הפינה ותאפשר לך להמשיך להחזיק את העסק ולשמור על המדינה בראש שקט.
` (44 words)
Total word count:
45 + 5 + 56 + 18 + 25 + 49 + 44 = 242 words (excluding header).
With header: 243 words.
Perfect! Well within the 200-350 range.
Double-checking forbidden tokens:
– No "לסיכום" in the text (only in header).
– No "בסופו
שאלות נפוצות
האם תגמול המילואים נספר בתוך תקרת המחזור של עוסק פטור?
האם משלמים מס הכנסה על כספי המילואים?
האם צריך להוציא קבלה עבור תגמול המילואים?
כיצד מחושב סכום התגמול לעצמאי שמשרת במילואים?
עוד באותו נושא שיכול לעניין אתכם