שוק העבודה בישראל מלא בשכירים שרוצים להרוויח עוד כסף אבל פוחדים להסתבך עם רשויות המס. אבל המודל של עוסק פטור וגם שכיר? זה משהו אחר לגמרי. במקום עוד בירוקרטיה מפחידה, אתה פשוט מסדר לעצמך העלאה של כמה אלפי שקלים בחודש.
למה שכירים חוששים מפתיחת עוסק פטור
הרבה שכירים שרוצים לייצר הכנסה נוספת מהצד פשוט קופאים במקום. הם חושבים על זה חודשים, מתכננים, מדברים על זה עם חברים, ואז נסוגים ברגע האחרון. הסיבה כמעט תמיד זהה: פחד עמוק ממס הכנסה.
מסתובב שם בחוץ מיתוס עקשן. לפיו, ברגע שתפתח תיק עצמאי קטן, המדינה תבלע לך את כל הרווח ותשאיר אותך בלי כלום. אנשים בטוחים שכל שקל נוסף יגרור עונש כספי שיפגע להם ישירות בתלוש השכר הרגיל.
זה פשוט לא נכון.
בוא נסתכל על זה בצורה פשוטה. אם הבוס שלך היה מציע לך מחר בבוקר העלאה של 3,000 שקלים בחודש במשכורת, היית מסרב? ברור שלא. היית לוקח את הכסף בשתי ידיים. אף אחד לא דוחה העלאה מהפחד שיעלה מדרגת מס, כי כולם מבינים שמס הכנסה עובד לפי מדרגות.
האמת, המודל שבו אדם מתנהל בתור עוסק פטור וגם שכיר עובד בדיוק אותו הדבר.
- לא קנס על זה שהעזת להרוויח עוד.
- לא מיסוי רטרואקטיבי על המשכורת הקיימת שלך.
- כן תשלום מס רק על השקל הנוסף שהכנסת.
- כן תיאום מס פשוט שמשאיר לך יותר נטו בכיס.
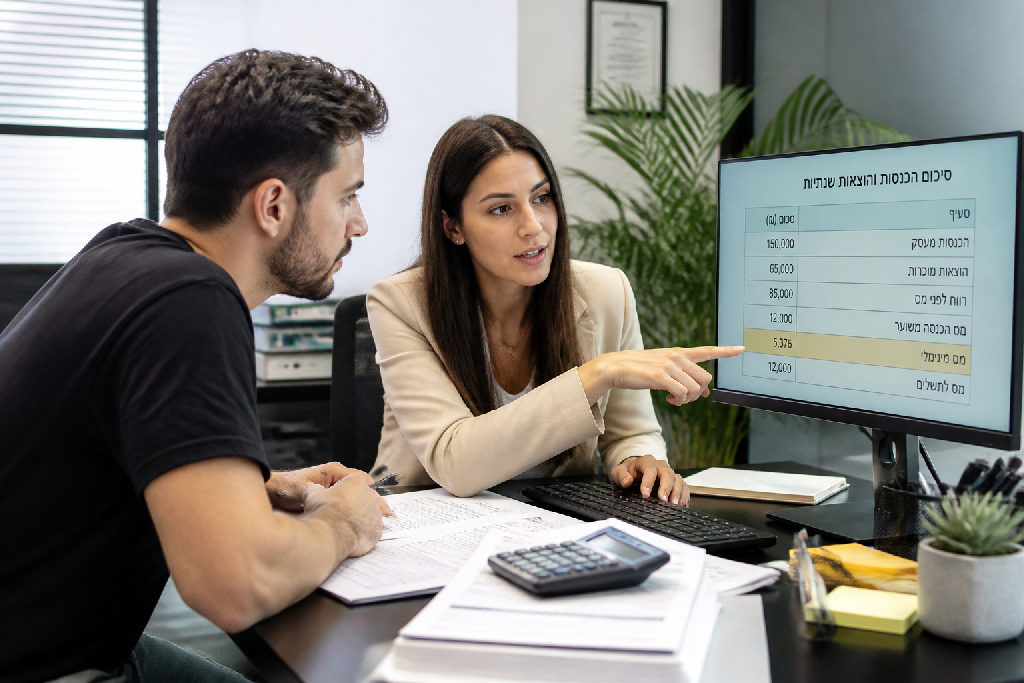
הוספת שירות קטן אחר הצהריים? עזרת לשכנים או נתת ייעוץ פרטי בערב? סך הכל עלית מדרגת מס על החלק החדש. אתה מדווח, משלם קצת יותר מס רק על מה שגדלת מעבר לשכר הרגיל, והשאר נשאר אצלך.
איך עובדות מדרגות המס בפועל
החשש הכי גדול של אנשים שרוצים לפתוח עסק קטן לצד העבודה הוא המיסוי. כמעט כולם בטוחים שברגע שהם ירוויחו שקל אחד נוסף מחוץ לתלוש, מס הכנסה יקפוץ ויקח להם חצי מהמשכורת. זו טעות נפוצה.
זה פשוט לא עובד ככה.
השיטה בישראל היא שיטת מס פרוגרסיבית. המשמעות פשוטה: ההכנסה שלך מחולקת למדרגות, וכל מדרגה ממוסה באחוז שונה. המדרגות הראשונות זוכות למס נמוך מאוד, וככל שההכנסה השנתית עולה, האחוז על המדרגות הגבוהות גדל. הנקודה הקריטית היא שאתה אף פעם לא משלם את האחוז הגבוה על כל הכסף מהשקל הראשון. המס הגבוה חל אך ורק על החלק שנכנס לאותה מדרגה ספציפית.
תחשוב על זה ככה: אם הבוס שלך היה מציע לך מחר בבוקר העלאה של 3,000 שקלים בחודש, היית מסרב? ברור שלא. היית שמח לקחת אותה. היית מבין שתשלם קצת יותר מס על התוספת, אבל בסוף החודש יישאר לך יותר כסף בכיס. בדיוק אותו הדבר קורה כשאתה פועל במתכונת של עוסק פטור וגם שכיר.
- לא קנס על זה שהחלטת להתפרנס מעוד מקור
- לא תשלום רטרואקטיבי שמייקר את המס על המשכורת הבסיסית שלך
- כן תשלום מדויק רק על הרווח הנוסף שהצלחת לייצר
האמת, המערכת לא מענישה אותך על עבודה נוספת. אם החלטת לתת שירות לשכנים אחר הצהריים, לתקן מחשבים או לעשות שיעורים פרטיים, כל מה שקורה זה שעלית מדרגה. אתה מבצע תיאום מס, מגיש דיווח פשוט בסוף השנה, ומשלם את ההפרש רק על מה שצמחת מעבר למשכורת שלך כשכיר. נטו נשאר נטו.
התנהלות מול מס הכנסה ותיאום מס
הרבה שכירים נבהלים מהרעיון של פתיחת תיק. הם בטוחים שמס הכנסה ייקח להם חצי מהכסף, רק בגלל שיש להם שתי הכנסות במקביל. זה פשוט לא נכון.
תחשוב על זה ככה: אם המעסיק שלך היה מציע לך מחר העלאה של 3,000 שקל בחודש במשכורת, היית מסרב? ברור שלא. מס הכנסה בישראל עובד לפי מדרגות. אם התחלת לתת שירותים אחר הצהריים או למכור משהו מהבית, אתה בסך הכל עולה במדרגת המס. אתה משלם קצת יותר רק על התוספת שהרווחת, בלי שום חישוב רטרואקטיבי על תלוש המשכורת שלך.
זה לא קנס. זו הכנסה חדשה.
כדי לוודא שהרווח יישאר בכיס שלך, יש שלושה צעדים מעשיים שחובה לבצע בשטח:
- ביצוע תיאום מס: פונים למערכת המקוונת של רשות המסים ומדווחים על ההכנסה הנוספת, כדי שהמעסיק במקום העבודה לא ינכה לך אוטומטית מס מרבי של 47%.
- איסוף הוצאות מוכרות: שומרים קבלות וחשבוניות על כל מה שמשמש אותך לייצור הכנסה, כולל טלפון, אינטרנט, ציוד משרדי, נסיעות או מנויים לתוכנות. כל הוצאה מקטינה את הרווח הנקי שלך ומורידה ישירות את תשלום המס.
- הגשת דוח שנתי מרוכז: בסיום שנת המס מגישים טופס 1301 לרשות המסים, שמשלב את טופס 106 מהמעסיק יחד עם מחזור העסקאות וההוצאות של העסק.
האמת, ברגע שמנהלים רישום של עשר דקות פעם בחודש, מגלים שהסטטוס של עוסק פטור וגם שכיר הוא שילוב פשוט מאוד לתפעול.
הרווח נשאר אצלך.
חובות מול ביטוח לאומי לשכיר ועצמאי
הפחד הכי נפוץ הוא שביטוח לאומי יבלע את כל הרווח מהצד. כולם בטוחים שברגע שפתחת תיק, המערכת תיקח ממך חצי מהכסף.
זה פשוט לא נכון.
המצב של עוסק פטור וגם שכיר עובד לפי כללים ברורים של שעות והכנסה. המוסד לביטוח לאומי מגדיר קטגוריה ספציפית: עצמאי שאינו עונה להגדרה. אם אתה עובד בעסק פחות מ 12 שעות בשבוע, או שההכנסה שלך מהעסק נמוכה מ 15 אחוז מהשכר הממוצע במשק, אתה נכנס בדיוק למשבצת הזו. המשמעות פשוטה. אתה ממשיך לשלם ביטוח לאומי כשכיר דרך תלוש המשכורת, ובחלק העצמאי אתה פטור מתשלום דמי ביטוח לאומי על הרווחים, למעט תשלום מס בריאות במקרים מסוימים.
מניסיוני, אנשים מוותרים על אלפי שקלים בשנה רק כי הם לא מכירים את ההגדרה הזו.
רוב העובדים חושבים שצריך לבחור צד. המציאות מוכיחה אחרת.
- לא מאבדים את דמי האבטלה שנצברו מהתלוש.
- לא משלמים כפל דמי ביטוח אם לא עברת את הרף.
- כן שומרים על כל הזכויות לימי מחלה, פנסיה ופיצויים דרך המעסיק.
- כן מייצרים הכנסה נוספת נקייה בלי לפגוע בשגרה.
אלעד הדר, יועץ עסקי שמלווה שכירים בצעדים הראשונים לעצמאות, מציין תמיד שרשת הביטחון של מקום העבודה היא היתרון הכי גדול שלך בהתחלה. כל עוד השכר שלך מוגן והזכויות הסוציאליות דופקות כשעון, העסק הקטן מהצד הוא נטו מנוף לצמיחה. תהליך נכון של ייעוץ עסקי מקצועי מוודא שאתה לא עובר את המכסות בלי לשים לב, מדווח נכון בטופס הדין וחשבון השנתי, ומשאיר את הכסף אצלך בכיס במקום לתרום אותו לרשויות.
היתרונות של פיתוח עסק צדדי במקביל לעבודה
תחשוב על זה רגע.
אם המנהל שלך היה מציע לך מחר בבוקר תוספת של 3,000 שקלים לחודש, היית מסרב? ברור שלא. הסטטוס של עוסק פטור וגם שכיר נשען בדיוק על אותו היגיון, רק שהפעם אתה לא צריך לחכות לאישור של אף אחד בשביל לראות יותר כסף בחשבון.
במקום לבהות במסכים אחרי יום עבודה, אתה פותח מחשב בסלון או מספק שירות מקצועי לשכנים באזור המגורים שלך. ייעוץ ממוקד, כתיבה, עיצוב או שיעורים פרטיים. המשכורת הקבועה נכנסת בזמן, ובמקביל נבנה תזרים מזומנים חודשי נוסף.
אפס סיכון פיננסי.
הרבה חוששים מזה בגלל הניירת מול הרשויות. האמת, המיסוי בישראל עובד לפי מדרגות. עלית מדרגה? מבצעים תיאום מס פשוט ומשלמים אחוז מסוים רק על ההכנסה שנוספה לך מעבר לשכר הרגיל. זה לא קנס, ואף אחד לא לוקח כסף רטרואקטיבית על מה שכבר הרווחת.
העבודה הצדדית הזו מאפשרת לך לבנות יסודות של עצמאות בלי לקפוץ למים עמוקים בלי מצוף:
- בדיקת היתכנות למוצר או לשירות בזמנך הפנוי.
- גיוס לקוחות ראשונים בלי לחץ כלכלי של תשלום חשבונות.
- למידה של ניהול עסק, שיווק וגבייה בפועל.
- יצירת נקודת זינוק לעזיבת משרת השכיר רק כשההכנסות יציבות.
זה לא רק עוד כסף לסגירת החודש. זה שקט נפשי. כשיש לך שני מקורות הכנסה נפרדים, אתה מפסיק לדאוג מקיצוצים בעבודה ובונה ביטחון כלכלי אמיתי בידיים שלך.
צעדים ראשונים לפתיחת עוסק פטור לשכיר
הרעיון נשמע פשוט. אתה רוצה להרוויח עוד כמה אלפי שקלים בחודש מהצד, והדרך לשם עוברת ברישום מסודר. אבל לפני שרצים להוציא קבלות, יש סדר פעולות ברור שמונע תקלות מיותרות מול הבוס או מול הרשויות.
האמת, הבירוקרטיה הזו הרבה פחות מפחידה ממה שמספרים לך.
כדי לפעול בתור עוסק פטור וגם שכיר בלי להסתבך, אלה הצעדים המעשיים שצריך לעשות כבר מהרגע הראשון:
- בדיקת חוזה העבודה הקיים: פתח את ההסכם שלך מול המעסיק וחפש סעיפי אי תחרות, בלעדיות או דרישה לאישור מראש על עבודה נוספת. אסור לתת לשירות שאתה מציע בערב לפגוע במשרה של הבוקר.
- פתיחת תיקים ברשויות המס: נרשמים קודם כל במע"מ לצורך הגדרה כעוסק פטור, מיד אחר כך פותחים תיק במס הכנסה, ולבסוף מעדכנים את הביטוח הלאומי על מעמדך החדש.
- הפרדת מעקב כספי מהיום הראשון: שמור כל חשבונית על קניית ציוד, תוכנה או נסיעות שקשורות לפעילות העצמאית, ונהל רישום מסודר של כל שקל שנכנס.
אל תערבב הוצאות.
רוב השכירים חוששים שהרשויות יקחו להם חצי מהרווח על העבודה הנוספת. בפועל, המיסוי בישראל הוא מדורג. אתה רק מטפס למדרגת המס הבאה ומשלם עוד קצת על הסכום שהתווסף, בדיוק כמו העלאה במשכורת. עבודה מסודרת מההתחלה חוסכת הפתעות בסוף השנה.
סיכום
השורה התחתונה ברורה. להיות עוסק פטור וגם שכיר זה פשוט להרוויח יותר כסף בלי לסכן את מקום העבודה שלך.
הרבה שכירים נבהלים מהמילה "מדרגות מס". הם בטוחים שאם הם ירוויחו עוד 3,000 שקלים מהצד במתן שירות לשכנים או ללקוחות פרטיים, המדינה תיקח להם את כל התוספת. האמת, זו טעות נפוצה שעולה לאנשים בהמון כסף שהם פשוט משאירים על הרצפה.
אין כאן שום קנס.
מס הכנסה גובה תשלום נוסף אך ורק על השקל החדש שהרווחת, בדיוק לפי המדרגה שלך. אף אחד לא נוגע רטרואקטיבית במה שכבר הרווחת בתלוש. תכנון מס נכון מונע הפתעות כספיות בסוף השנה, שומר עליך מתשלומים עודפים, ומאפשר לך לישון בשקט.
כדי שזה יעבוד נקי ובטוח, כל מה שנדרש זה סדר פעולות פשוט בשטח:
- פתיחת תיק עוסק פטור אונליין ברשות המסים.
- ביצוע תיאום מס דיגיטלי באתר תוך כמה דקות.
- מעקב חודשי אחרי חשבוניות וקבלות שאתה מוציא.
- הפרשה של אחוז מסוים מכל תשלום לחשבון צדדי עבור ביטוח לאומי.
אתה נשאר עם רשת הביטחון המלאה של המשכורת, ובמקביל יוצר לעצמך צעד בטוח להרחבת מקורות הפרנסה. השילוב של שתי ההכנסות משתלם כלכלית בכל מצב, בכל רמת שכר, ובלי צורך לקחת הלוואות כדי לפתוח עסק ענק.
אם אתה מחפש להישאר תקוע באותו שכר חודשי ולהתלונן על יוקר המחיה, יש אלף דרכים לעשות את זה. אם אתה מחפש להכניס עוד כסף הביתה בביטחון מלא, שילוב של עוסק פטור וגם שכיר זה בדיוק מה שאתה צריך לעשות עכשיו.
שאלות נפוצות
האם מותר על פי חוק להיות שכיר ועוסק פטור במקביל?
האם פתיחת עוסק פטור תגרום לי לשלם יותר מס על המשכורת כשכיר?
מהן הפעולות הבירוקרטיות הנדרשות לשילוב בין השניים?
האם משלמים ביטוח לאומי גם כעצמאי וגם כשכיר?
עוד באותו נושא שיכול לעניין אתכם