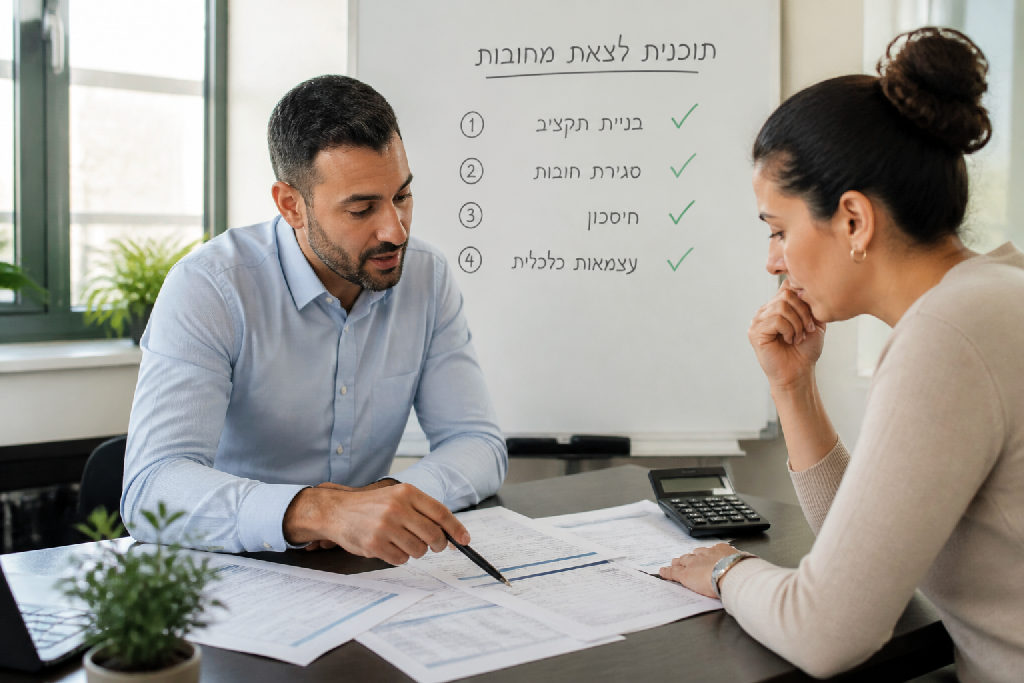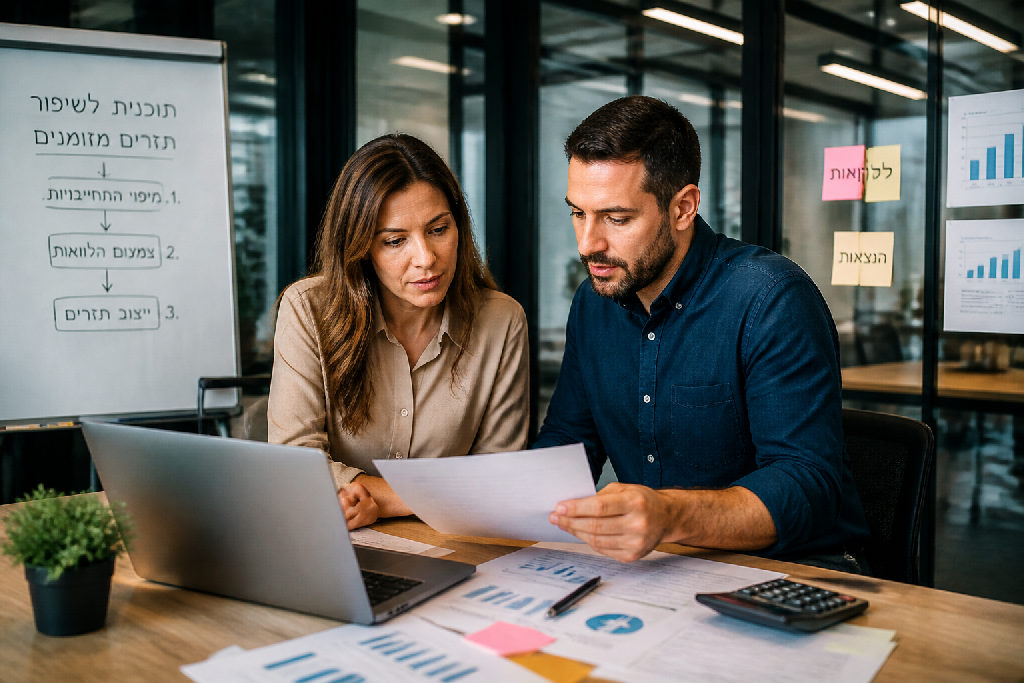
המדפים מלאים ביועצים שמסבירים למשקי בית איך לחסוך בקניות. אבל לצאת מחובות בעסק? זה משהו אחר לגמרי. במקום עוד טבלאות אקסל מנותקות, כאן עוצרים את גלגול ההלוואות בשטח.
מעגל החובות שבעלי עסקים רבים נלכדים בו
לנהל עסק זה ממילא עניין קשוח. לנהל אותו כשבכל בוקר בודקים קודם כל את מסגרת האשראי בבנק? זה סיוט יומיומי. הלחץ חונק אותך לאט. במקום לתכנן צמיחה, לגייס לקוחות חדשים או לשפר את השירות, כל האנרגיה הניהולית שלך נשרפת על כיבוי שריפות.
המוח פשוט עובד במצב הישרדות.
האמת, המלכודת הכי מסוכנת היא הסיפורים שאנחנו מספרים לעצמנו. תמיד נדמה שעוד רגע זה נגמר. רק שהלקוח הגדול ישלם בשוטף פלוס שישים, "רק שנעבור את החגים", רק ניקח עוד הלוואה קטנה לגשר על הפער. חודש רודף חודש, והנס לא מגיע. התירוצים נשארים אותו דבר בדיוק, רק המספרים השליליים בחשבון הולכים ותופחים.
גרירת מינוס קבוע והלוואות שמתגלגלות זו לא סתם בעיה של תזרים. זה משבש לחלוטין את שיקול הדעת הניהולי שלך:
- לא בוחרים פרויקטים נכונים, אלא חוטפים עבודה מתוך בהלה למזומן.
- לא מתמחרים בביטחון, כי מפחדים לאבד כל שקל שנכנס בדלת.
- לא חותכים הוצאות תקועות בזמן, כי מקווים לאיזה נס שיסדר הכל.
- כן משלמים ריביות כבדות ושקטות שמחסלות כל טיפת רווח אפשרית.
כשמקבלים החלטות מתוך פחד, העסק משלם מחיר כפול. הפתרון הוא אף פעם לא עוד הלוואה שרק תדחה את הפיצוץ בכמה חודשים. כדי באמת לצאת מחובות בעסק, חייבים קודם כל לעצור את הדימום, לשבור את ההרגלים האוטומטיים, ולהחליף את הלחץ בשליטה מוחלטת במספרים.
ההבדל הקריטי בין חובות פרטיים לחובות עסקיים
יועצים לכלכלת המשפחה יגידו לך לבטל את המנוי לטלוויזיה או להפסיק לקנות קפה בחוץ. זה חמוד כשמדובר במשק בית שנכנס לאוברדרפט של כמה אלפי שקלים. בעסק חי עם עובדים, ספקים ורשויות מס, הטיפים האלה הם פשוט בדיחה עצובה.
זה לא עובד ככה.
כשאת מנסה לצאת מחובות בעסק, החוקים שונים לגמרי מכל מה שמלמדים בסדנאות לניהול תקציב ביתי. בעסק אי אפשר סתם לחתוך הוצאות בלי לפגוע במכירות של החודש הבא. הטעות הכי נפוצה היא לערבב בין העולמות: לקחת הלוואה פרטית כדי לסגור חור בסניף המסחרי, או להעביר כספים מחשבון הבית כדי שהבנק יכבד צ'ק דחוף שחזר אתמול.
- לא עוד העברות כספים מחשבון הבית כדי לכבות שריפות בעסק.
- לא פתרונות של צמצום קניות בסופר כשיש גירעון של מאות אלפי שקלים.
- כן הפרדה מוחלטת בין חשבון הבנק העסקי לפרטי, עד רמת השקל הבודד.
- כן מיפוי מדויק של כל הערבויות האישיות שחתמת עליהן מול הבנקים והספקים.
האמת, ברגע שחתמת על ערבות אישית בסניף, שמת את הסלון של הבית שלך על השולחן. הבנק לא מתעניין בכוונות טובות, ואם העסק קורס הוא יגיע ישר לקורת הגג שלך ולחסכונות הילדים. חוב מסחרי דורש טיפול כירורגי בארגון עצמו: עצירת הדימום בתזרים, תמחור מחדש והסדרי חוב קשוחים מול הנושים. לא סדנאות חיסכון, אלא פעולות שטח שמחזירות שליטה.
מיפוי פיננסי מלא של כל ההתחייבויות בעסק
בעלות עסקים רבות מספרות לעצמן סיפורים. הן בטוחות שעוד חודש אחד חזק, עוד לקוח גדול, והבור ייסגר מעצמו.
זה לא עובד ככה.
כדי לצאת מחובות בעסק, הצעד הראשון הוא לעצור לחלוטין את מנגנון ההדחקה. אי אפשר לנצח כשלא יודעים בדיוק מול מה מתמודדים. במקום להמשיך להסביר לבנק או לסביבה למה המצב כרגע הוא רק עניין זמני ואיך אוטוטו הגלגל מתהפך, פותחים גיליון נתונים פשוט ושמים את כל הקלפים על השולחן.
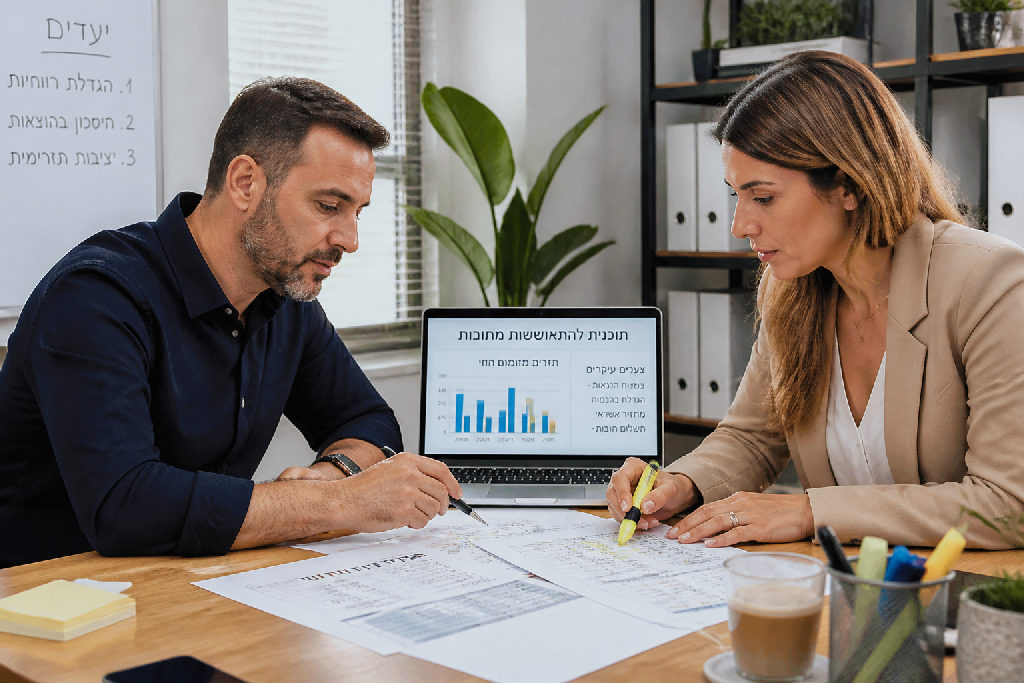
- ריכוז כל ההתחייבויות במסמך אחד: הלוואות בנקאיות, הלוואות חוץ בנקאיות, מסגרות אשראי לחוצות, פריסות צ'קים וחובות פתוחים לספקים. כל שקל שאת חייבת חייב להופיע שם, כולל תאריכי הפירעון וגובה ההחזר החודשי המצטבר.
- בדיקת עלויות המימון והעמלות: חישוב קר של הריביות, עמלות ההקצאה ודמי הניהול שנשרפים מדי חודש. המספרים האלה שוחקים את הרווח התפעולי שלך בשקט, חודש אחרי חודש, עוד לפני שבכלל פתחת את העסק בבוקר.
- בחינה כנה של הרווחיות בכל מוצר ושירות: בדיקה מעמיקה של מה באמת משאיר שולי רווח בריאים בקופה, לעומת שירותים שרק מייצרים אשליה של פעילות ומחזור גבוה אך בפועל גוררים אותך להפסדים כבדים.
האמת, הרגע הזה שבו כל החובות מרוכזים בטבלה אחת הוא רגע מטלטל.
זה כואב. אבל רק כשהערפל מתפזר אפשר להפסיק לכבות שריפות ולהתחיל לעבוד לפי תוכנית שבאמת מחזירה אותך לשליטה מלאה.
עצירת הדימום והשגת שליטה מיידית בתזרים המזומנים
רוב בעלי העסקים מחכים לאיזה חודש חזק שימחק את המינוס במכה. האמת, כסף לא נעלם סתם כך, הוא פשוט נוזל החוצה בטיפות קטנות בלי שמישהו מסתכל. כדי לצאת מחובות בעסק, הצעד הראשון הוא להפסיק להאמין שהדברים יסתדרו מעצמם. צריך לשים ברקס חירום עכשיו.
קודם כל עוצרים את הנזילה.
- דוח תזרים יומי ושבועי: פותחים גיליון מעקב פשוט ובודקים כל יום מה יוצא ומה נכנס. ברגע שרואים את המספרים שבוע קדימה, מבטלים לחלוטין את ההפתעות המלחיצות מול מנהל הסניף בבנק.
- חיתוך הוצאות מתות: עוברים שורה אחרי שורה בדפי החשבון. מנויים כפולים, תוכנות שאף עובד לא פותח ושירותים שלא מייצרים שקל של הכנסה ישירה או ערך קריטי פשוט נמחקים מהתקציב באותו היום.
- שיחות פריסה מול ספקים: מרימים טלפון לכל ספק ונותן שירות ומבקשים לפרוס מחדש את החובות לתשלומים קטנים יותר. כל ספק שפוי יעדיף לקבל את הכסף שלו בפריסה נוחה מאשר להסתכן בכך שלא יראה אותו בכלל.
כפי שמסביר אלעד הדר, ברגע שמפסיקים לפחד מהמציאות ומסתכלים לחשבון ישר בעיניים, השליטה חוזרת לידיים שלך. כל תהליך ייעוץ עסקי שבאמת עובד בשטח מתחיל בדיוק שם, בבניית קרקע יציבה שמונעת מהבור להעמיק.
בניית אסטרטגיה חכמה לפריסת הלוואות והחזר חובות
כשאת בתוך הבוץ, האינסטינקט הראשוני הוא לכבות שריפות עם דלי של בנזין.
זה לא עובד.
כדי לצאת מחובות בעסק לא מספיק להזיז כסף מצד לצד ולקוות לטוב. צריך לעצור, לספור בדיוק מה יש ומה אין, ולבנות מפת דרכים מדויקת שלא תחנוק אותך מחדש בחודש הבא.
האמת, המלכודת הכי מסוכנת היא הלוואות הבזק בריבית קצוצה שנלקחות מתוך בהלה רגעית. פתרון קל לעכשיו שהופך לסיוט ארוך טווח.
- בדיקת היתכנות לאיחוד הלוואות: ריכוז כל ההתחייבויות הפזורות מול גורמים מוסדרים בלבד, כמו הבנקים או קרנות בערבות מדינה, בריבית שפויה ובפריסה מחדש.
- התרחקות מוחלטת מהלוואות מהירות: עצירה מיידית של פנייה לאשראי חוץ בנקאי יקר, כרטיסי אשראי מתגלגלים או גורמים שמבטיחים כסף תוך שעה. זה רק מעמיק את הבור.
- התאמת לוח סילוקין לעונתיות: בניית תוכנית החזר שמבוססת על תזרים המזומנים האמיתי של העסק, עם החזרים נמוכים בחודשים שקטים והחזר מוגבר בחודשי שיא.
עסק לא מתנהג כמו חשבון פרטי של שכיר. יש חודשים חזקים, יש חגים ויש תקופות יובש. פריסת חוב שמתעלמת מהמחזוריות של הפעילות שלך תוביל אותך ישר לפיגור הבא.
החזר חובות אמיתי דורש אוויר לנשימה.
ברגע שלוח התשלומים נבנה סביב ההכנסות הצפויות ולא סביב לחץ נקודתי של פקיד הבנק, השליטה חוזרת לידיים שלך ואפשר להתחיל לראות אופק נקי.
הגדלת הכנסות ממוקדת שמשרתת את היציאה מהמשבר
כשנמצאים בבור, הדחף הראשון הוא למכור הכל לכולם. לרוץ, לפתוח קמפיינים חדשים ולהביא עוד עבודה בכל מחיר. זו טעות קלאסית שעולה ביוקר. כדי לצאת מחובות בעסק לא צריך יותר שעות עבודה, צריך תזרים נקי שנשאר בחשבון הבנק ולא נשרף כולו על הוצאות תפעול.
האמת, כסף מהיר לא מגיע מלקוחות חדשים שבכלל לא שמעו עלייך. הוא מחכה אצלך ממש מתחת לאף.
רוב בעלי העסקים מחפשים פתרונות מסובכים ברגעי משבר. בעלי עסקים שיוצאים מהמינוס עושים שלושה מהלכים פשוטים ומדויקים:
- התמקדות במוצרים עם שולי רווח גבוהים: עוצרים מיד כל שירות שדורש המון שעות עבודה ומשאיר רווח אפסי. מעלים למדף רק את מה שמייצר רווחיות גבוהה במיוחד, כזו שמשאירה כסף אמיתי בקופה אחרי כל הוצאה.
- גבייה מהירה של חובות פתוחים: פותחים את דוח החייבים ברגע זה. בלי להתבייש ובלי לדחות. מתקשרים לכל לקוח שחייב כסף, מציעים הנחה קטנה של כמה אחוזים תמורת סגירת החוב בהעברה מיידית באותו היום, ומכניסים חמצן דחוף לעסק.
- חידוש קשר עם לקוחות עבר: עוברים על רשימת הלקוחות מהשנתיים האחרונות. מרימים טלפון או שולחים הודעה אישית עם הצעה לשירות משלים שרלוונטי בדיוק למה שהם כבר קנו בעבר. האמון כבר קיים, ולכן תהליך המכירה קצר וסגירה מתרחשת מהר.
במקום עוד תוכניות מגירה, צריך ביצוע בשטח.
תפסיקי לגלגל הלוואות כדי לכסות על חוסר גבייה. ברגע שמתמקדים ברווחיות נקייה ולא במחזור מנופח, החשבון מתחיל להתיישר.
סיכום
שנים שאת מספרת לעצמך את אותו הסיפור. מסבירה לבנקאי, לספקים ובעיקר לעצמך שמדובר בעניין זמני, ושעוד עסקה אחת גדולה תסגור את כל המינוס.
זה לא עובד ככה.
האמת, המינוס שנמרח וההלוואות שנערמות אינם סוף הדרך. המשבר הפיננסי הזה הוא בסך הכל תמרור אזהרה ברור שמודיע שהשיטה הישנה מיצתה את עצמה. אי אפשר להמשיך להחזיק חברה על בסיס תחושות בטן, אינטואיציה ואופטימיות עיוורת. כדי לצאת מחובות בעסק, חייבים להתנתק מהרגשות ולהתחבר למספרים היבשים.
השינוי לא דורש מהפכות ענק מהיום למחר, אלא צעדים ראשונים ומדויקים שאפשר ליישם כבר עכשיו:
- להוציא תדפיסי בנק וכרטיסי אשראי של שלושת החודשים האחרונים ולסמן במרקר כל הוצאה שאינה קריטית לפעילות.
- לעצור באופן מיידי כל ניסיון לקחת הלוואה חדשה שכל מטרתה היא לכסות הלוואה קודמת.
- לחשב את שורת הרווח הנקייה על כל מוצר או שירות, ולחתוך בלי סנטימנטים את מה שמייצר הפסד.
- לפתוח קובץ תזרים מזומנים פשוט ולעדכן אותו ברמה יומית, שקל מול שקל.
רוב בעלי העסקים מחכים לנס שיציל אותם. בעלי עסקים שיוצאים מזה מסתכלים למספרים בעיניים.
אם את מחפשת עוד תירוץ להסביר למה המצב בעייתי, אפשר להמשיך לחכות. אם את מבינה שהבור הנוכחי הוא ההזדמנות הטובה ביותר לבנות יסודות ניהוליים אמיתיים, תתחילי לפעול.
שאלות נפוצות
מה ההבדל בין חובות של עסק לחובות של משק בית פרטי?
האם מומלץ לקחת הלוואה חדשה כדי לסגור הלוואות קודמות?
מהו הצעד הראשון שבעל עסק צריך לעשות כשהחובות מעיקים?
כמה זמן לוקח לצאת מחובות עסקיים כבדים?
עוד באותו נושא שיכול לעניין אתכם