רוב בעלי העסקים שבטוחים שהם עומדים להתרסק משוכנעים שאין דרך חזרה. אבל גם אחרי הפסד של 7 מיליון שקלים אפשר להימנע מחדלות פירעון, אם יודעים בדיוק איך להתנהל מול הבנקים והספקים. זה כל ההבדל בין קריסה מוחלטת לשליטה במצב.
מה מוביל עסקים למצב של חדלות פירעון
הרבה בעלי עסקים בטוחים שהפסד כספי הוא גזר דין מוות. זו טעות נפוצה. אתה יכול להפסיד סכום עתק של שבעה מיליון שקלים ועדיין להישאר פתוח, פעיל ומתפקד, ומנגד אתה יכול לנהל עסק רווחי על הנייר שמתרסק בגלל צ'ק של עשרים אלף שקל שחזר.
עסקים לא נסגרים בגלל הפסדים. הם נסגרים כי נגמר להם הכסף הנזיל.
חוסר יכולת לפרוע התחייבויות שוטפות מתרחש ברגע אחד: כשאין לך מזומן לשלם לעובדים, לספקים או לרשויות המיסים. כסף שתקוע בחובות של לקוחות לא שווה שום דבר מול הפקיד בבנק. כסף על הנייר לא משלם משכורות. ברגע שהתזרים נעצר, מחנק האשראי חונק את הפעילות תוך שבועות ספורים.
רוב בעלי העסקים מתמקדים במכירות ובשיווק.
המקצוענים מנהלים את תזרים המזומנים באדיקות.
האמת, ראיתי חברות עם היקף פעילות עצום שהתרסקו רק בגלל חוסר מודעות פיננסית בסיסית וגבייה לקויה. כדי להימנע מחדלות פירעון גם בתקופות משבר קשות, אתה חייב להחזיק שליטה מלאה בשלושה צעדים קבועים בשטח:
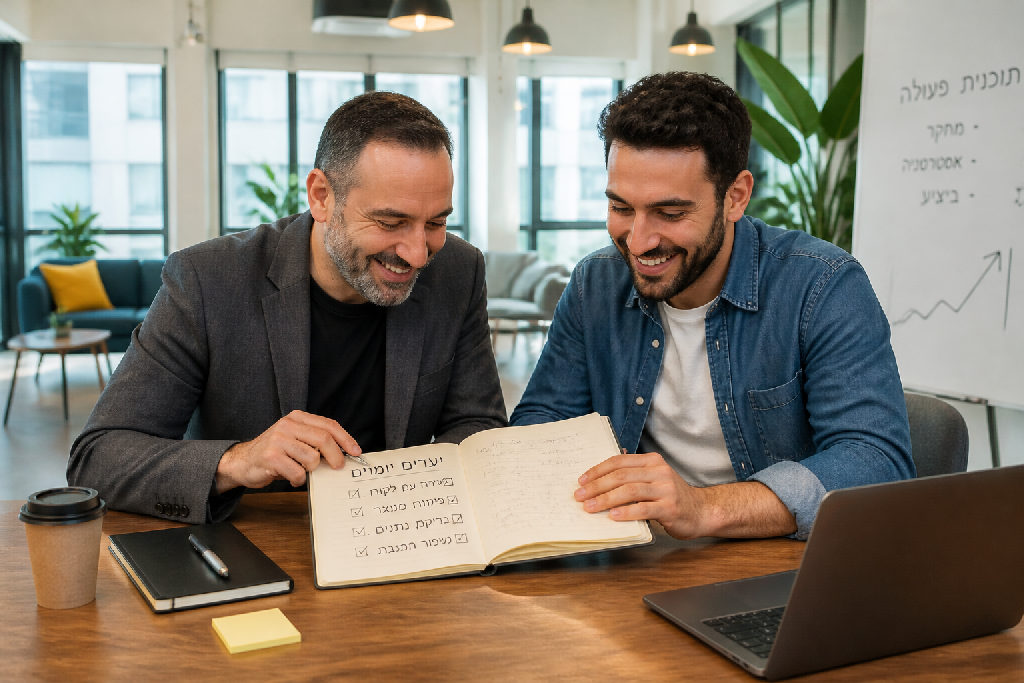
- בדיקת יתרות ותזרים יומי צפוי לשלושים הימים הקרובים.
- גבייה אגרסיבית ועקבית של כספים מלקוחות חייבים לפני מועד הפירעון.
- שיקוף המצב לבנקים ולספקים ופריסת תשלומים מבעוד מועד ולא ברגע האחרון.
המודעות הפיננסית שלך היא מגן הברזל היחיד של העסק. כשאתה שולט במספרים, אתה יודע לתמרן מול הבנקים ולעבור כל סערה, בלי להגיע לחדלות פירעון ובלי לאבד את מפעל החיים שלך.
טעויות נפוצות בתחילת הדרך ומשמעותם של צ'קים חוזרים
בגיל 23, כשפותחים עסק ראשון, קל מאוד להרגיש על גג העולם. יש עבודה, יש עסקאות, ויש תחושה מוטעית שהכסף פשוט ימשיך לזרום מעצמו. אבל בלי ניסיון עסקי בסיסי, המציאות מכה מהר מאוד.
צ'ק אחד שחוזר הוא אף פעם לא אירוע נקודתי.
מניסיוני, התקלה כמעט אף פעם לא נובעת מחוסר ברווחים על הנייר, אלא מחוסר הבנה מוחלט של תזרים מזומנים. כסף ששוכב אצל לקוחות בחוץ ולא נגבה בזמן שווה בדיוק אפס שקלים כשהוראת הקבע יורדת. ברגע שצ'ק ראשון מסורב בבנק בגלל היעדר כיסוי, כל המערכת נכנסת ללחץ. דירוג האשראי של העסק חוטף מכה מיידית, מערכות הנתונים מסמנות אותך כלקוח בעייתי, וספקים שנתנו לך אשראי עד אתמול דורשים פתאום מזומן בלבד.
המרחק בין פיזור חסר אחריות של תשלומים לבין קריסה כוללת הוא קצר להפליא. כדי לייצב את התמונה ולדעת איך להימנע מחדלות פירעון, חייבים לעבור מיד מניהול פסיבי לשליטה אקטיבית בשטח:
- עצירה מוחלטת של חלוקת צ'קים דחויים בלי כיסוי ידוע ומאומת מראש.
- גבייה אקטיבית ויומיומית מול לקוחות חייבים, בלי בושה ובלי דחיות.
- תיאום שוטף מול מנהל החשבון בבנק עוד לפני שנוצר פער, ולא אחרי שהצ'ק כבר חוזר.
שליטה בהוצאות היא לא מתמטיקה מסובכת. זו משמעת עצמית נטו. ברגע שאתה מחליף את פיזור ההמחאות בהבנה ברורה של כל שקל שנכנס ויוצא, שום תקלה נקודתית לא תהפוך למשבר קיומי.
ניהול תזרים מזומנים כקו ההגנה הראשון של העסק
דוח רווח והפסד מראה שאתה מרווח? יופי. זה עדיין לא אומר שיש לך כסף לקנות חלב במכולת, ובטח לא לשלם משכורות בראשון לחודש.
האמת, רווח חשבונאי הוא רק מספר על דף. כסף נזיל בעובר ושב הוא החמצן האמיתי שלך. אפשר למכור במיליונים, להציג רווחי שיא למס הכנסה, ועדיין להגיע לקריסה מוחלטת רק כי כל הכסף שייך ללקוחות שטרם שילמו. אם הלקוח משלם בשוטף פלוס שישים והספק דורש כסף במזומן, נוצר בור. הבור הזה בולע עסקים שלמים.
רוב העסקים מסתכלים על החשבון רק כשיש התרעה מהבנק. בעל עסק שרוצה לשרוד בודק את המספרים כל בוקר.
כדי לשמור על יציבות ולהצליח להימנע מחדלות פירעון גם בתוך משברים גדולים, צריך לפעול לפי סדר ברור:
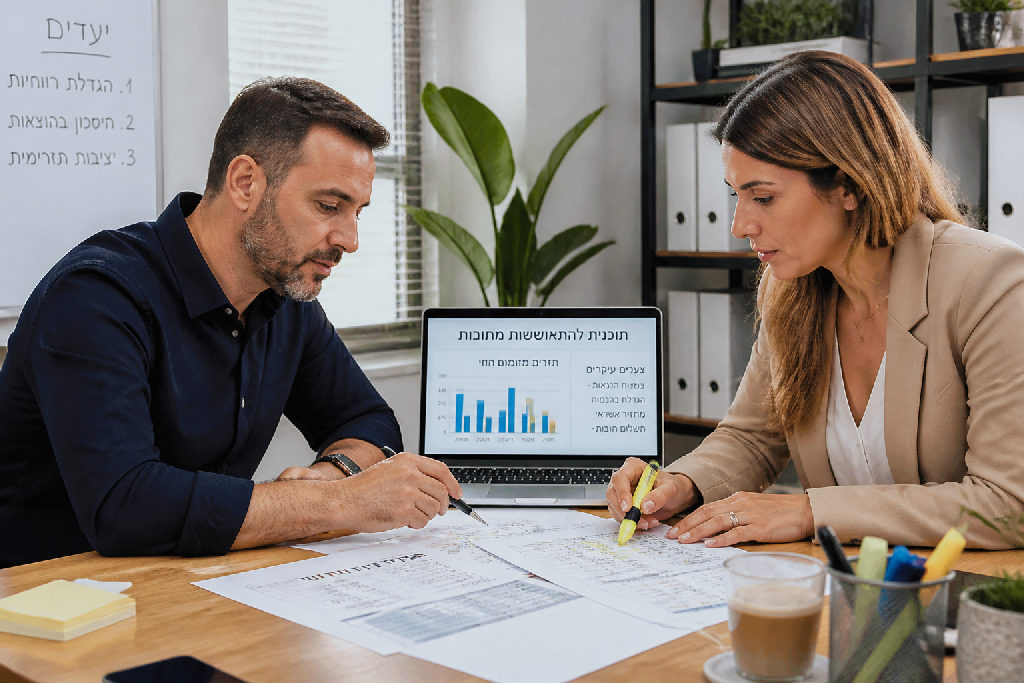
- בניית טבלת תחזית שבועית קדימה לשלושה חודשים עם כל הצפי של הכנסות והוצאות.
- התאמת תנאי תשלום כך שזמן הגבייה מהלקוח יהיה קצר יותר מזמן הפירעון לספק.
- נוהל גבייה קבוע שבו מוציאים תזכורת תשלום יומיים לפני מועד הפירעון ולא שבועיים אחרי.
- עצירת עבודה מיידית מול לקוח שצובר פיגורים, בלי להתבייש ובלי לחכות.
תשלוט במספרים שלך. אף אחד אחר לא יעשה את זה במקומך.
כשאתה יודע בדיוק מתי נכנס כל שקל ומתי יוצא כל צ'ק, הבנק מפסיק להפתיע אותך עם מסגרות חנוקות. שליטה מלאה בתזרים הופכת אותך מלווה מבוהל לשותף שמנהל את הסיכונים בקור רוח.
חשיבות הגבייה מלקוחות בשמירה על יציבות פיננסית
עסקים רבים לא קורסים בגלל מחסור בעבודה. הם קורסים פשוט כי הכסף שלהם נשאר אצל הלקוחות.
האמת, אין דבר מסוכן יותר מלהרגיש עשיר על הנייר בזמן שבחשבון הבנק שלך אין שקל פנוי. אתה יכול להציג מחזור עסקאות יפהפה ולסגור חוזים גדולים, אבל אם לא תדאג לגבות את מה שמגיע לך, תגלה מהר מאוד שהבור הפיננסי נפתח תחתיך. כפי שמסביר אלעד הדר, היכולת לנהל תזרים מזומנים נכון ולדאוג שהכסף שבחוץ ייכנס לחשבון היא המפתח האמיתי להישרדות, גם כשמתמודדים עם אתגרים כלכליים כבדים במיוחד.
כסף בחוץ הוא לא כסף שלך. הוא הלוואה שנתת למישהו אחר בחינם.
רוב בעלי העסקים מחכים לסוף החודש ומתביישים לרדוף אחרי לקוחות. מנהל מקצועי בונה נוהל עבודה שמונע את הפיגור מראש.
כדי לשחרר חמצן מיידי לפעילות השוטפת ולהצליח להימנע מחדלות פירעון ברגעי לחץ, נדרשות פעולות ברורות בשטח:
- הגדרת תנאי תשלום ברורים בכתב לפני שיוצאים לדרך.
- שליחת תזכורת תשלום מנומסת יומיים לפני מועד הפירעון, ולא שבועיים אחרי שנוצר חוב.
- חיוב אוטומטי בכרטיס אשראי או בהוראת קבע כברירת מחדל ראשונה.
- עצירה מיידית של אספקת שירות או סחורה ללקוח שמתעכב, ללא חריגות.
במסגרת תהליך של ליווי וייעוץ עסקי, הדבר הראשון שמטפלים בו הוא הגבייה המקרטעת. כשאתה הופך את הדרישה לתשלום למערכת מסודרת שפועלת כמו שעון, אתה לא צריך לפחד מהתחייבויות ומצליח לנהל את הבנקים והספקים בעמדת כוח אמיתית.
התנהלות מקצועית מול הבנקים והספקים ברגעי משבר
רוב בעלי העסקים מחכים לרגע האחרון. הם רואים את הבור מתקרב, נכנסים ללחץ, ופשוט קופאים עד שהצ'ק הראשון חוזר.
האמת, הבנק לא אוהב הפתעות.
ברגע שאתה מזהה בעיה תזרימית, אתה לא מחכה שהטלפון ממנהל הסניף יצלצל. אתה מרים את הטלפון בעצמך. כשאתה מגיע לפגישה ביוזמתך, שבועיים או חודש לפני שהחריגה קורית בפועל, התמונה משתנה לגמרי. אתה כבר לא לקוח בעייתי שבורח מאחריות, אלא שותף שמנהל את הסיטואציה בעיניים פקוחות. ככה בדיוק אפשר להימנע מחדלות פירעון גם כשמדובר בסכומים כבדים מאוד.
כדי לייצר שקט תעשייתי ולהחזיר את השליטה לידיים שלך, הפעולות בשטח חייבות להיות מדויקות ומהירות:
- הצגת דוח תזרים אמיתי ומעודכן לפחות שלושה חודשים קדימה מול מנהל החשבון.
- בקשה יזומה לפריסת הלוואות קיימות על בסיס מספרים מוכחים ולא על בסיס תקוות.
- שיחות אישיות ופתוחות עם שלושת ספקי המפתח שלך עוד לפני עיכוב בתשלום.
- קביעת הסדרי תשלום מדורגים שמבטיחים להם כסף ביד ומאפשרים לך להמשיך להזמין סחורה.
ספקים לא עוצרים עבודה בגלל קושי זמני. הם עוצרים עבודה כשמשקרים להם ומבטיחים הבטחות באוויר. ברגע שהספק רואה שיש לך תוכנית הבראה ברורה ושאתה נלחם על השם שלך, הוא ייתן לך חבל. שימור האמון הזה הוא ההבדל בין עסק שנסגר לבין עסק שחוזר לצמוח.
צעדים מעשיים לטיפול בחובות והבראה כלכלית
כשחובות מתחילים להיערם, רוב האנשים קופאים במקום. הם מחכים לנס, מפסיקים לפתוח מכתבים ומתפללים שהבנק לא יתקשר. זו טעות שעולה ביוקר.
האמת, אפשר לעבור גם בורות פיננסיים של מיליוני שקלים ולצאת מהם על הרגליים. המפתח הוא לא כמות המזומנים שיש לך כרגע בעובר ושב, אלא הדיוק שבו אתה מנהל את התזרים, את הבנקים ואת הספקים. כדי לייצב את העסק ולהצליח להימנע מחדלות פירעון, עליך לפעול לפי סדר פעולות ברור ומיידי בשטח.
- מיפוי חובות ותעדוף לפי רמת סיכון: רשום כל שקל שאתה חייב. סווג את הרשימה לפי רמת הסכנה המיידית: צ'קים שכבר יצאו, הלוואות בריבית חריגה, רשויות מס וספקים קריטיים. מטפלים קודם במה שיכול לעצור לך את הפעילות מחר בבוקר.
- עצירת התחייבויות חדשות במיידי: סגור את הברז. עד שהמאזן החודשי שלך לא מתיישר, אין עסקאות בתשלומים, אין צ'קים דחויים ואין לקיחת הלוואות חדשות שמכסות הלוואות ישנות. קודם כל עוצרים את הדימום.
- אימוץ כלים מעשיים לתזרים חיובי: צא מהמינוס המתמשך דרך גבייה אגרסיבית של כספים שחייבים לך בחוץ, התאמת הוצאות ובניית תקציב ברור. זה ההבדל בין מעגל תשלומים חונק לבין חירות כלכלית אמיתית.
מינוס הוא לא גזירת גורל.
ברגע שיש לך סדר פעולות קבוע, החרדה מתחלפת בשליטה. אתה מפסיק להגיב ללחצים של אחרים ומתחיל לנהל את הכסף שלך בצורה נכונה.
סיכום
הפסד של מיליוני שקלים לא חייב להסתיים בקריסה מוחלטת. ההבדל בין בור ללא תחתית לבין התאוששות מלאה לא נקבע לפי כמות הכסף שנשארה לך בחשבון ברגע מסוים, אלא לפי האופן שבו אתה מנהל את המשבר יום אחרי יום. שליטה יומיומית ובלתי מתפשרת בתזרים המזומנים היא המפתח היחיד כדי להימנע מחדלות פירעון, בכל קנה מידה ובכל מצב.
תזרים לא מנהלים על עיוור.
במקום להיכנס ללחץ, פועלים לפי סדר פעולות ברור בשטח:
- שיח שקוף ופתוח מול הבנקים לקביעת מסגרות ריאליות.
- גבייה מיידית של כספים שחייבים לך בחוץ בלי להתבייש.
- תיאום הסדרי תשלום מדויקים מול ספקים לפני שנוצר פיגור.
- מעקב שבועי קפדני אחרי כל שקל שיוצא ונכנס.
משבר פיננסי עמוק הוא אף פעם לא גזר דין סופי. האמת, נפילה גדולה יכולה להפוך בקלות לנקודת המפנה החשובה ביותר בקריירה שלך, בתנאי שאתה עוצר את ההתנהלות החובבנית ומתחיל לפעול באחריות. בחירה בליווי מתאים והקניית הרגלים נכונים מעניקים לך שקט נפשי, ומבטיחים יציבות עסקית ואישית שתחזיק מעמד לאורך זמן.
אם אתה מחפש להמשיך לדחות את הטיפול בחובות, יש המון תירוצים נוחים. אם אתה מחפש כלים מעשיים שיחזירו לך את השליטה לידיים, הקורס מעבדות לחירות בעלות של 97 שקלים זה בדיוק מה שאתה צריך כדי לסגור את המינוסים אחת ולתמיד.
שאלות נפוצות
למה עסקים עם היקף פעילות גדול מגיעים לחדלות פירעון?
האם צ'קים חוזרים מובילים בהכרח לפשיטת רגל?
כיצד מומלץ לפעול בעת משבר חובות משמעותי בעסק?
מדוע גבייה מלקוחות קריטית כל כך למניעת חובות?
עוד באותו נושא שיכול לעניין אתכם