פתיחת חשבון עסקי חדש בישראל מלווה כמעט תמיד בסירוב של הבנק להנפיק פנקסים בימים הראשונים. אבל לערב את המשפחה ולבצע תשלום לספקים באמצעות צקים של סבתא? זה משהו אחר לגמרי. במקום אלתור עקום שיסבך את שניכם מול רשות המסים, יש דרך ברורה לעשות את זה חוקי ונקי מהרגע הראשון.
מדוע בנקים מסרבים להנפיק צקים לעסקים חדשים
פתיחת עסק בישראל מרגישה לפעמים כמו ריצת משוכות. נרשמת ברשויות, השגת לקוחות ראשונים, ואפילו מצאת ספקים שמוכנים לעבוד איתך. ואז אתה מגיע לבנק.
חשבון חדש? אין היסטוריה.
פתאום הפעולה הכי בסיסית, כמו קבלת פנקס צקים פשוט, הופכת לקרב מתיש מול הפקיד בסניף. הבנקים לא מחפשים להכשיל אותך בכוונה. הם פשוט מפחדים מסיכון לא מחושב. מבחינת המערכת הבנקאית, עסק בלי ותק של חצי שנה לפחות הוא תעלומה מוחלטת. אין להם מושג אם מחר בבוקר תפקיד כסף, או שכל נייר שתפזר יחזור בגלל חוסר כיסוי ויגרור אחריו בלגן משפטי.
האמת, הבנק מתייחס לבעל עסק טרי בדיוק כמו שחברת ביטוח מתייחסת לנהג חדש על הכביש.
הסירוב להנפקת פנקס ראשון נובע כמעט תמיד מאותם שיקולים יבשים של מחלקת האשראי:
- אפס מחזור עסקאות מתועד בחודשי הפעילות הראשונים.
- חשש מפיזור התחייבויות עתידיות ללא שום בטוחות נזילות כנגדן.
- מדיניות חיתום אוטומטית שנועלת את האפשרות לצקים עד להוכחת יציבות.
כאן בדיוק מתחיל המלכוד האמיתי.
כדי להניע את הגלגלים ולייצר הכנסות, אתה חייב לקבל סחורה, שירותים וחומרי גלם כבר ביום הראשון. בשוק המקומי, תשלום לספקים באמצעות צקים דחויים הוא עדיין הדרך המרכזית שמאפשרת לשמור על תזרים מזומנים נושם. הספק דורש שוטף פלוס שלושים או שישים, הכסף מהלקוחות שלך עוד רחוק מלהיכנס לחשבון, והבנק נועל בפניך את כלי העבודה הכי נפוץ במשק.
בלי תנאי אשראי נוחים מול הספקים, התזרים שלך נחנק עוד לפני שהתחלת לרוץ.
האם מותר להשתמש בצקים של בן משפחה לתשלום בעסק
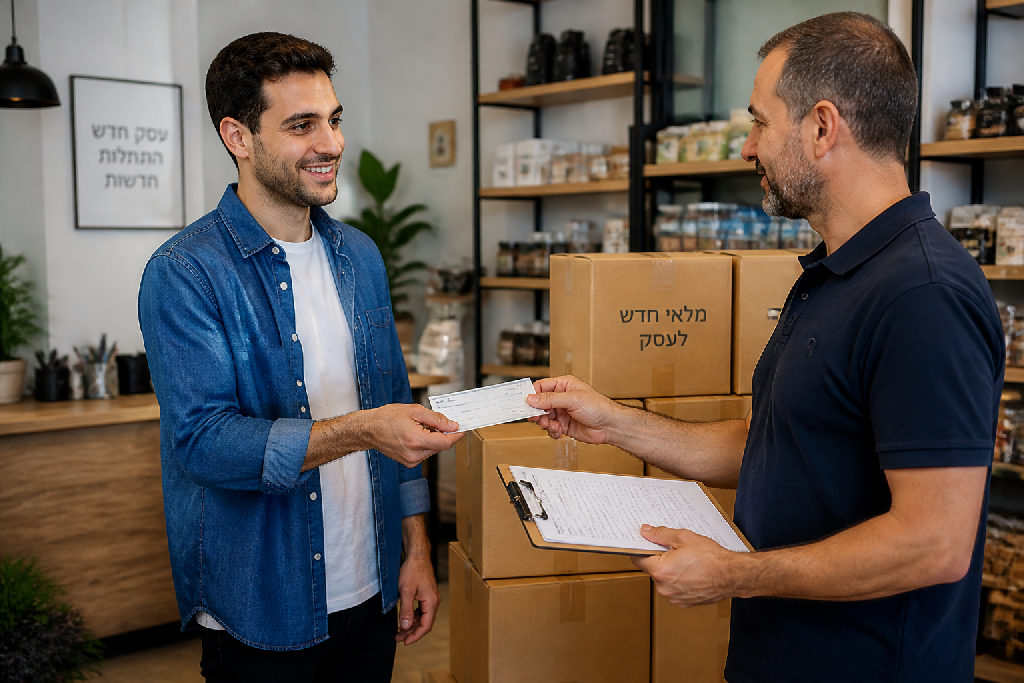
הבנק מעכב לך את הפנקס כי החשבון חדש, והסחורה כבר מחכה לפריקה. הפיתוי לבקש עזרה מהסבתא או מההורים ברור לגמרי. התשובה הקצרה מפתיעה: זה מותר. אבל יש תנאי ברור. אתה לא הופך את החשבון של המשפחה לצינור פיננסי עיוור של הפעילות שלך.
מבחינה חשבונאית, מותר לצד שלישי לפרוע חוב של העסק מול ספק חיצוני. כדי שפקיד השומה יקבל את ההוצאה ולא יפסול ספרים, הכל חייב להיות שקוף ומתועד עד לרמת האגורה.
- לא לקחת פנקס חתום על החלק ולהסתובב איתו בכיס.
- כן לוודא שהסבתא רושמת צ'ק לפקודת הספק הספציפי, כולל סימון למוטב בלבד.
- לא להחזיר לה כסף במזומן מהקופה או דרך עסקאות מקבילות.
- כן לבצע העברה בנקאית מתועדת מחשבון העסק לחשבון שלה, כנגד חשבונית המס מהספק.
מניסיוני, הטעות הגדולה מתחילה כשמבלבלים בין חילוץ נקודתי לבין התנהלות חודשית שוטפת.
תשלום לספקים באמצעות צקים של אדם אחר יוצר בלגן מסוכן. ברגע שהכספים הפרטיים של בן המשפחה מתערבבים עם ההוצאות המוכרות שלך, אתה מאבד שליטה על התזרים ומסבך אדם מבוגר בחקירות מיותרות על מקור הכספים.
זה פתרון לשבוע, לא לשנה.
סידור כזה הוא עסק מעיק ומלחיץ. במקום להתבסס עליו, פנה לפקיד שלך ובקש פנקס בסיסי ללא מסגרת אשראי. לא הסכים? פתח עוד היום חשבון בסניף מתחרה שמוכן לעבוד עם עסקים צעירים.
כללי הברזל לביצוע תשלום דרך חשבון של קרוב משפחה
אתה בטח מבין שזה פלסטר.
להשתמש בפנקס של סבתא זה סידור עקום ומסורבל למדי. אם אין ברירה ואתה חייב להשתמש בפתרון הזה כרגע, יש דרך אחת בלבד לעשות את זה נכון מול רשויות המס. בלי קיצורי דרך.
האמת, מספיק צ'ק אחד לא מתועד כדי לייצר כאב ראש רציני מול רואה החשבון שלך. רשות המסים לא אוהבת עירוב של כספים פרטיים בתוך פעילות עסקית, ולכן השקיפות כאן היא קריטית.
- איסור מוחלט על צ'קים פתוחים: אל תיקח לעולם פנקס חתום מראש או דפים ריקים. בעל החשבון, ורק הוא, חותם על כל צ'ק באופן אישי מול העסקה.
- לפקודת הספק בלבד: כל תשלום לספקים באמצעות צקים חייב לכלול את שמו המלא של בעל העסק שמקבל את הכסף, בתוספת קרוס וכיתוב "למוטב בלבד". שום צ'ק לא יוצא ללא שם.
- העברה בנקאית נגדית ומדויקת: ברגע שהצ'ק נמסר, אתה מעביר מחשבון העסק שלך לחשבון של בן המשפחה את הסכום המדויק, עד האגורה האחרונה. בשורת הפרטים רושמים בדיוק עבור איזה ספק ואיזו חשבונית התבצעה ההעברה.
- התאמת מסמכים כפולה: שמור בתיקייה אחת את חשבונית המס של הספק, צילום ברור של הצ'ק שיצא מהחשבון המשפחתי, ואת אסמכתת ההעברה הבנקאית שלך.
אל תשאיר מקום לטעויות.
רוב בעלי העסקים החדשים חושבים שהתנועות האלה עוברות מתחת לרדאר. בפועל, התאמה מלאה בין החשבונית להעברה הבנקאית היא הדבר היחיד שמגן על ההוצאה המוכרת שלך בעסק.
החסרונות והסיכונים בשימוש בצקים של צד שלישי
זה נראה פתרון קסם. סבתא עוזרת, הספק מקבל תשלום, והעסק ממשיך לתפקד. אבל בפועל מדובר במלכודת שקטה. ברגע שאתה מסתמך על אדם אחר, אתה מאבד שליטה ישירה על הפעילות היומיומית שלך.
עסק צריך לעמוד לבד.
קודם כל, יש כאן סרבול תפעולי מתיש. צריך סחורה דחופה? עכשיו תתחיל לתאם עם סבתא, לחכות שהיא תמלא את הסכום, לוודא שהפרטים נכונים ולהעביר לה כסף מיד. תשלום לספקים באמצעות צקים אמור להיות פעולה פשוטה של שתי דקות, לא מבצע לוגיסטי שלם. מעבר לזה, תחשוב איך זה נראה מהצד של הספק שלך. הוא פורק ציוד בעסק ומקבל ליד נייר של אישה מבוגרת שלא קשורה לחברה. זה משדר חוסר יציבות.
- לא מייצרים היסטוריית אשראי עצמאית שהבנק דורש כדי לאשר מסגרות ומימון בעתיד.
- כן מסתכנים בפיצוץ משפחתי כואב אם לקוח מתעכב והתזרים פתאום נתקע.
- לא משדרים רצינות עסקית מול שותפים מסחריים שבוחנים את רמת האמינות שלך.
- כן שורפים שעות על תיאומים מיותרים במקום להביא עבודה חדשה.
האמת, בתהליך של ייעוץ עסקי רואים את הנטייה הזו לא מעט אצל יזמים בצעדיהם הראשונים. אלעד הדר ממליץ לטפל בשורש הבעיה ולא להתרגל לקביים האלה. גש לבנק אחר, תבקש פנקסים בלי מסגרת אשראי מנופחת, ותתחיל לבנות את השם הפיננסי שלך כבר מהיום הראשון.
דרכים להשגת פנקס צקים מהבנק וחלופות אפשריות
להסתמך על צ'קים של המשפחה זה סידור זמני, מעיק ומסורבל. אתה חייב עצמאות פיננסית בעסק שלך, ומהר. הבנק שלך מסרב להנפיק פנקס כי החשבון חדש? אל תוותר ישר.
רוב בעלי העסקים מבקשים מסגרת אשראי שמנה יחד עם הפנקס. כאן בדיוק מתחילה הבעיה. הבנק נלחץ מסיכון האשראי ובוחר בסירוב גורף. במקום זה, תבקש פנקס צ'קים ללא מסגרת אשראי כלל. כשאין מסגרת, הסיכון של הבנק צונח לאפס. אין כסף בחשבון? הצ'ק פשוט יחזור. מול בקשה נקייה כזאת, למנהל הסניף הרבה יותר קל לחתום ולאשר.
סניף אחד אומר לא, סניף ממול יגיד כן.
הבנק הנוכחי עדיין מתעקש לסרב? קום ולך לבנק אחר. מניסיוני, פתיחת חשבון בבנק מתחרה פותרת את הפלונטר הזה לעיתים קרובות תוך ימים ספורים. בנקים נלחמים כיום על עסקים חדשים, וחלקם מציעים תנאי כניסה גמישים בהרבה, כולל הנפקת פנקסים כבר בשבוע הראשון לפעילות.
אם הספקים פתוחים לשמוע, תשלום לספקים באמצעות צקים הוא ממש לא האפשרות היחידה שעומדת לרשותך. אפשר לעבוד בצורה מקצועית ומסודרת לחלוטין גם בלי לרדוף אחרי ניירות:
- הגדרת העברות בנקאיות מתוזמנות מראש ישירות דרך אתר הבנק לתאריך הפירעון המדויק.
- שימוש בכרטיס אשראי עסקי עם מועד חיוב חודשי דחוי לריכוז כל ההוצאות.
- תשלום מיידי באמצעות מערכות סליקה והעברה דיגיטליות מול חשבונית מס מסודרת.
תבחר נתיב אחד, תיישם אותו השבוע ותשחרר את סבתא מההתנהלות העסקית שלך.
סיכום
העזרה של סבתא פותרת לך בעיה נקודתית. היא מוכנה לעזור, וזה מעולה.
אבל עסק אמיתי לא יכול להתנהל על חסדי המשפחה לאורך זמן. מותר להיעזר בה, בתנאי שזה נעשה בדיוק לפי הספר, בלי קיצורי דרך ובלי אלתורים. ברגע שסבתא רושמת צ'ק ישירות לפקודת הספק, ואתה מעביר לה את הסכום המדויק ישירות מחשבון הבנק שלך, יש כאן תנועה מתועדת. ברגע שאתה שומר כל קבלה, כל חשבונית וכל אסמכתא, רשות המסים לא תמצא שום עילה לקנוס אותך.
זה ההבדל בין פתרון חוקי להסתבכות מיותרת.
כדי שהסידור הזה יישאר נקי ובטוח, תעבוד רק לפי השלבים האלה:
- סבתא רושמת את הצ'ק לפקודת הספק בלבד, עם קרוס ולמוטב בלבד.
- אתה מקבל חשבונית מס מקורית מהספק על שם העסק שלך.
- אתה מבצע העברה בנקאית ישירה מחשבון העסק לחשבון שלה עבור אותו סכום בדיוק.
- אתה מתעד ומתייק את כל האסמכתאות כדי להציג התאמה מלאה לרואה החשבון.
האמת, תשלום לספקים באמצעות צקים של אדם אחר זה פלסטר, לא תוכנית עבודה. זה מסרבל את הפעילות, וזה בעיקר מייצר תלות שאסור לך להתרגל אליה.
מה הצעד הבא שלך?
סגור את הפינה הזו מול המערכת הבנקאית. גש לבנקאי שלך, תבקש פנקס צ'קים בסיסי בלי מסגרת אשראי גדולה או אפילו בלי מסגרת בכלל. סירבו לך? אל תתייאש. תרים טלפון לסניף אחר, תפתח חשבון בבנק מתחרה, ותוציא פנקס משלך. עסק עצמאי חייב לעמוד על הרגליים שלו.
אם אתה מחפש פתרון חירום זמני לכמה שבועות, הסידור המשפחתי יעשה את העבודה. אם אתה מחפש לבנות עסק יציב ורווחי, להסדיר אמצעי תשלום עצמאיים בבנק זה בדיוק מה שאתה צריך לעשות עכשיו.
שאלות נפוצות
האם מותר חוקית לשלם לספקים עם צק של קרוב משפחה?
איך מתעדים תשלום לספק שבוצע על ידי צד שלישי?
מדוע הבנק מסרב להנפיק צקים לעסק חדש ומה הפתרון?
למה מומלץ להימנע משימוש ממושך בצקים של המשפחה?