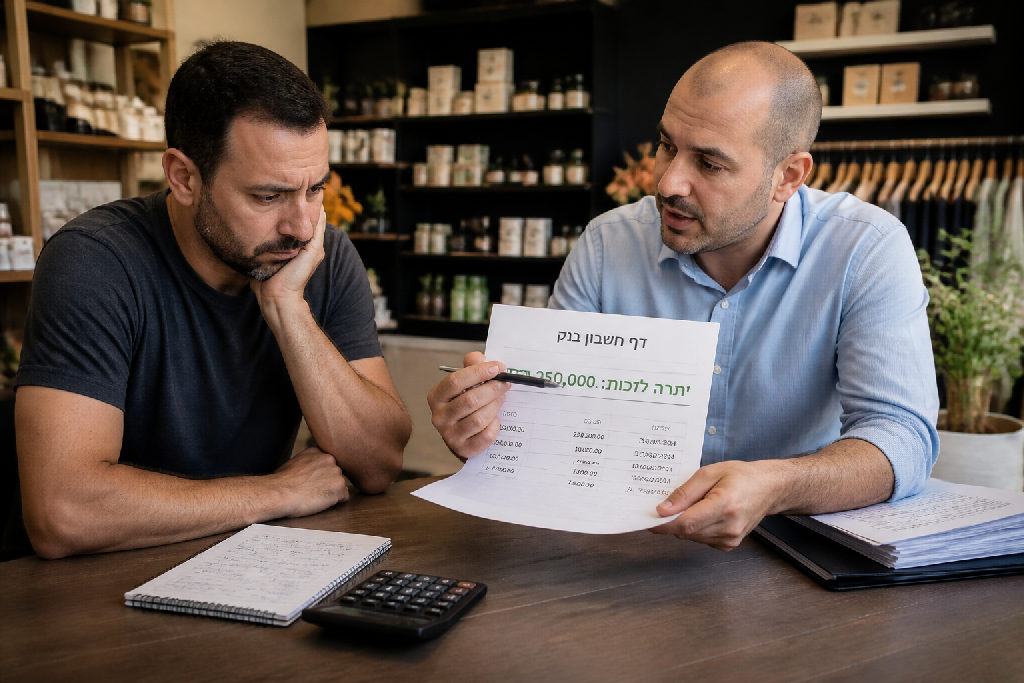
שוק העסקים בישראל עמוס בסיפורי הצלחה, ויש מי שחושב שהוא כבר 'פיצח את השיטה'. אבל פלוס גדול בחשבון אבל בסכנת פשיטת רגל? זה סיפור אחר לגמרי. כאן לא מדובר בעוד תזרים מזומנים מורכב, אלא בהבנה מהותית של מה שבאמת מסכן עסקים, הרבה פעמים בגלל ניהול שגוי של אשראי ספקים.
מבוא: הפלוס המטעה בחשבון הבנק
שוק העסקים בישראל תמיד מלא בהפתעות. בעלי עסקים רבים רואים יתרה חיובית בחשבון הבנק ומרגישים שהם על הסוס. אבל האמת? לפעמים המספרים הירוקים הללו מסתירים סכנה אמיתית, כזו שיכולה להוביל לפשיטת רגל תוך זמן קצר. זה נשמע מופרך, אבל בואו נבין איך זה קורה.
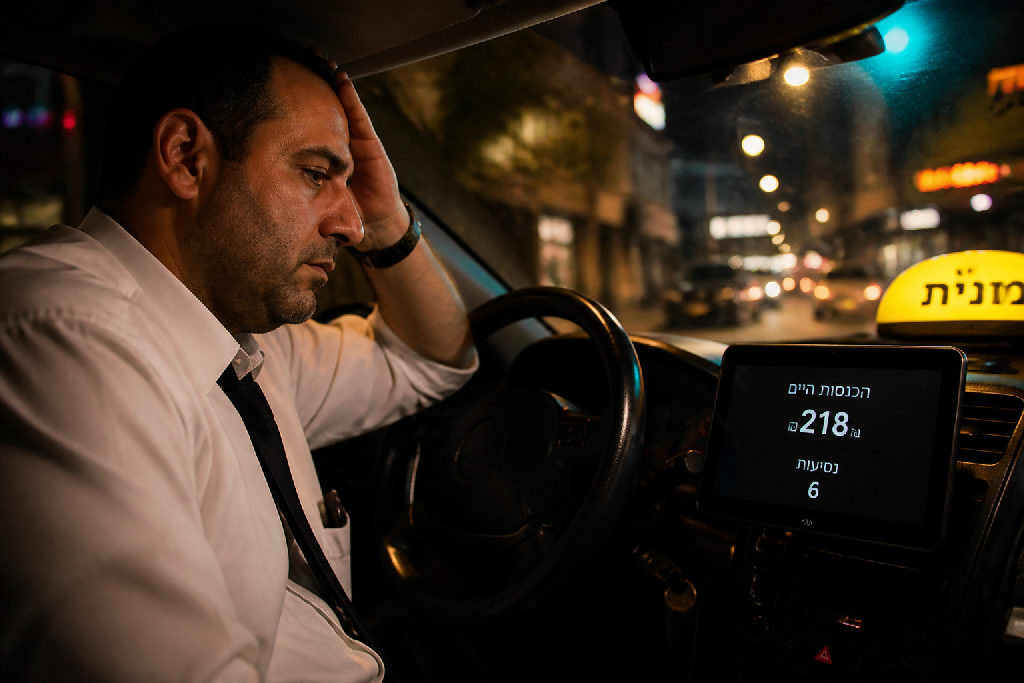
קח לדוגמה את ג'וני, בעל פיצוצייה מרחובות. הוא הגיע עם חיוך, בטוח שהעסק שלו מצליח. 370 אלף שקל בפלוס בחשבון, רגע אחרי שקנה רכב חדש, כמעט הרגיש מיליונר. אבל כשאלעד, מומחה פיננסי, ביקש לראות דוח רווח והפסד, התמונה השתנתה לגמרי.
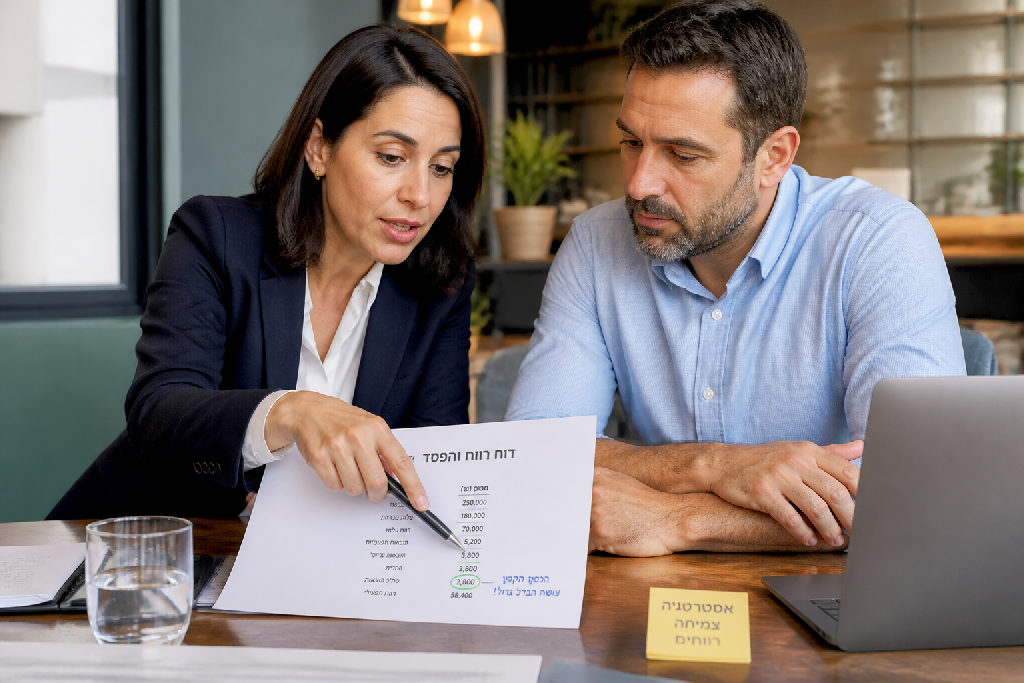
אני אומר לך, דוח רווח והפסד הוא כמו בדיקת דם לעסק. בלעדיו, אתה מנחש. במקרה של ג'וני, הדוח צעק: אתה מפסיד כסף כל חודש! אתה רחוק מנקודת האיזון. הפלוס העצום בחשבון הבנק היה למעשה אשליה. מניסיוני, המצב הזה חוזר על עצמו בעסקים רבים, שמתבלבלים בין יתרת מזומנים לתזרים חיובי אמיתי ורווחיות.
"איך אתה ממשיך להחזיק את העסק? העסק שלך במצב על הפנים. אתה רחוק מנקודת האיזון שלך ואתה מפסיד כסף כל חודש."
הבעיה המרכזית כאן? אשראי ספקים. כשאתה משלם לספקים שלך בשוטף 60, 90 ואפילו 120, הכסף הזה שיושב אצלך בבנק הוא לא שלך. הוא רק יושב אצלך זמנית, עד שתצטרך להעביר אותו הלאה. פיצוצייה מגלגלת סכומים גדולים, אבל הרווח הגולמי נמוך. רוב הכסף שנכנס שייך בכלל לספקים, ואז צריך להוריד שכירות, חשמל, משכורות ועוד. זו סכנה אמיתית.
הכרת מלכודת אשראי הספקים
על פניו, סיטואציה שבה העסק שלך מציג יתרה חיובית וברוכה של מאות אלפי שקלים בחשבון, נשמעת כמו חלום שמתגשם. אבל האמת יכולה להיות הרבה יותר מורכבת, ואפילו מסוכנת. זה בדיוק המקום שבו עסקים רבים נופלים למלכודת שנוצרת כתוצאה מפער תזרימי קריטי: כסף שנכנס מהר אך משולם החוצה לאט.
תארו לעצמכם את המקרה של ג'וני מהפיצוצייה. הוא מקבל תשלום מהיר מלקוחותיו, בעיקר בכרטיסי אשראי שמזוכים לחשבונו על בסיס שבועי. כסף זמין, נזיל, כאן ועכשיו. מצד שני, מול הספקים שלו, הוא הצליח להשיג תנאי תשלום נדיבים: שוטף 60, שוטף 90 ואפילו שוטף 120. זה אומר שהוא משלם על הסחורה שקיבל רק חודשיים, שלושה או ארבעה חודשים אחרי שקיבל אותה, והספיק כבר למכור אותה, כמובן.
הפער הזה יוצר מצג שווא מסוכן. עסק עם מחזור חודשי של 250 אלף שקל, שמצליח לדחות תשלומי אשראי ספקים ב-90 יום בממוצע, מחזיק בפועל בחשבונו כ-750 אלף שקל שהם בעצם לא שלו. הסכום הזה הוא למעשה כסף שנועד לתשלום לספקים, והוא פשוט "יושב" שם, כאילו הוא רווח נקי. זוהי אשליה תזרימית.
מניסיוני, עסקים רבים מתבלבלים: רווח גולמי בפיצוצייה כזו נע סביב 30%-40% במקרה הטוב. המשמעות היא שבין 60% ל-70% מהכסף שנכנס לקופה שייך מלכתחילה לספקים. אחרי שמורידים שכירות, חשמל, ארנונה, משכורות, והחזרי הלוואות, מתגלה תמונה עגומה. הכסף הזה בחשבון הוא לא רזרבה אלא חוב מוסווה, ובכל רגע נתון הספקים יכולים לדרוש את שלהם.
אל תעשו את הטעות לעולם להשתמש בכסף שהוא לא שלכם.
זהו כסף שאתה מנהל, לא כסף שבבעלותך. זהו הבדל קטן, אבל קטלני.
ההבדל בין מחזור כספים לרווח אמיתי
אתה רואה פלוס משמעותי בחשבון, מרגיש מיליונר וקונה רכב חדש. היתרה הזו מנקרת עיניים. אבל רגע, האם כל הכסף הזה באמת שלך? זו השאלה המרכזית שצריך לשאול, ולרוב התשובה תפתיע.
קח לדוגמה עסק כמו פיצוצייה. מחזור מכירות של 250 אלף שקלים בחודש נשמע מרשים. אבל בוא נדבר במספרים. בפיצוצייה, הרווח הגולמי, כלומר, מה שנשאר אחרי שמורידים את עלות הסחורה שנמכרה, עומד בדרך כלל על 30% עד 40% בלבד מהמחזור. כלומר, מתוך אותם 250 אלף, בין 150 ל-175 אלף שקלים הם בכלל לא שלך; הם נועדו לספק את הסחורה שאתה מוכר.
מה זה אומר? שהכסף שהגיע מהאשראי של הלקוחות שלך, הוא קודם כל כסף של הספקים שלך. אתה צריך לשלם להם. וזה לא נגמר כאן.
ישנן הוצאות נוספות רבות שמכרסמות ברווח האמיתי שלך.
- לא רק רווח גולמי: שכירות, חשמל, ארנונה, אלו הוצאות קבועות שאי אפשר להתחמק מהן.
- לרשויות ולמקצוענים: רואה חשבון, מנהל חשבונות, ביטוחים.
- השקעות שחייבות לחזור: הלוואות שלקחת על שיפוץ או הצטיידות, אלו כספים שיוצאים כל חודש, גם אם לא קיבלת עליהם חשבונית רווח.
הבעיה האמיתית מתחילה כשאתה מתבלבל. אתה חושב שהיתרה הגדולה בחשבון היא כולה שלך, אבל היא מורכבת בעיקר מ-**אשראי ספקים** שעדיין לא שולם. זה יוצר אשליה מסוכנת. במצב כזה, הכסף הנקי שנשאר לך בסוף החודש נמוך באופן משמעותי ממה שנדמה. אתה עלול למצוא את עצמך במצב שבו "הפלוס הגדול" הוא למעשה מינוס עצום. זה עסק שיכול להגיע מהר מאוד למצב של חדלות פירעון, למרות היתרה המרשימה.
כיצד הפלוס בחשבון מוליך לשגיאות עסקיות
שוק הפיצוציות בישראל תחרותי ומאתגר. אבל הסיפור של ג'וני, בעל פיצוצייה צעיר מרחובות, הוא משהו אחר לגמרי. הוא לא על חוסר הצלחה, אלא על הצלחה לכאורה שעלולה להוביל לקריסה.
כשיש לך פלוס של מאות אלפי שקלים בחשבון הבנק, קל מאוד ליפול למלכודת של תחושת עושר כוזבת. ג'וני ראה את היתרה המרשימה הזו וחשב שהוא מיליונר. הוא אפילו קנה רכב חדש, צעד שרבים מאיתנו היו עושים במצב דומה. זו הוצאה לא נחוצה שמשקפת חוסר הבנה בסיסי במצב הפיננסי האמיתי של העסק.
האמת? הכסף הזה לא היה שלו.
רוב היועצים היו מתמקדים בבניית תוכנית עסקית. אלעד הדר, לעומת זאת, מתמקד בשורש הבעיה. הוא מסביר את המורכבות של אשראי ספקים: כשאתה מקבל תשלומים מלקוחות בכרטיס אשראי מדי שבוע, אך משלם לספקים בשוטף 60, 90 ואפילו 120, נוצר פער עצום. זה אומר שסכומי כסף גדולים, כמו 750 אלף שקל במקרה של ג'וני, נמצאים בחשבון הבנק שלך אך למעשה שייכים לספקים. הם מהווים התחייבות, לא רווח נקי.
זה קורא לבלבול בין נזילות לרווחיות בפועל.
העסק יכול להיות נזיל, כלומר, יש לו כסף בבנק, אך הוא לחלוטין לא רווחי. במקרה של פיצוצייה, הרווח הגולמי נע לרוב בין 30% ל-40%. זה אומר שבין 60% ל-70% מהכסף שנכנס, מיד מיועד לספקים. אחרי שמורידים הוצאות קבועות כמו שכירות, חשמל, ארנונה והחזרי הלוואות, מה שנשאר הוא מינוס עמוק. אל תעשו את הטעות הזו.
"בפעם הבאה שאתם חושבים שיש לכם כסף לפני שאתם משתמשים בו, תשאלו למי הוא שייך. יש סיכוי טוב שהוא בכלל לא שלכם."
הכלל החשוב: למי שייך הכסף?
הסיפור של ג'וני, הצעיר עם הפיצוצייה, הוא תזכורת מצוינת לאמת פשוטה אך קריטית בעולם העסקים: לא כל כסף שנמצא בחשבון הבנק שלך הוא בהכרח שלך. קל מאוד להתבלבל מהיתרה החיובית, לחוש ביטחון פיננסי ולפעול בהתאם. אבל יש הבדל עצום בין כסף זמין לשימוש לבין כסף שמיועד להתחייבויות קיימות.
הנקודה החשובה ביותר היא להפנים ש"כסף שלך" הוא רק זה שנשאר אחרי שכל ההוצאות שולמו, ובעיקר, אחרי ששולמו עליו מיסים. עד אז, חלק גדול מהסכום שיושב אצלך הוא למעשה כספים "לשמירה" עבור אחרים. בין אם אלה הספקים שלך, רשויות המס או משכורות העובדים, הכסף הזה הוא פיקדון.
האמת, זה כמעט כמו מלכודת דבש.
כשאתה מתמודד עם אשראי ספקים של שוטף 60 או 90, הכסף שאתה מקבל מהלקוחות נשאר אצלך לתקופה ארוכה. זה יוצר אשליה של עושר, של יתרה תפוחה. אבל ברגע שמועד התשלום לספקים מגיע, הכסף הזה כבר לא שלך. הוא תמיד היה שלהם.
"בפעם הבאה שאתם חושבים שיש לכם כסף לפני שאתם משתמשים בו, תשאלו למי הוא שייך. יש סיכוי טוב שהוא בכלל לא שלכם."
ניהול פיננסי קפדני דורש מבט מפוכח ומתמיד על תזרים המזומנים וההתחייבויות. חשוב להבין היטב:
- לא כל כסף בחשבון הוא רווח.
- חלק גדול ממנו הוא כסף עובר, שמחכה להגיע ליעדו האמיתי.
- רק אחרי ששילמת לספקים, לעובדים ולרשויות, תוכל לדעת באמת כמה נשאר לך.
הבנה כזו, יחד עם ניתוח דוחות רווח והפסד, היא ההבדל בין עסק שמשגשג לבין עסק שבפלוס גדול אך בדרך הבטוחה לפשיטת רגל. אל תתבלבלו בין יתרה נוכחית לבין הון אמיתי.
התמודדות ויציאה ממעגל הקסמים
הסיפור של ג'וני, ובמיוחד הטעות עם אשראי ספקים, הוא לא מקרה בודד. עסקאות שנראות רווחיות על הנייר יכולות להסתיר בתוכן בור תקציבי עמוק, אם לא מזהים בזמן את הפער בין תזרים המזומנים בפועל לבין היתרה בבנק. זיהוי מוקדם של בעיות תזרים ואשראי ספקים הוא קריטי. למעשה, זה ההבדל בין עסק משגשג לכזה שבסכנה.
איך עושים את זה?
- ביקורת תקופתית: אל תחכו לבעיה. דוח רווח והפסד הוא חבר שלכם, לא אויב.
- הפרדה בין כספים: כסף שנכנס לחשבון לא תמיד שייך לכם. הוא שייך קודם כל לספקים ולמיסים.
- ניתוח תנאי אשראי: בדקו בקפדנות את הפער בין מה שאתם מקבלים (אשראי מלקוחות) למה שאתם משלמים (אשראי ספקים).
פנייה לייעוץ עסקי היא לא סימן לחולשה, אלא לחוכמה. כמו שאומרים, קשה לראות את התמונה כשאתה בתוך המסגרת. מניסיוני, מקרים של תלות בכסף שאינו שלך הם ממש כמו התמכרות.
דברו איתי, נעזור לכם לצאת מזה כי זה ממש כמו גמילה של נרקומנים.
זו בדיוק הגישה הנדרשת. היא דורשת אומץ והבנה שלמצב הזה נקלעים בגלל חוסר ידע, לא בגלל כוונות רעות. יש דרכים לשפר את תנאי התשלום. מול ספקים, אפשר לנהל משא ומתן על הארכת שוטף (אבל בזהירות!) או קבלת הנחות על תשלום מיידי. מול לקוחות, קיצור ימי אשראי או תמריצים לתשלום מוקדם. לא כל ספק חייב לקבל שוטף 90. ולא כל לקוח חייב לשלם לכם בשוטף 60. יש איזון. והאיזון הזה, הוא כולו שלכם.
סיכום
הסיפור של ג'וני, בעל הפיצוצייה מרחובות, הוא לא מקרה בודד. הוא מראה לנו בבהירות מדאיגה כיצד יתרה חיובית, אפילו כזו משמעותית של 370 אלף שקל, יכולה להיות מטעה. היא יוצרת אשליה של הצלחה כלכלית, בזמן שהעסק עומד למעשה על כרעי תרנגולת, קרוב מאוד לסכנת פשיטת רגל. הנקודה היא פשוטה: מה ש"נראה" בחשבון הבנק, לא תמיד "שייך" לנו באמת.
הדבר הכי חשוב שאתה יכול לעשות לעסק שלך הוא להבין לעומק את תזרים המזומנים.
לא רק כמה כסף נכנס, אלא מתי הוא נכנס, ומתי הכסף הזה צריך לצאת. זה ההבדל בין הצלחה לאסון פיננסי. זה לא מספיק להסתכל על היתרה בבנק; צריך לצלול פנימה ולנתח כל שקל.
- לא להתבלבל מיתרות גבוהות.
- כן להבין את מחזור התשלומים והגבייה.
- לא לבזבז כסף שנראה בחשבון.
- כן לוודא שהוא אכן שלך אחרי כל החובות.
הטעות הנפוצה ביותר היא להתייחס לכסף הנכנס מלקוחות כ"כסף שלך" עוד לפני ששולמו הספקים, המיסים ושאר ההוצאות. כשיש לך אשראי ספקים נדיב, כמו שוטף 90 או 120, נוצר פער זמנים שעלול להוליד בלבול. הכסף נמצא בחשבון, והתשלום לספק רחוק. אלא שבתקופה הזו, הכסף הזה הוא למעשה "פקדון" זמני של הספקים. השימוש בו לרכישות אישיות או להשקעות שגויות, במקום לשמור עליו לתשלומים העתידיים, הוא מתכון בטוח לקריסה.
אל תעשו את הטעות לעולם להשתמש בכסף שהוא לא שלכם.
זו השורה התחתונה. כסף ששולם עליו מסים, וששילמת באמצעותו לכל הספקים והגורמים הנוספים, רק הוא באמת שלך. לפני כן, הוא פשוט עובר דרכך. וזו, חברים, הדרך היחידה לישון בשקט.
שאלות נפוצות
מהי מלכודת אשראי ספקים?
כיצד יתרה חיובית גבוהה בחשבון עלולה להטעות?
מהו ההבדל בין מחזור כספים לרווח גולמי?
איך ניתן להימנע מטעויות בניהול אשראי ספקים?
מה ההשלכות של שימוש בכסף שאינו שלך?
מתי כסף נחשב 'שלך' באמת?
למה חשוב להתייעץ עם יועץ עסקי בנוגע לתזרים מזומנים?
עוד באותו נושא שיכול לעניין אתכם