רוב האנשים שנלחצים ממינוס מתמודדים עם כמה עשרות אלפי שקלים בעובר ושב. אבל לקום בבוקר ולגלות בור של שבעה מיליון שקלים מול הבנקים? זה כבר סיפור אחר לגמרי. השאלה האמיתית היא לא רק איך מגיעים לשם, אלא איך לצאת מחובות מפלצתיים כאלה כשכל חודש שעובר ממשיך לשרוף מאות אלפי שקלים.
המלכודת הפיננסית של פרויקטים גדולים מדי
יזמים רבים בטוחים שקפיצה לליגה של הגדולים דורשת מינוף אגרסיבי. לוקחים בניין שלם של שבע קומות, 2,500 מטרים רבועים וכמעט שמונים משרדים. על הנייר האקסל נראה מבטיח. בפועל? אתה נכנס לרולטה רוסית בעיניים עצומות.
הכניסה לנכס בסדר גודל כזה שורפת הון עצום עוד לפני שנכנס השקל הראשון. שיפוץ מסיבי של קומות שלמות, חלוקת חללים, ריהוט מלא, הקמת שלושה חדרי ישיבות ואולם כנסים. ארבעה מיליון שקלים נעלמים על התשתיות בלבד.
הבור נחפר הרבה לפני שמרגישים אותו.
- לא צמיחה מדורגת לפי קצב ההכנסות האמיתי בשטח.
- כן התחייבות קבועה של 400 אלף שקל בחודש על שכירות, ארנונה, חשמל ודמי ניהול.
- כן החזרי הלוואות של 121 אלף שקל בכל חודש שיושבים לך ישירות על הצוואר.
הטעות המרכזית היא ההנחה שהשוק יישאר יציב. יזמים בונים מודל עסקי שמניח תפוסה מלאה לאורך שנים, ואז המציאות מכה. מספיק משבר בלתי צפוי, שוכרים שקמים ועוזבים בבת אחת, ואתה מוצא את עצמך מדמם 250 אלף שקל הפסד מדי חודש. הבנקים לא מחכים, הריביות דופקות, והגלגל מסתובב נגדך במהירות מפחידה.
כשמנסים להבין איך לצאת מחובות בהיקפים כאלה, חייבים קודם להכיר במלכודת. האמת, אף אחד לא מתכנן להגיע לבור של שבעה מיליון שקלים, אבל מינוף יתר הופך כל סדק קטן בשוק לקריסה מוחלטת.
המשקל של ההוצאות הקבועות והחזרי ההלוואות
בעסקים גדולים, המספרים עובדים נגדך בקצב מפחיד. כשאתה מנהל מתחם של שבע קומות ו-2,500 מטרים, המונה פשוט לא עוצר.
ההוצאות דופקות כמו שעון.
שכירות, חשבונות חשמל מנופחים, ארנונה עירונית ודמי ניהול מגיעים יחד ל-400 אלף שקל בכל חודש. זה המחיר הבסיסי רק כדי להחזיק את המקום פתוח, עוד לפני ששילמת שקל אחד על עובדים או שיווק. כל עוד עשרות המשרדים בבניין מאוכלסים, אפשר לגלגל את התשלומים הלאה. הבעיה מתחילה כשהמציאות משתנה ביום בהיר אחד.
ברגע של משבר פתאומי, השוכרים קמים והולכים. ההכנסות צונחות לאפס תוך ימים ספורים. אבל הבור הכלכלי רק ממשיך להעמיק, כי ההתחייבויות לא מתחשבות בשום משבר עולמי.
הפער הזה קטלני לעסק:
הכנסות משתנות נחתכות בבת אחת.
הוצאות קבועות ממשיכות לרדת במלואן.
על כל המערבולת הזו נכנס המשקל הכבד של המימון. החזרי הלוואות קבועים של 121 אלף שקל בחודש יורדים ישירות מחשבון הבנק בלי שום הנחות. כשאתה עומד מול הפסד חודשי מצטבר של 250 אלף שקל, האשראי נחנק תוך שבועות. האמת, בנקודה שבה החובות תופחים למיליונים, השאלה איך לצאת מחובות מפסיקה להיות תרגיל אקדמי והופכת למאבק הישרדות יומיומי מול פקידי האשראי.
אתה חייב לעצור את הדימום מיד.
איך משבר חיצוני הופך הפסד נקודתי לקריסה מהירה
העסק עובד. ההכנסות זורמות, ואתה בטוח שהכול תחת שליטה. ואז מגיע הבום.
משבר חיצוני פתאומי לא מחכה שיהיה לך נוח. בבת אחת, כמעט בלי התראה מוקדמת, גל של שוכרים או לקוחות קם ועוזב. עשרות משרדים מתרוקנים בתוך שבועיים, הדלתות ננעלות, והתזרים פשוט נחתך. אתה נשאר לבד מול קירות בטון והתחייבויות ענק.
זה לא טפטוף. זה שיטפון.
כאן בדיוק נפער הבור התזרימי. ההכנסות נעלמות ברגע, אבל ההוצאות הקבועות ממשיכות לרוץ על השקל. מבנה שלם דורש 400 אלף שקל בחודש על שכירות, דמי ניהול, חשמל וארנונה, יחד עם החזרי הלוואות של 121 אלף שקל בכל חודש לבנקים. פתאום אתה מוצא את עצמך מפסיד 250 אלף שקל בחודש, חודש אחרי חודש.
האמת, רוב האנשים לא קולטים כמה מהר המערכת הזו קורסת פנימה.
שוכרים? עזבו.
הוצאות קבועות? נשארו במלואן.
הבנקים? דורשים את התשלום בזמן.
ברגע שאתה מפספס תשלום ראשון, כדור השלג מתחיל לרוץ במדרון. מתחילים פיגורים, נכנסות ריביות חריגות, קנסות הצמדה ועורכי דין של הבנק שנכנסים לתמונה. החוב לא ממתין שתתאושש, הוא תופח מעצמו בכל בוקר. כשאתה שואל איך לצאת מחובות בעוצמות האלה, אתה מבין מהר מאוד שכל שבוע של היסוס עולה לך עשרות אלפי שקלים של ריבית וענישה.
הצעדים הראשונים לעצירת הדימום הכלכלי
האינסטינקט הראשון בבור כלכלי הוא לעצום עיניים. לא לפתוח מכתבים, לסנן שיחות מהסניף, ולקוות לאיזה נס שיסדר הכל. זו בדיוק הטעות שהופכת בור לקבר. כדי להבין באמת איך לצאת מחובות בהיקפים של מיליונים, חייבים קודם כל לעצור את הבריחה.
זה כואב פיזית.
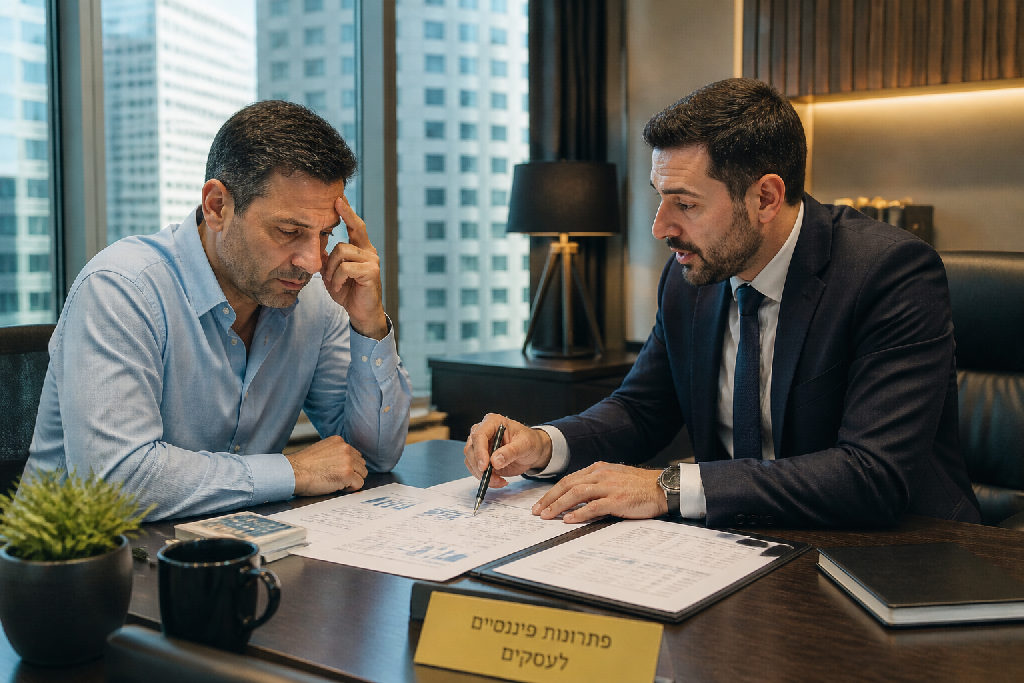
האמת, המפגש עם האקסל ברגעים האלה מרגיש כמו אגרוף בבטן. כשאתה יושב מול עלויות קבועות של 400 אלף שקלים בחודש, החזרי הלוואות של 121 אלף שקלים ודימום חודשי שנערם, השיתוק מפתה מאוד. במקום לברוח, שמים את כל הנתונים הגולמיים על השולחן בלי להסתיר שקל אחד מעצמך. כפי שמסביר אלעד הדר, כל עוד אתה לא מודה בסכום המדויק שאתה חייב, אי אפשר להתחיל לבנות תוכנית חילוץ הגיונית.
אחרי שרואים את המספרים בעיניים, מגיע שלב הניתוח הדחוף:
- חיתוך מוקדי הפסד פעילים: ביטול מיידי של התקשרויות מיותרות, צמצום שטחים ריקים, ועצירת שירותים חיצוניים שלא מייצרים הכנסה ישירה.
- שקיפות מלאה מול ספקים: הרמת טלפון יזומה, פריסת המצב האמיתי בלי סיפורים, והצעת מתווה תשלומים ריאלי שתוכל לעמוד בו.
- גיוס המערכת הבנקאית: הגעה לפגישה עם תמונת מצב מדויקת ותוכנית הבראה, במקום לחכות לרגע שבו צ'ק ראשון יחזור.
רוב בעלי העסקים מחכים שהבנקאי יתפוס אותם. מנהיג מגיע לסניף ראשון עם הנתונים ביד.
בכל תהליך ייעוץ עסקי שמתמודד עם קריסה פוטנציאלית, השקיפות הזו קונה לך זמן ואוויר לנשימה. כשספקים ומנהלי אשראי רואים שאתה לא מתחבא אלא לוקח פיקוד מלא ומחזיק תוכנית עבודה, מפלס החרדה יורד והנכונות שלהם להגיע להסדרים עולה מיד.
ניהול משא ומתן מול הבנקים והנושים
כשאתה חייב לבנק מאה אלף שקל, אתה בבעיה. כשאתה חייב מיליונים, הבנק בבעיה יחד איתך. זה אולי נשמע כמו קלישאה ישנה, אבל ברגע שמבינים איך המערכת הזו פועלת מבפנים, כללי המשחק משתנים לגמרי. השאלה איך לצאת מחובות כבדים לא נפתרת בבריחה, אלא ביוזמה תוקפנית מול מחלקות הגבייה.
בנקים שונאים חוסר ודאות.
ברגע שנפתחים הליכים בהוצאה לפועל, כולם מפסידים. החוב מתנפח בריביות פיגורים מטורפות, העיקולים חונקים את הפעילות שלך, והסיכוי של הנושים לראות שקל יורד לאפס. המטרה שלך היא לעצור את הדימום ולסגור הסדר נושים עוד לפני שמגיעים למדרגות בית המשפט. במקום מכתבי אזהרה, שמים להם על השולחן מתווה פירעון ריאלי:
- פריסה מחודשת של כל ההלוואות לחמש או עשר שנים קדימה.
- הפחתה חדה של ריביות רצחניות ומחיקת קנסות פיגורים.
- הקפאת תשלומים זמנית לשלושה עד שישה חודשים כדי לעמוד שוב על הרגליים.
- הסדר פשרה כולל שמונע תביעות עתידיות וסוגר את כל החזיתות יחד.
רוב החייבים מגיעים לסניף מבוהלים וחותמים על הסכמים שאי אפשר לקיים.
איש מקצוע מגיע עם מספרים קרים ומוציא תנאים שבחיים לא היית מקבל לבד.
האמת, המערכת הבנקאית לא מתרגשת מסיפורים על עסקים שנסגרו. היא מדברת אך ורק שפה של ניהול סיכונים ובטוחות. כשעומד מולם איש מקצוע שמכיר את המנגנון הפנימי של אגפי ההסדרים המיוחדים, המאזן מתהפך. הבנק מבין מהר מאוד שעדיף לו לוותר על חלק מהסכום ולקבל כסף חי, במקום לרדוף אחריך עשר שנים במדבר המשפטי.
עקרונות לניהול סיכונים ומניעת כניסה לחובות
כשלוקחים פרויקט ענק, קל להסתנוור מהמספרים על הנייר. הטבלאות באקסל תמיד נראות מבטיחות. אבל המציאות לא עובדת לפי תרחיש ורוד. ברגע שנכנסים להתחייבויות של מיליונים, כמו שיפוץ מסיבי או דמי שכירות של מאות אלפי שקלים בכל חודש, מרווח הטעות שלך פשוט נמחק לגמרי.
האמת, רוב בעלי העסקים בודקים רק כמה ייכנס כשהכל ידפוק כמו שעון.
זו מלכודת.
עלויות קבועות הן המוקש הכי מסוכן בזמן משבר. ארנונה, דמי ניהול, תחזוקה והחזרי הלוואות לא מחכים שתמצא לקוחות חדשים. ברגע שהתזרים נעצר, ההפסד החודשי רץ בקצב שקשה לתפוס.
כדי לא להתרסק, אתה חייב לבנות את העסק לפי שלושה צעדים מעשיים בשטח:
- בדיקת תרחיש קיצון מחמיר: תחשב במדויק מה קורה אם רוב השוכרים או הלקוחות עוזבים בבת אחת, ובדוק כמה חודשים העסק מחזיק מעמד במצב כזה.
- גיוון מקורות ההכנסה: אל תסתמך על מוצר יחיד או קהל יעד אחד, אלא פצל את הפעילות למספר אפיקים שלא תלויים באותו שוק.
- החזקת רזרבות נזילות: סגור מראש כרית ביטחון במזומן שמכסה לפחות שישה חודשים של תפעול מלא והחזרי חובות שוטפים.
אם הפעילות שלך לא שורדת תקופה שבה ההכנסות צונחות לאפס והבנקים ממשיכים לגבות, העסקה גדולה עליך. מי שמחפש בדיעבד איך לצאת מחובות מגלה מהר מאוד את המחיר הכבד. מניעה חכמה דורשת ממך להניח את ההגנות עוד לפני שאתה חותם על החוזה הראשון.
סיכום
קריסה של שבעה מיליון שקלים יכולה לשתק כל אדם. אבל נפילה עסקית, כואבת ומפחידה ככל שתהיה, היא ממש לא סוף הסיפור הכלכלי שלך.
כשבור עמוק כזה נפער מולך עם החזרי הלוואות של מעל 120 אלף שקל בחודש ועלויות שוטפות שממשיכות לרוץ, אין לך שום פריבילגיה לקפוא במקום.
צריך לפעול.
מיד.
האמת, הבעיה המרכזית היא אף פעם לא רק גודל הבור, אלא מה אתה עושה ברגע שהבנת שאתה עמוק בפנים. רוב האנשים נבהלים, מתעלמים משיחות של הבנק ומחכים לנס. מי ששורד לוקח נשימה, מתעשת ופועל בקור רוח.
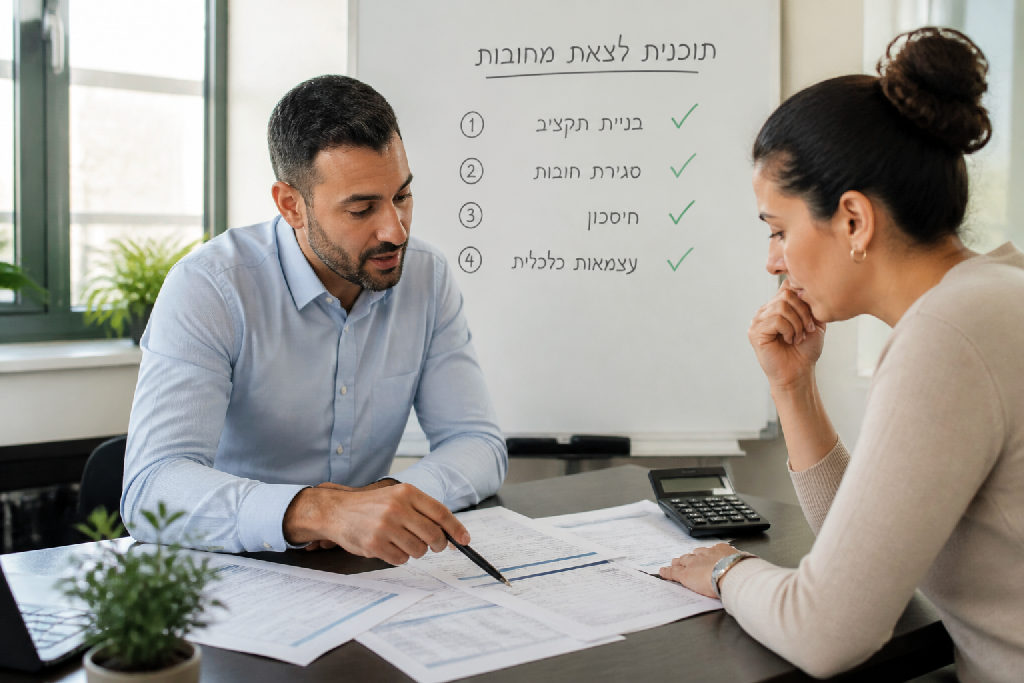
כדי להבין איך לצאת מחובות בסדרי גודל מפלצתיים כאלה, חייבים לעבוד בשיטה מדויקת שמחזירה שליטה צעד אחר צעד:
- מיפוי מלא ואכזרי של כל ההתחייבויות, השכירות והריביות עד השקל האחרון.
- עצירה מיידית של הדימום השוטף וסגירת התחייבויות שממשיכות לייצר הפסדים כבדים.
- משא ומתן תקיף מול הבנקים והנושים לפריסת חובות שמשאירה לך אוויר לנשימה.
- בנייה של מנועי הכנסה חדשים שמכניסים תזרים מזומנים חיובי ונקי.
זה לוקח זמן.
יציבות פיננסית לא נבנית מחדש ביום אחד, בטח לא כשמטפסים במעלה צוק של מיליונים. אתה תספוג לחץ, תנהל שיחות לא נעימות, ותצטרך המון סבלנות בכל פעם שהדרך תיראה תקועה. אבל עם תוכנית עבודה נוקשה, אפשר לפרק גם התחייבויות עתק.
בקיצור, אם אתה מחפש פתרונות קסם והבטחות חלולות על כסף קל, יש המון כאלה. אם אתה מחפש לעבור מעבדות לחירות ולבנות את עצמך מחדש אחרי נפילה עסקית, תפסיק לברוח מהמציאות ותתחיל לעבוד בשטח.
שאלות נפוצות
איך עסקים מגיעים לחובות של מיליוני שקלים
מה עושים ברגע שמבינים שהחובות יצאו משליטה
האם פשיטת רגל היא הפתרון היחיד לחובות ענק
איך אפשר להימנע מקריסה כלכלית מראש
עוד באותו נושא שיכול לעניין אתכם