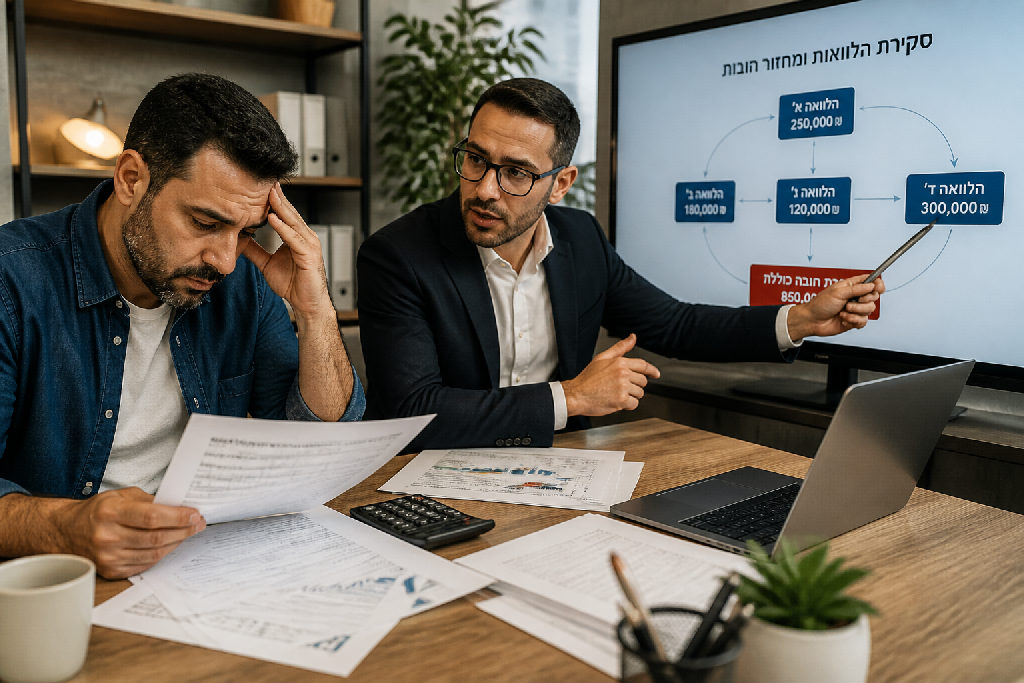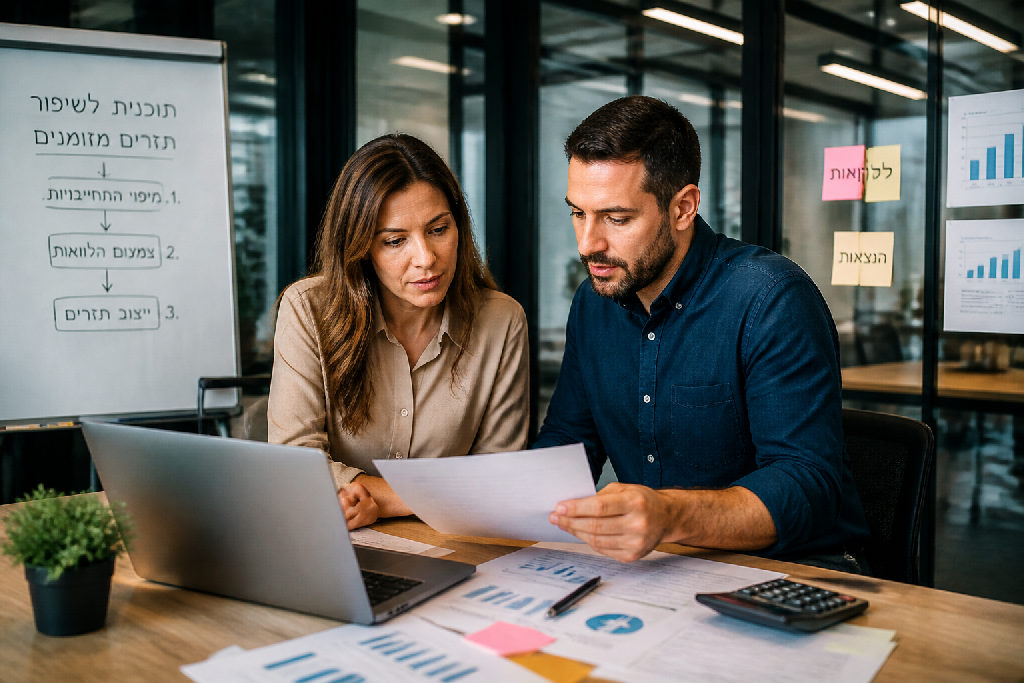
עולם העסקים בישראל מלא בבעלי חברות שנאבקים על התזרים. אבל החזר של 91,000 שקל בחודש על הלוואות? זה כבר שיתוק מוחלט. במקום לבנות רווחיות, אתה נשאב ישירות אל מעגל ההלוואות בעסק ויוצר בור חדש רק כדי לכסות את הקודם.
המלכודת הפיננסית של נטילת הלוואה לכיסוי הלוואה
הלחץ בחשבון הבנק חונק אותך. הספקים דורשים תשלום עכשיו, העובדים מחכים למשכורת בעשירי לחודש, והתגובה הראשונה כמעט אוטומטית: פותחים את האפליקציה, מאשרים הלוואה דיגיטלית מהירה בריבית מופקעת, ונושמים לרווחה בדיוק לשלושים יום.
אבל האמת, בורות לא מכסים עם חול שלקחת בהשאלה.
כאן בדיוק מתחיל מעגל ההלוואות בעסק. במקום לפתור את חוסר הרווחיות או את הכשל התזרימי, אתה יוצר בעיה חדשה כדי לטשטש את הישנה. פתאום מגיע חודש שבו ההחזרים מגיעים ל-91 אלף שקל, ואז שום מכירה שוטפת כבר לא מצליחה להשאיר אותך מעל המים. כשכל שקל ראשון שנכנס הולך ישירות לפירעון קרן וריבית, אין לך חמצן לתחזק מלאי או לשלם הוצאות בסיסיות. משם הפיתוי לפתרונות קיצון, כמו ניכיון צ'קים בתנאים הרסניים, רק גדל. לוקחים 300 אלף שקל כדי לשרוד את השבוע, ומאבדים בדרך 60 אלף שקל על עלויות מימון מטורפות.
איך תדע אם האשראי שלך בונה את העסק או קובר אותו? ההבדל חד וברור:
- עסק בצמיחה מגייס כסף לנכסים: קניית ציוד שמייצר תפוקה, הגדלת מלאי מבוקש או שיווק שמביא לקוחות רווחיים.
- עסק במלכודת מגייס כסף לבורות: כיסוי המינוס, פריסת חובות קודמים ותשלום ריביות של חודש שעבר.
אם הפעילות השוטפת שלך לא מייצרת רווח נקי אמיתי לפני החזרי החוב, כל הלוואה נוספת היא רק דחייה כואבת של הקץ.
כיצד עומס חובות שוחק את הרווחיות התפעולית
על הנייר, המספרים שלך נראים נהדר. יש מכירות, לקוחות נכנסים בדלת, והדוח החודשי מציג רווח גולמי בריא לחלוטין.
ואז מגיע יום הפירעון.
כשאתה מתמודד עם החזר חודשי כבד שמגיע לעשרות אלפי שקלים, הרווח פשוט נמחק. הוצאות המימון מפסיקות להיות שורה שולית בדוח רווח והפסד. הן הופכות למשקולת שמושכת את כל הפעילות העסקית למטה. כסף שאמור להישאר בחשבון העסקי שלך כרווח נקי עובר ישירות לבנקים, לתשלומי ריביות מנופחות ולכיסוי עמלות.
ברגע שכל שקל פנוי נשאב לכיסוי בורות מהעבר, מעגל ההלוואות בעסק מייצר שיתוק תפעולי מוחלט:
- עצירה מיידית של תקציבי שיווק ממומן וקמפיינים
- חוסר יכולת לרכוש מלאי חדש במחירי מזומן מוזלים
- דחייה קבועה של גיוס עובדים או שדרוג מערכות
- ויתור על פרויקטים רווחיים בגלל מחסור בהון חוזר
האמת, כאן מתחילה הטעות המסוכנת ביותר של בעלי עסקים. במקום לעצור ולחשב מסלול מחדש, הלחץ התזרימי דוחף אותם לפתרונות מהירים והרסניים, כמו ניכיון צ'קים בריביות רצחניות שמגיעות לעשרות אלפי שקלים בכל סבב. אתה מייצר בעיה חדשה כדי לכבות שרפה ישנה.
עסק בלי חמצן תזרימי לא יכול ליזום. הוא רק מתגונן.
בתוך חודשים ספורים, פעילות שהייתה אמורה לתגמל אותך ביד רחבה הופכת לעבודה במשרה מלאה עבור המממנים שלך, כשבפועל אתה נשאר בסוף החודש עם הפסד צורב.
המחיר הנסתר של פתרונות אשראי יקרים
כשאתה עומד מול החזר חודשי של 91 אלף שקל, האדמה בוערת תחתיך. כל שיחת טלפון מהבנק מייצרת לחץ, והאינסטינקט הראשוני הוא לחפש חמצן מיידי. כאן בדיוק נכנסים פתרונות האשראי החוץ בנקאיים המהירים. מציעים לך מזומן ביד, תוך שעות, בלי דוחות מסובכים ובלי להמתין לאישורים. אתה נושם לרווחה לרגע, אבל המחיר האמיתי מפרק את העסק מבפנים.
האמת, ניסיון לפתור בעיית חוב על ידי יצירת בעיה גדולה יותר תמיד נגמר רע.
ניכיון צ'קים נראה לעיתים כמו פעולה טכנית פשוטה. הקדמת תשלום מלקוח, עמלה מסוימת, והתזרים מסתדר. בפועל, כשבוחנים את העלות הריאלית של הריביות ועמלות הניכיון המצטברות, התמונה נהיית מפחידה. מצב שבו גלגול צ'קים בהיקף של 300,000 שקל גובה ממך 60,000 שקל בעלויות מימון הוא אסון כלכלי. אתה מאבד חמישית מהמחזור שלך רק כדי לקנות עוד שבוע של שקט מדומה.
הנה מה שקורה ברגע שנכנסים אל מעגל ההלוואות בעסק:
- לא פותרים את שורש המצוקה, כן דוחים את התשלום לחודש הבא בריבית כפולה.
- לא משקמים את התזרים, כן תלויים לחלוטין באישור של גורם מימון חיצוני.
- לא מחזירים את הרווחיות, כן מוכרים מוצרים ושירותים בהפסד ריאלי.
גלגול צ'קים לא עוצר דימום. הוא פשוט מעביר אותו לחודש הבא.
במקום לייצב את הפעילות, כל שטר שאתה פורט היום מקטין את ההכנסה הפנויה של המחר. כדי לכסות את אותם 91 אלף שקל שהבנקים דורשים בראשון לחודש, אתה נאלץ לנכות עוד צ'ק, לשלם עוד עמלה מופקעת, ולהעמיק את הגירעון. הפתרון הזה לא מקדם אותך, הוא רק מייקר את החוב ומקטין את הסיכוי לצאת ממנו בלי תוכנית הבראה יסודית.
צעדים מיידיים לעצירת ההידרדרות התזרימית
כשעסק מגיע למצב של החזר חודשי בגובה 91 אלף שקל, האינסטינקט הראשוני של הבעלים הוא לרוץ לבנק. או גרוע מזה, לפנות לניכיון צ'קים מהיר בשוק החוץ בנקאי. שם הוא מגלה פתאום שעל כל 300 אלף שקל שהוא מגייס בלחץ, הוא מפסיד כמעט 60 אלף שקל בעמלות, ריביות ושחיקת רווחיות אכזרית. זה לא פתרון לבעיה. זאת יצירת בעיה חדשה והרסנית פי כמה.
תעצור הכל עכשיו.
אי אפשר לפתור בור פיננסי על ידי חפירת בור עמוק יותר לידו. אלעד הדר מסביר שכל ניסיון לכבות שריפה כזאת בעזרת עוד חובות רק מאיץ את הקריסה. כדי לשבור לצמיתות את מעגל ההלוואות בעסק, חייבים להחליף את הפאניקה הניהולית בפעולות קרות ומדויקות בשטח:
- עצירה מוחלטת של אשראי חדש: שום הלוואה חדשה, שום גלגול חוב ושום פתרון קסם מהיר בלי תוכנית כלכלית מגובה במספרים מוכחים. עד שאין תוכנית מסודרת, פשוט לא נוגעים יותר באשראי.
- מיפוי מלא ואכזרי של ההתחייבויות הקיימות: פותחים את כל דפי החשבון, ההלוואות, כרטיסי האשראי וההסדרים מול ספקים. רושמים בדיוק כל שקל: כמה חייבים, למי, מה גובה הריבית, ומתי מועד הפירעון המדויק.
- בניית תחזית תזרים מזומנים שבועית וחודשית: מפסיקים להסתכל על יתרת העובר ושב באפליקציה של הבנק. בונים מודל תזרים שמ
מבנה אשראי נכון והסדרת חובות מול המממנים
החזר של 91 אלף שקל בחודש הוא לא גזירת גורל. זה מבנה אשראי שבור.
כשעסק נחנק, התגובה האוטומטית היא לרוץ לכבות שריפות. לוקחים עוד הלוואה קצרה לסגירת המינוס, מגלגלים כרטיסי אשראי, ורצים לניכיון צ'קים ששורף עשרות אלפי שקלים בעמלות וריביות מנופחות. במקום לכבות את האש, אתה רק מוזג עליה דלק. בדיוק ככה נבנה מעגל ההלוואות בעסק, שבו כל כיסוי זמני של בור אחד מייצר בור כפול בחודש הבא.
צריך לעצור את זה.
רוב בעלי העסקים מקווים שהחודש הבא יהיה חזק יותר. מי שמבריא את העסק באמת מתיישב מול המספרים ומשנה את התנאים.
האמת, הבנקים ממש לא רוצים לראות אותך קורס. קריסה שלך פירושה חוב אבוד עבורם, וכשאתה מגיע לשולחן הדיונים עם תוכנית עסקית ברורה ולא מתוך לחץ הישרדותי, השיחה נראית אחרת לגמרי. המטרה היא להוריד את גובה ההחזר לרמה שהעסק מסוגל לשלם מהפעילות השוטפת, בלי לייצר הפסדים חדשים.
- איחוד ופריסה מחדש: ריכוז של כל ההלוואות המפוזרות, מסגרות האשראי וההתחייבויות החוץ-בנקאיות לתוך הלוואה אחת ארוכת טווח, לרוב בערבות מדינה או כנגד בטוחה, לתקופה של חמש עד עשר שנים ובריבית נמוכה בהרבה.
- משא ומתן ישיר מול המממנים: פנייה מסודרת לבנקים להפחתת מרווחי הריבית, פריסת חובות קיימים, ובקשת תקופת גרייס של כמה חודשים על תשלום הקרן כדי לתת לעסק אוויר לנשימה.
- התאמה מלאה לתזרים הריאלי: קביעת תקרת החזר חודשי שאינה עולה על הרווח התפעולי החופשי של העסק, כדי לוודא שכל שקל שיוצא לפירעון לא פוגע ברכש, בעובדים או בספקים.
זה דורש תכנון מדויק. הפעולות האלה יכולות לחתוך את ההחזר החודשי בחצי, ולהחזיר לעסק את השליטה שהוא איבד מזמן.
הבראת הפעילות העסקית ויצירת תזרים חיובי
כשיש לך החזר חודשי מפלצתי של עשרות אלפי שקלים, הנטייה הטבעית היא לחפש עוד הלוואה שתסתום את החור. בעלי עסקים רצים לניכיון צ'קים, משלמים ריביות מטורפות, ומייצרים בעיה גדולה יותר כדי לכסות על בעיה קודמת. כדי לשבור את מעגל ההלוואות בעסק, אתה לא צריך עוד חוב. אתה חייב לתקן את המנוע שמייצר את הכסף.
האמת, הבראה אמיתית מתחילה בהחלטות קרות בשטח.
- בחינת מחירון ורווחיות גולמית: פתח את החשבונות של השנה האחרונה ובדוק כל פריט. שירות שמשאיר לך רווח דק לא שווה את שעות העבודה שלך. מעלים מחירים איפה שנשחקת, מוותרים על מוצרים הפסדיים, ומפסיקים לסבסד לקוחות מתוך הרגל.
- סגירת ברז הגבייה: תשלום שמגיע באיחור של חודשיים שורף אותך מול הבנקים. מעבירים לקוחות לחיוב באשראי או הוראת קבע, מקצרים ימי אשראי למינימום, ומוודאים שמישהו יושב פיזית על הטלפון בכל בוקר עד שהחשבוניות הפתוחות נסגרות.
- קיצוץ חסר רחמים בשומן: כל הוצאה שלא מביאה הכנסה מיידית בתוך 30 יום חייבת להימחק. מנויי תוכנה כפולים, שדרוגים מיותרים במשרד ורכבי יוקרה ששואבים מזומנים. שום דבר מזה לא רלוונטי כשאתה נלחם על החיים של העסק.
רוב העסקים מחכים לנס שיכסה את הבור.
עסק ששורד פשוט מייצר יותר מזומן ממה שהוא מוציא.
ברגע שאתה מעלה את שולי הרווח וגובה את מה שמגיע לך בזמן, הלחץ היומיומי מתחיל להשתחרר. התזרים מתייצב, והכסף שנכנס מתחיל סוף סוף להישאר בחשבון במקום להיבלע כולו בריביות.
סיכום
להחזיר 91 אלף שקל בחודש רק על הלוואות זה לא גזירת גורל. זה סימפטום ברור.
רוב בעלי העסקים שנחנקים תזרימית מנסים לכבות שריפה עם בנזין. הם לוקחים עוד הלוואה מהירה, רצים לניכיון צ'קים יקר, ומפסידים עשרות אלפי שקלים רק כדי לקנות עוד שבוע של שקט מדומה. ככה בדיוק נוצר מעגל ההלוואות בעסק, שממשיך לשחוק את הרווחים עד לקריסה מוחלטת.
חוב לא פותרים עם חוב.
האמת, השינוי מתחיל ברגע שאתה מפסיק לפעול מתוך פאניקה ועובר לניהול מבוסס נתונים קרים. כשאתה שולט במספרים, אתה מפסיק לפחד מהם. כדי לבנות יציבות שתאפשר צמיחה בטוחה, צריך לעבוד לפי סדר פעולות קבוע בשטח:
- עצירה מוחלטת של כל גיוס אשראי או גלגול הלוואות נוסף.
- מיפוי תזרים מזומנים יומי ברמת השקל הבודד.
- בדיקת רווחיות ותמחור מחדש לכל מוצר ושירות בעסק.
- בניית תוכנית החזרים ריאלית מול הגורמים המממנים.
המספרים לא משקרים. השליטה חוזרת אליך ברגע שהתמונה הפיננסית ברורה ונקייה מאשליות. משם, הדרך לצמיחה אמיתית הופכת לתוכנית עבודה פשוטה.
אם אתה מחפש עוד פלסטר זמני שיכניס אותך לבור עמוק יותר, יש אינסוף הלוואות קלות בחוץ. אם אתה מחפש לעצור את כדור השלג ולבנות עסק שמייצר כסף אמיתי, שינוי שורשי של הבקרה וההתנהלות זה בדיוק מה שאתה צריך.
מי שרוצה לעשות סדר במספרים לפני ההחלטה הבאה, כדאי שישקול ייעוץ לעסקים.
שאלות נפוצות
מדוע נטילת הלוואה נוספת לא פותרת מצוקת תזרים מזומנים
פתרונות מימון מהירים כמו ניכיון צקים או הלוואות נוספות כרוכים לרוב בעלויות ריבית גבוהות במיוחד. כאשר משתמשים בכסף יקר כדי לסגור בור תזרימי מיידי, מגדילים בפועל את סך ההתחייבויות של העסק ומעמיקים את הגירעון החודשי.איך עומס הלוואות שוחק את הרווחיות בעסק
החזרי הלוואות גבוהים שואבים את ההכנסות השוטפות של העסק ומותירים מעט מאוד כסף פנוי לתפעול. כתוצאה מכך, בעלי עסקים נאלצים להוציא הון על ריביות ועמלות מימון, מה שמכרסם בשורת הרווח הנקי עד כדי מעבר להפסד.מהו הצעד הראשון ליציאה ממעגל החובות העסקי
הצעד הראשון הוא לעצור כל גיוס אשראי חדש ולמפות בצורה מדויקת את כלל ההתחייבויות, הריביות ותאריכי הפירעון. לאחר מכן יש לבנות תקציב תפעולי הדוק, לייצב את הגבייה, ולבחון פריסה מחדש של החובות מול הגורמים המממנים.מתי נכון לפנות לליווי מקצועי להסדרת החובות בעסק
פנייה לייעוץ מומלצת כבר ברגע שמזהים שההלוואות נלקחות לצורך כיסוי הוצאות שוטפות ולא עבור צמיחה. ליווי מקצועי מסייע לבנות אסטרטגיית הבראה אובייקטיבית לפני שהמצב מגיע לפגיעה תזרימית חמורה.עוד באותו נושא שיכול לעניין אתכם