כולם בטוחים שהמדינה אוסרת להחזיק כסף מזומן בבית מעל רף מסוים. אבל המציאות המשפטית? היא משהו אחר לגמרי. מותר לך להחזיק בארון חצי מיליון שקל, ואפילו חמישה מיליון, בלי לעבור על שום חוק.
האם יש הגבלה חוקית על החזקת מזומן בבית
הרבה ישראלים בטוחים שברגע שיש להם ערימת שטרות בארון, הם אוטומטית עבריינים. כולם בטוחים שמס הכנסה או המשטרה רק מחכים לדפוק בדלת, להחרים הכל ולפתוח בחקירה.
זה פשוט לא נכון.
האמת, הבלבול הזה מובן לגמרי. המדינה הידקה בשנים האחרונות את החבל סביב השטרות, וכולם שמעו על חוק צמצום השימוש במזומן. אנשים מסיקים שאם אסור לשלם סכומים גבוהים, אז בטח אסור גם לצבור אותם. בפועל, יש הבדל תהומי בין ביצוע עסקאות לבין שמירה פרטית של הכסף שלך בארנק או בכספת.
המצב המשפטי בישראל חד וברור: אין שום תקרה חוקית על החזקה. מותר לך להחזיק 50,000 שקל, 500,000 שקל וגם חמישה מיליון שקלים. בעבר ניסו לקדם סעיף שיאסור להחזיק מעל 200,000 שקל במזומן ללא דיווח מיוחד. הרעיון הזה נפל. החוק לא עבר.
כדי שלא תסתבך, ההבדל מסתכם בשני כללים פשוטים:
- לא לקנות רכב, נכס או מוצר במאות אלפי שקלים במזומן, כי כאן חלים איסורים פליליים מחמירים על עסקאות.
- כן להחזיק כסף מזומן בבית בכל סכום שתרצה, כל עוד המקור שלו חוקי לחלוטין ושילמת עליו את כל המסים הנדרשים.
החיכוך האמיתי מגיע בדרך כלל משני כיוונים: הבנקים ורשויות המס. כשתוציא סכום כזה מהחשבון שלך, הפקיד ישאל שאלות וימלא דוחות כי החוק מחייב אותו לחטט. אבל אם הכסף כבר אצלך בכספת, ויש לך תיעוד שמסביר מאיפה כל שקל הגיע, החוק בצד שלך במאה אחוז.
הבעיה היא אף פעם לא ערימת השטרות. הבעיה היא רק היכולת שלך להוכיח מאיפה היא נולדה.
הצעת החוק שניסתה להגביל החזקת מזומנים
לפני כמה שנים המדינה ניסתה לעשות מהלך אגרסיבי במיוחד. הרעיון שעלה על השולחן היה לקבוע תקרה ברורה ואחידה: איסור גורף להחזיק מעל 200,000 שקלים במזומן ללא דיווח. מעבר לסכום הזה? עבירה פלילית של ממש.
הפקידים באוצר רצו לסגור את הברז.
ההיגיון מאחורי היוזמה היה מוכר: מלחמה חסרת פשרות בהון השחור, פגיעה בצינורות החמצן של ארגוני פשיעה וסגירת פרצות של העלמות מס במיליארדים. הרשויות הניחו שאם ייאסר עליך להחזיק כסף מזומן בבית בסכומים גבוהים, השטרות ייאלצו לצאת מהמחבוא אל תוך המערכת הבנקאית המפוקחת, שם אפשר לעקוב אחרי כל תנועה.
זה פשוט לא עבד להם.
ההצעה נתקלה בחומה בצורה של התנגדות מצד חברי כנסת, משפטנים וארגוני זכויות אזרח. הטענה המרכזית היתה שמדובר בחדירה בוטה לפרטיות ובפגיעה לא מידתית בזכות הקניין. זכותו של כל אדם למשוך את כספו החוקי, לשמור אותו קרוב אליו ולא להרגיש כמו חשוד בפלילים רק כי בחר לא להשאיר אותו בחשבון העובר ושב.
החוק מעולם לא אושר.
- אין שום הגבלה חוקית על גובה הסכום שמותר להחזיק בכספת פרטית.
- מותר להחזיק 200 אלף, חצי מיליון ואפילו 5 מיליון שקלים.
- החובה היחידה שחלה עליך היא היכולת להוכיח מקור כספי חוקי ששולם עליו מס.
האמת, המחסום האמיתי לא מחכה לך בתוך הבית אלא בדלפק הבנק. כשתגיע למשוך סכום עתק כזה, הבנקאי יחקור אותך וידרוש הסברים מפורטים מתוקף חוק איסור הלבנת הון. אבל ברגע שהכסף יצא כדין והוא נקי ומדווח, אתה אדון מוחלט לרכושך.
משיכת סכומי כסף גדולים מהבנק ושאלות הפקידים
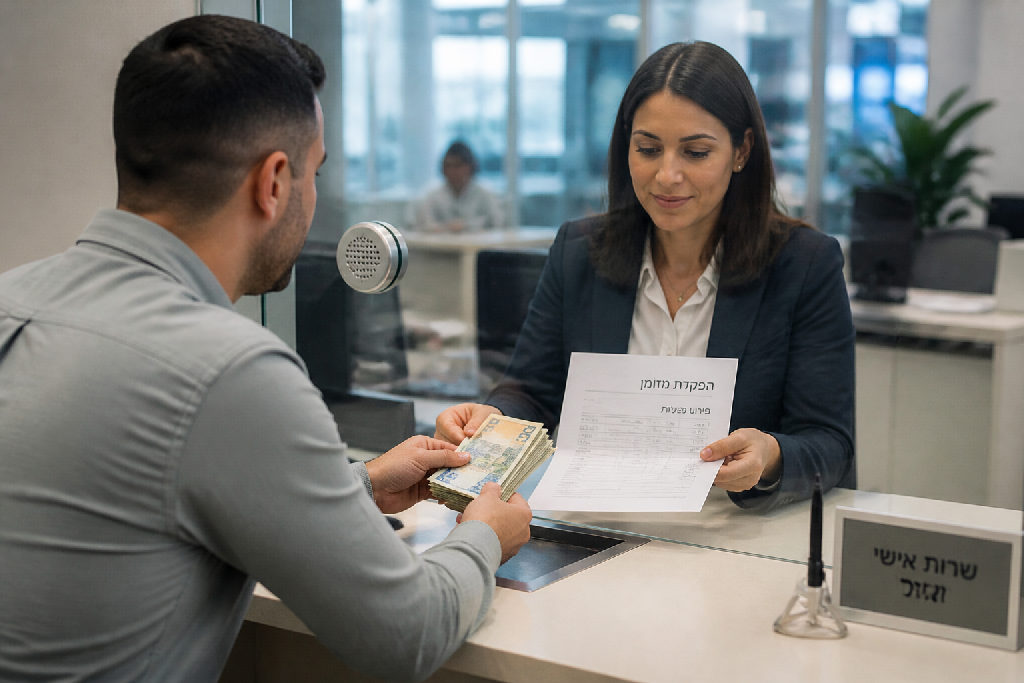
אתה מגיע לסניף, ניגש לקופה ומבקש למשוך 100,000 שקל במזומן. באותו רגע המבט של הפקיד משתנה. מתחילות השאלות: "בשביל מה המשיכה?", "למה לא בהעברה בנקאית?", "יש לך הסכם חתום?".
האמת, זה מרגיש כמו חקירה.
התחושה היא שחוקרים אותך על הכסף הפרטי שלך, אבל הפקיד לא באמת סקרן לגבי התוכניות שלך. המערכת הבנקאית פועלת תחת הוראות קשיחות של הרשות לאיסור הלבנת הון וצווי בנק ישראל. כל משיכה מעל סכום מסוים, או פעולה שנחשבת חריגה לדפוס הפעילות בחשבון, מדליקה נורה אדומה ומחייבת דיווח אוטומטי.
זה לא אישי. זו רגולציה.
מותר לך לחלוטין להחזיק כסף מזומן בבית, אבל הבנק חייב לתעד מאיפה הכסף יצא ולאיזו מטרה מוצהרת הוא הולך. כדי לעבור את המשוכה הזו בלי עיכובים מיותרים, כדאי לפעול לפי כמה צעדים פשוטים:
- הזמנת המזומן מראש באתר או בטלפון לפחות 48 שעות לפני ההגעה, כי לסניפים אין סכומים כאלה זמינים במגירה.
- מתן תשובה קצרה, מדויקת ועניינית על מטרת המשיכה בלי להתעצבן, להתווכח או להרים את הקול מול הטלר.
- הצגת אסמכתה כתובה אם מדובר בעסקה ספציפית, כמו הסכם שיפוץ דירה או חוזה רכישה.
- שמירת אישור המשיכה המודפס יחד עם דפי החשבון המקוריים כדי להוכיח בעתיד את מקור הכסף החוקי.
רוב הלקוחות נלחצים ומתחילים לריב עם הפקיד. לקוח שמבין את הכללים פשוט עונה בצורה מסודרת, חותם על הטפסים הנדרשים ויוצא עם הכסף שלו ביד.
חובת הוכחת מקור הכסף מול רשויות המס
החוק מאפשר לך להחזיק כסף מזומן בבית בכל סכום שתרצה. אין שום תקרה חוקית. אבל כאן בדיוק מסתתר המוקש שרוב האנשים מתעלמים ממנו: המדינה לא מתעניינת בכמה כסף יש לך בארון, אלא מאיפה בדיוק הבאת אותו.
בלי ניירת, הכסף הזה הוא פצצה מתקתקת.
ברגע שחוקרי רשות המסים פוגשים ערימת שטרות, נקודת המוצא שלהם ברורה. מבחינתם, כל שקל שלא מוסבר בעזרת מסמכים נחשב להכנסה לא מדווחת שלא שולם עליה מס. האמת, פקידי שומה שמעו כבר אלף פעמים את הסיפור על סבתא ששמרה שטרות מתחת למזרון, והם לא קונים את זה. כדי להגן על עצמך, אתה חייב להחזיק הוכחות חותכות:
- אישורי משיכה רשמיים ודפי חשבון בנק המעידים על משיכת המזומנים לאורך זמן
- חוזי מכירה חתומים, למשל בעת מכירת רכב או נכס, המפרטים את אופן התשלום
- צווי ירושה ומסמכי חלוקת עיזבון המוכיחים את מקור הכספים שהתקבלו
- קבלות וספרי הנהלת חשבונות מסודרים אם הכסף הופק מפעילות מסחרית שדווחה
מה קורה כשאין לך תיעוד כזה? הסרט הופך לסיוט. רשות המסים תוציא נגדך שומה לפי מיטב השפיטה, תחייב אותך במס מקסימלי ותוסיף קנסות גירעון כבדים. במקרים מסוימים המשטרה אף תחליט להחרים את המזומן בחשד להלבנת הון. כפי שמסביר אלעד הדר, התנהלות פיננסית נכונה לא נמדדת רק במה שהחוק מאפשר באופן יבש, אלא ביכולת שלך להגן על הכסף שלך בזמן אמת. בכל מסגרת של ייעוץ עסקי מקצועי, תיעוד מלא ושקיפות מוחלטת הם תמיד קו ההגנה הראשון.
הסיכונים בהחזקת סכומי כסף גבוהים בבית
החוק מאפשר לך להחזיק כסף מזומן בבית בלי שום תקרה.
האם זה מהלך חכם? לא בטוח.
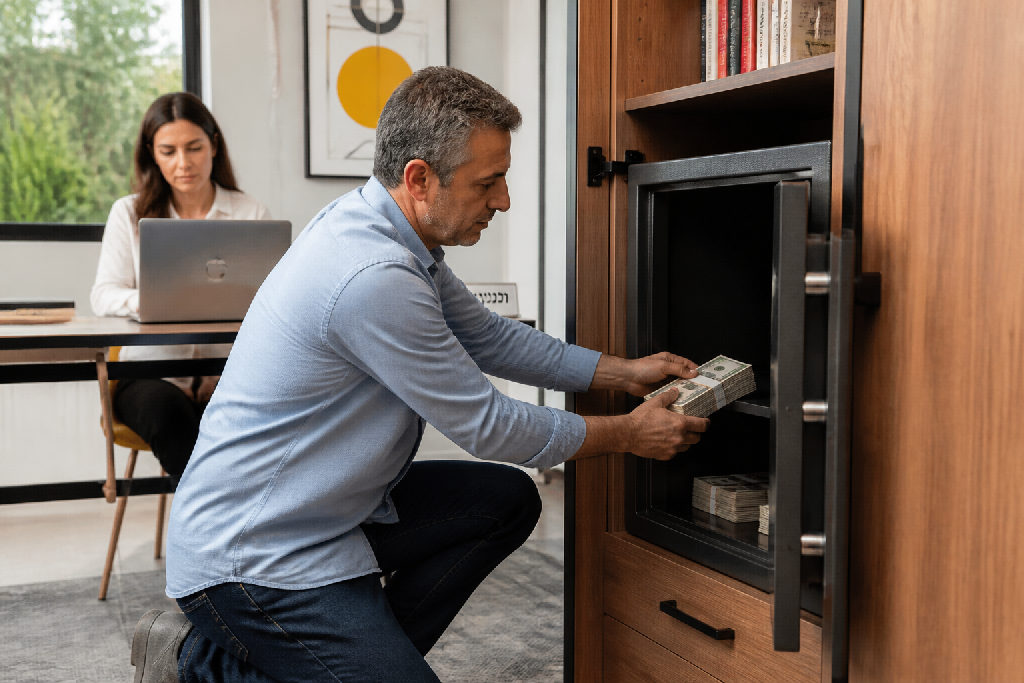
האמת, הסיכון המיידי שכולם חושבים עליו הוא פריצה, אבל ההפתעה האמיתית מגיעה מחברות הביטוח. רוב פוליסות ביטוח הדירה הרגילות בישראל מגבילות כיסוי על שטרות כסף לסכום מגוחך של 2,000 עד 5,000 שקלים בלבד. אם פורץ נכנס ולקח חצי מיליון שקל שהסתרת בארון הבגדים, הביטוח פשוט ינפנף אותך. הנזק כולו ייפול עליך.
הפסד מוחלט בתוך שלוש דקות.
מעבר לגנבים, יש שודד שקט יותר שעובד מסביב לשעון: האינפלציה. כשאתה משאיר מאות אלפי שקלים בקופסה, הם מאבדים מכוח הקנייה שלהם מדי חודש. באינפלציה שנתית רגילה של שלושה אחוזים, הסכום הזה מאבד עשרות אלפי שקלים מהערך הריאלי שלו תוך שנים בודדות. הכסף יושב בארון ונמס לאט.
אם אתה עדיין בוחר להשאיר הון נזיל בדירה, אל תעשה את זה בצורה חובבנית. יש פעולות פיזיות שחובה ליישם מיד:
- התקנת כספת כבדה במשקל מעל 100 ק"ג שמעוגנת ישירות לקיר או רצפת בטון מזוין.
- הזמנת סוקר מחברת הביטוח והרחבה בכתב של הפוליסה להחזקת מזומן בסכום המדויק.
- חיבור מערכת אזעקה עם גלאי נפח ומצלמות חכמות שמשדרות למוקד מבצעי פעיל.
- פיצול הסכום למספר מקומות אחסון נפרדים כדי לא לאבד הכל במקרה של שריפה או גניבה.
רוב האנשים שומרים מזומן כדי להרגיש שליטה וביטחון.
בפועל? בלי מיגון קפדני זה בעיקר מייצר סיר לחץ מיותר של דאגות.
סיכום
השורה התחתונה חדה וברורה: מותר לך להחזיק כסף מזומן בבית, בלי שום הגבלה בחוק. חצי מיליון שקל, מיליון, או אפילו חמישה מיליון שקלים. הצעת החוק שניסתה לקבוע רף עליון של 200,000 שקלים נגנזה ולא עברה, כך שמבחינת ספר החוקים היבש אין שום תקרה לכמות השטרות שאתה שומר בארון.
הכסף שלך חוקי לגמרי? שים אותו בכספת.
אבל כאן בדיוק נכנס העניין האמיתי: חובת ההוכחה. החוק אמנם לא מגביל את הסכום, אבל הוא דורש ממך שקיפות מוחלטת לגבי המקור שלו. הפקיד בבנק ישאל אותך שאלות נוקבות כשתבוא למשוך מזומן, רשויות המס ידרשו תיעוד מלא אם הכסף יתגלה בביקורת, וכל ההסבר נופל עליך ישירות.
- לא מגבילים את גובה הסכום שאתה שומר בבית.
- כן דורשים ממך להציג אישורי משיכה, קבלות ודיווח מס תקין.
- לא צריך היתר ממשלתי כדי לאחסן הון פרטי במגירה.
- כן חייבים להוכיח מקור כספי ברור ונקי לכל שקל.
האמת, המגמה הכללית בישראל רק הולכת ומחמירה. המדינה נלחמת בהון השחור ומנסה לצמצם את השימוש במזומן בכל חזית, ולכן סביר מאוד שהצעות חוק להגבלת החזקת מזומנים יחזרו לשולחן הכנסת בשנים הקרובות. עד שזה יקרה, אם אתה בוחר להחזיק כסף מזומן בבית בסכומים כאלה, תדאג לקלסר מסודר עם דפי חשבון ואישורי משיכה. כל עוד הכל מגובה ומדווח, אתה פועל לגמרי במסגרת החוק.
שאלות נפוצות
האם מותר להחזיק חצי מיליון שקלים במזומן בבית
האם קיימת מגבלה של 200,000 שקלים על מזומן בבית
מדוע הבנק שואל שאלות כאשר מושכים סכום גדול במזומן
מה קורה אם רשויות החוק מגלות סכום מזומן גדול בבית
עוד באותו נושא שיכול לעניין אתכם