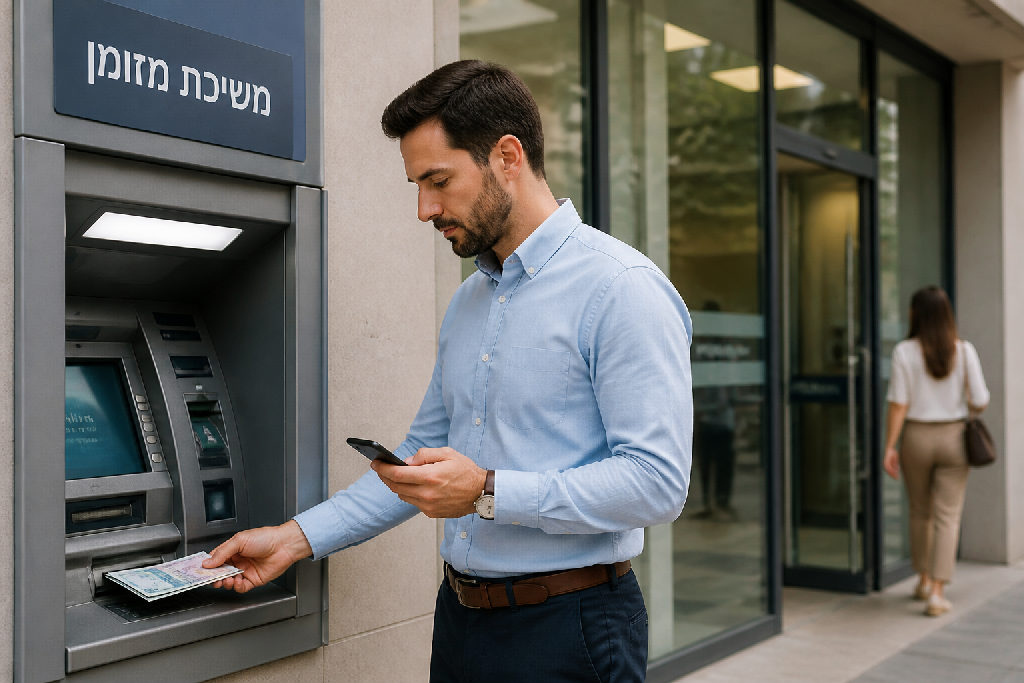
המיתוס שאי אפשר להוציא מעל 10,000 שקלים מהבנק בפעם אחת מוכר כמעט לכולם. אבל משיכת מזומן בכספומט? זה משהו אחר לגמרי. לא גזירת גורל, אלא רק הגדרת ברירת מחדל שאפשר לשנות בשתי לחיצות באפליקציה.
המיתוס סביב מגבלת משיכת המזומן
אנשים בטוחים שיש חוק חדש במדינה. מישהו סיפר להם שאסור להוציא יותר מעשרת אלפים שקלים, והם בטוחים שזה סוף הסיפור ושאי אפשר לגשת לכסף. השמועה הזו רצה בכל מקום ומייצרת לחץ מיותר לגמרי.
זה פשוט לא נכון.
מניסיוני, הבלבול הזה נובע מעירוב בין שני עולמות נפרדים: החוק לצמצום השימוש במזומן מול הגדרות האבטחה הפנימיות של מערכות הבנקאות. החוק מטיל הגבלות ברורות על עסקאות מול בתי עסק או על תשלומים בין אנשים פרטיים, אבל הוא לא קובע כמה כסף שלך מותר לך להחזיק פיזית בכיס. הבנק לא עוצר אותך בגלל הוראה של המשטרה, אלא מפעיל מנגנון סינון טכני בלבד.
- לא איסור חוקי או מגבלה משפטית על גובה הסכום ששייך לך בחשבון.
- לא החלטה של בנק ישראל לנעול את היתרות של האזרחים.
- כן הגדרת אבטחה שנועדה למזער נזק מהיר במקרה של אובדן כרטיס או גניבה.
- כן תקרה טכנית נקודתית שחלה על משיכת מזומן בכספומט מחוץ לסניף.
ההיגיון של המערכת פשוט. אם גורם זר משיג את הקוד הסודי שלך, הבנק רוצה לחסום ריקון מיידי של כל החשבון. לכן נקבעת תקרת מגן יומית, וברוב המקרים ברירת המחדל האוטומטית עומדת על עשרת אלפים שקלים בדיוק. לקוח ניגש לרחוב, מקיש סכום גבוה, המכשיר פולט סירוב, והלקוח בטוח שהוטל איסור ממשלתי על הכסף שלו.
באשנב בסניף הכללים אחרים לגמרי. אתה ניגש לפקיד עם תעודה מזהה, מבקש למשוך את הסכום שאתה צריך, ומקבל אותו ליד בלי שום מחסום מלאכותי של עשרת אלפים שקלים. הבלבול נוצר רק סביב המכשיר האוטומטי, ושם השליטה נמצאת לגמרי בידיים שלך.
ההבדל בין משיכה בכספומט למשיכה באשנב הבנק
אם המכשיר בחוץ הודיע לך שאי אפשר להוציא מעל 10,000 שקלים, קל לחשוב שזה סוף הסיפור. האמת, רוב האנשים בטוחים שזה חוק ברזל של המערכת הבנקאית כולה.
זה פשוט לא נכון.
פעולת משיכת מזומן בכספומט כפופה להגדרות כרטיס שנקבעו מראש. המכונה לא יודעת מי אתה מעבר לפלסטיק שביד שלך, ולכן היא עובדת לפי תקרת ברירת מחדל, שבחלק מהבנקים באמת עומדת על 10,000 שקלים. אם תיכנס לאפליקציה של הבנק שלך ותחפש בהגדרות הכרטיס, תגלה שאפשר לשנות את תקרת המשיכה היומית תוך חצי דקה. לא שינית את ההגדרה הזו מעולם? המכשיר יעצור אותך בדיוק ברף האוטומטי שלו.
באשנב הבנק הסיפור מתהפך לגמרי. כשאתה עומד מול בנקאי אנושי, מגבלת המכשיר לא קיימת. אתה מציג תעודת זהות, מזדהה כבעל החשבון, ויכול למשוך כל סכום שזמין ביתרה או במסגרת האשראי שלך. הפקיד מחובר ישירות לחשבון, בלי תלות ברכיב החומרה של הכספומט ברחוב.
- לא לחשוב שהסירוב על המסך אומר שחשבון הבנק שלך חסום.
- לא להגיע לסניף בשביל סכום ענק בלי תיאום מראש.
- כן להיכנס לאפליקציה ולבדוק את תקרת הכרטיס לפני שאתה יוצא מהבית.
- כן להרים טלפון ולהזמין מזומן מראש אם אתה מתכנן משיכה חריגה במיוחד.
יש רק פרט אחד שחייבים לדעת על משיכות גדולות באשנב. אם אתה צריך 70,000 שקלים או סכום חריג אחר במזומן, הסניף לא תמיד מחזיק מלאי שטרות כזה בקופה באותו רגע. במקרים כאלה הבנק דורש הזמנה מראש של יום או יומיים כדי לשריין את הכסף בכספת. תתאם מראש, והמזומן יחכה לך שם.
מדוע הבנקים קובעים תקרת משיכה כברירת מחדל
אתה עומד מול המכשיר, מקיש סכום, ומקבל הודעת שגיאה יבשה. מעצבן? לגמרי. אבל האמת, הבנק לא מנסה לחנך אותך לגבי הרגלי הצריכה שלך.
הסיבה האמיתית פשוטה הרבה יותר: הגנה בסיסית מפני אסון כלכלי מהיר.
תחשוב על התרחיש הפשוט ביותר: איבדת את הארנק ביציאה מהעבודה. מישהו מוצא את הכרטיס, מפעיל ציוד שכפול או מצליח להשיג את הקוד הסודי שלך. אם לא הייתה קיימת תקרת ברזל, כל היתרה שלך הייתה נמחקת לפני שבכלל פתחת את הטלפון כדי לדווח על האירוע. משיכת מזומן בכספומט היא פעולה מיידית וסופית. ברגע שהשטרות נשלפו מהחריץ, אין שום כפתור ביטול. הכסף פשוט איננו.
ההגבלה האוטומטית הזו משרתת מטרה מוגדרת היטב:
- לא נועלת לך את הכסף כשאתה ניגש לאשנב בסניף.
- כן עוצרת גנב שמנסה לרוקן את המסגרת באישון לילה.
- לא מונעת ממך לקנות בכרטיס אשראי בחנויות.
- כן נותנת לך מרווח נשימה קריטי כדי לחסום את הכרטיס.
המערכת הבנקאית מנהלת סיכונים בכל שנייה. מצד אחד, הבנק שואף לתת לך חופש פעולה מקסימלי בכל שעה. מצד שני, חובת הזהירות מחייבת אותו למנוע פעולות חריגות שעלולות להיגמר בנזק כבד. רוב האנשים לא צריכים שטרות בסכומים של חמש ספרות באמצע הרחוב. לכן, הגדרת סכום בסיס קבוע היא קו ההגנה הראשון שלך.
מדריך צעד אחר צעד לשינוי תקרת המשיכה באפליקציה
רוב האנשים עומדים מול המכשיר, מקבלים הודעת סירוב וחושבים שזהו חוק ברזל. הם מרימים ידיים ומוותרים.
זה לא חוק.
משיכת מזומן בכספומט נחסמת לרוב בגלל הגדרה אוטומטית שהבנק הדביק לכרטיס שלכם ביום שפתחתם את החשבון. מניסיוני, תשעה מתוך עשרה לקוחות בכלל לא יודעים שהסכום הזה ניתן לשינוי עצמאי לחלוטין. במקום לרוץ לפקיד בסניף או להמתין על הקו במוקד השירות, אתם פשוט פותחים את הנייד ומעדכנים את המספר בעצמכם תוך פחות מדקה.
- נכנסים לאזור האישי באפליקציית הבנק שלכם ומבצעים הזדהות רגילה.
- ניגשים לתפריט הראשי ובוחרים בלשונית כרטיסי אשראי וחיוב.
- נכנסים לתפריט הגדרות כרטיס ולוחצים על ניהול מסגרות או תקרת משיכה.
- בוחרים את הכרטיס הרלוונטי ומקלידים את סכום המשיכה היומי החדש שאתם צריכים.
- מאשרים את הבקשה באמצעות קוד אימות שנשלח בהודעה, והעדכון נכנס לתוקף מיד.
המערכת הבנקאית מעדיפה ברירות מחדל שמרניות כדי לצמצם סיכונים והונאות. כפי שמסביר אלעד הדר, היכרות מעמיקה עם הכלים הדיגיטליים של החשבון מייצרת גמישות תפעולית קריטית, נקודה שעולה שוב ושוב בכל תהליך ייעוץ עסקי מול בעלי עסקים שנחסמים בגלל עניינים טכניים פשוטים. ברגע שאתם מכירים את ההגדרות, הכוח נמצא בידיים שלכם.
טיפים חשובים למשיכת סכומים גדולים במזומן
שינית את התקרה באפליקציה והצלחת להוציא את הכסף? זה מעולה.
עכשיו מתחיל החלק שאנשים נוטים לשכוח.
רוב האנשים לוקחים את חבילת השטרות מהמכשיר, דוחפים לכיס וממשיכים הלאה. הם משאירים את החשבון פרוץ לחלוטין. משיכת מזומן בכספומט בסכום גבוה דורשת ממך לפתוח את ההגדרות, אבל העבודה האמיתית לא נגמרת ברגע שהשטרות אצלך ביד.
מניסיוני, הסיכון הגדול ביותר הוא הרשלנות של הדקות שאחרי.
כרטיס שמסתובב בארנק עם מסגרת משיכה פתוחה של 15,000 או 20,000 שקל הוא פצצת זמן. כייס מיומן בתחנת רכבת או כרטיס שנשכח במכשיר, ואתה נכנס למאבק מתיש מול מחלקת הביטחון של הבנק. תתרגל כלל ברזל: העלית? תוריד מיד.
יש גם את עניין המחיר. משיכה של סכום גבוה במכשיר פרטי שאינו שייך לבנק שלך חותכת עמלות כבדות על עצם התיווך. אם תתייאש ותלך לפקיד בסניף, תשלם עמלת פעולה בערוץ ישיר שתייקר את העסק עוד יותר. תבדוק את התעריפון מראש.
שלוש פעולות שאתה חייב לבצע כשאתה מושך סכומים כאלה:
- נעילה מחדש באפליקציה: סיימת את המשיכה? תפתח מיד את הטלפון ותח
סיכום
המיתוס על תקרת הברזל של 10,000 שקלים נובע בעיקר מחוסר היכרות עם המערכת. הבנק לא באמת מונע ממך להשתמש בכסף שלך, הוא פשוט הציב הגדרת אבטחה בסיסית שאמורה להגן עליך אם הכרטיס נגנב. ברגע שאתה מבין איפה הכפתור נמצא, כל התמונה משתנה לגמרי.
רוב הלקוחות רצים לסניף ברגע שהמכשיר מוציא סירוב. במקום זה, אפשר לפתור את העניין בעשרים שניות מתוך הטלפון.
האמת, אפליקציות הבנקים בישראל עברו קפיצת מדרגה ענקית, והן נותנות לך היום שליטה כמעט מלאה בכל מה שקשור אל משיכת מזומן בכספומט. במקום להיות תלוי בהחלטות שרירותיות של סניף, כל מה שצריך זה לפתוח את תפריט ההגדרות של כרטיס האשראי או הבנקט.
כדי לקבל שליטה מלאה על המזומן שלך, שווה להכיר שלושה כלים פשוטים שכבר קיימים אצלך בחשבון:
- עדכון תקרת משיכה יומית באפליקציה מתי שרוצים, בלי אישור מפקיד ובלי המתנה בטלפון.
- העלאה זמנית של הסכום לכמה שעות בודדות בדיוק כשאתה עומד מול המכשיר, והחזרה של ההגדרה למצב בטוח מיד אחר כך.
- הפרדה ברורה בין פעולות במכשיר האוטומטי לבין משיכה באשנב, שבה אין מגבלת מכשיר וניתן להוציא סכומים גבוהים בהרבה.
הכסף שלך. השליטה צריכה להיות שלך.
ניהול עצמי של החשבון חוסך עצבים ברגעים קריטיים שבהם אתה חייב שטרות ביד. ברגע שאתה לומד לשלוט בהגדרות לבד, אתה מפסיק להיות מופתע מול המקלדת של המכשיר ברחוב.
בשורה התחתונה: אם אתה מעדיף להתווכח עם מוקדים טלפוניים בכל פעם שאתה צריך סכום חריג, תמיד אפשר להמשיך להסתמך על ברירות המחדל. אם אתה מעדיף שהחשבון שלך יעבוד בשבילך, תפתח עכשיו את האפליקציה ותבדוק מה התקרה שמוגדרת לך שם.
שאלות נפוצות
האם יש הגבלה על משיכת מזומן גם בסניף הבנק
מגבלת עשרת אלפים השקלים קיימת לרוב רק במכשירי כספומט אוטומטיים כהגדרת אבטחה בסיסית. בסניף עצמו, מול בנקאי באשנב, ניתן למשוך סכומים גבוהים בהרבה בהתאם ליתרה בחשבון.איך משנים את תקרת המשיכה באפליקציה
נכנסים לאפליקציית הבנק, ניגשים להגדרות הכרטיס או ניהול החשבון, ומאתרים את סעיף תקרת משיכת מזומן. שם ניתן לעדכן את הסכום המרבי למשיכה יומית או חודשית.כמה זמן לוקח לעדכון התקרה להיכנס לתוקף
בחלק מהבנקים השינוי מאושר מידית באמצעות קוד אימות לנייד, בעוד בבנקים מסוימים העלאה לסכום חריג דורשת אישור נוסף שעשוי לקחת כמה שעות.למה הבנק מגביל את סכום המשיכה בכספומט מלכתחילה
הבנקים קובעים תקרת משיכה כברירת מחדל כדי להגן על הלקוחות במקרה של גניבת כרטיס או הונאה, וכך למזער את הנזק הפוטנציאלי.עוד באותו נושא שיכול לעניין אתכם