רוב בעלי העסקים בישראל בטוחים שהמכשול הכי גדול שלהם הוא לסגור עוד לקוח. אבל גביית חובות מלקוחות? זה כבר קרב אחר לגמרי. במקום עוד שיחת מכירה נוצצת, אתה מוצא את עצמך רודף חודשים אחרי כסף שכבר הרווחת ביושר.
האתגר המרכזי של ניהול עסק בישראל
רוב בעלי העסקים בטוחים שהמלחמה נגמרת ברגע שהלקוח חותם על ההסכם.
הם טועים.
לסגור עסקה זה החלק הקל. להכניס את הכסף בפועל לבנק? כאן מתחיל המבחן האמיתי. האמת, גביית חובות מלקוחות בישראל היא לעיתים קרובות משימה מורכבת, שוחקת וקשה בהרבה מעצם השגת העבודה עצמה.
על הנייר, העסק שלך יכול להיראות מבריק. מחזור של 200,000 שקל בחודש, עבודה מסביב לשעון ושורת רווח שנראית מבטיחה במיוחד בדו"ח רווח והפסד. אבל כשהשוק מתנהל סביב שוטף פלוס 90, שוטף 120 או תנאי תשלום הזויים של שוטף 180, המספרים על הדף פשוט מטעים אותך. עסקים רווחיים לגמרי נסגרים לא בגלל חוסר ביקוש, אלא פשוט כי נגמר להם האוויר בחשבון הבנק בזמן שהם מתפקדים כבנק מממן עבור הלקוחות שלהם.
בלי תזרים, אין עסק.
לרדיפה הזו אחרי תשלומים יש גם מחיר כבד שמפרק אותך מבפנים:
- לא תיאום מקצועי ונעים להמשך העבודה.
- כן שיחות גבייה מביכות ומתישות בכל סוף חודש.
- לא שקט נפשי לתכנון קדימה.
- כן חרדה מול הספקים והבנקים כשצריך לכסות התחייבויות שוטפות.
מעבר לעלויות המימון וניכיון האשראי שחותכים לך את הרווח, השחיקה הנפשית גובה מחיר יקר. יש כאן פרדוקס קבוע: ככל שלקוח חייב לך יותר כסף לאורך זמן, כך עולה הסיכוי שהוא יתחיל לקטר, לייצר בעיות יש מאין ולחפש פגמים בשירות רק כדי להצדיק את העיכוב בתשלום. לפעמים ההחלטה העסקית הכי חכמה שלך תהיה לוותר מראש על לקוח שמשלם רע, במקום להכניס עבודה שתעלה לך בבריאות.
תרבות השוטף פלוס והשפעתה על התזרים
המשק הישראלי התרגל למוטציה שאין באף מקום נורמלי בעולם. קוראים לה שוטף פלוס שישים, שוטף תשעים, ולפעמים גם שוטף מאה ועשרים ומאה ושמונים. עסקים מוכרים מוצרים, מספקים שירות מלא, ואז ממתינים רבעון שלם כדי לראות את הכסף שמגיע להם על פי דין.
בפועל הפכת לבנק בלי ריבית.
יש חנויות שלמות שזה כל מודל ההישרדות שלהן. הן מושכות סחורה מספקים בשוטף שבעה חודשים, מוכרות אותה לצרכן במזומן או מנכות את האשראי מיד, ומגלגלות מאות אלפי שקלים. על הנייר המחזור נראה מדהים, אבל הכסף שיושב בקופה שייך לחובות עבר. ברגע שהגלגל נעצר, כל השרשרת מתרסקת.
האמת, תהליך של גביית חובות מלקוחות שמתנהלים ככה הוא כמעט בלתי אפשרי.
מי שמשלם את המחיר בסוף זה תמיד אתה. בזמן שאתה ממתין לכספים שהרווחת ביושר, ההוצאות שלך לא מחכות לאף אחד:
- משכורות לעובדים בראשון לחודש, בלי שום עיכובים
- תשלומי מע"מ ומס הכנסה במועד קבוע, בלי הנחות
- שכר דירה, ארנונה וחשמל שחייבים לרדת בזמן
- ספקים משלך שלוחצים בצדק לקבל את התשלום
רוב בעלי העסקים חושבים שהבעיה שלהם היא מכירות. הבעיה האמיתית היא חוסר אוויר לנשימה.
כשאתה מסכים לתנאי תשלום בלתי נתפסים רק כדי לקבל את העבודה, אתה לא מגדיל את העסק. אתה פשוט מסבסד את הפעילות של מישהו אחר על חשבון הביטחון הכלכלי שלך.
הקשר בין אשראי גבוה לירידה בשביעות רצון הלקוח
זה נשמע הפוך מכל היגיון עסקי. אתה בא לקראת לקוח, פורס לו תשלומים, מאפשר לו מרווח נשימה של שוטף 90 או 120, ומצפה להכרת תודה בסיסית. בפועל קורה בדיוק ההפך הגמור. ככל שלקוח חייב לך סכום גדול יותר לאורך זמן, כך עולה הסיכוי שהוא יפתח אנטגוניזם מוחלט כלפי השירות שקיבל.
זה פרדוקס אכזרי.
האמת, יש כאן מנגנון פסיכולוגי פשוט מאוד של הגנה עצמית. אף אחד לא אוהב להרגיש בעל חוב חלש, ואף אחד לא רוצה להודות שהוא בבעיית תזרים. כדי לא להרגיש אשם על זה שהוא מושך אותך חודשים, הלקוח מתחיל לחפש פגמים בעבודה שלך מתחת לאדמה. טענות קטנות הופכות לדרמות, פתאום משהו לא מושלם, והשירות נהיה בעייתי בדיוק ברגע שבו הצ'ק צריך לצאת.
רוב בעלי העסקים חושבים שהסבלנות שלהם בונה נאמנות. בפועל הם פשוט מממנים את התירוץ הבא של הצד השני.
התחשבות יתר היא מלכודת שקטה שמסכנת את העסק שלך בשלושה שלבים ברורים:
- מתן ימי אשראי ארוכים מעבר למקובל כדי לסגור עסקה בכל מחיר.
- היווצרות תלות שבה אתה מממן את הפעילות השוטפת של הלקוח על חשבונך.
- התמודדות עם טענות סרק ותלונות קולניות ברגע שמתחילים מאמצי גביית חובות מלקוחות.
כשאתה מסכים לעבוד בתנאים בלתי אפשריים, אתה לא נתפס כשותף אכפתי. אתה נתפס כבנק בלי ריבית שאפשר לדחות שוב ושוב. לפעמים הצעד העסקי הנכון ביותר הוא לא לנסות להציל את העסקה, אלא פשוט להגיד לא למי שאינו מסוגל לשלם בזמן.
אשליית הגלגול ומודל העסקים שנשען על ספקים
חנות עמוסה בקונים, הקופה מתקתקת והמחזור נראה חלומי. מתחת לפני השטח מדובר לעיתים בבור ללא תחתית. עסקים קמעונאיים רבים שורדים כיום רק בזכות מנגנון של דחיית תשלומים קיצונית: הם משלמים לספקים בשוטף פלוס 180, אבל מוכרים לצרכן במזומן ומנכים את שוברי האשראי מיד.
הכסף ביד. הוא לא שלך.
קח דוגמה פשוטה במספרים. חנות מייצרת מחזור של 200,000 ש"ח בחודש. עלות הסחורה עומדת על 100,000 ש"ח. כעבור שבעה חודשים שבהם לא שולם שקל לספקים, העסק צבר מולם חוב של 700,000 ש"ח, בעוד שבחשבון הבנק עברו 1.4 מיליון ש"ח. קל להסתנוור מזה. כפי שמסביר אלעד הדר, התזרים המהיר יוצר אשליה של רווחיות, אף שבפועל מדובר בהלוואה מסוכנת מהספק.
כשהלחץ גובר, הפיתוי להמשיך לגלגל גובר על ההיגיון:
- לא בדיקה מעמיקה של תמחור, רווחיות והוצאות תפעול.
- כן פתיחת סניף נוסף כדי למשוך עוד סחורה באשראי מספקים חדשים.
- לא התמודדות עם תהליכי גביית חובות מלקוחות או עצירת דימום.
- כן שימוש במזומן מקופה חדשה כדי לכסות צ'קים קודמים.
האמת, זה מגדל קלפים. כל עוד מחזור המכירות גדל בקצב מסחרר, הפער מטושטש. ברגע שהשוק נעצר או שהמכירות נחלשות במעט, הגלגל נתקע באחת. בלי מהלך מקצועי של ייעוץ עסקי שמפרק את המספרים האמיתיים ומייצר יציבות תזרימית, ההתרחבות הזו רק מאיצה את הדרך אל הקריסה.
כלים מעשיים להגנה על העסק מפני חדלות פירעון
שוטף פלוס 90. שוטף פלוס 120. שוטף פלוס לעולם לא.
עסקים בישראל לא קורסים ממחסור בעבודה. הם קורסים כי הכסף שלהם נשאר תקוע אצל מישהו אחר. ברגע שאתה מספק שירות או סחורה על בסיס אמון עיוור, הפכת לבנק ללא ריבית. הבעיה היא שלך, בניגוד לבנק, אין ביטחונות לחלץ את הקרן כשהצד השני מושך זמן.
האמת, עדיף להישאר עם יומן חצי ריק מאשר לעבוד מסביב לשעון בשביל לקוח שייעלם לך ביום התשלום.
במציאות הישראלית, גביית חובות מלקוחות אחרי שהעבודה כבר נמסרה היא מלחמה מתישה ששורפת משאבים ועולה הון בבתי משפט. כדי לא להגיע לשם בכלל, אתה חייב להציב גבולות ברורים בחוזה עוד לפני שפתחת את המחשב:
- בדיקת רקע מוקדמת: בדיקת הגבלות בחשבון בנק ישראל והוצאת דוח נתוני אשראי לפני אישור עבודה בהיקף של עשרות אלפי שקלים. מי שמסרב לבדיקה כזו בדרך כלל יודע בדיוק למה.
- מקדמות חובה: גבייה של 30% עד 50% מגובה העסקה לפני שאתה מוציא שקל אחד מהכיס. לקוח שלא מסוגל לשלם מקדמה קטנה עכשיו, בוודאות לא ישלם את מלוא הסכום אחר כך.
- ערבויות אישיות: עבודה מול חברה בע"מ מחייבת החתמה של בעל השליטה על ערבות אישית. מסך ההתאגדות לא נועד להגן על מי שמגלגל חובות על ספקים.
- תשלום מבוסס אבני דרך: פריסת תשלומים לפי התקדמות בפועל ולא לפי תאריכים שרירותיים בלוח השנה. סיימת שלב? מקבלים תשלום. לא שילמו? עוצרים את העבודה מיד.
מי שמתבייש לדרוש כסף בזמן, מממן אחר כך את הלקוח מחשבון הבנק הפרטי שלו.
ההחלטה מתי נכון לוותר על לקוח בעייתי
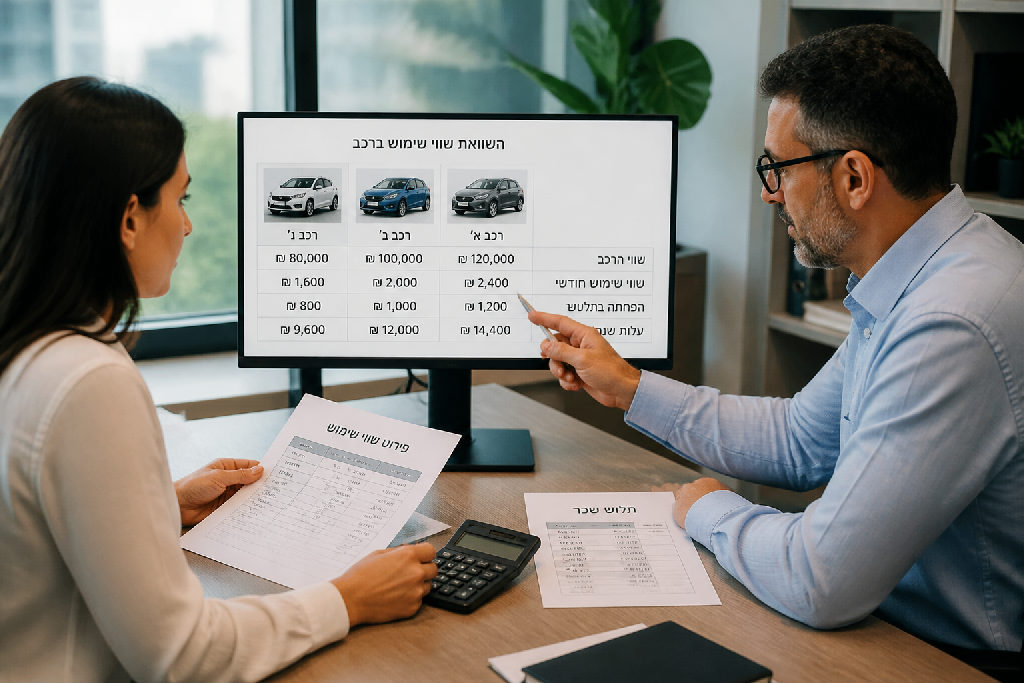
הרבה בעלי עסקים נמדדים לפי שורת ההכנסות. זו מלכודת. מכירה על הנייר שלא נכנסת בפועל לחשבון הבנק אינה צמיחה, אלא הלוואה שנתת בחינם. כשאתה מתמחר עבודה, אתה חייב לחשב את עלות הכסף מול הסיכון האמיתי. תנאי תשלום כמו שוטף 90 או שוטף 120 מוחקים לעיתים קרובות את כל הרווח שהשארת לעצמך.
הכסף עולה כסף.
אם הרווח שלך עומד על עשרה אחוזים אבל הלקוח מושך אותך חצי שנה, העסקה הזו הפסדית. תהליך מתיש של גביית חובות מלקוחות גוזל שעות של שיחות, מיילים ורודף אחרי חשבוניות, בזמן שההוצאות הקבועות שלך יורדות בזמן. לקוח שחייב לך סכום משמעותי גם יקטר יותר על השירות, בדיוק כדי לייצר תירוץ לעיכוב.
ההבדל בין עסק יציב לעסק בקריסה תלוי בגבולות שתציב:
- לא לממן פעילות של לקוחות מהכיס שלך.
- לא להמשיך לספק שירות כשיש חריגה מהתשלום.
- כן לדרוש מקדמות ולסגור תנאים נוקשים מראש.
- כן לוותר על לקוח שמשלם גרוע, גם אם המחזור ייפגע.
האמת, נדרש אומץ אמיתי להגיד ללקוח "לא". קל להתפתות למחזור גדול ולחשוב שהעסק פורח, אבל עסק שמגלגל מיליונים ונשען על אשראי מתגלגל עלול לקרוס מכל עיכוב קטן. ברגע שאתה מסנן לקוחות בעייתיים, נשאר לך זמן לשרת את אלה שבאמת מעריכים את העבודה ומשלמים עליה כמו שצריך.
סיכום
עסקים רבים בישראל משקיעים את כל הזמן והמשאבים שלהם בשיווק, במיתוג ובמרדף בלתי פוסק אחרי לידים. הם בטוחים שמכירה חדשה פותרת כל בעיה. אבל מכירה שנסגרת בלי שהכסף נכנס לחשבון היא לא הישג, היא מלכודת. אם אתה לא מפקח באופן יומיומי על הכסף שנכנס מול הכסף שיוצא לספקים, אתה פשוט מסבסד אחרים על חשבונך.
עבודה יש? יופי. כסף ביד? זה כבר סיפור אחר.
גביית חובות מלקוחות היא המבחן האמיתי שמפריד בין עסק רווחי לקריסה שקטה. קל מאוד להתפתות לתנאי שוטף 90 או שוטף 120 רק כדי לסגור עוד פרויקט, אבל ברגע שאתה מאפשר מרווח כזה, אתה הופך לבנק של הלקוחות שלך. מי שחייב לך כסף לא מעריך אותך יותר; לרוב הוא יתחיל לחפש תירוצים, יקטר על השירות ויעכב את הצ'ק הבא. האמת, עדיף להשאיר את היומן חצי ריק מאשר לעבוד מסביב לשעון בשביל לקוח שמשלם גרוע.
שליטה בתזרים דורשת משמעת ברזל.
- לא לתת אשראי פתוח בלי בטוחות ברורות.
- לא להתבייש לדרוש תשלום מראש או מקדמה שמכסה את כל העלויות שלך.
- כן לבדוק את היסטוריית מוסר התשלומים של כל לקוח גדול לפני חתימה.
- כן לעצור שירות או אספקה ברגע שמועד הפירעון עובר בלי הסבר.
השורה התחתונה פשוטה. אם אתה מחפש מחזור מרשים על הנייר כדי להרגיש עסוק, תמשיך להתפשר על תנאי התשלום. אם אתה מחפש עסק יציב שמשאיר רווח נקי בחשבון הבנק, שים את הגבולות הפיננסיים לפני מאמצי השיווק שלך.
שאלות נפוצות
מדוע תנאי שוטף פלוס ארוכים מסוכנים לעסק?
איך מתן אשראי מופרז פוגע ביחסים מול הלקוחות?
האם כדאי להסתמך על אשראי ספקים כדי לגלגל פעילות?
מתי מומלץ לוותר על עסקה בגלל מוסר תשלומים ירוד?