המרדף הישראלי אחרי חיסול המזומן שובר שיאים. אבל סירוב לקבלת מזומן בעסק כשאתה רק עומד בתור לקפה? זה כבר הופך אותך רשמית לעבריין בעיני המוכר. במקום שטר פשוט, מכריחים אותך להצמיד את הנייד ולממן עוד עמלות לבנקים.
המציאות שבה כסף מזומן הופך למוצר לא רצוי
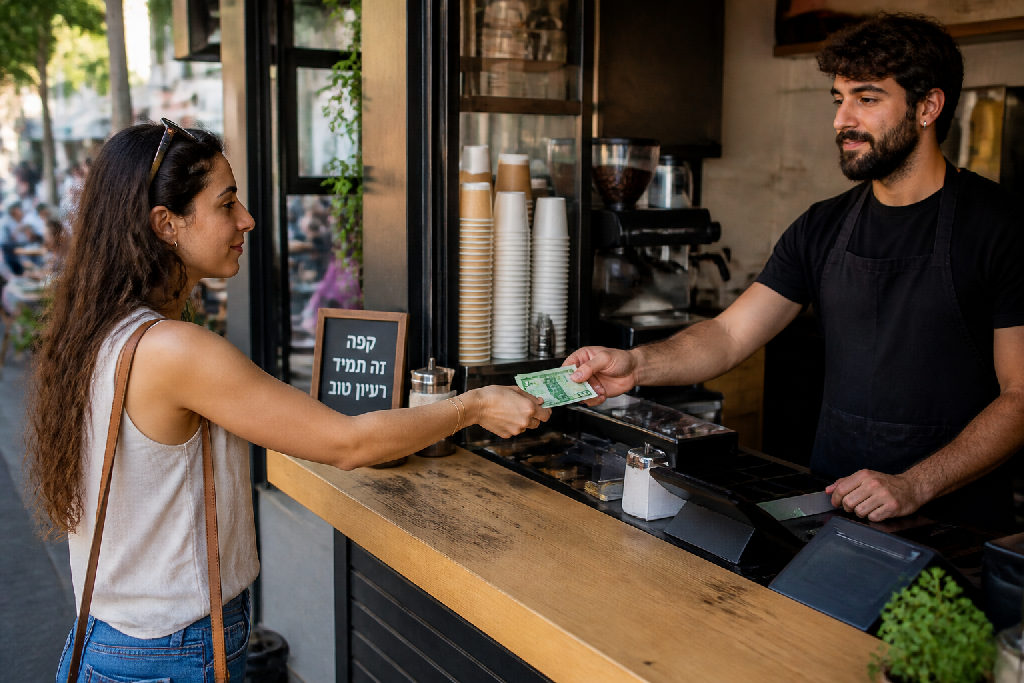
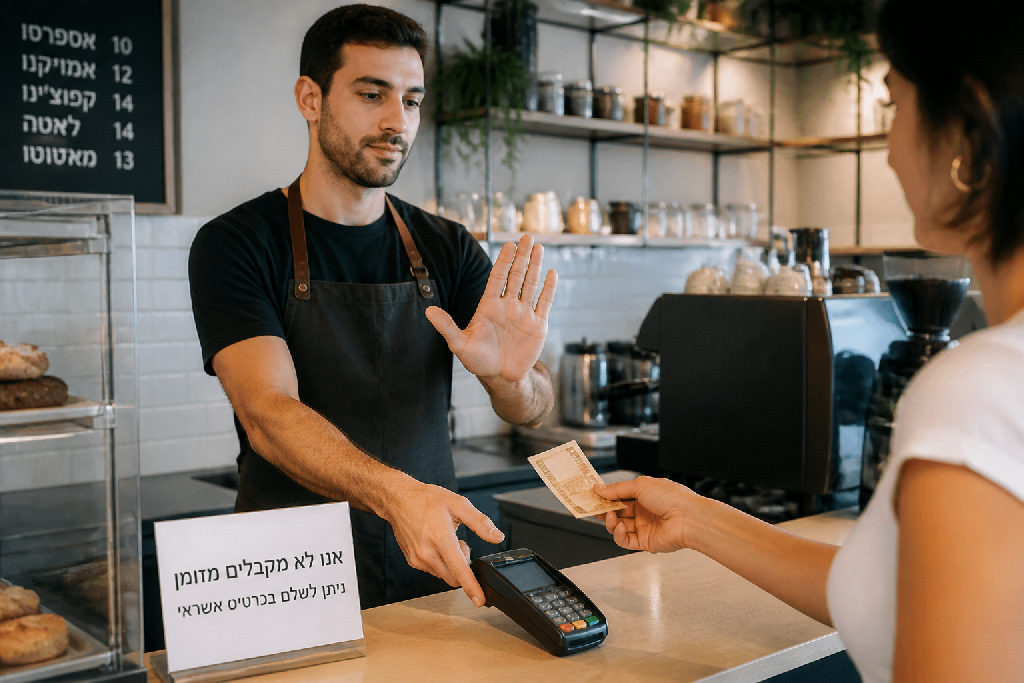
אתה נעמד בתור לעגלת קפה, מזמין אספרסו ומאפה, ושולף שטר כחול מהארנק. המוכר עוצר, מעיף מבט ומחזיר לך אותו ביד מושטת.
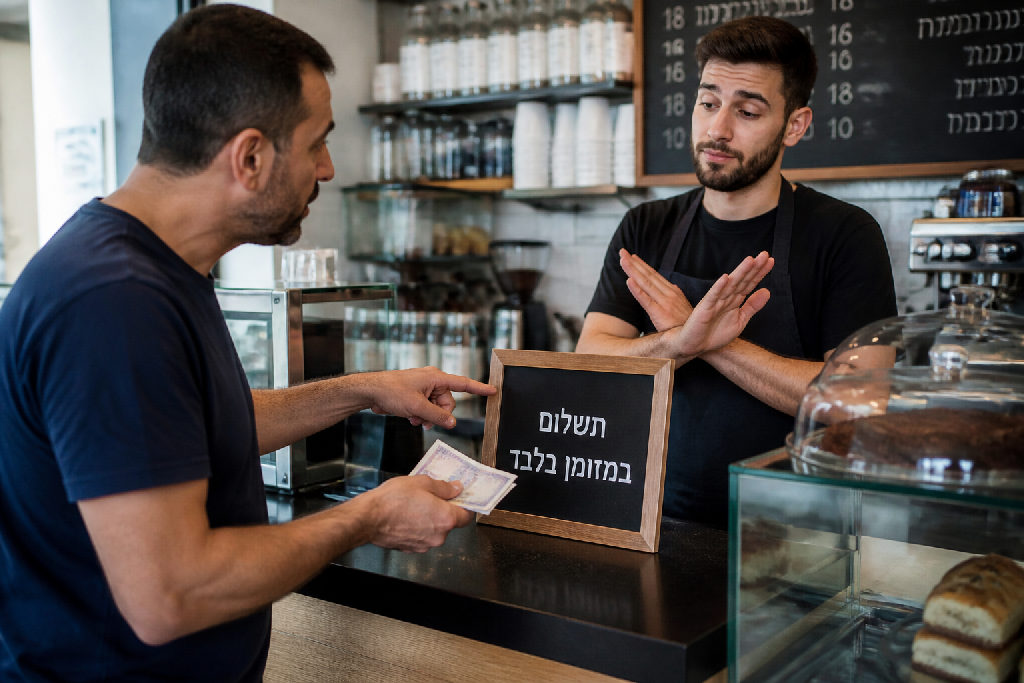
"שטרות של 200 אנחנו לא מקבלים, זה בהוראת הבעלים."
פשוט ככה.
ברגע אחד אתה עובר מחוויה של לקוח רגיל לתחושה לא נעימה של אדם שמתייחסים אליו בחשד. ביד שלך מונח הילך חוקי של מדינת ישראל. כסף אמיתי, נקי, שהרווחת בעבודה קשה. אבל מול הקופה אתה מרגיש כמעט כמו עבריין שמנסה להשחיל סחורה בעייתית. תופעת סירוב לקבלת מזומן בעסק הפכה לעובדה קיימת בשטח, בלי שמישהו בכלל טרח לשאול אותך אם זה מתאים לך.
פעם עסק רדף אחרי תשלום ישיר ביד. היום שטרות נתפסים כמו נטל מיותר.
- לא רוצים להתעסק עם הפקדות פיזיות בבנק.
- לא מוכנים לקחת סיכון מול שטרות מזויפים.
- כן דורשים שתשלם רק באמצעים דיגיטליים.
- כן מעבירים את עלויות התפעול ישירות אליך.
האמת, המגמה הזאת רחבה בהרבה מעגלת קפה בודדת. המרחב הציבורי הולך ומנקה את עצמו מנייר פיזי בקצב מהיר, וההרגלים היומיומיים משתנים בלי שנשים לב.
דוחפים אותך להצמיד את הטלפון למסופון. לחכות לצפצוף. לשלם בכל פינה באפליקציה, גם על רכישה קטנה של כמה שקלים בודדים. כשמזומן הופך למטרד לא רצוי, השליטה שלך על הכסף שלך פשוט הולכת לאיבוד.
האם מותר על פי חוק לסרב לקבל שטרות מזומן
אתה שולף שטר של 200 שקל, והמוכר מגלגל עיניים.
התגובה הראשונה שלך היא בטח עצבים. הרי שטרות של בנק ישראל מוגדרים בחוק בתור הילך חוקי. כסף של המדינה, עם חתימה של הנגיד, שאמור לפרוע כל תשלום. אי אפשר פשוט להגיד לך לא, נכון? ובכן, המציאות המשפטית הרבה פחות חד-משמעית ממה שנדמה לך.
מצד אחד, חוק בנק ישראל קובע שהשטרות האלה תקפים לכל עסקת תשלום. מצד שני, יש את חוק החוזים. עסקת קנייה היא הסכם בין שני צדדים. לפי עקרון חופש החוזים, בעל עסק רשאי להחליט מראש אילו אמצעי תשלום הוא מוכן לקבל ואילו לא. הוא לא חייב למכור לך אם תנאי העסקה לא מתאימים לו.
החוב עדיין לא נוצר.
האמת, המלכוד האמיתי של בעלי העסקים נמצא בחוק הגנת הצרכן. עסק לא יכול להנחית עליך איסורים ברגע שפתחת את הארנק. מדיניות של סירוב לקבלת מזומן בעסק, או פסילה גורפת של שטרות מסוימים, חייבת לעמוד בכללים נוקשים:
- לא שלט קטן ומוסתר מאחורי מכונת הקפה, אלא שילוט ברור ובולט בכניסה למקום.
- לא הודעה בעל פה בסיום ההזמנה, אלא יידוע הלקוח עוד לפני תחילת קבלת השירות.
- לא החלטה ספונטנית מול לקוח ספציפי, אלא מדיניות שוויונית שחלה על כולם.
אם המקום לא טרח לתלות שילוט ברור מראש, המוכר הכין לך את המוצר, ורק אז הודיע שהוא לא לוקח את המזומן שלך, הוא זה שמפר את הדין. ברגע שהמוצר מוכן והעסקה נסגרה, השטר שביד שלך נועד לפרוע חוב שכבר קיים. בנקודה הזו, הכדור עובר למגרש שלו.
מדוע בעלי עסקים בוחרים שלא לקבל שטרות גדולים
אתה שולף שטר של מאתיים שקל כדי לקנות קפה בשמונה עשרה שקלים, והעובד בדלפק מביט בך כאילו הנחת שם מטען חבלה. זו ממש לא גחמה של הרגע. מאחורי ההחלטה הזו עומדת שורה של כאבי ראש תפעוליים שסוגרים על העסק מהבוקר עד הלילה.
זה לא אישי נגדך.
האמת, כשבוחנים את המספרים אפשר להבין את הלחץ. שטר מזויף אחד של מאתיים שקלים שחומק פנימה בגלל חוסר תשומת לב מוחק בבת אחת רווח נקי של חצי יום עבודה בעגלת קפה קטנה. מעבר לזה, קופה ממוצעת בדוכן פותחת את המשמרת עם דמי מחזור מצומצמים מאוד. שטר אחד כזה גומר את כל העודף בעשר שניות ומשאיר את העובדים חסרי אונים מול הלקוח הבא.
מהלך כמו סירוב לקבלת מזומן בעסק לא נולד מתוך זלזול, אלא מתוך ניהול סיכונים פשוט:
- בדיקת סימני מים ואימות שטרות שמעכבים את התור ומייצרים מתח בדלפק.
- נסיעות מיוחדות לסניף הבנק כדי לפרוט מזומן ולהשיג מטבעות של עשרה שקלים.
- עלויות ביטוח שקופצות ברגע שמחזיקים אלפי שקלים במגירה בעסק.
- הסיכון היומיומי לשוד, גניבות מצד עובדים או אובדן כסף בדרך להפקדה.
מזומן עולה כסף. טעויות ספירה ידניות של עובדי משמרת, הפחד מסגירת קופה בלילה, וכל ההתעסקות הפיזית הזו גובים מחיר כבד. בסוף, בעל עסק שרוצה להגן על הקופה שלו מעדיף לוותר על השטר הכחול שלך מאשר לשלם עליו ביוקר אחר כך.
חוק לצמצום השימוש במזומן והשפעתו על השוק
המדינה החליטה לייבש את השטרות בארנק שלך, והיא עושה את זה בשיטתיות. החוק לצמצום השימוש במזומן קבע גבולות נוקשים מאוד: עד 6,000 שקלים בעסקה מול עוסק, ועד 15,000 שקלים בין אנשים פרטיים. חרגת בשקל בודד מעל התקרה? אתה חשוף לעיצומים כספיים כבדים.
המטרה המוצהרת של המהלך נשמעת מצוין על הנייר:
- מלחמה ישירה בהון השחור שמתגלגל מחוץ לקופת המדינה.
- חסימת נתיבי הלבנת הון עבור ארגוני פשיעה.
- סגירת פרצות של העלמות מס כדי להגדיל את הכנסות האוצר.
זה הנייר. המציאות בשטח שונה לגמרי.
האמת, ההשפעה הפסיכולוגית עמוקה בהרבה מהתקרות הכספיות היבשות. ברגע שהמחוקק מסמן את הנייר המודפס ככלי של עבריינים, האווירה הציבורית משתנה מיד. פתאום, כשאתה שולף שטר של מאתיים שקלים כדי לשלם על קפה וכריך, המוכר מביט בך בחשדנות. תופעה רחבה של סירוב לקבלת מזומן בעסק הופכת לעניין שגרתי, גם ברכישות קטנות של עשרות שקלים בודדים שהחוק מתיר ללא שום מגבלה.
צרכנים שמעדיפים כסף פיזי, בין אם מטעמי פרטיות ובין אם מתוך רצון לשלוט בתקציב, מוצאים את עצמם מודרים מול מסופון שדורש הצמדת טלפון. רוב העסקים פשוט רוצים שקט. כפי שמסביר אלעד הדר, בתהליכים של ייעוץ לבעלי עסקים רואים איך המדיניות הזו מעבירה את הכוח ישירות אל הבנקים: הצרכן נפרד מהחופש שלו, והעסק משלם עמלות סליקה על כל שקל שנכנס בדלת.
מי באמת מרוויח מהמעבר לתשלום דיגיטלי בלבד
מישהו גוזר עליך קופון בכל פעם שאתה מצמיד את הטלפון למסוף.
זה נשמע תמים לגמרי. אתה מקרב את המכשיר, שומע צפצוף קצר, לוקח את הקפה וממשיך ביום שלך. אבל מאחורי הנוחות הזו עובדת משאבה שקטה שלא נחה לרגע. בכל פעולה דיגיטלית כזו, בעל העסק נאלץ להיפרד מעמלת סליקה של אחוז עד שניים, לשלם דמי שכירות חודשיים על המסוף החכם, ולספוג עמלות שורה בבנק על ריכוז הזיכויים. שטר של מאה שקלים שעובר מיד ליד שומר תמיד על הערך המלא שלו. בדיגיטל, כל תחנה בדרך גוזרת נתח.
הבנקים וחברות האשראי לא דוחפים לקידמה הזו מתוך נדיבות. כל שטר שנעלם מהמחזור מכריח אותך לעבור דרך השרתים שלהם. ושם יש מחיר לכל תנועה.
האמת, סירוב לקבלת מזומן בעסק הוא לא מקרי, אלא תוצאה ישירה של מציאות חדשה שנוחה בעיקר למתווכים:
- לא ייעול אמיתי שנועד לחסוך לך זמן או כסף בקופה.
- לא מאבק אמיתי בפשיעה כפי שמנסים לשווק לנו.
- כן הזרמת מיליארדים ישירות אל דוחות הרווח של הבנקים וחברות האשראי.
- כן ייקור שקט וקבוע של המוצרים שמתגלגל בסוף אליך לכיס.
בעל העסק לא סופג את העלויות האלה מתוך פילנתרופיה. כדי לשרוד את נטל העמלות המצטבר, הוא פשוט מעדכן את התפריט כלפי מעלה. המחיר שאתה רואה על הלוח כבר כולל בתוכו את הגזירה של המערכת הפיננסית. ככה בדיוק נוצר מצב שבו המזומן הופך למטרד, ואתה משלם יותר על כל כוס קפה בלי לשים לב בכלל.
סיכום
שטרות של 200 שקל הפכו לסוג של מטרד עבור לא מעט קופות. אף אחד לא רוצה להסתבך עם בדיקת זיופים, ספירת עודף או הפקדות מסורבלות בבנק בסוף המשמרת. מצד שני, סירוב לקבלת מזומן בעסק מייצר תחושת עלבון מיידית אצל אדם שעומד מולך ורק מבקש לשלם. במקום להרגיש רצוי, הוא מרגיש כמו חשוד.
לקוח מתוסכל פשוט לא יחזור.
איזון נכון בין גבייה במזומן לבין סליקה דיגיטלית מתקדמת לא דורש מהפכה, אלא היגיון שירותי פשוט שמציב את הנוחות של הלקוח במרכז:
- לא להעמיד לקוח בעמדת נחיתות מול שאר התור רק בגלל סוג השטר שברשותו.
- לא לחסום אמצעי תשלום חוקיים בגלל רצון לחסוך התעסקות תפעולית קטנה.
- כן לתמרץ תשלום מהיר בנייד או בכרטיס בצורה מזמינה, בלי לכפות אותו.
- כן להחזיק בקופה פריטה בסיסית לשטרות נפוצים כדי לא לפספס מכירה.
האמת, הכיוון של השוק ברור לכולם. אנחנו צועדים בקצב מהיר לעבר עולם ללא שטרות כסף פיזיים, שבו כל פעולה עוברת דרך מכשירים חכמים והעמלות זורמות ישירות לחברות האשראי ולבנקים. המציאות הזו כנראה תנצח בסוף, אבל עד שהיא תהפוך לעובדה מוחלטת, העסק שלך חייב להישאר נגיש לכולם.
אם אתה מחפש לצמצם שניות בודדות בעמדת הקופה, תמשיך לסנן תשלומים של לקוחות. אם אתה מחפש עסק רווחי עם קהל שחוזר שוב ושוב, גמישות בתשלום היא בדיוק מה שאתה צריך.
שאלות נפוצות
האם מותר לבית עסק לסרב לקבל שטר של מאתיים שקלים
מדוע עסקים מסרבים לקבל שטרות גדולים
כיצד המעבר לתשלום דיגיטלי משפיע על בעלי עסקים
מהו חוק המזומן וכיצד הוא משפיע על הצרכנים
עוד באותו נושא שיכול לעניין אתכם