רוב האנשים בטוחים שהכסף בעובר ושב חסין מכל מגע. אבל ברגע שקופצת התראה פנימית במערכת, חסימת חשבון בנק הופכת מתרחיש דמיוני למציאות שמשתקת אותך במקום. הבנק לא פראייר, ובמקום לנהל איתך דיאלוג הוא פשוט מוריד את השאלטר.
מה גורם למערכת הבנקאית להתריע על פעילות בחשבון
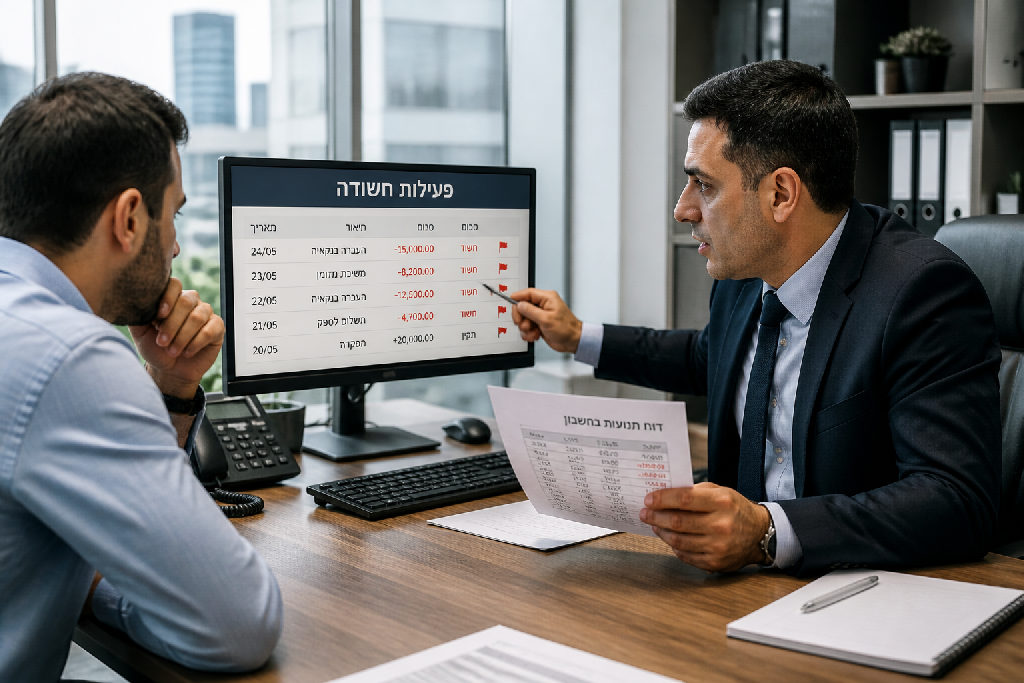
המערכת הבנקאית לא מחכה שמישהו ילשין עליך. מערכות הניטור של הבנקים פועלות על אלגוריתמים אוטומטיים שסורקים כל שקל, כל העברה וכל הפקדה בזמן אמת. ברגע שפעולה מסוימת סוטה מהפרופיל הפיננסי שהבנק מכיר אצלך, המערכת ננעלת.
האלגוריתם לא מתווכח.
הסיבה המרכזית לכך היא חוק איסור הלבנת הון. החוק מטיל על הבנקים אחריות פלילית וקנסות עתק, ולכן הם מעדיפים לחסום ולשאול שאלות אחר כך מאשר להסתכן. כשקופצת להם נורה אדומה על פעילות חריגה, הבנק מחויב חוקית לדרוש הסברים ברורים.
מה מקפיץ את המערכות האלה בפועל?
- הפקדות מזומן חוזרות ונשנות ללא מקור הכנסה מוצהר.
- העברות סיבוביות בין חשבונות פרטיים לחשבונות עסקיים.
- קפיצה חדה במחזורים ביחס לשכר או לפעילות הרגילה שלך.
- שימוש בחשבונות של קרובי משפחה בתור צינור להעברת כספים.
האמת, ראיתי מקרה של שני אחים שניסו לעקוף את המנגנון. אחד מהם חתם אבטלה אבל הפקיד מזומנים לחשבון באופן קבוע, ואז העביר את הכסף לאחיו העצמאי בטענה שמדובר בעזרה משפחתית. הם חשבו שהבנק יקנה את ההסבר הזה. הבנק לא מטומטם, הבין בדיוק מה קורה שם, וחסם את החשבונות של שניהם במקביל.
כשפקיד מתקשר אליך ומבקש הבהרות, זה לא סמול טוק. זו נקודת הכרעה. אם התשובות שלך מגומגמות או חסרות מסמכים, חסימת חשבון בנק או דיווח לרשות לאיסור הלבנת הון הם עניין של זמן קצר. במקום לנסות להתחכם, הדרך היחידה היא לעבוד ישר מול המערכת.
אילו פעולות מעוררות את חשד הבנק
האלגוריתם של הבנק לא ישן.
ברגע שתבנית הפעילות שלך חורגת ממה שהצהרת עליו בפתיחת החשבון, המערכת נדרכת. חסימת חשבון בנק אינה עניין מקרי, אלא תגובה ישירה לרצף של סימנים מחשידים שהבנק פשוט מסרב לקחת עליהם אחריות.
הבנק רואה הכל.
- הפקדות מזומן שאינן תואמות את ההכנסה: הפקדה של שטרות בדלפק או במכשיר האוטומטי כל כמה ימים בסכומים משתנים, בזמן שההכנסה המדווחת שלך נמוכה בהרבה. הפער הזה מקפיץ התראה מיידית.
- קבלת קצבאות לצד הפקדות לא ברורות: אדם שמקבל דמי אבטלה או קצבה אחרת, ובמקביל זורמים לחשבונו כספים ממקור לא מזוהה. מבחינת הבנק, מדובר בפעילות שסותרת את הדיווח הרשמי ומעלה חשד להעלמת הכנסות.
- גלגול מהיר בין חשבונות: כסף שנכנס לחשבון ויוצא ממנו תוך שעות לחשבון אחר, ללא היגיון כלכלי ברור. ניתוב כספים כזה נתפס לעיתים קרובות כניסיון לטשטש את נתיב הכסף.
האמת, ראיתי כבר מקרים שבהם שני אחים ניסו להתחכם: אחד חתם אבטלה, הפקיד מזומנים לא מדווחים, והעביר אותם בהעברה בנקאית לאחיו העצמאי בטענה של עזרה משפחתית. הבנק הבין בדיוק מה קורה שם, וחסם את החשבונות של שניהם ללא היסוס.
רוב האנשים בטוחים שאפשר לעקוף את המערכת בהעברות קטנות. הבנק פשוט מחכה שתשלים את התבנית.
העברות כספים בין בני משפחה תחת עינו הפקוחה של הבנק
הרבה אנשים בטוחים שהמילה "משפחה" היא מגן קסם. כותבים בהערת ההעברה "עזרה לאח" או "מתנה מאמא", ומשוכנעים שזה סוגר את הסיפור. המציאות בבנק שונה לגמרי. האלגוריתמים של מערך הציות לא מתרשמים מקרבה גנטית.
הם בודקים הגיון כלכלי נטו.
הבנק מסתכל תמיד על מהות הפעולה ולא על ההגדרה שכתבת באפליקציה. קח מצב פשוט: אדם חותם בלשכת התעסוקה ומקבל דמי אבטלה, אבל פתאום מפקיד מזומנים בסכומים שונים כל כמה ימים. דקה אחר כך הוא מעביר את הכסף לאחיו שמנהל עסק עצמאי. על הנייר זו העברה פנימית בין אחים. בפועל? המערכת מזהה ניסיון בוטה להלבין כספים ולעקוף דיווח על הכנסה שחורה.
האמת, המערכות הבנקאיות מזהות את הדפוסים האלה כמעט מיד. פרופיל הלקוח לא תואם לתנועות, וברגע שזה קורה נדלקת נורה אדומה בוהקת.
ברגע שעולה חשד סביר, התגובה מהירה וכואבת. חסימת חשבון בנק במקרה כזה לא נוחתת רק על מי שהעביר את הכסף המקורי. היא פוגעת בכל מי שלקח חלק בשרשרת:
- הקפאה מלאה של החשבונות של שני הצדדים ללא התראה מוקדמת.
- סירוב גורף לכבד הוראות קבע, צ'קים או תשלומים שוטפים לספקים.
- דרישה להמצאת מסמכים מקיפים שמוכיחים את מקור הכסף עד השקל האחרון.
- דיווח מיידי לרשות לאיסור הלבנת הון על פעילות בלתי מוסברת.
ניסיון להסוות עסקאות דרך קרובים תמיד מתפוצץ בפנים. כשחשבון אחד נחסם בגלל תנועה חשודה, כל מעגל הקשרים הישיר שלו נכנס לרשימה השחורה של מחלקת הביקורת. עדיף לפעול ישר ושקוף מאשר למצוא את כל המשפחה מנותקת מפעילות בנקאית ביום אחד.
הסמכויות של הבנק לחסימה ודיווח לרשויות
הבנק רואה הכל.
כשהמערכת של הבנק מקפיצה התראה, הפקיד לא לוקח סיכונים. יש לבנק סמכות חוקית מלאה לעכב העברות, להגביל כרטיסי אשראי ואף להוביל למצב מורכב של חסימת חשבון בנק בתוך שעות ספורות. החוק מטיל על המערכת הבנקאית חובת דיווח נוקשה ישירות לרשות לאיסור הלבנת הון בכל פעם שמתבצעת פעולה חריגה שלא תואמת את הפרופיל שלך.
הבנק לא שותף לקומבינות.
כפי שמסביר אלעד הדר, אלגוריתמים בנקאיים מזהים חוסר היגיון כלכלי במהירות שיא. קח דוגמה אמיתית: שני אחים ניסו להעביר כספים ביניהם. אחד חתם על דמי אבטלה אך הפקיד מזומנים באופן קבוע, ואז גלגל את הכסף לאחיו בעל העסק כהעברה תמימה בין בני משפחה. שניהם מצאו את עצמם חסומים באותו היום. הבנק חיבר את הנקודות מיד והעביר דיווח לרשויות.
חשוב שתבין את הפער בין שני מצבים עיקריים שעלולים לקרות לך מול הסניף:
- בירור שגרתי דורש ממך בסך הכל להציג חשבונית, הסכם או אסמכתה ברורה שמסבירה מאיפה הגיע הכסף.
- הקפאה או חילוט מגיעים בעקבות חשד לעבירה פלילית, ובמצב כזה הבנק נועל את השערים בהוראת הרשויות.
האמת, ניסיונות לעקוף את המערכת תמיד נגמרים רע. בעלי עסקים נבונים נעזרים בתהליך של ייעוץ עסקי מקצועי כדי לסדר את תזרימי ההכנסות בצורה חוקית, שקופה ומסודרת. תעבוד ישר, תדווח על כל שקל, ואל תיתן לאף פקיד סיבה לסמן אותך.
איך להתנהל נכון מול שאלות והתראות מהבנק
קפצה התראה? הבנקאי פתאום שלח מייל עם שאלות על מקור הכספים? אל תתעלם.
הבנקים בישראל לא מנחשים. המערכות שלהם מזהות חריגות בשניות, וברגע שנדלקת נורה אדומה, חובת ההוכחה עוברת ישירות אליך. אם תנסה להתחכם או למרוח זמן, חסימת חשבון בנק היא רק עניין של ימים.
מניסיוני, הניסיון להיות יצירתי מול מחלקת הציות כמעט תמיד נגמר רע.
קח לדוגמה מקרים שבהם מנסים לעקוף את המערכת. אח אחד חותם אבטלה, מפקיד מזומנים בלי הסבר, ומעביר את הסכום לאחיו העצמאי תחת הכותרת של עזרה משפחתית. הבנק לא טיפש. הוא רואה בדיוק מי מפקיד, מתי ובאיזו תדירות. ברגע שהפעילות נראית כמו ניסיון להלבין כספים או להסוות עסקאות, הבנק לא ייקח סיכון וינעל את החשבון במקום.
כדי לעבור בירור כזה בשלום, פעל לפי הצעדים הבאים:
- הצגת אסמכתאות רשמיות לכל שקל: הסכמי מכר, קבלות, תלושי שכר או שומות מס חתומות.
- מתן תשובות עובדתיות ומדויקות בכתב, בלי סיפורים מפותלים ובלי סתירות.
- התייעצות עם עורך דין או רואה חשבון לפני ביצוע עסקאות מורכבות במזומן, ולא בדיעבד.
רוב האנשים נלחצים וממציאים גרסאות. תעבוד ישר.
אם הכסף לגיטימי ויש לך ניירת שמגבה את כל מסלול התנועה שלו, אין סיבה להסתבך. ברגע שאתה מנסה לייצר מעקפים מלאכותיים, אתה מסתכן לא רק בעצירת הפעילות היומיומית אלא גם בדיווח ישיר לרשויות.
סיכום
המערכת הבנקאית לא עיוורת.
מערכות הבקרה של הבנקים יודעות לחבר נקודות במהירות. הן רואות בדיוק מאיפה הכסף מגיע, לאן הוא עובר ומי מרוויח ממנו בפועל. מי שמנסה להפקיד מזומנים בלי הסבר, לגלגל סכומים דרך חשבונות של בני משפחה או לערבב עסקאות שחורות בתוך חשבון פרטי, מדליק את כל הנורות האדומות באותו רגע. הבנק פשוט לא ייקח עליך סיכון.
חסימת חשבון בנק לא נופלת מהשמיים.
היא כמעט תמיד תוצאה ישירה של דפוס פעולה שנראה חריג או לא הגיוני. האמת, שום קומבינה לא שווה את הבוקר שבו הפעילות הפיננסית שלך נעצרת. ברגע שהחשבון מוקפא, הכסף נעול. כרטיסי האשראי מפסיקים לעבוד, הוראות הקבע חוזרות, והחיים האישיים או העסקיים פשוט משותקים. ניהול מסודר ושקוף, לעומת זאת, מעניק לך ביטחון מלא ומאפשר לך לישון בשקט בלי לחשוש מבירורים פתאומיים.
- התנהלות שקופה: כל שקל שנכנס לחשבון מלווה בהסבר הגיוני ובמקור ברור.
- הפרדה מוחלטת: עסק מתנהל אך ורק בחשבון עסקי, בלי לערבב פעילות אישית.
- תיעוד מלא: הוצאת קבלות וחשבוניות בזמן, דיווח אמין ותשלום מיסים כחוק.
- מענה ישיר: הבנק פנה בשאלות? תציג אסמכתאות מיד, בלי להתחמק ובלי למרוח זמן.
בקיצור, אם אתה מחפש קיצורי דרך והתחכמויות מול מנגנוני הפיקוח, הסיכון כולו שלך והמחיר עלול להיות כבד מאוד. אם אתה מחפש יציבות, ביטחון ושקט נפשי אמיתי, עבודה ישרה וחוקית היא הדרך היחידה שעובדת לאורך זמן.
שאלות נפוצות
מדוע הבנק מתחיל לשאול שאלות על פעולות בחשבון
האם הבנק באמת יכול לחסום את החשבון
איך כדאי לפעול כאשר מקבלים התראה או דרישת הבהרה מהבנק
האם מותר להעביר כספים דרך חשבון של בן משפחה כדי לעזור לו
עוד באותו נושא שיכול לעניין אתכם