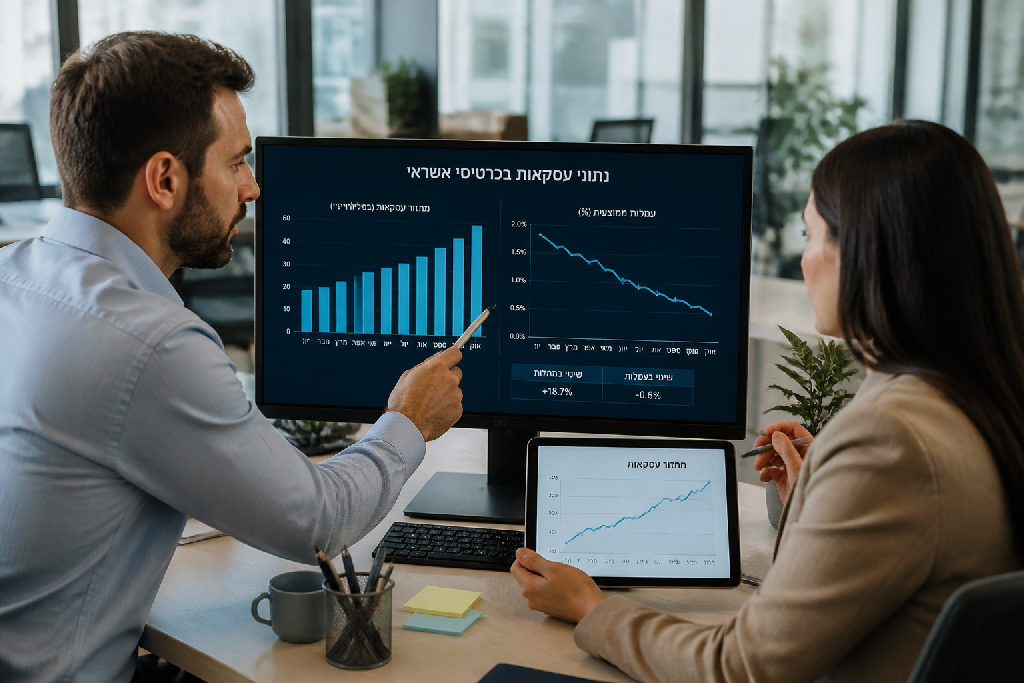
שוק המזומן בישראל עובר טלטלה חסרת תקדים. אבל הקשר בין חוק המזומן וחברות האשראי? זה משהו אחר לגמרי. במקום עוד דיון משפטי יבש, כאן מדברים על ביצועים, מספרים, ואינטרסים.
מבוא: חוק המזומן, עמלות אשראי ותיאוריות קונספירציה
שוק העסקאות הפיננסיות בישראל עובר שינויים דרמטיים. אבל כשמדברים על חוק המזומן וחברות האשראי? זה משהו אחר לגמרי. כאן לא מדובר בעוד רגולציה יבשה, אלא בשילוב עובדות שמחייב מבט מעמיק.
השאלה המרכזית ניצבת מולנו בחדות: האם מדובר בשרשרת אירועים מקריים ותמימים לחלוטין, או שמא אנחנו עדים למהלך מתוכנן היטב, כזה ששירת אינטרסים סמויים? חוק המזומן נכנס לתוקף בראשית 2019, ומטרתו המוצהרת הייתה מלחמה בהון השחור וצמצום העלמות המס. רציונל הגיוני, לכאורה, במדינה שמבקשת להגביר שקיפות פיננסית.
אלא שבאותו זמן, ובאופן תמוה, התרחשו אירועים נוספים בזירה הפיננסית שקשורים לעמלות חברות האשראי. בנק ישראל, כבר ב-2018, החליט להוריד את העמלה הצולבת שחברות האשראי גובות, מ-0.7% ל-0.5%. פגיעה בהכנסות, על פניו, של כחצי מיליארד שקל בשנה. אבל אז, פחות מחודש לאחר פרסום המתווה הסופי של הורדת העמלות, הכנסת אישרה את חוק צמצום השימוש במזומן.
בדיוק ביום כניסת חוק המזומן לתוקף, ב-1 בינואר 2019, חלה ירידה נוספת בעמלה הצולבת, הפעם מ-0.7% ל-0.6%. אם תהיתם איך כל זה מסתדר, שימו לב לנתונים: מחזור העסקאות בכרטיסי אשראי, שעמד על 328 מיליארד שקל ב-2018, זינק ל-558 מיליארד שקל ב-2022. זו עלייה של כ-70% בזמן קצר.
הנה השורה התחתונה:
- לא מקרה: העמלות ירדו.
- כן תוכנית: היקף העסקאות בכרטיסים זינק דרמטית.
אז האם ההורדה בעמלות התאזנה, ואף יותר מכך, על ידי הגידול העצום בנפח הפעילות האלקטרונית? בנק ישראל עצמו, כך מסתבר, צפה את הגידול העתידי בהיקף העסקאות בכרטיסים כשקיבל את ההחלטה על הפחתת העמלה. זה מציף שאלה עמוקה על היחסים בין הרגולטור, המחוקק והגופים הפיננסיים הגדולים בישראל. הפינה לשיפוטכם.
ההתחלה: ירידת העמלה הצולבת לחברות האשראי
שוק התשלומים בישראל עובר שינויים דרמטיים, כמעט בלי שנרגיש. כולם מדברים על חוק המזומן וחברות האשראי, אבל פחות מתעמקים במה שקרה רגע לפני. האם זה צירוף מקרים? מניסיוני, בשוק הפיננסי אין באמת צירופי מקרים מושלמים.
הכל התחיל, למעשה, בשנת 2018. בנק ישראל קיבל החלטה שקטה יחסית, אבל בעלת השפעה עצומה: הוא הורה על הפחתת העמלה הצולבת שחברות האשראי גובות. במקום 0.7% על כל עסקה, העמלה ירדה ל-0.5%.
הירידה הזו הייתה משמעותית. לפי הערכות, חברות האשראי חוו פגיעה בהכנסותיהן בסדר גודל של כחצי מיליארד שקל בשנה בעקבות המהלך הזה. סכום אדיר. אבל מה שהופך את הסיפור למעניין באמת הוא העיתוי.
פחות מחודש לאחר פרסום המתווה הסופי להורדת העמלה, משהו אחר התרחש: הכנסת אישרה את חוק צמצום השימוש במזומן. הקשר בין שני האירועים, שעל פניו נראים בלתי תלויים, מעלה שאלות.
תראו את העובדות:
- לא מספיק שהעמלה הצולבת ירדה מ-0.7% ל-0.5% בתחילה.
- כן, היא ירדה שוב, הפעם ל-0.6%, בדיוק ביום כניסתו של חוק המזומן לתוקף, ב-1 בינואר 2019.
אלו מהלכים משלימים.
המחזור הכספי שעובר דרך כרטיסי אשראי זינק פלאים. מה שהיה 328 מיליארד שקלים ב-2018, קפץ ל-558 מיליארד שקלים ב-2022. זו עלייה של 70%.
"בנק ישראל עצמו כתב כשהחליט על ההפחתה של העמלה שהוא לוקח בחשבון גידול עתידי בהיקף העסקאות בכרטיסים."
זו כבר לא ספקולציה. הבנק המרכזי צפה את זה. העמלה ירדה, אבל הבסיס לחישובה גדל באופן דרמטי. החשבון פשוט ומהיר.
כניסת חוק המזומן לתוקף והורדת עמלה נוספת
אם חשבתם שהשינויים הסתיימו בהורדה הראשונה של עמלת הסליקה, כדאי לכם לחשוב שוב. הראשון לינואר 2019 היה תאריך משמעותי במיוחד. זה היה היום שבו חוק המזומן נכנס לתוקף מלא.
ובאופן "מקרי" למדי, באותו יום ממש, חלה ירידה נוספת בעמלה הצולבת שחברות האשראי גובות. העמלה ירדה מ-0.7% ל-0.6%, הפחתה שמשמעותה הייתה מיליוני שקלים נוספים שאבדו להן, לפחות על הנייר.
הסמיכות בין שני האירועים הללו, כניסת חוק המזומן לתוקף וירידת העמלה הנוספת, היא נקודה שאי אפשר להתעלם ממנה. עבור חברות האשראי, נראה שהייתה פה מעין קומפנסציה מיידית.
אבל האם זה מסתכם רק בפיצוי מיידי? כאן הסיפור רק מתחיל להתחמם. הורדת העמלות הזו הייתה צעד ראשון במהלכים שהובילו למהפך של ממש.
העמלה הצולבת שוב יורדת מ-0.7 ל-0.6.
לאחר מכן, העמלה המשיכה לרדת וב-2020 כבר עמדה על 0.5%. העובדות מדברות בעד עצמן: כשחוק המזומן וחברות האשראי נפגשים בנקודה הזו, מתחילים להבין כמה הדברים קשורים. מישהו ידע מה הוא עושה.
- לא מקריות
- כן תזמון מדויק
הירידה בעמלה יחד עם מגבלות על שימוש במזומן דחפו את כולם לכיוון אחד ברור: שימוש נרחב יותר בכרטיסי אשראי. וזה בדיוק מה שקרה בפועל.
עלייה דרמטית במחזור העסקאות בכרטיסי אשראי
שוק המזומן בישראל אולי צומצם, אבל מה קרה במקביל בעולם התשלומים הדיגיטליים? כאן הסיפור מקבל תפנית מעניינת במיוחד. למרות ירידה בעמלות, חברות האשראי רואות גידול אדיר בנפח הפעילות.
המספרים מדברים בעד עצמם. מחזור העסקאות בכרטיסי אשראי, שעמד בשנת 2018 על כ-328 מיליארד שקלים, זינק בצורה מדהימה. עד 2022 הוא כבר הגיע ל-558 מיליארד שקלים. מניסיוני, קפיצה כזו לא רואים כל יום.
מדובר בעלייה של כ-70% בארבע שנים בלבד. המשמעות ברורה: הציבור עבר להשתמש יותר בכרטיסי אשראי. עכשיו, בואו נחזור רגע לעניין העמלות.
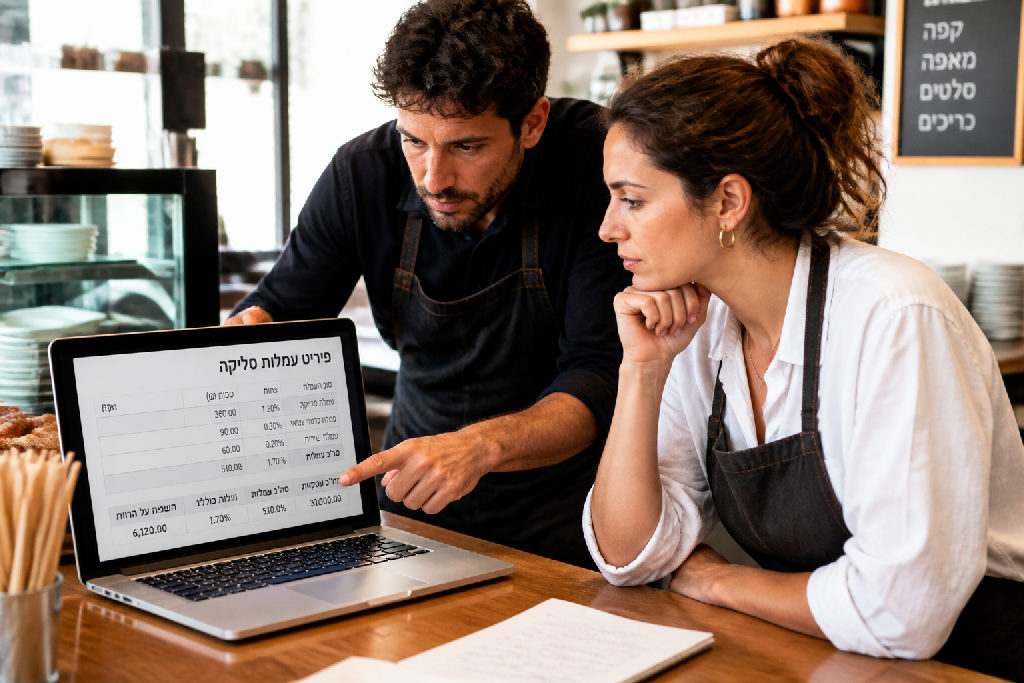
ב-2018, כשמחזור העסקאות היה 328 מיליארד שקל והעמלה הצולבת 0.7%, ההכנסה התיאורטית עמדה על כ-2.3 מיליארד שקל.
- הורדת העמלה: מ-0.7% ל-0.5% (וגם 0.6% נקודתית).
- הגדלת המחזור: מ-328 מיליארד ל-558 מיליארד שקל.
- התמונה הכוללת: למרות ירידת העמלה, ההכנסה התיאורטית מ-558 מיליארד שקל ב-0.5% היא כ-2.79 מיליארד שקל.
מה אנחנו מבינים מזה? חברות האשראי לא נפגעו כלל. ההכנסה עלתה בכמעט חצי מיליארד שקל לעומת 2018. זה מראה שהירידה בשיעור העמלה קוזזה, ואף יותר מכך, על ידי הגידול העצום במחזור העסקאות. הכל נשאר בתוך המערכת.
הגידול במחזור העסקאות בכרטיסי אשראי הוא תוצאה ישירה, כך נראה, מהגבלות **חוק המזומן וחברות האשראי** שממשיכות ליהנות.
תחזית בנק ישראל: גידול עתידי בהיקף העסקאות
שוק העסקאות בישראל משתנה ללא הפסקה. אבל האם השינויים האלו מפתיעים מישהו? מתברר שלא תמיד.
כשבנק ישראל קיבל את ההחלטה להפחית את העמלה הצולבת לחברות האשראי, הוא לא עשה זאת בחלל ריק. במסמכים רשמיים של הבנק, שהתפרסמו בזמנו, עלתה במפורש ההתייחסות לציפייה לגידול עתידי בהיקף העסקאות בכרטיסים. זו לא הייתה השערה פרועה. זו הייתה הערכה מבוססת.
השאלה הגדולה שעולה היא האם בנק ישראל צפה, או לפחות העריך, שהפחתת העמלות תתקזז לחברות האשראי בזכות עלייה דרמטית בשימוש בכרטיסים. נתונים מראים בדיוק את זה. הירידה בעמלות, שעלתה לחברות האשראי לכאורה בחצי מיליארד שקל בשנה, התרחשה במקביל לכניסת חוק המזומן וחברות האשראי לתוקף.
אני אומר לך, זה לא מקרי.
הרגולציה, גם כשהיא מכוונת למטרה אחת (כמו לחימה בהון שחור), יכולה לייצר תופעות לוואי משמעותיות בשוק. במקרה הזה, הגבלת המזומן דחפה כמויות עצומות של עסקאות לעבר התשלום בכרטיסים. התוצאה?
- כן: עלייה של כ-70% במחזור העסקאות בכרטיסי אשראי בין 2018 ל-2022.
- כן: הכנסות חברות האשראי זינקו מכ-2.3 מיליארד שקל לכ-2.79 מיליארד שקל, למרות ירידה בעמלה.
- לא: זה לא עניין שולי.
- לא: זו לא רק תיאוריית קונספירציה.
המספרים מדברים בעד עצמם. היקף העסקאות בכרטיסי אשראי קפץ בחדות, ומאזן הרווחים של חברות האשראי נשמר ואף גדל, למרות הפחתת העמלה. בנק ישראל ידע מה הוא עושה.
מלחמה בהון שחור מול פיצוי חברות האשראי
שוק העסקאות בישראל נראה תמיד כמו פאזל מורכב. חוק המזומן נכנס לתוקף בראשון לינואר 2019, והמטרה הרשמית שהוצגה לציבור הייתה ברורה: להילחם בהון השחור ובהעלמות מס. המהלך נועד להגביר את השקיפות הפיננסית ולצמצם את השימוש במזומן, מה שיאלץ עסקאות רבות יותר לעבור דרך ערוצים מדווחים. זה נשמע הגיוני.
אבל האם זו באמת כל התמונה? הנתונים בשטח מראים משהו נוסף. במקביל להגבלות על המזומן, ראינו ירידה בעמלות שחברות האשראי גובות. בשנת 2018, למשל, עמלה צולבת ירדה מ-0.7% ל-0.5%. בפועל, באותו יום כניסת חוק המזומן לתוקף, העמלה ירדה שוב מ-0.7% (שחזרה, ככל הנראה, באופן זמני) ל-0.6%. זה נראה כאילו חברות האשראי "נפגעו" לכאורה.
ההפתעה מגיעה כשמסתכלים על מחזור העסקאות בכרטיסי אשראי. בשנת 2018 עמד המחזור על כ-328 מיליארד שקלים. עד שנת 2022 הוא זינק ל-558 מיליארד שקלים. זו עלייה מדהימה של כ-70% בתוך ארבע שנים בלבד. מניסיוני, מספרים כאלה לא משקרים.
החשבון פשוט:
- לא ירידה דרמטית בהכנסות חברות האשראי.
- כן עלייה משמעותית בהיקף העסקאות העוברות דרכן.
אז נכון, שיעור העמלה ירד בכמעט 30% בתקופה מסוימת. אבל הגידול העצום במחזור העסקאות לא רק קיזז את הירידה הזו, אלא אף הגדיל את ההכנסות התיאורטיות של חברות האשראי בלמעלה מחצי מיליארד שקל לעומת 2018. למעשה, בנק ישראל עצמו צפה בעת הפחתת העמלות גידול בהיקף העסקאות בכרטיסים.
האם מדובר בצירוף מקרים מושלם, או שמא בתכנון אסטרטגי מבריק שהבין כיצד חוק המזומן וחברות האשראי ישתלבו יחד ליצירת שינוי עמוק בשוק? תעשה את החשבון בעצמך.
סיכום
שוק המזומן בישראל השתנה לבלי הכר. אבל הקשר שבין חברות האשראי לבין מהלכי הרגולציה? זה משהו אחר לגמרי. כאן מדברים על מספרים יבשים ועל מה שקרה בפועל, לא על תיאוריות באוויר.
בפועל, ראינו ירידה עקבית בעמלות הצולבות שחברות האשראי גובות. בשנת 2018 העמלה ירדה מ-0.7% ל-0.5%. פחות מחודש לאחר מכן, אושר חוק צמצום השימוש במזומן. ב-1 בינואר 2019, היום שבו נכנס החוק לתוקף, שוב ירדה העמלה, הפעם מ-0.7% ל-0.6%. מהלך דרמטי.
אבל אז הגיע הנתון המעניין באמת: מחזור העסקאות בכרטיסי אשראי זינק בכ-70%, מ-328 מיליארד שקל ב-2018 ל-558 מיליארד שקל ב-2022. המשמעות הכספית ברורה: למרות ירידה של כמעט 30% בשיעור העמלה, ההכנסות הכוללות מחברות האשראי זינקו בכמעט חצי מיליארד שקל, פשוט כי היקף העסקאות גדל בצורה אדירה. בנק ישראל עצמו ציין בהחלטה על הפחתת העמלה כי הוא לוקח בחשבון "גידול עתידי בהיקף העסקאות בכרטיסים".
האם ייתכן שכל זה הוא "צירוף מקרים מושלם", כפי שמכנים זאת? או שמא היה מי שידע מראש כיצד הירידה בעמלות תתקזז ותעלה באופן ניכר בזכות העלייה הצפויה בשימוש בכרטיסי אשראי? כאשר אנו בוחנים את "חוק המזומן וחברות האשראי", הנתונים מציגים תמונה מורכבת. הבנת ההשלכות הנסתרות של רגולציה היא קריטית. לעיתים, מה שמוצג כהגנה על הציבור, טומן בחובו רווחים אדירים לגורמים אחרים. נתונים מדברים בעד עצמם.
"האם זה פשוט צירוף מקרים מושלם בין שני מהלכים שונים? או שמישהו כבר ידע שהירידה בעמלה תתקזז דרך הרבה יותר עסקאות בכרטיסי אשראי."
לא מעט מהפערים האלה מתבררים דווקא בתוך ליווי עסקי צמוד לאורך זמן.
זו בדיוק אחת הנקודות שהיועץ העסקי אלעד הדר חוזר אליהן בעבודה עם בעלי עסקים.
שאלות נפוצות
מהו חוק המזומן ומתי הוא נכנס לתוקף?
כיצד השפיעה הורדת העמלה הצולבת על חברות האשראי?
האם חוק המזומן תוכנן לפצות את חברות האשראי?
מה הקשר בין חוק המזומן למחזור העסקאות בכרטיסי אשראי?
האם בנק ישראל צפה את הגידול בשימוש בכרטיסי אשראי?
עוד באותו נושא שיכול לעניין אתכם