שוק הייעוץ הפיננסי בישראל מלא עד אפס מקום בהבטחות ריקות וקלישאות שחוקות. אבל כשמדברים על לצאת ממינוס בעסק עם מישהו שחי את זה וחזר בגדול? זה סיפור אחר לגמרי. כאן לא מדברים על תיאוריות, אלא על תכל'ס בשטח.
מהו מינוס בעסק ומדוע הוא מסוכן?
רבים נוטים לחשוב על מינוס כ"אשראי זמין", עוד קו בבנק שאפשר למשוך ממנו. בעסק, מינוס הוא מצב בו ההוצאות השוטפות גבוהות מההכנסות, והוא נהפך לחוב פעיל. זה לא רק מצב חשבונאי, זו תמונת מצב מדאיגה של תזרים המזומנים.
כשהמינוס הופך קבוע, הוא שוחק את כל מה שבנית. הוא לא מאפשר צמיחה, אלא מחייב התעסקות בלתי פוסקת בכיבוי שריפות. אתה מוצא את עצמך מגייס עוד ועוד הלוואות רק כדי לסגור חובות קודמים, מעגל קסמים מתיש שקשה מאוד לצאת ממינוס בעסק כשהוא מתבסס.
הסכנה המרכזית טמונה בתלות. כל פעם שיש חור בתזרים, היד נשלחת אוטומטית לבנק להלוואה נוספת. אבל הלוואה היא לא פתרון, היא רק דחייה של הבעיה עם ריבית. ברירת המחדל הופכת למינוף יתר, ואז הבנק סוגר את הברז. והיציבות הפיננסית? היא כבר מזמן לא קיימת.
חשוב להבחין: האם המינוס שלך הוא תולדה של השקעה מחושבת בצמיחה, עם תוכנית עסקית ברורה וציפיות החזר ריאליות? זה לגיטימי. או שהוא תוצאה של ניהול כושל, נתק בין ההכנסות להוצאות, וחוסר יכולת לייצר רווח תפעולי? כאן מתחילה הבעיה האמיתית. המלחמה, החג או הלקוח שדחה תשלום, אלה סיבות להתמודד, לא להצטדק. עסק יציב יודע להתמודד עם אתגרים.
אני אומר לך, הבעיה אצלכם ובעסק שלכם ולא בסביבה. כי כל מה שתיארתי יקרה וקרה וזה לא ייפסק.
כדי לשנות את המצב, צריך להבין מה באמת קורה. זה דורש לקיחת אחריות.
הטיית אחריות: למה לא להאשים את הסביבה?
שוק העסקים בישראל תמיד מלא באתגרים. אבל כשמדברים על עסקים במינוס או בחובות, הבעיה כנראה לא נמצאת רק בחוץ. זה מתחיל הרבה פעמים בניסיון להסביר למה "דווקא לנו" זה קרה.
האם אתם מוצאים את עצמכם מסבירים שוב ושוב למה המצב הפיננסי של העסק לא מזהיר? "בגלל החג", "המלחמה שיבשה הכל", "ההוא לא שילם בזמן", "הלקוח פשוט נפל". אלו תירוצים שאנחנו מכירים טוב מדי. והאמת? הם רק מעכבים אותנו.
השפעות חיצוניות תמיד יהיו. זו שגרת עסקים. השאלה היא איך העסק שלכם מגיב אליהן. האם הוא בנוי מספיק חזק כדי לספוג את המכות? מניסיוני, לקיחת אחריות היא קריטית. זה לא קל, אבל זה הכרחי.
רוב בעלי העסקים:
- לא לוקחים אחריות.
- כן מחפשים אשמים חיצוניים.
התנהלות כזו מונעת התקדמות אמיתית. במקום להתמודד עם הליקויים הפנימיים, אנחנו עסוקים בטיוח. הבעיה לא בסביבה, היא במנגנונים הפנימיים של העסק. כדי לצאת ממינוס בעסק, צריך להפסיק להאשים.
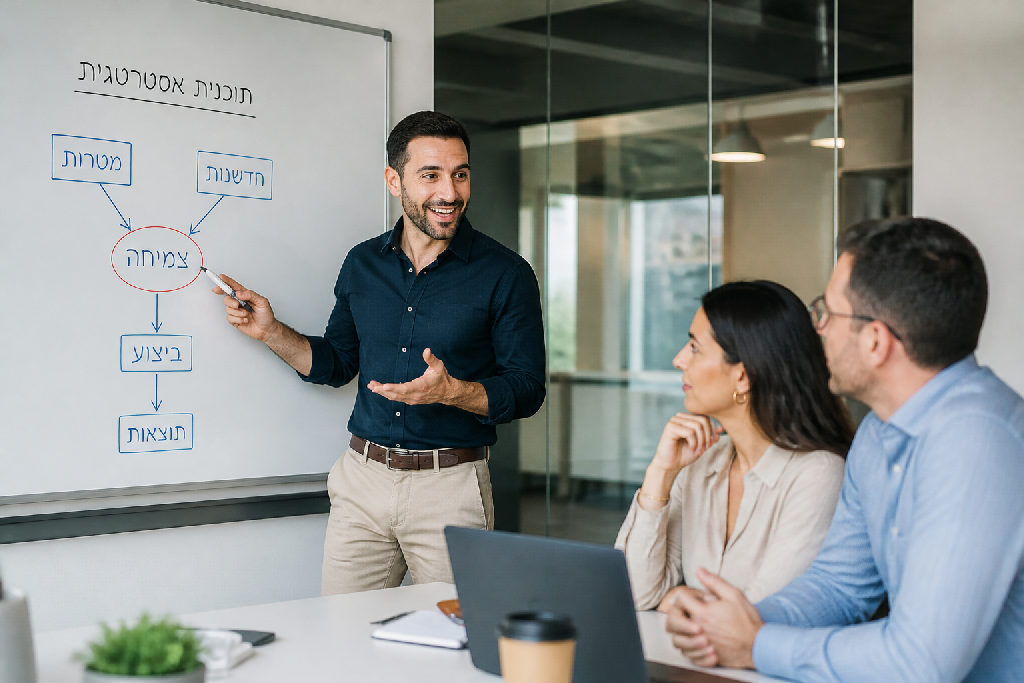
זה בדיוק המנגנון שחייבים לבנות. מנגנון שיודע לייצר תזרים חיובי, שלא נשען על הלוואות חדשות וכיבוי שריפות. זה לבנות את העסק מחדש, מהיסודות. בלי תירוצים. בלי סליחות. רק עבודה קשה ותכנון נכון. וזה בהחלט אפשרי.
זה לא הלוואה.
זה השקעה בעתיד.
בניית מנגנון פיננסי בריא: אסטרטגיות למניעת חובות
שוק העסקים בישראל תמיד מזמן הפתעות. חגים, מלחמות, שינויים בשוק, כל אלה יכולים לערער גם את העסק היציב ביותר. אם אתם מוצאים את עצמכם שוב ושוב מנסים להסביר למה "עכשיו זה אחרת" ורק עניין של זמן עד שתצאו מהמינוס, כנראה שהבעיה עמוקה יותר מנסיבות חיצוניות.
האמת? הבעיה היא לרוב לא הסביבה. היא נמצאת בתוך העסק שלכם, באופן שבו הוא מנוהל פיננסית. כדי לצאת ממינוס בעסק באמת, אתם צריכים לבנות מנגנון חסין שיפעל לטובתכם, בלי קשר למה שקורה בחוץ.
רוב העסקים עסוקים בכיבוי שריפות.
מעטים בונים חומת מגן פיננסית.
זו ההזדמנות שלכם להיות בצד הנכון.
אז איך בונים מנגנון כזה? מתחילים בתכנון תקציבי קפדני. זה לא מספיק רק לדעת כמה כסף נכנס וכמה יוצא. חייבים להבין את תזרים המזומנים לעומק, מראש.
- בחנו כל הוצאה: האם היא הכרחית?
- הגדירו יעדים פיננסיים: ברורים, מדידים, ריאליים.
- הקימו קרן חירום: מינימום שלושה חודשי פעילות, רצוי יותר.
- הפרישו כספים לעתיד: מיסים, רכישות גדולות, הזדמנויות.
הגישה הזו מאפשרת אופטימיזציה אמיתית של ההוצאות תוך חיפוש דרכים יצירתיות להגדלת הכנסות. זו לא רק תיאוריה; זו דרך הפעולה היחידה שמונעת התגלגלות לחובות מיותרים ובונה יציבות לאורך זמן.
"בעסק אתה צריך לייצר לעצמך מנגנון שאתה לא לוקח עוד הלוואות ועוד חובות, אלא בונה את העסק בצורה נכונה."
הגישה הנכונה: ידע, יישום והתמדה
שוק הייעוץ הפיננסי בישראל מלא עד אפס מקום. כולם מבטיחים פתרונות קסם. אבל לצאת ממינוס בעסק? זה משהו אחר לגמרי. כאן לא מדברים על תיאוריות באוויר, אלא על לכלוך ידיים ושינוי אמיתי בשטח.
הצעד הראשון, ורבים מדלגים עליו, הוא רכישת ידע פיננסי מעמיק. להבין איך הכסף זז, מתי הוא נכנס ומתי הוא יוצא. זה לא מספיק לדעת שאתה במינוס; צריך להבין למה. זו לא פריבילגיה של רואי חשבון בלבד. זו חובה לכל בעל עסק.
אבל ידע לבדו לא יפתור דבר. רוב העסקים מבינים שהם בבעיה. מעטים מאוד מוכנים ליישם את הפתרונות, מסביר אלעד הדר. ההבדל בין הבנה ליישום פעיל הוא תהומי. רבים מקשיבים, מהנהנים, ואז חוזרים לשגרה. זה פשוט לא עובד ככה. מה שצריך זו תוכנית פעולה ברורה, צעד אחרי צעד, עם לוחות זמנים ומטרות מדידות. בלי זה, הידע נשאר בגדר מידע תיאורטי בלבד.
- לא: תירוצים ומלמולים על כמה קשה.
- כן: אסטרטגיה ברורה, מפורטת ומוכחת.
המסע הזה לא יהיה קל. יהיו רגעים קשים, כשלונות קטנים, וגם גדולים. ההתמדה היא שם המשחק. היכולת להתאושש מכישלונות, ללמוד מהם ולהמשיך הלאה, היא קריטית. לא מדובר בפתרון בזק. מדובר בשינוי דרך חיים עסקית ופיננסית. תחשבו על זה כעל מרתון, לא ספרינט. ליווי וייעוץ עסקי מקצועי יכולים לקצר את הדרך ולמנוע טעויות יקרות.
אני אומר לך, זה דורש משמעת. זו דרישה גבוהה, אבל התוצאות שוות את זה. בדיוק לשם כך, יש מי שלמד את השיעורים האלה בדרך הקשה.
אל תדאגו, את השבעה מיליון לא מימנתי מ-97 שקלים. אלא מלדעת איך לעשות את זה נכון ואם גם אתם רוצים לעשות את זה נכון בעסק שלכם, תשקיעו את הזמן אחר כך לראות את הקורס וליישם אותו, כי 97 שקלים לא פותרים את הבעיה, אלא היישום פותר את הבעיה.
דוגמא אישית: לצאת מחובות של מיליוני שקלים
שוק העסקים בישראל תמיד רווי באתגרים. אבל חובות של מיליוני שקלים? זה משהו אחר לגמרי. במקום עוד תירוצים, כאן מדברים על דרך מתוך בור עמוק, צעד אחר צעד.
רבים מאיתנו מכירים את הסיפור: מינוס, הלוואות, חובות שרק הולכים ותופחים. הסיבות? תמיד יש. חג, מלחמה, לקוח שברח, תשלום שנדחה. קל מאוד להיתפס ללמה זה קרה "בגלל הסביבה". האמת, מניסיוני, כל אלה רק הסחות דעת. הבעיה, ברוב המקרים, נמצאת בעסק עצמו.
מה שבאמת משנה זה מנגנון. לא עוד הלוואה, לא עוד "נצא מזה כבר". צריך לבנות מנגנון פנימי שימנע את הצורך לרוץ לבנקים בכל פעם. הסיפור המרכזי כאן הוא על יציאה מחובות של שבעה מיליון שקלים. זה לא קרה בקסם, וזה בטח לא קרה בזכות 97 שקלים. ה-97 שקלים הם רק נקודת ההתחלה, המחיר לקורס שמסביר *איך* עושים את זה.
אז מה הלקח המרכזי?
- לא "הסביבה" אשמה.
- כן צריך לקחת אחריות.
- לא לקחת עוד הלוואה, כן לבנות מנגנון.
זהו שינוי תפיסתי ומעשי. הוא דורש הבנה עמוקה של העסק שלך, ושל הדרך הנכונה לצאת ממינוס בעסק.
"היישום פותר את הבעיה", זה לב העניין. הנתון המטורף של שבעה מיליון שקלים חובות, והיציאה מהם, מוכיח שגם כשהמספרים נראים בלתי אפשריים, יש אסטרטגיה. זו לא רק תקווה, זו הדרך לייצר שינוי אמיתי. כל עסק יכול לעשות זאת, אם הוא רק יישם את הכלים הנכונים. אתה יכול לצאת מזה.
סיכום: הדרך לחירות כלכלית בעסק שלך
שוק העסקים בישראל תמיד דינמי ומלא הפתעות. קשיים צפויים, וגם כאלה שלא, יהיו חלק מהדרך. אבל הגישה שלך אליהם? היא הקובעת אם תטבע או תצמח. אם אתה מוצא את עצמך שוב ושוב בבור של מינוס, חובות והלוואות, מחפש תירוצים חיצוניים, הגיע הזמן לעצור.
הבעיה היא לא בשוק, לא בחגים, לא במלחמה ולא בלקוח שדחה תשלום. כל אלה אירועים שיקרו, והם לא ייעלמו. הבעיה, והפתרון, נמצאים אצלך, בתוך העסק. אתה צריך לייצר לעצמך מנגנון פיננסי חזק. כזה שלא דורש הלוואות חדשות כל הזמן, אלא מאפשר צמיחה יציבה ובריאה.
אז איך זה עובד בפועל?
- לא: עוד תירוצים והסברים.
- כן: לקיחת אחריות מלאה על המצב.
- לא: פתרונות קסם.
- כן: בניית אסטרטגיה פיננסית מוצקה.
- לא: להתעלם מהמספרים.
- כן: לצלול פנימה ולהבין איפה הכסף באמת הולך.
האמת היא, שאף אחד לא ייקח אותך לצאת ממינוס בעסק אם אתה לא תיקח את עצמך לשם. אין קיצורי דרך. ההבנה הזו, יחד עם יישום עקבי של הכלים הנכונים, היא המפתח. קורס יכול להראות לך את הדרך, לתת לך את המפות ואת שיטות הפעולה. אבל אתה, רק אתה, צריך לצעוד בה.
אם אתה מחפש פתרונות זמניים, תמשיך להחליף הלוואה בהלוואה. אם אתה מחפש חירות פיננסית אמיתית, כזו שתשנה את העסק שלך ואת חייך לטווח ארוך, התחילו לבנות את העסק הפיננסי הבריא שלכם כבר עכשיו.
העתיד הפיננסי היציב מחכה. צעד קדימה. השקיעו בעצמכם, ביישום. זה ישתלם.
שאלות נפוצות
האם הלוואות הן תמיד פתרון רע לעסק?
האם גורמים חיצוניים כמו מלחמה או חגים אכן משפיעים על מצב העסק?
מהו 'מנגנון פיננסי' שמונע חובות חוזרים?
האם יישום הכלים הוא המפתח העיקרי ליציאה ממינוס?
עוד באותו נושא שיכול לעניין אתכם