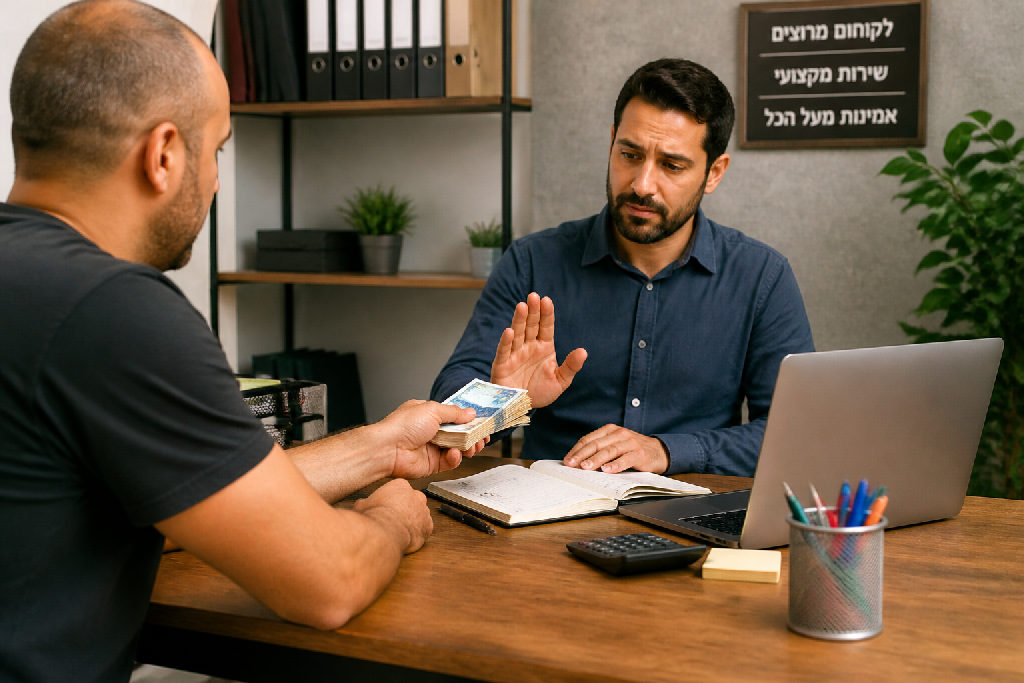
עולם העסקים בישראל חי תחת לחץ תמידי ותזרים חנוק. אבל כשמישהו מציע לך תשלום במזומן כאן ועכשיו על השולחן? זה כבר משהו אחר לגמרי. במקום פתרון קל לכסף שאתה חייב דחוף, זו בדיוק המלכודת שעלולה לרדוף אותך שנים.
הפיתוי של קבלת כסף מזומן מול מצוקת תזרים
סיימת עבודה קשה, והתזרים בבנק חנוק. בדיוק ברגע הזה הלקוח שולף ערימה של שטרות ושם לך 20,000 שקל ביד. הוא מסביר שאין לו שום דרך לבצע העברה בנקאית, ושאם אתה רוצה לראות את הכסף עכשיו, זו האפשרות היחידה. הדופק עולה מיד. אתה רואה מול העיניים חמצן מיידי למינוס הלוחץ ולספקים שמחכים.
זה נראה כמו חבל הצלה.
האמת, זו אחת המניפולציות הנפוצות ביותר בעולם העסקים. הלקוח מזהה את הלחץ שלך ופשוט מגלגל את הבעיה שלו ישירות לכיס שלך. הוא לא רוצה להוציא כסף מחשבון הבנק שלו, אז הוא משתמש במצוקה הנקודתית שלך כדי להפוך אותך לפתרון הנוח שלו. תשלום במזומן בסכומים כאלה מייצר פצצת זמן שקטה. מה שנראה כמו פתרון דחוף לסגירת החודש, עלול להתגלות מהר מאוד כמלכודת שמובילה לקנסות כבדים, לפסילת ספרים ולהסתבכות מיותרת מול רשות המסים.
- לא פתרון תזרימי אמיתי, אלא לקיחת סיכון פלילי על הגב שלך.
- לא עזרה הדדית בין בעלי עסקים, אלא ניצול של חולשה רגעית.
- כן עמידה ברורה על הגבולות העסקיים שלך ודרישה לתשלום חוקי.
אם לאדם שמולך יש מזומן ביד, יש לו גם את היכולת לגשת לסניף שלו, להפקיד את הכסף ולשלוח העברה בנקאית. ברגע שאתה מסכים להתפשר כדי לפתור כאב ראש של יום אחד, אתה מסכן את העסק שבנית בעשר אצבעות. אסור לך ליפול בזה. קל מאוד לעשות טעות קטנה מתוך לחץ רגעי, אבל המחיר שתשלם עליה אחר כך ירדוף אותך שנים.
מגבלות החוק לצמצום השימוש במזומן שכל בעל עסק חייב להכיר
הכסף יושב מולך על השולחן. השטרות צועקים לך לקחת אותם, הרי העבודה נעשתה והתזרים לוחץ. בדיוק ברגע הזה רוב בעלי העסקים נופלים, פשוט כי הם שוכחים דבר אחד בסיסי.
החוק הישראלי לא מתעניין בלחץ התזרימי שלך.
נכון להיום, תשלום במזומן בעסקה עסקית מוגבל לתקרה של 6,000 שקלים בלבד. אם מחיר העסקה כולה גבוה מסכום זה, אסור לך לקבל במזומן יותר מ-10% משווי העסקה או 6,000 שקלים, לפי הנמוך מביניהם. המשמעות פשוטה: קיבלת שכר של 20,000 שקלים עבור אירוע? אסור לך לגעת במזומן הזה, אפילו לא בשקל אחד מתוכו.
זה לא נגמר רק בסכום המותר. החוק מטיל עליך חובות ברורות של בקרה ורישום:
- תיעוד מיידי של אמצעי התשלום המדויק בספרי החשבונות ברגע קבלת הכסף.
- הוצאת קבלה וחשבונית מס כחוק עם פירוט מלא של אופן התקבול.
- בדיקת זהות הלקוח ושמירת אסמכתאות בעסקאות בהיקפים משמעותיים.
- איסור מוחלט על פיצול עסקאות מלאכותי במטרה לחמוק מתקרת הסכום.
ומה קורה כשמפרים את הכללים האלה? רשות המסים לא מחלקת אזהרות. מניסיוני, אנשים בטוחים שמדובר בעבירה מנהלית קלה, עד שנוחת אצלם עיצום כספי שמגיע ישירות מהכיס של העסק.
הקנסות מדורגים ונעים בין 15% ל-30% מכל סכום ההפרה. מעבר לקנס הכספי הכבד, עבירה על חוק המזומן פותחת מולך חקירה מעמיקה של ספרי העסק, ביטול פטור מניכוי מס במקור, ובמקרים של כוונה תחילה גם כתבי אישום פליליים. שום עבודה בעולם לא שווה את מחיר ההסתבכות הזו.
המחיר האמיתי של עבירה קטנה לכאורה
פיתוי של רגע.
ערימה של שטרות על השולחן נראית כמו פתרון מושלם ללחץ בתזרים, במיוחד כשיש תשלומים שיושבים לך על הצוואר. אבל ברגע שאתה מסכים לקבל תשלום במזומן בסכום שחורג מהחוק, הכדור עובר למגרש שלך. הלקוח הלך הביתה רגוע. עכשיו הבעיה היא שלך בלבד.
הבנקים בישראל לא מחכים לך עם חיוך. ברגע שתגיע לאשנב עם חבילת שטרות חריגה ותבקש להפקיד אותה לחשבון העסקי, מיד יידלקו נורות אדומות במערכת. מנהל הסניף יעצור הכל וידרוש לראות חשבוניות, אסמכתאות ומקורות הכנסה ברורים לפי חוק איסור הלבנת הון. הסבר מגומגם אחד, והחשבון שלך נכנס להקפאה או לבדיקה מעמיקה של קצין הציות.
האמת, הסיכון מול רשויות המס הוא רק ההתחלה של כדור שלג שאי אפשר לעצור.
- פתיחת תיק חקירה ברשות המסים על עבירות דיווח ואי רישום תקבול כדין.
- קבלת סימון אדום במערכת הבנקאית כלקוח בסיכון פיננסי גבוה.
- סירוב מיידי לבקשות אשראי, מסגרות והלוואות בערבות מדינה להרחבת הפעילות.
- פגיעה ישירה במוניטין של העסק מול ספקים גדולים שדורשים עבודה מסודרת בלבד.
רוב בעלי העסקים רואים את התזרים המיידי שנכנס לכיס.
בעל עסק מקצועי רואה את הרישום הפלילי שמאיים על העתיד שלו.
זה פשוט לא שווה את זה. שום סכום שבעולם לא שווה את החרדה בכל פעם שמכתב רשמי מגיע מהדואר, ושום חיסכון רגעי לא יפצה על עסק שנשרף בבנקים לתמיד.
דרכי פעולה נכונות מול לקוח שמסרב לשלם בהעברה
הלקוח מושיב אותך, מוציא ערימת שטרות ואומר לך שאין לו דרך אחרת לשלם. זה הרגע שבו הלחץ התזרימי פוגש את שיקול הדעת שלך.
הפיתוי עצום.
קל להשתכנע שלקחת את הכסף יסגור לך את החודש, אבל בפועל מדובר במלכודת שעלולה לרדוף אותך שנים. כפי שמסביר אלעד הדר, קל מאוד להחליק לפעולה שנראית שולית באותו רגע, רק כדי לשלם עליה מחיר כבד אחר כך. הלקוח מנסה לגלגל את הבעיה שלו אליך. אל תסכים להיות זה שסופג את הסיכון במקומו.
כדי להתמודד עם המצב הזה בלי לאבד את הכסף, צריך לפעול לפי סדר פעולות מדויק:
- סירוב ענייני במקום: הבהר לו שאין אפשרות לקבל תשלום במזומן מעבר למותר בחוק ושאתה עובד אך ורק בצורה מוסדרת.
- הטלת האחריות עליו: דרוש ממנו לגשת לסניף הבנק שלו, להפקיד את השטרות בעצמו ולבצע העברה בנקאית לחשבון שלך.
- דרישה להעברת זהב: כדי לפתור את הטיעון של דחיפות, סגור איתו על העברת זהב. הכסף מגיע ישירות לחשבון תוך דקות, סופי ונעול.
האמת, הדרך הטובה ביותר למנוע את החיכוך הזה היא לא להגיע אליו מלכתחילה.
במסגרת תהליך של ייעוץ עסקי מקצועי לומדים לבנות הסכמי עבודה שלא משאירים פתח לאי הבנות. כשאתה מגדיר בחוזה מראש את דרכי התשלום, המועדים המדויקים והתנאים להעברת התמורה, ללקוח אין שום מקום להנחית עליך הפתעות ברגע האחרון.
בניית חוסן עסקי ומניעת פשרות מסוכנות
מתי מגיע הפיתוי לקחת מעטפה שחורה ליד? בדיוק ברגע שבו התזרים חנוק והבנק יושב על הווריד.
לחץ מייצר טעויות קריטיות.
כשאתה נמצא בעמדת נחיתות כלכלית, הצעות בעייתיות נראות פתאום כמו גלגל הצלה. לקוח שמציע לך ערימה של שטרות במקום העברה מסודרת לא עושה לך טובה, הוא פשוט מנצל את המצוקה הרגעית שלך. מניסיוני, פיתוי של תשלום במזומן מנצח כמעט תמיד רק בעלי עסקים שלא בנו לעצמם מרווח נשימה בסיסי מראש.
כדי שלא תמצא את עצמך מסכים למהלכים שיכולים לגרור חקירות וקנסות כבדים, אתה חייב להקדים תרופה למכה בשטח:
- בניית כרית ביטחון נזילה בגובה של שני חודשי הוצאות קבועות בחשבון נפרד.
- ניהול דוח תזרים שבועי שחוזה פערים חודש מראש, לפני שמגיעים למשכורות ולמע"מ.
- החתמה על הסכם עבודה קשיח שמגדיר העברה בנקאית בלבד כתנאי למסירת העבודה.
התנהלות חוקית ושקופה היא לא רק עניין של מוסר או הימנעות מדוחות. זה הבסיס האמיתי של שקט נפשי ויכולת לגדול.
עסק יציב לא נבנה על קיצורי דרך.
ברגע שיש לך גב פיננסי עצמאי, הידיים שלך לא רועדות. הלקוח מתעקש לא לעשות העברה? שילך בעצמו לסניף, יפקיד את הכסף לחשבון שלו, ויעביר לך את התשלום לפי חוק.
סיכום
אתה עומד מול חבילת שטרות. הלחץ התזרימי חונק בגרון, הלקוח מנפנף בכסף, והפיתוי עצום. אבל ברגע שאתה מתפשר על הכללים, אתה הופך מבעל עסק למישהו שמחזיק פצצת זמן מתקתקת בידיים.
החוק לא מתעניין בלחץ התזרימי שלך.
עבירה קלה כדי לפתור בעיה רגעית אולי תסגור לך חור של יום אחד, אבל היא עלולה לרדוף אותך שנים קדימה. קנסות מנהליים כבדים, הסתבכות מול רשויות המס וכתם שמוחק מוניטין שלם שנבנה בעמל רב. מי שדוחף לך כסף ליד בלי תיעוד דואג אך ורק לאינטרס שלו. האחריות על העסק שלך ועל הרישיון שלך נשארת כולה עליך.
האמת, אין שום סכום שמצדיק לילה בלי שינה.
כדי לשמור על עצמך ולא ליפול למלכודות שעלולות לעלות לך בעסק כולו, קבע לעצמך נהלים ברורים:
- סירוב חד משמעי לכל חריגה מהמגבלות הקבועות בחוק לגבי תשלום במזומן.
- דרישה מהלקוח להפקיד את הכסף בחשבון הבנק שלו ולהעביר לך העברה בנקאית רגילה או העברת זהב מיידית.
- הוצאת חשבונית מס וקבלה כחוק על כל שקל שנכנס לעסק לפני תחילת העבודה או במסירתה.
- עצירת שירות מיידית לכל לקוח שמסרב לפעול בצינורות המקובלים.
רוב בעלי העסקים נלחצים מהמצב ורצים לקחת מה שיש. בעל עסק חכם מבין ששקט נפשי שווה הרבה יותר מכל תשלום מהיר.
אם אתה מחפש פתרונות מהירים וסיכונים מיותרים, לא חסרות דרכים להסתבך. אם אתה רוצה לבנות עסק יציב ששורד ומרוויח לאורך זמן, עבודה מסודרת לפי הנהלים היא בדיוק מה שאתה צריך.
שאלות נפוצות
מהי תקרת התשלום במזומן המותרת כיום לעסקים?
מה לעשות אם הלקוח טוען שאין לו דרך אחרת לשלם מלבד מזומן?
כיצד העברת זהב יכולה לפתור את בעיית הדחיפות בתשלום?
מהם הסיכונים העיקריים בקבלת מזומן בניגוד לחוק?