הרבה ישראלים מתייחסים לאפליקציות תשלום כמו אל המזומן החדש. אבל בכל מה שנוגע לנושא של הפקדות ביט ביום, המציאות שונה לגמרי. זה לא עוד כסף בכיס על דוגווקינג, אלא שובל דיגיטלי מלא שאי אפשר להעלים.
הפופולריות של אפליקציות תשלום וההיבט החוקי
פעם שילמת על בייביסיטר, שיעור פרטי או טיול עם הכלב במזומן. שטר של מאתיים עבר מיד ליד, נכנס לארנק, ואף אחד לא שאל שאלות. היום כולם מעבירים כסף בנייד תוך שניות בודדות. זה פשוט, זה מהיר, וזה שינה לחלוטין את הדרך שבה אנחנו מתנהלים.
הנוחות הזו ממכרת.
אבל יחד עם הפשטות מגיעה מציאות רגולטורית חדשה. ארנק דיגיטלי הוא ממש לא כיס במכנסיים. כל פעולה שמתבצעת בו מקושרת ישירות לחשבון הבנק שלך, לתעודת הזהות שלך ולכרטיס האשראי.
- לא שטרות שעוברים מתחת לרדאר בלי שום תיעוד.
- כן רישום מלא שנשמר בכל רגע במערכות הבנק.
אם נכנסות אצלך הפקדות ביט ביום בסכום של 1,000 שקלים, ואפילו 2,000 או 3,000 שקלים, אין עם זה בעיה חוקית אוטומטית. מותר לך לקבל כסף. השאלה האמיתית היא מאיפה הכספים מגיעים והאם הם מדווחים כדין לרשויות המס.
האמת, רבים שוכחים שהמערכות הבנקאיות מתוכנתות לזהות דפוסים חריגים.
כאשר חשבון פרטי מתחיל לקבל העברות חוזרות ונשנות מאנשים שונים על בסיס יומי, נדלקת נורה אדומה במחלקת הציות של הבנק. המערכת מזהה פעילות שנראית עסקית לכל דבר. פקיד הבנק לא צריך לבלוש אחריך. יום אחד פשוט יבקשו ממך דוח תנועות מלא באפליקציה, ותצטרך להוכיח את המקור של כל שקל.
הכסף שלך חוקי ומסודר? מעולה. אם לא, העקבות הדיגיטליים כבר שם.
מגבלות שימוש טכניות מול מגבלות החוק
אנשים נוטים לבלבל בין שתי מערכות חוקים שונות לגמרי. יש את התקרה שהאפליקציה קובעת, ויש את דרישות החוק. אלה שני עולמות נפרדים לחלוטין.
מבחינה טכנית, חשבון פרטי מוגבל בכבלים קשיחים למדי. העברה יומית נעצרת לרוב באזור 3,600 עד 4,000 שקלים, עם תקרת הוצאה חודשית של סביב 10,000 עד 15,000 שקלים. במקביל, קיים רף קבלת כספים שנתית שעומד בחשבון פרטי על כ-50,000 שקלים בלבד. הגעת לרף הזה? האפליקציה תינעל. פשוט לא תוכל לקבל תשלום נוסף עד תחילת השנה הבאה.
כאן בדיוק נכנס החשבון העסקי.
בחשבון עסקי אין את תקרת 50,000 השקלים. העסק מקבל הרשאה לקלוט עסקאות בהיקפים חודשיים גדולים בהרבה, תמורת עמלת סליקה לכל פעולה וחיבור להפקת קבלות. המגבלה הטכנית היא עניין תפעולי של הבנק, אבל המגבלה החוקית בוחנת משהו אחר לגמרי: האם מדובר בהכנסה חייבת במס.
- לא סכום ההעברה קובע אם אתה עובר על החוק, אלא מהות הכסף.
- לא דיווחת על תשלום עסקי? גם קבלה של 300 שקלים היא עבירה פלילית.
- כן דיווחת והוצאת חשבונית כחוק? קבל גם עשרות אלפים.
האמת, לאפליקציה ממש לא אכפת למה נכנס לך כסף. לרשות המסים אכפת מאוד. אם יש לך הפקדות ביט ביום בהיקף קבוע של 1,000 או 2,000 שקלים, זה לא משנה אם האפליקציה מאפשרת לך לקלוט אותם טכנית. זה לא מזומן שעבר מיד ליד על בייביסיטר או טיול עם כלבים בלי תיעוד. לכל פעולה בארנק דיגיטלי יש חותמת, שם ושעה. יום אחד פשוט יבקשו ממך לפתוח את ההיסטוריה.
התיעוד הדיגיטלי והעקבות שמשאירה כל העברה
קיבלת שטר של מאתיים שקל על בייביסיטר או טיול עם הכלב של השכנים? הכסף נכנס ישר לכיס. אף מערכת לא רשמה את זה, ואף שרת לא שמר את השעה שבה קיבלת את השטר ליד. באפליקציית תשלומים, הסיפור עובד הפוך לגמרי.
רוב האנשים מתייחסים להעברה בנייד כמו להודעת טקסט קלילה בין חברים. הבנקים ורשויות המס מתייחסים אליה בדיוק כמו אל העברה בנקאית רשמית לכל דבר.
האמת, אין שום בעיה שתקבל סכומים יפים מדי יום, כל עוד הכל חוקי ומדווח. אם מגיעות אליך הפקדות ביט ביום בהיקף של אלף, אלפיים או שלושת אלפים שקלים, המערכת תספוג אותן בלי בעיה טכנית. העניין הוא העקבות. כל שקל שנוחת אצלך בארנק הדיגיטלי מקבל חותמת זמן מדויקת, שם שולח, מספר טלפון ופרטי כרטיס אשראי. המידע הזה לא נעלם כשאתה סוגר את האפליקציה. הוא נשמר בשרתים לשנים קדימה, מחכה לרגע שמישהו יבקש לבדוק אותו.
לכל שקל דיגיטלי יש כתובת מדויקת.
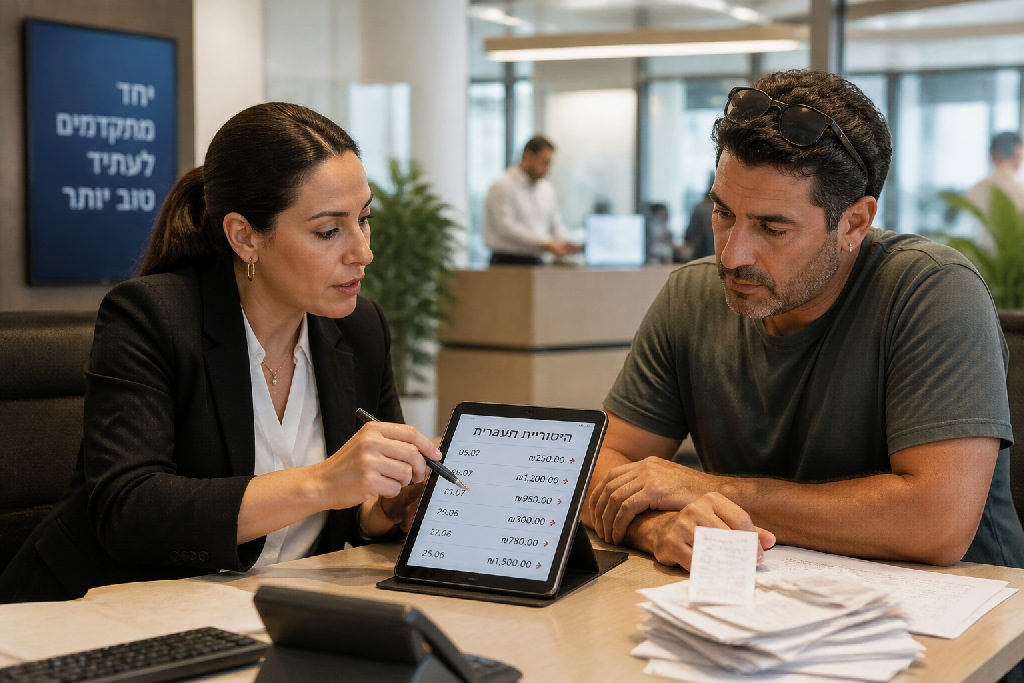
ביום שבו מחלקת הביקורת בבנק או פקיד השומה יזהו פעילות חריגה בחשבון שלך, הם לא יבקשו ממך לנחש. יש להם סמכות חוקית מלאה לדרוש היסטוריית פעולות מלאה, ואתה תצטרך להסביר מאיפה הכסף הגיע. הם פשוט דורשים פירוט תנועות מלא, ואתה נדרש להציג קבלות מול כל שורה ושורה ברשימה.
- דרישה מיידית להצגת דוחות תנועות מהאפליקציה לאורך שנים לאחור
- הצלבת נתונים מהירה מול דיווחי ההכנסה השנתיים שלך
- חסימת פעילות בחשבון לצורך בירור מקור הכספים
- דרישת הסברים בכתב על כל הפקדה חוזרת מאותו מקור
מתי כסף בביט נחשב להכנסה החייבת בדיווח
העברת חמישים שקלים מחבר על פיצה מאתמול? הכל בסדר. אבל ברגע שאתה מקבל תשלום על שמרטפות, שיעור פרטי במתמטיקה או סיבוב עם הכלב של השכנים, הכללים משתנים לחלוטין. אנשים רבים עדיין מתייחסים לאפליקציה כאילו מדובר בשטר כסף שהחליף ידיים ברחוב. זו טעות. מזומן נעלם בכיס. ביט משאיר עקבות ברורים.
לכל תנועה דיגיטלית יש זיכרון מושלם.
אם עשית בייביסיטר פעם ברבעון, אף אחד לא יחפש אותך. הבעיה נוצרת כשהפעילות הזו הופכת לקבועה. האמת, ברגע שיש חזרתיות, רצף עסקאות וכוונה ברורה להרוויח, אתה כבר לא אדם פרטי שעושה טובה. אתה מנהל עסק. כפי שמסביר אלעד הדר, ברגע שנכנס כסף בעקביות, הצעד הראשון הוא להסדיר את הרישום מול הרשויות ולא להמתין לדרישת הבהרה מהבנק.
ההבדל בין סיוע ספונטני לפעילות עסקית ברור לגמרי:
- לא מדובר בהחזר הוצאות בין מכרים, אלא בתמורה ישירה לשירות או לעבודה שביצעת.
- כן חלה עליך חובת דיווח מלאה, פתיחת תיק ברשויות והוצאת קבלה על כל שקל.
- כן נדרש תיעוד מדויק של כל עסקה, בלי קשר לסכום הפקדות ביט ביום שנכנס לחשבון שלך.
אין פה שום אזור אפור. תהליך מקצועי של ליווי וייעוץ עסקי מדגיש תמיד את הכלל הזה: כל שקל שמתקבל כשכר מחייב קבלה באותו הרגע בדיוק. רשויות המס אינן מבדילות בין העברה בנקאית רגילה, מזומן או ארנק דיגיטלי. יום אחד פקיד השומה יכול לבקש לראות את היסטוריית הפעולות בנייד שלך. אם אין לך קבלה מול כל העברה שנרשמה שם, אתה בבעיה גדולה.
הסיכונים בהעלמת הכנסות דרך ארנקים דיגיטליים
הרבה אנשים בטוחים שאפליקציות תשלום עובדות בדיוק כמו מזומן. קיבלת כסף, העברת לחשבון, נגמר הסיפור. טעות גדולה.
המציאות שונה לחלוטין.
האמת, ארנק דיגיטלי הוא הדבר הכי רחוק מכסף מזומן שקיבלת ביד על בייביסיטר או על דוגווקינג. אין כאן שטרות שעוברים מתחת לרדאר. כל תנועה נרשמת. כל שקל מנוטר. אם מגיעות אליך הפקדות ביט ביום של 1,000 שקלים, 2,000 שקלים או יותר, אין עם זה שום בעיה, בתנאי אחד ברור: הכל חייב להיות מדווח, מסודר ומאושר כחוק.
רשות המסים כבר מזמן לא יושבת ומחכה שתגיש דוח שנתי. החוקרים מבצעים בדיקות יזומות ומצליבים מידע ישירות מול חברות האשראי ומפעילי האפליקציות. יום אחד פשוט דורשים ממך להציג את כל היסטוריית הפעולות בחשבון.
הבנקים שותפים מלאים במעקב הזה.
לפי הוראות החוק למניעת הלבנת הון, הבנק מחויב לנטר פעילות בעלת אופי עסקי שמתבצעת בחשבון פרטי. המערכת מזהה זרם קבוע של תקבולים מאנשים שונים? האלגוריתם מקפיץ התראה אוטומטית. משם, פקיד הבנק מעביר דיווח ישיר לרשויות בלי לשאול אותך ובלי להודיע לך מראש.
ברגע שעולים על כספים שלא דווחו, התוצאות בשטח כואבות:
- דרישה מיידית לחשיפת היסטוריית עסקאות מלאה שנים אחורה.
- הטלת שומות מס לפי מיטב שפיטה בתוספת קנסות גרעון וריבית.
- פתיחה בהליכים פליליים על השמטת הכנסה במזיד ואי ניהול ספרים.
- חסימת פעילות בחשבון הבנק עקב חשד לכספים ממקור לא ידוע.
עדיף להוציא קבלה בזמן מאשר לנסות להסביר אחר כך מאיפה הכסף הגיע.
כיצד לעבוד נכון עם אפליקציות תשלום כעצמאי
הרבה עצמאים בתחילת הדרך מתייחסים לאפליקציות תשלום כאילו מדובר במזומן בלתי נראה. הם טועים בגדול. כל שקל שנכנס לשם משאיר חותמת דיגיטלית מלאה, ואם מגיעות אליך הפקדות ביט ביום בקצב קבוע, המערכת רואה הכל.
זה לא משנה אם קיבלת 1,000 שקלים או 3,000 שקלים.
האמת, אין שום בעיה לייצר הכנסות יומיות יפות דרך הנייד, להפך. הבעיה מתחילה כשהכסף הזה נשאר לא מדווח. בניגוד לתשלום במזומן שקיבלת על דוגווקינג או בייביסיטר, כאן יש תיעוד של כל פעולה. יום אחד פקיד השומה יכול לבקש ממך לפתוח את ההיסטוריה של האפליקציה, ואז תצטרך לתת הסברים על כל שורה.
כדי לישון בשקט בלי לחשוש מביקורת, תעבוד מסודר דרך שלושה צעדים מעשיים:
- פתיחת תיק כעוסק פטור או עוסק מורשה במע"מ, מס הכנסה וביטוח לאומי עוד לפני שגבית את השקל הראשון.
- מעבר להסדר של מסלול עסקי מול האפליקציה, שמאפשר לקבל תשלומים בהיקף מסחרי ומפריד בין החשבון הפרטי שלך לחשבון של העסק.
- הפקת חשבונית מס או קבלה מתוך תוכנת הנהלת חשבונות מיד עם קבלת ההתראה על ההעברה בטלפון.
רוב העצמאים נזכרים לבדוק את החוק רק כשהבנק חוסם להם פעילות. המקצוענים בונים שגרה חוקית מהיום הראשון.
ברגע שהתיק שלך פתוח והאפליקציה מחוברת לחשבון עסקי, כל פעולה מקבלת גיבוי. אתה מוציא קבלה ללקוח, משלם את המסים בזמן, וממשיך להגדיל את הפעילות בלי לחץ ובלי תירוצים.
סיכום
מה קורה כשנכנסים אלף שקלים לחשבון שלך כל בוקר דרך הטלפון? הלוואי שזה יהיה אלפיים או שלושת אלפים שקלים, אין שום חוק שאוסר עליך להרוויח. אבל יש תנאי אחד שאי אפשר לעקוף: הכל חייב לעבוד לפי הספר.
לביט יש עקבות.
זה לא מזומן שקיבלת ביד אחרי בייביסיטר או סיבוב עם הכלב של השכנים. שם איש לא יודע איזה שטר החליף ידיים. באפליקציה דיגיטלית, כל העברה נשמרת על השרתים של הבנק. יום אחד פקיד השומה יכול לבקש את היסטוריית הפעולות שלך, והוא יקבל קובץ מסודר עם שמות, תאריכים וסכומים מדויקים.
כדי לעשות סדר בראש:
- לא להניח שסכומים קטנים עוברים מתחת לרדאר.
- לא לערבב בין כסף מחברים לבין תשלום על עבודה.
- כן להוציא קבלה מסודרת על כל תקבול עסקי.
- כן לגשת לרואה חשבון ברגע שרואים כסף שנכנס בקביעות.
האמת, כשיש לך הפקדות ביט ביום בהיקף כזה והן הופכות להרגל, חובת ההוכחה היא עליך. ייעוץ מקצועי קצר מול יועץ מס יעזור לך להבין מתי צריך לפתוח תיק עוסק פטור, איך מדווחים בצורה תקינה, ואיך מונעים קנסות מיותרים בהמשך הדרך.
אם אתה מחפש קיצורי דרך ולקוות שלא ישימו לב, יש מספיק אנשים שמנסים את מזלם ומשלמים ביוקר. אם אתה מחפש שקט נפשי ובנייה של הכנסה יציבה, שקיפות מלאה מול הרשויות היא בדיוק מה שאתה צריך.
שאלות נפוצות
האם יש איסור לקבל סכום כסף יומי באפליקציית ביט?
האם קיימת מגבלה טכנית על סכום ההעברות באפליקציה?
האם רשות המסים יכולה לראות העברות שבוצעו בביט?
מה ההבדל בין העברה פרטית להכנסה עסקית בביט?
עוד באותו נושא שיכול לעניין אתכם