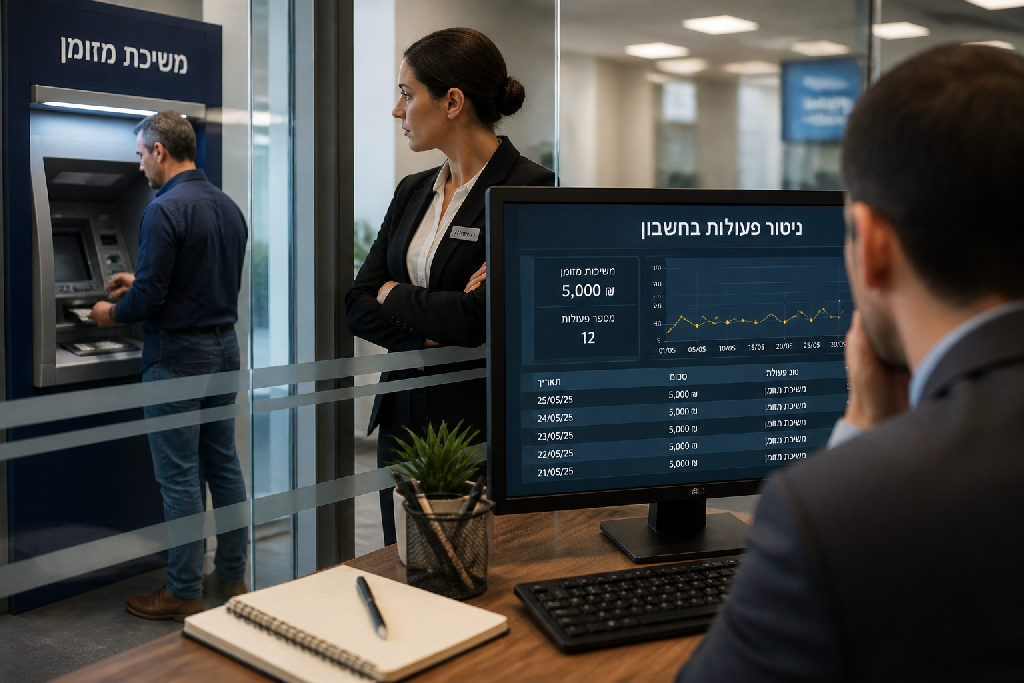
שוק משיכות המזומן בישראל נראה פשוט, לכאורה, כפעולה יומיומית סטנדרטית. אבל האם משיכת מזומן עקבית, גם בסכומים "קטנים", באמת עוברת מתחת לרדאר הבנק? כאן מדברים לא על הכסף, אלא על העיניים שצופות בו.
משיכות מזומן תכופות: מהן ההשלכות?
שוקלים למשוך 5,000 ש"ח בכל פעם, בתדירות גבוהה, עד לסיום בניית הבית? זו שאלה נפוצה שמגיעה מחשש אמיתי. רבים חושבים שאם הסכום נמוך יותר מתקרת חוק המזומן, הבנק כלל לא יתייחס לכך.
אבל האמת היא, שזה לא עובד ככה. אתה מפספס פה נקודה קריטית.
היום, עם בינה מלאכותית מתוחכמת שמנתחת כל תנועה בחשבון, אין באמת "סכום קטן" שהבנק לא ישים לב אליו.
נכון, 5,000 ש"ח נמוך מחוק המזומן (שעומד היום על 6,000 ש"ח לעסקה בין פרטי לעסק, ו-15,000 ש"ח בין פרטי לפרטי). אבל זה לא אומר שלא תקפוץ התראה.
הבנק רואה תמונה רחבה יותר.
- לא: משיכה חד פעמית.
- כן: דפוס חוזר של משיכות.
למה את מושכת את הכסף הזה כל פעם? לבנה-לבנה? זו שאלה שאתה עלול לשמוע. גם אם הכסף חוקי ומסודר לחלוטין. מניסיוני, דפוס של משיכת מזומן קבוע מעורר שאלות.
הבנקים הפכו להיות "כלבי השמירה" של הרשות לאיסור הלבנת הון ומס הכנסה. הם בשיתוף פעולה מלא. אם יש לך תחושה, שהיא אולי גם תחושה של הבנק, שאתה מנסה לשלם במזומן לבעל מקצוע במקום העברה בנקאית, הם ישימו לב. הם יקלקלו לך את החגיגה.
אני אומר לך, אל תעשה את זה. תצטרך להיות הרבה יותר יצירתי מהרעיון של משיכת 5,000 ש"ח כל פעם.
כיצד בנקים מנטרים פעולות בחשבון?
שוק הבנקאות בישראל, ובעולם כולו, כבר לא עובד על נייר ועטים. כיום, הכל מנוהל באמצעות מערכות בינה מלאכותית מתקדמות שמנתחות מיליוני פעולות בנקאיות בזמן אמת. הן לא רק "סופרות כסף". הן לומדות דפוסי התנהגות פיננסיים של כל לקוח.
משיכה של סכומים קטנים, כמו 5,000 ש"ח, שמתחת לסף חוק המזומן הנוכחי (6,000 ש"ח לעסקאות עם עוסק), נשמעת אולי תמימה. אך כשפעולה כזו חוזרת על עצמה, המערכת מתחילה "להתגרד". היא מזהה דפוס חריג.
זה מקפיץ התראה אוטומטית. הבנק רואה חריגה מהנורמה.
אלה דפוסים שמועלים מייד לסקירה:
- כן: משיכות מזומן חוזרות בתדירות גבוהה.
- לא: פעילות בנקאית רגילה של הוראות קבע וחיובים.
- כן: פיצול סכומים גדולים לסכומים קטנים יותר לצורך משיכה.
- לא: קבלת משכורת רגילה שנשארת בחשבון.
הבנקים הם כיום שומרי הסף של הרשות לאיסור הלבנת הון ומס הכנסה. הם עובדים בשיתוף פעולה הדוק עם הרשויות. כל משיכת מזומן יוצאת דופן עלולה לעורר שאלות, גם אם הכסף חוקי.
הבנקים כשומרי הסף של הרשויות
שוק המטבע בישראל, ובכלל, מלא בחוקים ותקנות. "חוק המזומן" הוא רק קצה הקרחון. במבט ראשון, משיכת מזומן יומית בסכומים שנראים קטנים, כמו 5,000 שקלים, לא אמורה לעורר עניין. הרי זה מתחת לסף הדיווח הישיר. אבל אל תתנו למראית עין להטעות אתכם. המערכת הרבה יותר מתוחכמת ממה שנדמה.
האמת, היום הכל מתנהל דרך בינה מלאכותית. כל תנועה בחשבון, כל דפוס, נסרק ומנותח. הבנקים הם כבר לא רק שירות פיננסי. הם למעשה זרוע ארוכה של הרשויות.
כלבים שומרי סף של הרשות לאיסור הלבנת הון, של מס הכנסה, של כל הרשויות.
הם אלה שמופקדים על המאבק בהלבנת הון ומימון טרור. שיתוף הפעולה בינם לבין הרשות לאיסור הלבנת הון ומס הכנסה הוא הדוק ורציף. זה אומר שגם אם הכסף שלכם חוקי לחלוטין, ותיכננתם למשוך 5,000 ש"ח כל פעם כדי לשלם לבעלי מקצוע "במזומן במקום בהעברה בנקאית", הבנק בהחלט ישים לב. דפוס פעולה כזה ידליק נורה אדומה.
אז למה זה יקרה?
- לא תמיד משיכה נמוכה עוברת "מתחת לרדאר".
- כן, בינה מלאכותית מזהה דפוסים חריגים.
- לא משנה אם הכסף חוקי.
- כן, הבנק יבקש הסברים.
המשיכות החוזרות, גם אם קטנות, יוצרות דפוס חשוד שמקפיץ התראה במערכות. בסופו של דבר, סביר להניח שהפקיד יפנה אליכם בבקשה להבין את מטרת המשיכות. בקיצור, "למה את מושכת את הכסף הזה? למה את לוקחת כל פעם לבנה לבנה?" אלו שאלות שתצטרכו לענות עליהן. הם לא בהכרח חושדים בכם בפלילים, אבל הם חייבים לבצע את תפקידם. זה חלק מחובתם הרגולטורית.
חוק המזומן והשפעותיו על התנהלות פיננסית
שוק המזומן בישראל עובר בשנים האחרונות מהפכה. אם בעבר יכולתם למשוך ולהפקיד סכומים כמעט ללא הגבלה, היום המציאות שונה לגמרי. חוק המזומן נועד להילחם בהלבנת הון ובכלכלה השחורה, והוא משפיע ישירות על כל אחד ואחת מאיתנו.
החוק מגדיר מגבלות ברורות על השימוש במזומן בעסקאות. חשוב להבחין בין שני סוגי עסקאות עיקריים: עסקאות בין אנשים פרטיים, לבין עסקאות שמעורב בהן עוסק (עסק). בעוד שבעסקאות בין פרטיים יש לעיתים גמישות מסוימת, כשמדובר בעסק, הקפדה גדולה יותר. לדוגמה, ספק שירותים או קבלן אינו יכול לקבל תשלום במזומן מעבר לתקרה מסוימת, המשתנה מעת לעת.
משיכת מזומן תכופה, גם אם בסכומים "קטנים" כמו 5,000 שקלים, עלולה להדליק נורות אדומות. הבנקים, מתוקף תפקידם כ"כלבי השמירה" של הרשות לאיסור הלבנת הון ומס הכנסה, עוקבים אחר דפוסי פעולה חריגים. האמת? אל תתפלאו אם המערכת תזהה דפוס כזה. גם אם הכסף חוקי ותקין לחלוטין.
אני אומר לך, הבנק לא מחכה שתגיעו לתקרה המותרת בחוק המזומן.
הנה מה שהם מסתכלים עליו:
- כן – תדירות משיכות גבוהה.
- כן – סכומים קבועים החוזרים על עצמם.
- לא – משיכה בודדת גדולה פעם אחת.
- לא – הסבר הגיוני ומתועד למשיכות.
גם תשלום במזומן לספקים או קבלנים, במקום בהעברה בנקאית, יכול להיות אינדיקציה עבור הבנק שאתם מנסים לעקוף את המערכת. היום הכל בינה מלאכותית, ודפוסי התנהגות חריגים מזוהים במהירות.
הסיכונים במשיכות מזומן תכופות
השוק הישראלי רואה יותר ויותר אנשים שמחפשים פתרונות יצירתיים למימון פרויקטים, לעיתים באמצעות משיכות מזומן תכופות. נראה כאילו משיכה של 5,000 שקלים, שהיא פחות מהסכום המוגדר בחוק המזומן, לא אמורה למשוך תשומת לב. אבל בפועל, המציאות שונה לגמרי. הבנקים של היום הם לא מה שהכרנו פעם.
הבנקים פועלים באמצעות מערכות בינה מלאכותית מתוחכמות, והן עוקבות אחר כל תנועה, קטנה ככל שתהיה. כל משיכת מזומן, גם אם היא נראית זניחה, יכולה להקפיץ התראה במערכות האלה. הבנק לא ישאל אותך אם הכסף שלך חוקי או לגיטימי; המערכת תזהה דפוס חריג של משיכות חוזרות ורבות, והיא תדרוש הסברים.
המשמעות היא שעל כל משיכת מזומן תצטרך לתת דין וחשבון. הבנקאי עשוי לשאול "למה את מושכת את הכסף הזה כל פעם?" או מה המטרה של משיכות חוזרות כאלה?. והאמת? גם אם הכסף חוקי לחלוטין ונועד למטרה טובה כמו בניית בית, זה לא פוטר אותך מהצורך להסביר ולהוכיח.
אלה הסיכונים המרכזיים בגישה הזו:
- כן התראות: הבנק יקבל התראה על כל משיכה חוזרת.
- כן שאלות: תתבקש שוב ושוב להסביר מה מטרת הכספים.
- כן עיכובים: פעילות החשבון שלך עלולה להיפגע, ואף להיחסם זמנית עד לקבלת הסברים מלאים.
הבנקים הם כיום "כלבי השמירה" של הרשות לאיסור הלבנת הון ומס הכנסה. שיתוף הפעולה הזה אומר שהם מחויבים לדווח על כל פעילות שנראית חשודה. מה שהיה אולי אפשרי פעם, כבר לא רלוונטי היום. אל תצפה שהם יעלימו עין. להיפך, הם יקלקלו לך את החגיגה, גם אם הכוונות שלך טהורות. אני אומר לך, זה לא המקום להיות בו יצירתי.
טיפים להתנהלות פיננסית נכונה
שוק העסקים בישראל עבר מהפכה דיגיטלית. אבל כשזה מגיע להתנהלות מול הבנק, רבים עדיין חושבים במושגים של פעם. כסף שמושכים במזומן מעלה היום שאלות, גם כשהוא לגמרי חוקי.
כשאתה מתמודד עם צורך פיננסי חריג, כמו בנייה או שיפוץ, שקיפות היא המפתח. אל תחכה שהבנק ישאל, יזום אתה שיחה. אתה יכול פשוט לתאם פגישה עם נציג ולספר לו על התוכניות שלך. מה שאולי נראה לך כמו עניין פעוט, הופך אצלם לפעילות חשודה כשהוא מתרחש באופן חוזר בלי תיאום.
היום הכל עובד עם בינה מלאכותית.
כל משיכת מזומן, קטנה ככל שתהיה, מנתרת במערכות. בפרט כשמדובר במשיכות חוזרות ונשנות. בבנק ישאו לך שאלות. למה דווקא מזומן? הבנקים כיום הם "כלבי השמירה" של הרשות לאיסור הלבנת הון, של מס הכנסה ושל רשויות נוספות. כולם עובדים יחד. הם לא מתכוונים "לקלקל את החגיגה" אבל הם כן חייבים לוודא שהכסף לא משמש לפעילות לא חוקית. זה לא משנה שהכסף שלך חוקי ומסודר. הפעולה עצמה היא זו שעשויה לעורר דגל אדום.
- לא למשוך סכומים קטנים שוב ושוב.
- כן לשתף את הבנק בצרכים מיוחדים.
- לא לנסות "להתחמק" ממערכות הבנק.
- כן לבחון חלופות תשלום מודרניות.
האמת, יש היום המון דרכים לשלם לבעלי מקצוע. העברות בנקאיות, כרטיסי אשראי, אפליקציות תשלום. גם אם בעל המקצוע מעדיף מזומן, אתה חייב להבין שזו פעולה שעשויה להקפיץ התראה.
"אתה צריך להבין שזה יקפיץ התראה."
הקפד תמיד לפעול על פי הכללים. הכי חשוב זה להימנע מפעולות שעלולות להתפרש כניסיון לעקוף את הרגולציה. יצירתיות פיננסית היא דבר מבורך, אך היא חייבת להתבצע בתוך המסגרת החוקית והשקופה.
סיכום
שוק העבודה בישראל רווי בסיפורים על אנשים שמחפשים "קיצורי דרך" פיננסיים. אבל כשזה מגיע להתנהלות מול הבנק? זה עולם אחר לגמרי. במקום לחפש פתרונות יצירתיים שיכולים לסבך אתכם, כאן מדברים על ביצוע נכון וחוקי, בלי הפתעות.
הרעיון למשוך 5,000 שקלים מדי יום אולי נשמע תמים, ואפילו מתחת לסף חוק המזומן. אך אל תטעו. הבנקים של היום פועלים עם מערכות בינה מלאכותית מתוחכמות, והן מזהות דפוסים חריגים באופן מיידי. משיכת מזומן חוזרת, גם בסכומים שנראים קטנים בודדים, מקפיצה התראות. זה לא עניין של גודל הסכום הבודד, אלא עקביות הפעולה.
אתם חייבים להבין את התמונה הרחבה: הבנקים הם לא רק גוף פיננסי. הם למעשה "כלבי השמירה" של הרשות לאיסור הלבנת הון, מס הכנסה וכל הרשויות האחרות. שיתוף הפעולה ביניהם הדוק. כל פעולה שנראית חריגה, כמו תשלום במזומן לבעל מקצוע במקום העברה מסודרת, עלולה להתפרש לא נכון.
אז מה עושים?
- לא מסתכנים במשיכות חוזרות שיוצרות דפוס חשוד.
- כן מתנהלים בשקיפות מלאה מול הבנק והרשויות.
- לא מנסים להיות "יצירתיים" על חשבון החוק.
- כן מתייעצים עם מומחה כדי למצוא פתרונות מימון חוקיים ויעילים.
האמת, גם אם הכסף שלכם חוקי ותקין לחלוטין, דפוס פעולה כזה יזמין שאלות ובירורים. זה מיותר לחלוטין. אל תתנו לפעולה תמימה לכאורה "לקלקל לכם את החגיגה". עדיף למצוא פתרונות מימוניים שקופים ומסודרים.
אני מציע לך לא לעשות את זה וזה לא קשור שהכסף הוא חוקי, תקין ומסודר, או שתצטרך להיות ממש הרבה יותר יצירתי מהרעיון של למשוך כל פעם 5,000 שקלים.
יועץ עסקי מנוסה יידע לזהות מהר איפה בדיוק העסק מפסיד כסף.
זו בדיוק אחת הנקודות שהיועץ העסקי אלעד הדר חוזר אליהן בעבודה עם בעלי עסקים.
שאלות נפוצות
האם משיכת 5,000 ש"ח בכל פעם נחשבת לסכום קטן שלא יעורר חשד?
מדוע הבנקים שמים לב למשיכות תכופות, גם של סכומים "קטנים"?
מה תפקיד הבנקים בהקשר של הלבנת הון?
האם מותר לי לשלם לספקים במזומן?
עוד באותו נושא שיכול לעניין אתכם