שוק הקריפטו בישראל מלא עד אפס מקום בשאלות על לגליזציה, מיסוי ואיך בכלל עושים את זה נכון. אבל משיכת כספים מקריפטו לבנק? זו כבר משימה אחרת לגמרי. כאן לא מדברים על ניחושים או טרנדים, אלא על איך להפוך נכסים דיגיטליים לכסף אמיתי, בלי כאבי ראש מיותרים.
מבוא: רווחתם בקריפטו? מזל טוב!
שוק הקריפטו בישראל, ובעולם כולו, מלא בסיפורי הצלחה מדהימים. מי שהשכיל להיכנס בזמן הנכון, להבין את הפוטנציאל ולנהל את ההשקעות שלו בחכמה, הרוויח בגדול.
אבל הרווחים הללו, כמה שהם משמחים, מגיעים עם אתגר חדש: איך מושכים אותם באמת? איך הופכים את המספרים הווירטואליים בחשבון לריאליים, לכסף שיושב אצלכם בבנק?
זו הנקודה שבה ההתלהבות פוגשת את הבירוקרטיה. משיכת כספים מקריפטו לבנק היא תהליך שחייב להתבצע נכון, לפי הספר, ועם הבנה מלאה של הדרישות החוקיות.
האמת, זה הרבה יותר פשוט ממה שנדמה לרבים. לא מדובר באיזו פעולה מחתרתית או לא חוקית. להפך.
- לא צריך להסתיר.
- כן צריך לשלם מס.
- לא צריך לפחד מהבנק.
- כן צריך לספק מסמכים.
המפתח הוא שקיפות וסדר. הבנקים שואלים שאלות, וזה הגיוני. הם רוצים לדעת מאיפה הכסף מגיע, מי הרוויח אותו, והאם שולמו המסים הנדרשים. תשובות ברורות ומסודרות יפתחו לכם את הדלת בקלות.
אתה יכול למשוך את הכסף שצברת, גם אם מדובר במאות אלפי דולרים. זה חוקי לחלוטין. גם אם התשואה העצומה נעשתה בזכות תנודות מחיר חדות או מסחר יום-יומי, כל עוד הפעולות מתועדות ושקופות, הכסף הזה הוא שלך לגיטימית. כל מה שנדרש ממך הוא להוכיח את מקור הכסף ששימש לרכישת הקריפטו, ואת נקודת הקנייה המדויקת.
הבסיס החוקי: משיכת קריפטו לחשבון הבנק
שוק הקריפטו בישראל עובר לא מעט תהפוכות, אבל דבר אחד ברור: משיכת כספים מקריפטו לחשבון הבנק בישראל היא חוקית לחלוטין. בניגוד לתפיסות שגויות, הרשויות בישראל מכירות במטבעות דיגיטליים כנכס לכל דבר ועניין.
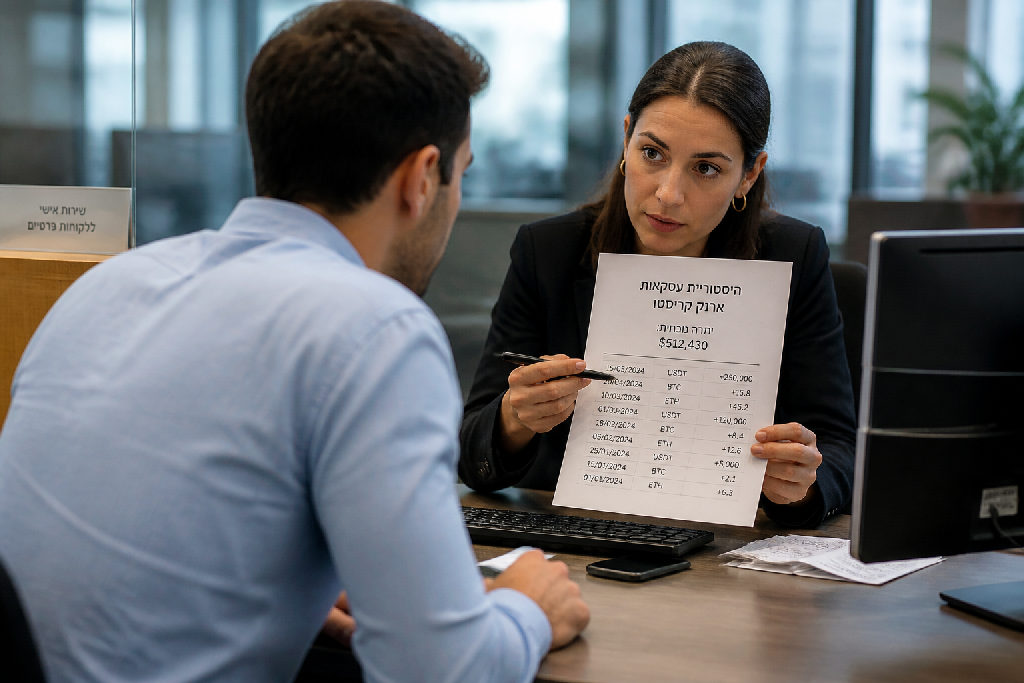
הבנקים עשויים להרים גבה, וזו זכותם. השאלה הראשונה שתקבל היא "מאיפה הכסף?". זה לא בגלל שמשהו לא בסדר, אלא בגלל רגולציית הלבנת הון ובדיקת מקור הכספים. אתה נדרש להוכיח את מקור הכספים ואת הרווחים.
- לא: פחד מבנקים או חשש מאי חוקיות.
- כן: תהליך לגיטימי עם דרישות שקיפות.
ההוכחות הנדרשות פשוטות יחסית. תצטרך להציג מסמכים שמפרטים את רכישת הקריפטו הראשונית, את הסכום שהשקעת, ואת מסלול הרווחים שלך. מניסיוני, מי שפועל בשקיפות, יעבור את התהליך בקלות. בסופו של דבר, על רווחי הון משלמים מס, וזה בסדר גמור. אתה פשוט ממיר את הקריפטו שלך לשקלים או דולרים דרך פלטפורמות מורשות, והכסף נכנס לחשבונך.
- המרת הקריפטו דרך זירה מוכרת.
- העברת הכסף לחשבון הבנק שלך.
- הצגת אישורים ומסמכים לבנק.
- תשלום מס רווחי הון על הרווחים.
משיכת כספים מקריפטו לבנק? זה בהחלט אפשרי. אתה רק צריך להיות מסודר.
מס רווחי הון: חובת הדיווח והתשלום
הרווחים שצברתם ממסחר בקריפטו נחשבים לעניין רציני עבור רשויות המס בישראל. אל תטעו לרגע לחשוב אחרת. הם מוגדרים כרווחי הון לכל דבר ועניין, בדומה לרווחים ממניות או נדל"ן. המשמעות היא שאתם מחויבים לדווח עליהם ולשלם מס בהתאם.
איך מחושב שיעור המס בפועל? ובכן, שיעור המס המקובל על רווחי הון עומד בדרך כלל על 25%. כלומר, מתוך הרווח הנקי שלכם, ההפרש בין מחיר הקנייה למחיר המכירה, תצטרכו להפריש רבע למדינה. זה לא אומר שאתם משלמים מס על כל הסכום שאתם מושכים. רק על הרווח.
הדיווח הנכון והמדויק לרשויות המס הוא קריטי. משיכת כספים מקריפטו לבנק בלי דיווח עלולה להכניס אתכם לצרות. האמת, אף אחד לא רוצה להסתבך עם מס הכנסה. הבנקים היום מודעים היטב לתחום הקריפטו. הם מוסרים מידע לרשויות.
מה זה אומר בפועל?
- לא מסתירים: כל רווח, קטן כגדול, צריך להיות מדווח.
- כן מתעדים: שמרו תיעוד מסודר של כל קנייה, מכירה, והעברה.
- כן משלמים: מס רווחי הון הוא חובה, כמו בכל השקעה אחרת.
אתה תצטרך להוכיח מאיפה הגיע הכסף הראשוני לקנייה, ובכמה קנית את הנכס הדיגיטלי. רק כך ניתן לחשב את הרווח הנקי עליו תשולם מס. עשו את זה נכון, ותשנו טוב בלילה. מניסיוני, שקיפות תמיד משתלמת.
התמודדות עם הבנק: שאלות ותיעוד נדרש
הבנקים בישראל, ובעולם כולו, פועלים תחת רגולציה הדוקה של איסור הלבנת הון ומימון טרור. זה אומר שכל תנועה חריגה, במיוחד משיכת כספים מקריפטו לבנק בסכומים משמעותיים, תעורר שאלות. זו לא התנכלות אישית. זו פשוט מדיניות.
המטרה של הבנק היא לוודא שהכסף שאתם מכניסים למערכת לגיטימי. הם רוצים לוודא שהוא לא מגיע מפעילות עבריינית וששולמו עליו המיסים הנדרשים. לכן, הם ידרשו מכם שקיפות מלאה לגבי מסלול הכסף. האמת? זה הגיוני.
אז אילו מסמכים תצטרכו להציג?
- הוכחה למקור הכסף הראשוני ששימש לרכישת הקריפטו (משכורת, חסכונות, מכירת נכס).
- תיעוד על רכישת המטבעות הדיגיטליים, קבלות, אישורי העברה לבורסה או פלטפורמת המסחר.
- דוחות מסחר מפורטים המעידים על רווחים והפסדים, תאריכים וסכומים.
- אישור תשלום מס רווחי הון על הרווחים.
רוב הבנקים יבקשו פשוט לראות את כל המסמכים הרלוונטיים. אל תנסו להסתיר שום פרט. שקיפות היא המפתח כאן. זה תהליך שגרתי, ואתם רוצים לעבור אותו בצורה חלקה. הוכחות לכמה קניתם ומאיפה הכסף הראשוני הגיע, יקצרו לכם את התהליך משמעותית.
התהליך המעשי: איך מושכים את הכסף בפועל?
שוק הקריפטו מציע היום לא מעט דרכים להפוך נכסים דיגיטליים לכסף "אמיתי". פעם זה היה מסובך, היום זה פשוט. האפליקציות והפלטפורמות הייעודיות עשו את החיים קלים יותר. הן הגשר שלך בין העולם הדיגיטלי לזה הפיזי.
רוב האנשים חושבים שמדובר בתהליך ארוך. האמת? הוא יחסית מהיר וישיר. הבנקים, אומנם, עדיין שואלים שאלות. ואתה צריך להיות מוכן לזה.
- בחר פלטפורמה/אפליקציה: יש מגוון רחב, חלקן ישראליות. ודא שהיא תומכת במשיכה לבנקים ישראלים.
- המרה למטבע פיאט: בתוך האפליקציה, תמיר את הקריפטו שלך (לדוגמה, ביטקוין או את'ריום) לדולרים או לשקלים. זהו שלב קריטי במשיכת כספים מקריפטו לבנק.
- העברה לחשבון הבנק: הזן את פרטי חשבון הבנק שלך, מספר חשבון, בנק וסניף. ודא שהפרטים מדויקים.
- דיווח ותשלום מס: ברגע שהכסף מגיע לבנק, עליך לדווח לרשויות המס ולשלם מס רווחי הון על הרווחים.
תהליך משיכת כספים מקריפטו לבנק הוא חוקי לחלוטין. אתה לא מנסה להתחמק משום דבר. מה שחשוב זה השקיפות. כשתגיע לבנק, השאלה הראשונה שתעלה היא מאיפה הכסף. זה טבעי לגמרי. עליך להכין את כל המסמכים הרלוונטיים: הוכחות קנייה, כמה קנית, ובאיזה מחיר. כל נתוני המסחר שלך.
זה לא משנה שהתשואה שלך הגיעה ממטבעות דיגיטליים.
רוב האנשים חושבים שקריפטו זה שחור.
הבנקים יודעים שזה אפור.
אתה מוכיח שזה לבן.
הכסף שלך, שמושקע כרגע בקריפטו, יכול להפוך בקלות לכסף נזיל בחשבון שלך. אל תפחד מהתהליך, פשוט תעשה אותו נכון. תדאג למלא את כל הטפסים. תהיה מוכן להציג את ההוכחות הנדרשות. זהו סוד ההצלחה.
טעויות נפוצות שכדאי להימנע מהן
השוק מוצף בהזדמנויות, אבל גם במוקשים. משיכת רווחי קריפטו היא עניין פשוט יחסית, בתנאי שעושים אותו נכון. אל תתפתה לפתרונות קסם.
הטעות הראשונה והמסוכנת ביותר היא ניסיון להתחמק מדיווח או תשלום מס. הרשויות בישראל, כמו בעולם כולו, לומדות את התחום במהירות. רווחי קריפטו נחשבים כרווחי הון לכל דבר ועניין, וחובה לדווח עליהם ולשלם את המס המתחייב. אי-דיווח עלול לגרור קנסות כבדים ואף הליכים פליליים. שקיפות היא המפתח.
טעות קריטית נוספת היא חוסר תיעוד מסודר. כשאתה ניגש לבנק לבצע משיכת כספים מקריפטו לבנק, הם יבקשו לדעת מאיפה הכסף.
הם רוצים לראות קבלה.
תיעוד עסקאות הרכישה והמכירה שלך, פירוט כמה שילמת ובאיזה תאריך, הם קריטיים. שמור את כל המסמכים: דוחות מהבורסות, אישורי העברות, ואפילו צילומי מסך רלוונטיים. זה לא רק לטובת הבנק, אלא גם לשלטונות המס.
לבסוף, אל תנסה להסתיר את מקור הכסף מהבנק. זוהי דרך בטוחה לעורר חשד, להיתקע עם הכסף ולאבד את אמונו של הבנק. כששואלים אותך "מאיפה הכסף?", התשובה צריכה להיות ברורה ופשוטה: "הרווחתי ממסחר בקריפטו". תהיה מוכן להציג את התיעוד שהכנת. זה לגיטימי לחלוטין. מניסיוני, פתיחות מול הבנק חוסכת כאבי ראש רבים בהמשך הדרך. זה פשוט עניין של הוכחת מקוריות הכספים, בדיוק כמו בכל מקור הכנסה אחר.
סיכום: בטיחות ושקיפות מעל הכל
העולם של קריפטו מלא בהזדמנויות מרגשות, אך כשזה מגיע להמרת רווחים לכסף אמיתי, חשוב לעצור רגע. אל תמהר לבצע משיכה לפני שהבנת בדיוק מה אתה עושה. יש כאן פוטנציאל לרווחים יפים, אבל גם מורכבות בירוקרטית לא מבוטלת.
החוק בישראל ברור: אם הרווחת, אתה צריך לשלם מס. זה לא שונה מכל רווח הון אחר. שקיפות מלאה מול הרשויות ובמיוחד מול הבנק היא המפתח לשקט נפשי. זה אולי נשמע כמו טרחה, אבל האמת? זה שווה כל רגע.
- לא: לנסות "להחביא" כסף או לבצע משיכה אנונימית.
- כן: לפעול על פי הכללים ולשלם את המס המגיע.
הנה מה שחשוב לזכור לפני כל משיכת כספים מקריפטו לבנק: הבנקים רגילים לראות תנועות כספים, אבל הם חייבים לדעת מאיפה הכסף מגיע. אם מדובר בסכומים משמעותיים, הם בהחלט יבקשו הוכחות. הוכח בכמה קנית, מאיפה הגיע ההון הראשוני, ותוכל למשוך את הרווחים שלך בלי בעיות מיותרות.
אני אומר לך, עדיף להשקיע זמן בלמידת התהליך והדרישות מראש.
אם אתה מרגיש שזה גדול עליך, או אם מדובר בסכומים גבוהים, אל תהסס לפנות לייעוץ מקצועי. רואה חשבון או עורך דין המתמחה בתחום הקריפטו יכול לחסוך לך הרבה כאבי ראש וטעויות יקרות. הם יסייעו לך להבין את היבטי המס ולנווט את מול הבנק בצורה חלקה. זו לא בושה לבקש עזרה, זו חכמה. זה יבטיח לך שהתהליך יהיה חוקי לחלוטין ויעניק לך את השקט הנפשי המגיע לך.
בעלי עסקים שמתלבטים בנקודה הזו נעזרים לא פעם בייעוץ עסקי כדי לראות את התמונה מבחוץ.
זה עיקרון שאלעד הדר מיישם עם בעלי עסקים בשלבי צמיחה.
שאלות נפוצות
האם משיכת כספי קריפטו לבנק היא חוקית בישראל?
איזה מס צריך לשלם על רווחי קריפטו?
האם הבנק ישאל מאיפה הכסף שהופקד מקריפטו?
איך מוכיחים לבנק את מקור הכספים בקריפטו?
עוד באותו נושא שיכול לעניין אתכם