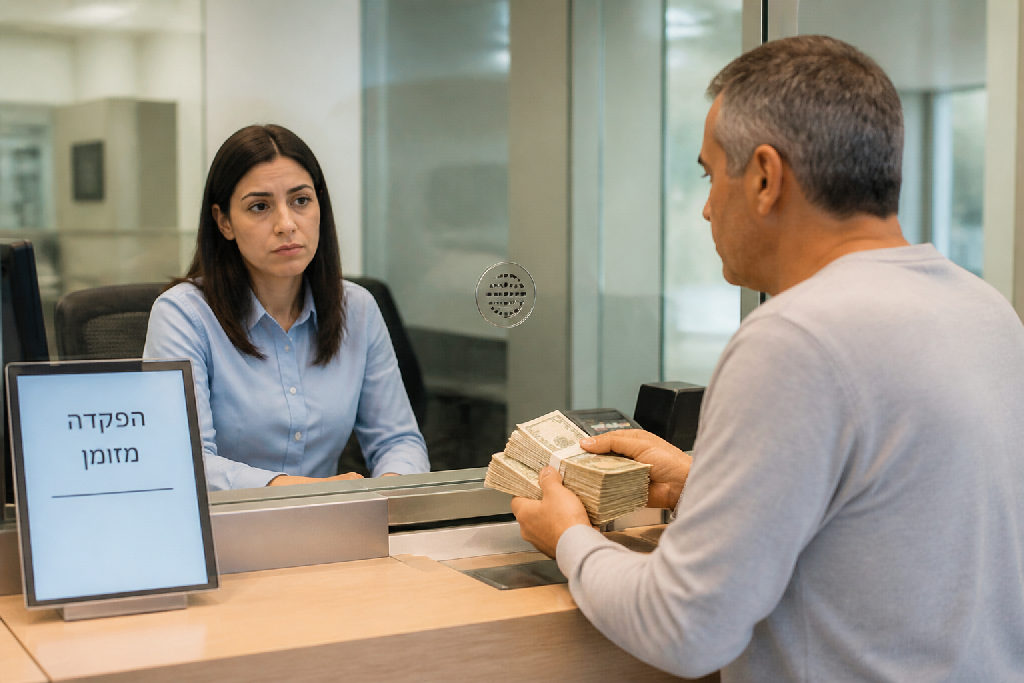
שוק ההון בישראל מציע אינסוף אפשרויות דיגיטליות, אבל יש מי שעדיין אוהב להרגיש את הכסף ביד. כשזה מגיע ל"למה אני עושה כל כך הרבה הפקדות ומשיכות מזומן", הבנקים יתחילו לשאול שאלות. אתה אולי מרגיש שאתה פשוט משחק עם הכסף שלך, הם כבר רואים משהו אחר לגמרי.
הצורך במזומן: הרגל אישי מול רגולציה בנקאית
שוק הכסף בישראל רווי בטרנזקציות דיגיטליות, אבל עבור רבים, התחושה של מזומן ביד היא עדיין בלתי ניתנת להחלפה. יש מי שאוהב להרגיש את השטרות, לשחק איתם קצת בצהריים, ואז להחזיר אותם לבנק כשהוא מרגיש שהוא מתפזר. זהו הרגל אישי, כמעט כמו ריטואל.
אבל האם הבנק רואה את זה באותה צורה? האמת היא שבשבילו, כל פעילות פיננסית צריכה להיות הגיונית. הבנקים, למרות שהם נהנים מעמלות על הפקדות ומשיכות מזומן, משמשים גם כשומרי סף. הם מפקחים על פעילות החשבונות ומחויבים לזהות דפוסים חריגים.
הבנק לא מטומטם.
הנה מה שהוא כן ומה הוא לא:
- כן – רוצה שתשתמש בחשבון, ושגם תשלם עמלות.
- כן – רוצה לראות שמה שקורה בחשבון שלך תואם את המידע שיש לו עליך.
- לא – יאפשר פעילות חשודה, גם אם היא נראית לגיטימית לך.
- לא – ייקח סיכון מיותר מול רשויות החוק בשבילך.
אתה יכול להסביר לבנק שאתה פשוט אוהב את המזומן. אבל אם אתה שכיר שמרוויח 8,000 ש"ח בחודש, ומגלגל מאות אלפי שקלים בהפקדות ומשיכות תכופות, הבנק מיד ירים גבה. הוא יתחיל לחשוד שמדובר בהלבנת הון או בשימוש בחשבון שלך "כקוף" עבור מישהו אחר. זה כבר לא עניין של הרגל אישי. זה חשד לפלילים.
הוא יעדיף לדווח לרשות לאיסור הלבנת הון, ושישברו הם את הראש.
לכן, איזון הוא המפתח. בין הנוחות האישית והעדפה שלך למזומן, לבין הדרישות הרגולטוריות הברורות של הבנק. עדיף פעילות שקופה וסבירה, מאשר להיתקל בחקירות מיותרות.
פעילות חריגה בחשבון: מתי הבנק מתחיל לחשוד?
אתה אוהב להרגיש מזומנים ביד, אין בזה שום פסול. רבים אוהבים את התחושה הזאת של שליטה ונגישות. הבעיה מתחילה כשההתנהלות שלך עם הכסף מתחילה לעורר סימני שאלה, דווקא בבנק. הוא הרי מרוויח יפה מעמלות, אז למה שיתלונן?
הבנק, למרות הכל, לא מטומטם. יש לו מערכות ועיניים שמנתחות את הפעילות בחשבון שלך. כל מה שהוא רוצה לדעת זה שהפעילות אינה חשודה. הוא לא מחפש לעשות לך בעיות, אבל יש קווים אדומים ברורים.
אז מתי בעצם הבנק ירים גבה?
- לא הגיוני: מרוויח 8,000 שקל בחודש, אבל מגלגל 100,000 שקל בהפקדות ומשיכות? יחס לא סביר בין ההכנסה שלך להיקף הפעילות.
- תדירות מטורפת: הבנק ישמח שתפקיד ותמשוך כסף פעמיים ביום, כל עוד זה נראה הגיוני. כשהדפוס הופך להיות יומיומי בלי סיבה ברורה, זה נהיה חשוד.
- אין הסבר: אם אין לך הסבר קוהרנטי לפעילות הזאת, זה בעיה. אני אוהב לשחק עם הכסף בצהריים לא מספק את הבנק.
המטרה העיקרית של הבנק היא לוודא שאתה לא משמש "קוף" להלבנת הון עבור גורמים אחרים. הפקדות ומשיכות מזומן תכופות, שמנותקות לחלוטין מפרופיל ההכנסה שלך, מצלצלות אצלו פעמוני אזהרה חזקים.
הבנק לא מטומטם, וכשהוא חושד שמשהו לא נראה לו הגיוני, אז הוא לא יסכים שתעשה את זה כל יום.
בסופו של דבר, אם הוא חושד, הבנק לא יתעסק בזה ישירות. הוא פשוט ידווח לרשות לאיסור הלבנת הון. ואז, זה כבר סיפור אחר לגמרי.
הבנק והלבנת הון: תפקידו של המוסד הפיננסי
אהבה למזומנים, התחושה של שטרות ביד, היא עניין מוכר לרבים. כשאנחנו מרגישים שהכסף מתפזר, אנחנו מחזירים אותו לבנק. אבל מה קורה כשהפעילות הזו של הפקדות ומשיכות מזומן תכופות מתחילה לעורר שאלות? חשוב להבין שהבנקים פועלים תחת רגולציה קפדנית מאוד.
הבנקים מרוויחים מעמלות, זה נכון. הם ישמחו אם תכניס ותוציא כסף פעמיים ביום, אבל לא בכל מחיר. מעבר לרווחים, יש להם מחויבות חוקית עמוקה: לזהות ולדווח על כל פעילות חשודה שיכולה להעיד על הלבנת הון. זאת חובה, לא בחירה.
תחשוב על זה לרגע. אם אתה שכיר שמרוויח 8,000 ש"ח בחודש, אבל החשבון שלך מגלגל 100,000 ש"ח בחודש בהפקדות ומשיכות, זה נשמע מוזר. מאוד מוזר. הבנק לא מטומטם. הוא יתחיל לחשוד שאתה משמש כ"קוף", מי שמלבין כספים עבור מישהו אחר, ומשתמש בחשבון שלו כצינור. פעולות אלו, גם אם הן תמימות מבחינתך, מעלות דגלים אדומים.
אני אומר לך, הבנקים לא ייקחו סיכונים. כשהם חושדים שמשהו לא הגיוני, הם לא יאפשרו לך להמשיך בשגרה. הם עשויים להגביל את הפעילות שלך, להסכים להפקדה ומשיכה רק פעם בחודש. ולבסוף, אם החשד לא יתפוגג, הם פשוט ידווחו על הפעילות שלך לרשות לאיסור הלבנת הון. העבודה שלהם היא לא לפתור את התעלומה, אלא להעביר את הכדור הלאה לגורמים המוסמכים. משם, הדברים יכולים להסתבך.
הבנקים לא מטומטמים: קווים אדומים וסנקציות אפשריות
אתה אוהב להרגיש את המזומן ביד? להכניס ולהוציא, לשחק עם הכסף בכיס ומיד להחזיר אותו לבנק? זה אולי מרגיש לך טבעי, אבל מנקודת מבטו של הבנק זה עלול להיראות חשוד. הבנק אומנם מרוויח מעמלות, אבל יש גבול לפעילות שהוא מוכן לקבל בלי לשאול שאלות.
הבנקים אינם מטומטמים. הם מבינים שהסיבה העיקרית לריבוי הפקדות ומשיכות מזומן תכופות היא ניסיון להלבין כספים. אם פרופיל הפעילות שלך לא תואם את ההכנסות המוצהרות, לדוגמה, אתה מרוויח 8,000 שקל בחודש ומגלגל סכומים של 100,000 שקל, דגל אדום בוודאות יעלה.
הנה כמה תרחישים שעלולים לקרות:
- לא: הבנק יתמוך בך בלי לשאול שאלות.
- כן: הבנק יגביל את פעילותך בחשבון.
- לא: תוכל להמשיך להפקיד ולמשוך כרצונך.
- כן: הבנק ידרוש הסברים ואישורים לכל תנועה חריגה.
במקרה של חשד ממשי, הבנק לא ייקח סיכונים. הוא פשוט יעביר את התיק שלך לטיפול הרשות לאיסור הלבנת הון ומימון טרור. זה לא משחק. זה העתיד הפיננסי שלך.
אני אומר לך, הבנק יעדיף לדווח מאשר להיות שותף, ולו באופן עקיף, לפעילות מפוקפקת. הדבר עלול להוביל לחסימת חשבונות ואפילו להליכים פליליים. תחשוב טוב לפני שאתה מנסה להסביר לבנק שאתה "סתם אוהב לשחק עם הכסף". הם ראו כבר הכל.
איך לשמור על מערכת יחסים תקינה עם הבנק?
האהבה למזומנים ביד היא טבעית לחלוטין. גם הרצון לשחק עם הכסף, להוציא ולהכניס, להרגיש אותו. אתה מרגיש שאתה מתפזר? מחזיר לבנק. הכל לגיטימי. אבל כדאי לזכור שהבנק, על אף שהוא נהנה מעמלות על כל פעולה, הוא גם גוף מפוקח. הוא מחויב לוודא שאין חשש להלבנת הון, וזה המקום שבו האהבה שלך למזומן עלולה להתנגש עם הבירוקרטיה.
הבנק רוצה לראות עקביות והיגיון. אם ההכנסה החודשית שלך עומדת על 8,000 שקלים, ופתאום אתה מגלגל 100,000 שקלים בחודש בפעולות של הפקדות ומשיכות מזומן, זה ירים דגל אדום. מבחינת הבנק, התמונה הזו חשודה. הם יחשדו שמדובר בהלבנת כספים או בשימוש בחשבון שלך כ"קוף" עבור מישהו אחר. וזו בעיה גדולה.
מה עושים כדי שהבנק לא יתחיל לחשוד?
- כן שקיפות: דבר עם הבנקאי שלך, ספר לו למה אתה פועל כך.
- כן התאמה: הפעילות שלך חייבת להלום את מקורות ההכנסה שלך.
- כן תיעוד: אם יש לך סיבות לגיטימיות לפעולות חריגות, תהיה מוכן להסביר.
הבנק לא טיפש. כשהוא רואה משהו שלא הגיוני, הוא לא יסכים לשגרת הפקדות ומשיכות מזומן יומיומית. הוא יבקש הבהרות, יגביל פעולות, ובמקרים קיצוניים, פשוט יעביר את הטיפול לרשות לאיסור הלבנת הון. לא תרצה להיות שם. לכן, שמור על קשר פתוח וישר. זה הכלל.
סיכום
אהבה למזומנים, התחושה הזו של כסף ביד, היא משהו שרבים מבינים. אין משהו רע בלרצות לנהל את הכסף שלך בצורה שנוחה לך. הבעיה מתחילה כשההתנהלות הזו מתנגשת עם הכללים הלא כתובים של הבנקים, ובעיקר, עם מנגנוני הפיקוח שלהם.
הבנקים לא מטומטמים. הם מרוויחים מעמלות, זה נכון, אבל יש להם גם אחריות רגולטורית כבדה מאוד. הם חייבים לנטר פעולות כדי לוודא שאין חשד להלבנת הון או מימון טרור. כשאתה מבצע הפקדות ומשיכות מזומן בתדירות גבוהה ובסכומים שאינם תואמים את פרופיל ההכנסה שלך, אתה מסמן את עצמך.
הבנקאי שלך לא ישפוט את מנהגי הכסף שלך. הוא פשוט יראה פעילות לא סבירה. נגיד שאתה מרוויח 8,000 שקל בחודש, אבל מגלגל 100,000 שקל באותו חודש דרך החשבון במזומן. זה לא מתיישב עם ההיגיון. זה פשוט לא.
הוא לא ייכנס איתך לוויכוח. הוא פשוט ירים דגל אדום. הוא יבקש הסברים, ואם אלה לא ישכנעו אותו, הוא לא ימשיך לשחק איתך. הוא יעביר את הכדור הלאה, לרשות לאיסור הלבנת הון. שם כבר יתחילו לבחון את העניין ברצינות.
אז מה עושים? שקיפות היא המפתח. תדאג שהתנהלות המזומן שלך תהיה סבירה ותואמת את מקורות ההכנסה שלך.
- לא מגלגלים סכומים חריגים.
- כן מסבירים מקור כסף גדול אם יש.
- לא נכנסים לסחרור של הפקדות ומשיכות לא מוסברות.
הבנק רוצה לראות סדר והיגיון. תדאג לתת לו אותם.
בעלי עסקים שמתלבטים בנקודה הזו נעזרים לא פעם בייעוץ עסקי כדי לראות את התמונה מבחוץ.
אלעד הדר ממליץ לבדוק את הנתונים האלה לפני כל החלטה גדולה.
שאלות נפוצות
מדוע הבנק מתעניין בתדירות הפקדות ומשיכות המזומן שלי?
מה נחשב לפעילות 'לא חשודה' בעיני הבנק?
מה עלול לקרות אם הבנק חושד בפעילות שלי?
האם הבנקים מרוויחים מעמלות על הפקדות ומשיכות מזומן?
כיצד אוכל למנוע חשד להלבנת הון?
עוד באותו נושא שיכול לעניין אתכם