עולם העסקים בישראל מלא בשיטות יצירתיות לחסוך בהוצאות שכר ומע"מ. אבל הניסיון להחזיק אדם אחד בתור עובד שכיר ועוסק פטור כדי לגלגל עבודות מהתלוש לקבלות? זה כבר קו אדום. במקום חיסכון חכם, זו קומבינה פלילית כפולה שמס הכנסה עולה עליה בלי בעיה.
הפיתוי לחסוך במיסים והסכנה שמאחוריו
בעלי עסקים בישראל מחפשים תמיד דרכים לצמצם הוצאות. מיסי שכר, עלויות מעביד כבדות ועוד 17% מע"מ שיורדים ישר מהרווח בכל עסקה.
הפיתוי ברור לחלוטין.
על הנייר, הרעיון נשמע פשוט ומפתה: במקום שהעסק יוציא חשבונית מס מלאה וישלם את כל המיסים על העבודה, מגלגלים את העסקה ישירות אל העובד. הלקוח משלם פחות כי חסכו ממנו את המע"מ, העובד מקבל את הכסף ישר ליד, ובתמורה מקצצים לו מהשכר בתלוש של אותו חודש. רבים בטוחים שמדובר בתחכום מבריק שמשאיר כסף אצל כולם.
האמת, זו טעות קשה שנובעת מבורות מוחלטת בחוקי המס.
התפיסה לפיה אדם יכול לשמש במקביל בתור עובד שכיר ועוסק פטור שמבצע בדיוק את אותן עבודות עבור אותו מעסיק היא אשליה מסוכנת. רשויות המס מכירות את התרגילים האלה בדיוק, והן ממש לא רואות בהם יצירתיות עסקית.
בעלי עסקים חושבים שמדובר בהתייעלות פיננסית.
במס הכנסה רואים בזה התחמקות מתשלום מס והסוואת שכר.
ההשלכות של מהלך כזה לא מסתכמות בוויכוח נעים עם פקיד השומה. המחיר האמיתי מגיע מהר מאוד ובצורה אגרסיבית:
- פסילת ספרים מיידית וביטול ההכרה בהוצאות העסק.
- דרישות תשלום מע"מ רטרואקטיבי בתוספת ריביות, הצמדה וקנסות כבדים.
- חקירה פלילית גלויה נגד המעסיק והעובד בגין דיווחים כוזבים.
במקום לחסוך כמה מאות שקלים, אתה מסכן את המוניטין, את החירות ואת עצם קיומו של העסק שלך.
מנגנון הפעולה של הדיווח הלקוי מול הלקוח
על הנייר, יש מי שרואה בזה סידור נוח שחוסך קצת כסף על מעמ. בפועל מדובר במלכודת מס מסוכנת.
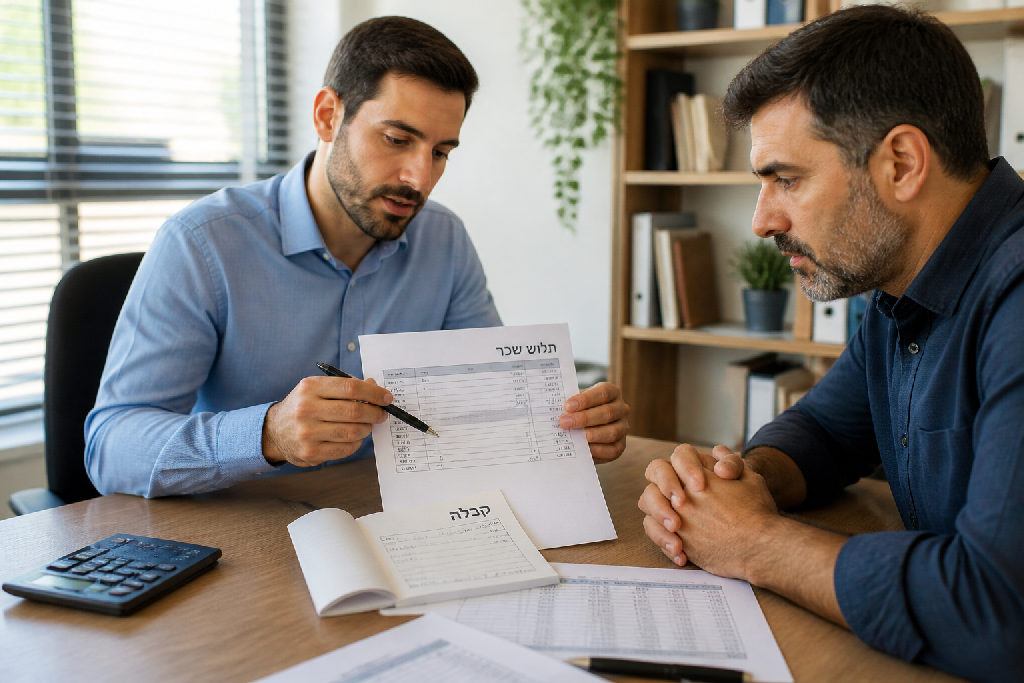
התרחיש מתחיל בדרך כלל בפנייה רגילה של לקוח פרטי. נניח שגברת מזמינה שירותי אינסטלציה דחופים, והמחיר שנקבע עומד על 1,000 שקלים בתוספת מעמ. בעל הבית שולח את העובד שלו לבצע את התיקון, אבל במקום שהעסקה תירשם כחוק בספרי החברה, הכללים משתנים ברגע התשלום.
החשבונית של העסק נעלמת.
במקום שהמעסיק יוציא חשבונית מס מסודרת, הוא מנחה את העובד לגבות את הכסף ישירות ולהנפיק ללקוחה קבלה מתוך פנקס עוסק פטור שיש לו. הלקוחה משלמת 1,000 שקלים עגולים, העובד משלשל את הכסף לכיס, והעבודה הסתיימה מבחינתם בשלום.
האמת, אם תסתכל על המספרים מאחורי הקלעים, תבין מיד איך עובדת השיטה הזו בשטח:
- העובד גובה את התשלום ביד ומוציא קבלה עצמאית ללא מעמ.
- ההכנסה כולה נמחקת מספרי העסק ולא מדווחת לרשויות.
- הסכום המדויק שנגבה מקוזז ישירות ממשכורתו החודשית של העובד.
זה לא חיסכון. זו הונאה.
אם השכר החודשי שסוכם עומד על 10,000 שקלים, המעסיק מנפיק בסוף החודש תלוש שכר על 9,000 שקלים בלבד. את אלף השקלים הנותרים העובד הרי כבר קיבל מאותה לקוחה. החיבור הזה שבין עובד שכיר ועוסק פטור מול אותו מעסיק מדליק נורה אדומה מיידית אצל כל מפקח מס. קיזוז תשלומים ישירים מהשכר מייצר שני דיווחים כוזבים במקביל: העסק מעלים עסקאות מלאות ממעמ וממס הכנסה, ותלוש השכר הופך למסמך פיקטיבי שאינו משקף את העבודה האמיתית.
העבירות הפליליות שנוצרות בעסקת תשלום כזו
על הנייר זה נראה לכמה בעלי עסקים כמו רעיון מבריק. בפועל, החיבור בין עובד שכיר ועוסק פטור באותו מקום עבודה כדי לגלגל עבודות פרטיות מייצר שרשרת של עבירות פליליות חמורות.
זה לא תכנון מס. זו פשוט הונאה.
האמת, חוקרי מס הכנסה ומעמ מכירים את התרגיל הזה מתוך שינה. ברגע שמקזזים 1,000 שקלים מהמשכורת ונותנים לעובד לגבות אותם ישירות מלקוח פרטי, נופלים בשלוש עבירות שונות במקביל:
- העלמת עסקאות החייבות במעמ: העסק שלך מחויב בדיווח מלא על כל הכנסה. ברגע שניתבת את הלקוח להוציא קבלה מול עוסק פטור במקום חשבונית מס עם מעמ, העלמת את רכיב המס מהעסקה והסתרת הכנסה חייבת.
- סיווג שגוי של יחסי עבודה לצורכי מס: מדובר בפיקציה ברורה. העובד ביצע משימה מטעמך ובשעות העבודה שלו, אך השכר שלו פוצל באופן מלאכותי. הקיזוז מהתלוש החודשי נועד להקטין את חבות המס, דמי הביטוח הלאומי וההפרשות לפנסיה.
- הנפקת מסמכים כוזבים לרשויות המיסים: תלוש שכר של 9,000 שקלים במקום 10,000 שקלים הוא דיווח כוזב לכל דבר. הקבלה שהעובד מנפק ללקוח כוזבת באותה מידה, משום שהשירות שייך לעסק המקורי ולא לפעילות עצמאית אמיתית שלו.
רשויות המס בוחנות מהות כלכלית, לא רק ניירות. כשמזהים דפוס כזה בשטח, התיק עובר במהירות ממסלול אזרחי ישירות לחקירה פלילית נגד שני הצדדים.
המחיר הישיר והעקיף שמשלם העובד
על הנייר, זה נראה כמו סידור מפתה. קיבלת אלף שקלים ישירות מהלקוח, רשמת קבלה, והמעסיק רק קיזז את הסכום מהתלוש החודשי.
אבל האשליה הזו מתנפצת ברגע הראשון שמשהו משתבש.
כשאתה מתנהל כמודל כלאיים של עובד שכיר ועוסק פטור מול אותו מעסיק כדי להעלים עסקאות, אתה לא באמת חוסך כסף. אתה פשוט גונב מעצמך את העתיד הכלכלי שלך.
הנה מה שקורה לחשבון שלך בפועל:
- הפנסיה וקרן ההשתלמות שלך נחתכות: המעסיק מפריש סוציאליות רק על מה שמופיע בתלוש. הורדת אלף שקלים מהשכר המדווח? הפסדת אוטומטית מאות שקלים בכל חודש בחיסכון הפנסיוני ובפיצויי הפיטורין.
- רשת הביטחון נמחקת: יצאת לחופשת לידה? פוטרת ואתה זקוק לדמי אבטלה? ביטוח לאומי מחשב את התשלום לפי השכר המדווח בלבד. שכר מונמך בתלוש מבטיח קצבה זעומה בדיוק ברגע המשבר.
- תיק פלילי וקנסות מהכיס שלך: ברשות המיסים לא יקבלו את התירוץ שרק עשית טובה לבוס. מבחינת החוק, עזרת לעסק להעלים עסקאות ממע"מ. מדובר בעבירה פלילית אישית שגוררת חקירות תחת אזהרה, רישום פלילי וקנסות כבדים.
מניסיוני, עובדים נכנסים למלכודת הזו מתוך חוסר הבנה בסיסי, ובסוף משלמים את מלוא המחיר.
המעסיק יביא עורך דין ויטען שפעלת על דעת עצמך. אתה תישאר לבד מול החוקרים.
בכל מסגרת של ייעוץ עסקי מקצועי, ההוראה הראשונה היא להפריד באופן מוחלט בין פעילות העסק לבין נותני השירותים שלו. כפי שמסביר אלעד הדר, קיצורי דרך מהסוג הזה לא חוסכים שקל לעסק, אלא רק מגלגלים סיכון פלילי עצום על הגב של העובד.
זה פשוט לא שווה את זה.
כיצד מעסיקים עובדים ושומרים על החוק
הרבה בעלי עסקים מחפשים קיצורי דרך. הרעיון נשמע להם מפתה על הנייר, חוסכים קצת מע"מ, מורידים עלויות מעביד, והעובד מביא קבלה מהצד. בפועל? זו מלכודת דבש שמס הכנסה מכיר בעל פה.
החוק בישראל לא אוסר על אדם להחזיק שני כובעים. אפשר בהחלט להיות עובד שכיר ועוסק פטור במקביל, אבל רק בתנאי אחד ברור: מדובר בשני עולמות נפרדים לחלוטין שלא נוגעים זה בזה.
אי אפשר לערבב בין השניים.
ברגע שאתה שולח עובד שלך לבצע עבודה של העסק, הלקוח הוא הלקוח שלך. העסקה כולה שייכת לך. אם אתה רוצה לישון בשקט בלילה ולא לחכות לשיחת טלפון מפקיד שומה, אלה הכללים שחייבים לפעול לפיהם בכל יום מחדש:
- הפרדה מוחלטת של לקוחות ומשאבים: הלקוח התקשר לעסק שלך? העבודה נעשית במסגרת העסק שלך בלבד. העובד לא מוציא קבלות עצמאיות ללקוחות שהגיעו דרכך, ולא משתמש בציוד של החברה עבור העסק הפרטי שלו.
- חשבונית מס על כל שקל: העסק ביצע שירות? העסק מוציא חשבונית מס כחוק, כולל מע"מ מלא. אין הנחות, אין קומבינות של "תוציא אתה קבלה במקומי", ואין גלגול תשלומים מתחת לרדאר.
- שכר עבודה מלא ומדויק בתלוש: העובד עבד שעות מסוימות או סיים משימה שהגדרת לו? התשלום מועבר ישירות דרך תלוש השכר. לא מקזזים לו משכורת כי הלקוח שילם לו ישירות, ולא מחליפים רכיבי שכר בקבלות פיקטיביות.
האמת, המדד האמיתי כאן הוא פשוט מאוד. רוב המעסיקים שמסתבכים מנסים לחסוך אלף שקלים בעסקה קטנה. מעסיק חכם מבין שהחיסכון הזה יעלה לו בעשרות אלפי שקלים של קנסות, שומות רטרואקטיביות וחקירות פליליות.
אם אתה מעסיק מישהו, שלם לו שכר מלא בתלוש. אם הוא עובד כעצמאי, שיעשה את זה מול לקוחות משלו ובזמנו החופשי.
סיכום
הקומבינה הזו אולי נראית מבריקה לחמש דקות, אבל ברשות המסים מכירים אותה בעל פה. החוק לא מבדיל כאן בין כוונות טובות לבין ניסיון לחסוך מע"מ וביטוח לאומי על חשבון הקופה הציבורית. ברגע שהמערכת עולה על הסידור הזה, שני הצדדים חוטפים במקביל.
האחריות כאן כפולה.
רוב המעסיקים משוכנעים שהם בסך הכל נותנים צ'ופר לעובד, אבל החוק רואה את זה אחרת לגמרי. מעסיק שחושב שהוא חוסך עלויות שכר, ועובד שמשתף פעולה בשביל עוד כמה מאות שקלים ביד, עומדים בפני אותה חשיפה פלילית ואזרחית. המעמד המשולב של עובד שכיר ועוסק פטור הוא חוקי ותקין כשלעצמו, אבל ניצול של המבנה הזה כדי לחתוך תשלומי מע"מ ולהלבין פעילות של המעסיק מהווה עבירת מס חמורה.
האמת, אין קיצורי דרך שעובדים לאורך זמן. כל שקל שנכנס מלקוח של העסק חייב לעבור ברישום מסודר, עם חשבונית מס כדין, וכל תשלום לעובד חייב להופיע במלואו בתלוש השכר. שקיפות מלאה מול רשויות המס היא קו ההגנה היחיד שלך מול קנסות כבדים, פסילת ספרים וחקירות מיותרות.
לפני שאתה מיישם רעיון יצירתי לתגמול עובדים, יש שלושה צעדים מעשיים שחובה לעשות:
- בדיקת היתכנות מקצועית מול רואה חשבון או יועץ מס.
- בחינת חובת הדיווח על ניכויי מס, מע"מ וביטוח לאומי.
- עיגון כל תמריץ או בונוס בתוך הסכם עבודה ותלוש שכר רשמי.
בקיצור, אם אתה מחפש פתרונות מהירים מתחת לשולחן, יש המון כאלה שנגמרים ביוקר. אם אתה מחפש שקט נפשי ועסק יציב שגדל נכון, ליווי מקצועי ובניית מנגנון תמריצים חוקי זה בדיוק מה שאתה צריך.
שאלות נפוצות
האם עובד שכיר יכול לפתוח עוסק פטור ולתת קבלות למעסיק שלו?
מהן ההשלכות של דיווח שכר חלקי כנגד קבלה על המעסיק?
כיצד נפגע העובד מהסדר כזה מול רשות המיסים?
איך מתנהלים נכון כאשר עובד מבצע עבודה עבור לקוח של המעסיק?
עוד באותו נושא שיכול לעניין אתכם