שוק הכסף השחור בישראל תמיד חיפש מחבוא נוח בין הרדארים. אבל לחשוב שלצבור כסף בביט מעלים את העקבות שלך? זה כבר סיפור אחר לגמרי. במקום כספת דיגיטלית סודית, מדובר במלכודת שקופה שמשאירה תיעוד לכל שקל.
מדוע יש מי שבוחרים לשמור כספים באפליקציות תשלום
הרבה ישראלים בטוחים שמצאו את הפטנט המושלם.
אתה עושה בייביסיטר ערב אחרי ערב, מוליך כלבים של חצי שכונה, נותן שיעורים פרטיים או מוכר עוגות בימי שישי. כולם מעבירים לך תשלום בנייד, ואתה פשוט משאיר את היתרה שם. עבור מי שמתפרנס מעבודות מזדמנות כאלה, להחזיק כסף בביט מרגיש כמו להחזיק ארנק סודי שאף גורם חיצוני לא יכול להציץ לתוכו. הכסף לא נכנס לעובר ושב, מנהל הסניף לא רואה אותו, והתחושה היא שמדובר בעולם מקביל לגמרי.
האמת, קל להבין איך נוצרת התחושה הזו.
אף פקיד שומה לא דופק סתם כך בדלת של אזרח פשוט ומבקש לראות מה מותקן לו בסמארטפון. כל עוד לא ביצעת משיכה גדולה וחריגה לחשבון הבנק האישי שלך, נדמה שהכסף פשוט נח לו בתוך בועה סגורה. אנשים צוברים כספים באפליקציה מתוך הנחה מוחלטת שכל עוד הפעילות מוגדרת כפרטית, אין עליה שום עין מפקחת או חובת דיווח.
אבל הפער בין התחושה האישית למציאות החוקית חד מאוד:
- לא ארנק סודי שמנותק מהמערכת הפיננסית.
- כן תשתית דיגיטלית שרושמת ומתעדת כל שקל בדיוק מוחלט.
- לא תחליף למזומן מתחת לבלטות.
- כן היסטוריית עסקאות שניתן לשלוף ולייצא ברגע אחד.
כל עוד אתה פועל בסכומים קטנים, הא
מגבלת 50,000 שקלים ביתרת האפליקציה
החל מהראשון לנובמבר, הכללים משתנים לחלוטין. הרגל מוכר של לא מעט ישראלים, שפשוט השאירו כסף בביט כדי לא לפגוש את חשבון הבנק, נתקל עכשיו בתקרה קשיחה של 50,000 שקלים.
החגיגה השקטה הזו נגמרת.
במשך תקופה ארוכה, האפליקציה תפקדה עבור רבים כמו סוג של כספת נסתרת. עשית בייביסיטר, טיילת עם כלבים, לקחת כמה עבודות מזדמנות וצברת עשרות אלפי שקלים באוויר. הכסף ישב באפליקציה, לא נכנס לעובר ושב, ואף אחד לא שאל שאלות. התחושה הייתה שאם הכסף לא נחת בבנק, הוא לא באמת קיים מבחינת הרשויות.
המגבלה החדשה מגיעה בדיוק כדי לסגור את הפינה הזאת:
- לא עוד ארנק צללים שמאפשר לגלגל הון שחור ללא פיקוח.
- כן שקיפות מלאה שמאלצת כל שקל לעבור דרך המערכת הבנקאית המפוקחת.
מה קורה ברגע שאתה מגיע לתקרה? המערכת פשוט חוסמת קבלת תשלומים נוספים, או מעבירה באופן אוטומטי את היתרה העודפת ישירות אל חשבון הבנק שמקושר לפרופיל שלך. ברגע שהסכום הזה נוחת בחשבון הרגיל, מסלול הכסף גלוי לגמרי לרשות המסים, לבנקים ולכל גורמי האכיפה נגד הלבנת הון.
האמת, מי שבונה על האפליקציה כמסתור פשוט משלה את עצמו.
מספיקה בדיקה שגרתית כדי שרשות המסים תדרוש דוח תנועות מלא, בדיוק כפי שקורה היום לכל ספר או קוסמטיקאית שמגיעים לביקורת. כשמצליבים את ההיסטוריה הדיגיטלית מול הקבלות שהוצאת, הכל צף בשניות.
כיצד רשות המסים בודקת עצמאיים באפליקציות תשלום
הרבה עצמאיים בטוחים שהאפליקציה היא כספת סודית. קוסמטיקאית, ספר, מאמן כושר או דוג ווקר שמקבלים עשרות העברות בשבוע מרגישים מוגנים, כאילו אף אחד לא רואה מה קורה שם בפנים. המציאות בשטח שונה לחלוטין. ברגע שרשות המסים נכנסת לתמונה, האשליה הזו מתפרקת מהר מאוד.
האמת, לתפוס עסקאות כאלה זה הדבר הכי פשוט עבור חוקר מס הכנסה.
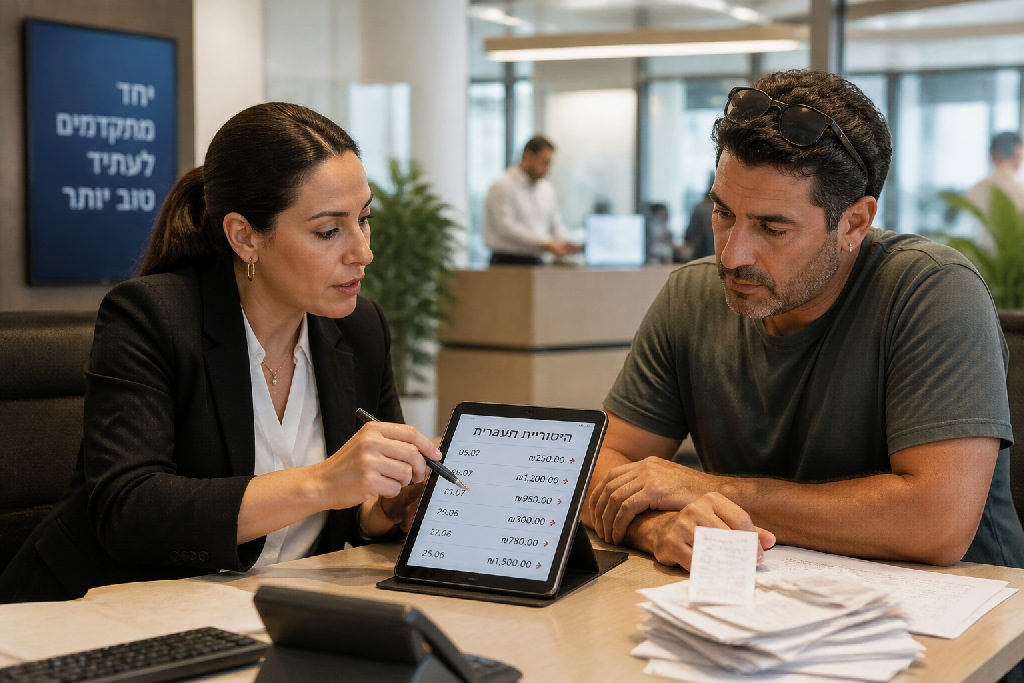
החוקרים לא צריכים לפרוץ למכשיר שלך ולא מנחשים כלום. הם פשוט מבקשים ממך לפתוח את הנייד, להפיק קובץ מסודר של היסטוריית הפעולות, ומתחילים להשוות מספר מול מספר. מי שחשב שלשמור כסף בביט מגן עליו מפני ביקורת, מגלה שכל שקל מייצר עקבות ברורים במערכת.
הבדיקה מתבצעת באמצעות סדר פעולות ישיר:
- הורדת דוח תנועות מלא מתוך האפליקציה עבור תקופת הביקורת.
- הצלבת כל שורת זיכוי מול ספר הפדיון ופנקס החשבוניות והקבלות שלך.
- איתור סכומים שהועברו מלקוחות ללא תיעוד של מסמך חשבונאי תואם.
- בדיקת התאמה בין חותמת הזמן של ההעברה לבין מועד הפקת הקבלה.
אין כאן מקום לפרשנות.
כל העברה כוללת שם מלא, שעה מדויקת, תאריך וסכום. אם לקוח העביר לך מאתיים שקלים ביום שלישי בצהריים ולא רשמת קבלה באותו רגע, הפער קופץ מיד מול העיניים של המבקר. אצל עסקים קטנים ונותני שירות, שבהם עיקר הפעילות עוברת בנייד, ההצלבה הדיגיטלית הזו חושפת הכל ברגע. ניהול ספרים מדויק חוסך ממך את כל הבעיות האלה.
עבודות מזדמנות מול פעילות עסקית מחייבת דיווח
הרבה צעירים בטוחים שבייביסיטר או הולכת כלבים לא נחשבים עסק. הם מקבלים תשלום. צוברים אותו באפליקציה. מרגישים בטוחים לגמרי.
האמת, יש הבדל תהומי בין אזרח שמתחלק עם חברים על חשבון במסעדה לבין מי שמתפרנס מעבודה שוטפת. אף פקיד שומה לא יתקשר לאדם מן השורה כדי לבדוק מי העביר לו מאה שקלים על קניות בסופר. אבל ברגע שפעילות הופכת למקור פרנסה קבוע, ההגדרה המשפטית משתנה לחלוטין. לפי פקודת מס הכנסה, חובת הדיווח חלה על כל שקל של הכנסה, ללא קשר לאמצעי התשלום שבו השתמשת.
האשליה של ארנק בלתי נראה מתנפצת מהר מאוד ברגע האמת:
- לא סתם החלפת כספים תמימה בין מכרים.
- כן פעילות עסקית שמייצרת רווח ומחייבת קבלות.
ההיסטוריה הדיגיטלית נשארת שם תמיד.
כשאתה שומר כסף בביט מתוך מחשבה שמצאת מקלט פיננסי, הבעיה מתחילה ברגע שאתה רוצה לצמוח. ביום שבו תגיע לפתוח תיק עוסק פטור, לבקש משכנתה או לבצע משיכה גדולה לחשבון הפרטי, המערכת תבקש הסברים. כל עצמאי מתחיל מגלה מהר מאוד שפקידי השומה פשוט דורשים ייצוא דוחות מהאפליקציה. פעולה אחת פשוטה מציגה מולם היסטוריה מלאה של תקבולים, ואז מצליבים את הנתונים מול הדיווחים שביצעת בפועל.
היועץ העסקי אלעד הדר מסביר לא פעם שמי שבונה פעילות על בסיס כספים לא מדווחים, מייצר לעצמו מוקש שמגביל את הצמיחה. במקום להתחבא מאחורי אפליקציות, עבודה מסודרת מהרגע הראשון חוסכת חקירות מיותרות ומשאירה אותך עם ראש שקט.
הסיכונים במשיכת סכומים גבוהים לחשבון הבנק
הרבה אנשים בטוחים שהאפליקציה הזו היא כספת סודית. אתה עושה עבודות מהצד, גובה בתשלומים קטנים, והיתרה הולכת ותופחת בשקט. הבעיה מתחילה ברגע שאתה רוצה לגעת בכסף הזה באמת, כי כסף שיושב באפליקציה לא קונה דירה ולא סוגר הלוואות.
ברגע שאתה לוחץ על משיכה לחשבון הפרטי, השקט נגמר.
המערכות בבנקים מתוכנתות לזהות חריגות בשבריר שניה. אם החשבון שלך רגיל לקבל משכורת קבועה של עשרת אלפים שקלים, ופתאום נוחתת שם העברה של 30,000 שקלים מהאפליקציה, נדלקת נורה אדומה מיידית. המערכת עוצרת את הפעולה, והכדור עובר למחלקה למניעת הלבנת הון.
האמת, ברגע שהפקיד מתקשר לשאול מה מקור הכספים, כבר מאוחר מדי להמציא סיפורים. הבנק ידרוש הוכחות ברורות:
- הצגת דוח תנועות מלא מתוך האפליקציה.
- חשבוניות מס וקבלות מול כל אדם שהעביר לך תשלום.
- הסבר בכתב על מהות השירות או המוצר שסיפקת.
- דיווח על פתיחת תיק ברשויות המס אם מדובר בהכנסה מעסק.
אין לך ניירת? הבנק פשוט יקפיא את הכסף. הוא לא ייקח סיכון מול הרגולטור בשבילך.
הסכנה הגדולה היא הצטברות של סכומים גדולים ללא הסבר מספק. אנשים צוברים כסף בביט מתוך מחשבה שמה שלא רואים בעובר ושב פשוט לא קיים. אבל כשהסכום מגיע לעשרות אלפי שקלים, כל ניסיון לפרק אותו למשיכות קטנות רק מעלה עוד יותר את רמת החשד. הבנקים מכירים היטב את הטריק של פיצול הפקדות, ומבחינתם זהו סימן מובהק לניסיון הסתרה שמחייב דיווח ישיר לרשות המיסים.
סיכום
האשליה של ארנק בלתי נראה נגמרת ברגע שבו צריך להסביר מאיפה הגיעו המספרים. שמירת כסף בביט אולי הרגישה בעבר כמו פתרון קל מתחת לרדאר, אבל עם תקרת הצבירה המעודכנת של 50,000 שקלים והיכולת של רשות המסים לדרוש דוח תנועות מלא, המציאות השתנתה לחלוטין.
זה פשוט כבר לא עובד.
המעבר לניהול תקין לא דורש ממך מאמץ מיוחד, אלא רק הרגלים ברורים מול כל תקבול דיגיטלי שנכנס. במקום לנסות להחביא יתרות, מנהלים את הפעילות בצורה גלויה ומסודרת לפי ארבע פעולות פשוטות בשטח:
- הפקת קבלה או חשבונית מס מיד עם קבלת התשלום, בזמן אמת.
- הצלבה שוטפת בין פירוט ההעברות באפליקציה לפנקס הקבלות שלך.
- הפרדה מוחלטת בין העברות אישיות בין חברים לבין הכנסות מעבודה שוטפת.
- משיכה קבועה של היתרה לחשבון הבנק כדי לא לחרוג ממגבלת הצבירה החדשה.
האמת, אין תחליף לתחושת הביטחון בסוף יום עבודה. כשכל פעולה מגובה במסמך כחוק, אף ביקורת לא יכולה להפתיע אותך.
אם אתה מחפש לקוות לטוב ולהסתמך על מזל, יש מי שממשיך להמר על זה. אם אתה מחפש שקט נפשי ועבודה מקצועית לפי ההנחיות, ניהול מוקפד של כל כסף בביט זה בדיוק מה שאתה צריך.
מי שרוצה לעשות סדר במספרים לפני ההחלטה הבאה, כדאי שישקול ייעוץ לעסקים.
שאלות נפוצות
האם מס הכנסה יכול לראות את היתרה שלי בביט?
מהי מגבלת הצבירה החדשה באפליקציית ביט?
האם צריך לדווח על הכנסות מעבודות מזדמנות שמתקבלות בביט?
מה קורה כאשר מושכים סכום כסף גדול מהאפליקציה לבנק?
עוד באותו נושא שיכול לעניין אתכם