תחושת המחנק מחוב של 100,000 או 300,000 שקל גורמת לישראלים רבים להרגיש שזה סוף העולם. אבל המציאות בשטח מראה משהו אחר לגמרי. במקום לשקוע בחרדות ובפשיטות רגל מיותרות, יש כלים ברורים שמלמדים איך לצאת מחובות גם כשהכל נראה אבוד.
שינוי נקודת המבט על חובות כספיים
כשאתה שקוע בחובות, הראייה שלך נהיית צרה. הלחץ חונק את קבלת ההחלטות. המוח ננעל, וכל טלפון ממספר לא מוכר מקפיץ לך את הדופק. במצב הזה, היכולת לתכנן קדימה פשוט נמחקת. אתה פועל מתוך כיבוי שרפות יומי, לוקח הלוואה יקרה אחת כדי לסגור הלוואה קודמת, ורק מעמיק את הבור מבלי לשים לב.
מדהים לראות כמה אנשים מגיעים לחוב של 100,000 שקלים ומשוכנעים שזהו, הכל נגמר. אחרים רואים 300,000 שקלים בהתחייבויות וישר מדברים על פשיטת רגל, חורבן אישי והרמת ידיים מוחלטת.
זה ממש לא סוף הדרך.
האמת, קיים הבדל עצום בין מחנק תזרימי נקודתי לבין קריסה כלכלית אמיתית. כשאתה בתוך הסערה קשה לראות החוצה, אבל אם מישהו הצליח לפרק ולהחזיר חובות של שבעה מיליון שקלים, המצב שלך בוודאות פתיר. הבעיה היא בדרך כלל לא המספר שמופיע בחשבון, אלא היעדר הכלים הנכונים לבחון את המצב מבחוץ.
- לא להניח שחדלות פירעון היא ברירת המחדל היחידה.
- כן להבין שמדובר בבעיית תזרים שדורשת מבנה פיננסי חדש.
- לא לפעול בפאניקה מול דרישות תשלום והוצאה לפועל.
- כן לבחון הסדרי חוב, מינוף נכסים קיימים ותוכניות הבראה.
ברגע שמפרידים בין הלחץ הרגשי לבין המספרים היבשים, התמונה מתבהרת. השאלה האמיתית היא לא כמה קשה לך עכשיו, אלא איך לצאת מחובות בעזרת תוכנית עבודה מדויקת שמחזירה לך את השליטה לחיים.
הסדר חובות כחלופה לפשיטת רגל
אנשים רבים שנקלעים לחוב של 100,000 שקלים או 300,000 שקלים בטוחים שזה סוף העולם. המחשבה הראשונה שקופצת לראש היא פשיטת רגל, אבל האמת, ברוב המקרים מדובר בטעות קריטית שנובעת מלחץ בלבד.
כשאתה עמוק בתוך הבוץ, קשה לראות את הפתרון.
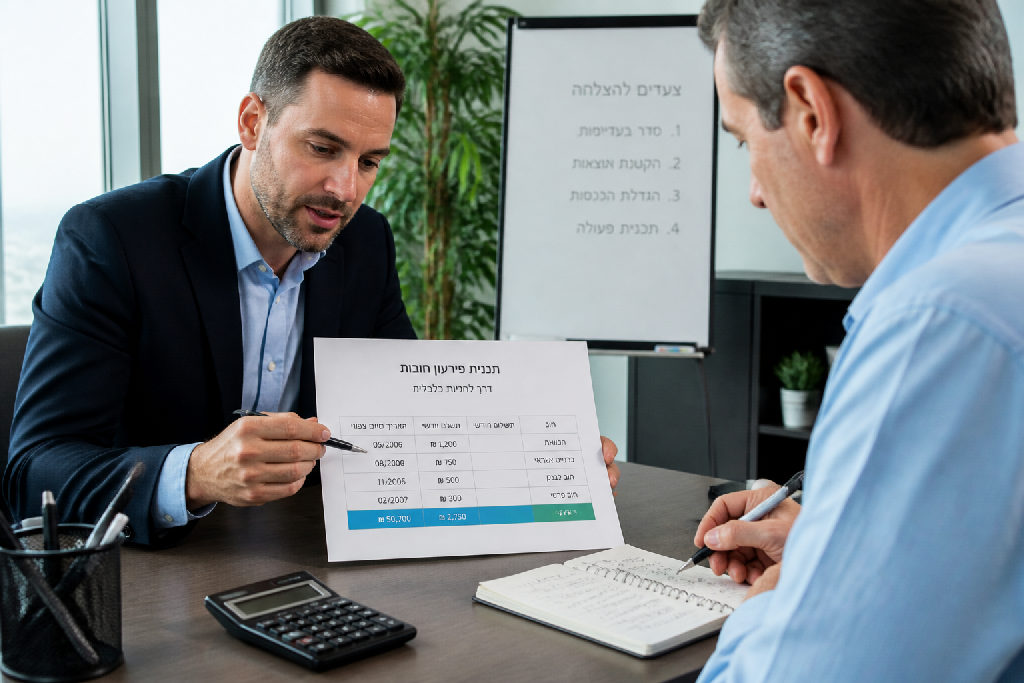
פנייה להליכי חדלות פירעון גוררת מגבלות קשות, עיכוב יציאה מהארץ, פגיעה בדירוג האשראי לשנים קדימה וחוסר ודאות מוחלט. לעומת זאת, הסדר חוב ישיר מול הנושים מאפשר לסגור את הסיפור בשקט, ביעילות ועם הרבה פחות צלקות כלכליות. כשמחפשים איך לצאת מחובות בצורה נכונה, זו בדרך כלל התחנה הראשונה שחייבים לבדוק לעומק.
איך נראה תהליך כזה של משא ומתן ישיר?
- מיפוי מלא של כלל הנושים, החוב המקורי והריביות שהצטברו לאורך הזמן.
- פנייה יזומה למחלקות הגבייה או לעורכי הדין של הנושה עם הצעה לסילוק מהיר.
- מחיקת ריביות פיגורים, קנסות והצמדות שהכפילו את החוב המקורי בלי פרופורציה.
- גיוס הון לסילוק מידי, לעיתים באמצעות שעבוד מחדש של נכס קיים או פריסה נוחה לתשלומים.
- קבלת מכתב סילוק רשמי וסגירת כל תיקי ההוצאה לפועל ללא מעורבות של בית משפט.
נושים מעדיפים לקבל סכום ודאי עכשיו מאשר להמתין להליך משפטי ארוך שבו לא בטוח שיראו שקל אחד. ברגע שמושיבים אותם מול הצעה ריאלית שמציגה יכולת תשלום ברורה, כללי המשחק משתנים.
רוב האנשים נלחצים ורצים לבית המשפט. בעלי ניסיון יושבים למשא ומתן מושכל.
אם יש לך מקור הכנסה יציב, או אפשרות לגייס סכום בסיסי לסגירת התיק, הסדר ישיר יחסוך לך עשרות אחוזים מסך החוב ויחזיר לך את השקט הנפשי הרבה יותר מהר מכל הליך משפטי.
שימוש בנכס קיים לצורך סגירת חובות בהוצאה לפועל
הרבה בעלי נכסים שנכנסים למצוקה כלכלית בטוחים שהם עומדים לאבד את הבית. הם רואים חובות של 100,000 או 300,000 שקלים, מקבלים מכתבים מהוצאה לפועל, ומשתתקים מרוב חרדה. הראש הולך ישר לתסריט הגרוע ביותר של עיקול, מכירה כפויה ופשיטת רגל.
זה לא חייב להסתיים ככה.
כשאתה נמצא עמוק בתוך הבוץ, קשה מאוד לראות את התמונה המלאה. האמת, רוב האנשים לא מודעים בכלל לכוח שיש להם בידיים. אם יש בבעלותך דירה ששווה שלושה מיליון שקלים ויתרת המשכנתא עליה עומדת על 800,000 שקלים בלבד, יש לך פער עצום של הון פנוי. הנכס הזה הוא בדיוק קרש ההצלה שלך.
במקום לפחד מהבנקים, בודקים פתרונות שמותאמים ספציפית למצבי מורכבות פיננסית:
- בדיקת יחס המימון מול שווי השוק העדכני של הדירה כדי לחשב במדויק כמה כסף אפשר לשחרר.
- פנייה לגופי מימון חוץ בנקאיים או קרנות שמתמחות באשראי לבעלי רישום שלילי, הגבלות בחשבון או עיקולים פעילים.
- שעבוד הנכס לצורך איחוד כל ההלוואות הקטנות והחובות המלחיצים להלוואה אחת מסודרת בריבית הגיונית.
- שימוש ישיר בכספי ההלוואה החדשה לסגירת התיקים בהוצאה לפועל והסרת כל העיקולים בבת אחת.
רוב החייבים בטוחים שברגע שיש הוצאה לפועל, אף גוף לא יסתכל לכיוון שלהם. הם טועים. כשיש בטוחה חזקה כמו נכס נדל"ן, יש מסלולי הבראה מוגדרים שנועדו לחלץ בעלי בתים מהסחרור הזה ולהחזיר אותם למסלול שקט.
אם אתה יושב עכשיו ומנסה להבין איך לצאת מחובות בלי למכור את קורת הגג שלך, תרים את הראש. הפתרונות קיימים בשטח, צריך רק להפעיל אותם נכון.
תוכניות הבראה לעסקים במשבר
חוב של מאה אלף שקלים מרגיש לפעמים כמו סוף העולם. שלוש מאות אלף שקלים? פשיטת רגל בטוחה בעיני בעל עסק מותש. האמת, כשאתה עמוק בתוך הלחץ הכלכלי, כמעט בלתי אפשרי לראות את הפתרונות שנמצאים ממש מול העיניים שלך.
עסק במשבר צריך חמצן, לא פאניקה.
כפי שמסביר אלעד הדר, ברגע שגורם מקצועי מביט על הנתונים מבחוץ, מגלים אפשרויות פעולה שלא ידעת שבכלל קיימות. תהליך של ייעוץ עסקי ממוקד הבראה לא עוסק בדיבורים באוויר, אלא בעצירת הדימום הפיננסי באופן מיידי. הצעד הראשון הוא אבחון חסר רחמים של תזרים המזומנים: איפה בדיוק הכסף בורח, אילו לקוחות לא משלמים בזמן, ואילו פעילויות מייצרות הפסד נקי בכל חודש מחדש.
במקום לשקוע בחרדות, צריך לפעול לפי סדר עבודה שיטתי שמראה לך איך לצאת מחובות דרך פעולות מוגדרות בשטח:
- איתור בורות התזרים, עצירת הוצאות מיותרות וסגירת קווי מוצרים לא רווחיים.
- בניית תקציב חודשי מאוזן וארגון מחדש של מסגרות האשראי לצמצום עלויות הריבית.
- משא ומתן יזום מול ספקים לפריסת תשלומים ארוכת טווח תוך שמירה על אספקה רציפה.
- הגעה להסדרי תשלום מול רשויות המס והבנקים עוד לפני שננקטים צעדים משפטיים או עיקולים.
רוב בעלי העסקים מחכים לרגע האחרון. מנהל חכם מגיע לבנק עם פתרונות מוכנים מראש.
כשאתה מציג מספרים ברורים ומראה שיש תוכנית הבראה יציבה, התגובה מהספקים ומהבנקים משתנה לחלוטין. יש מוצא מכל בור תקציבי. צריך רק לקחת אוויר, להסתכל למספרים בעיניים ולהתחיל לבצע.
צעדים מעשיים ליציאה ממשבר כלכלי
כשמכתבי ההתראה נערמים, קל מאוד להשתתק. חוב של 100,000 שקל או 300,000 שקל מרגיש פתאום כמו קיר בטון, ורוב האנשים בטוחים שפשיטת רגל היא האופציה היחידה שנשארה על השולחן. זו טעות נפוצה.
הפאניקה לא משלמת חשבונות. תוכנית עבודה כן.
השאלה האמיתית היא לא כמה עמוק הבור, אלא איך לצאת מחובות בצורה שיטתית שמחזירה לך את השליטה לידיים. הנה הצעדים שחייבים לבצע מיד, בלי לחכות לנס:
- מיפוי מלא על השקל: פותחים דף אקסל ומרכזים הכל. סך ההלוואות, יתרות בכרטיסי אשראי, צ'קים דחויים, תיקי הוצאה לפועל והריבית המדויקת בכל מקום. שום דבר לא נשאר בראש.
- בדיקת חלופות מימון ונכסים קיימים: בודקים אפשרות לאיחוד הלוואות או גיוס כסף כנגד נכס קיים. גם אם יש תיקים פתוחים וגם אם נתקלת בסירוב רגיל, לפעמים נכס עם יתרת משכנתא נמוכה, למשל חוב של 800,000 שקל על בית ששווה שלושה מיליון, מאפשר לקבל אשראי שיסגור את כל שאר הנושים.
- הגדלת הכנסות מהירה: מוכרים ציוד ישן, לוקחים שעות נוספות או עבודה זמנית בסופי שבוע. כל שקל פנוי הולך ישירות לעצירת הריביות הרצחניות.
- הכנסת עין מקצועית חיצונית: עורך דין שמתמחה בהסדרי חובות או מלווה עסקי שמדבר עם הבנקים בשפה שלהם. בעל מקצוע יודע להשיג מחיקות ריבית והסדרים שבחיים לא היית מקבל לבד מול הפקיד בסניף.
האמת, כשאתה תקוע עמוק בפנים, כמעט בלתי אפשרי לראות את הדלת. נקודת מבט קרה של איש מקצוע מבחוץ חושפת כמעט תמיד פתרונות חוקיים שלא ידעת שבכלל קיימים.
סיכום
מי שנמצא עמוק בתוך הבור בטוח לפעמים שחוב של 100,000 שקלים או 300,000 שקלים זה סוף העולם. החרדה משתקת, המחשבות הולכות ישר לתרחישי קיצון של אובדן הבית או פשיטת רגל, והתחושה היא שאין דרך חזרה. המציאות בשטח מוכיחה אחרת.
הלחץ פשוט סוגר עליך.
כשאתה תקוע באמצע הסערה, אתה לא רואה את היציאה. האמת, אף אחד לא יכול לקבל החלטות נכונות כשהטלפונים מהבנק לא מפסיקים והאיומים נערמים על השולחן. כאן בדיוק נכנס הצורך בגורם מקצועי שמביט על המצב מבחוץ. עין חיצונית ומנוסה רואה פתרונות שאתה בכלל לא יודע שקיימים, מפריסה נכונה והסדרי חובות מול נושים, דרך גיוס אשראי כנגד נכס קיים גם במצבים מורכבים, ועד תוכניות הבראה שמצילות עסקים מקריסה.
לכל סיטואציה כלכלית יש מענה מעשי. השאלה היא לא אם יש מוצא, אלא מתי אתה מחליט להפסיק ללכת בחושך ולהתחיל לנהל את האירוע.
השאלה של איך לצאת מחובות לא נפתרת בעוד הלוואה שתסגור פינה לחודשיים, אלא בפעולות מסודרות ומדויקות:
- עצירה מיידית של גלגול הלוואות ואיסוף כל הנתונים של התיק.
- קבלת ליווי מקצועי שרואה את התמונה הרחבה ולא נבהל ממספרים גדולים.
- בניית תוכנית פעולה קונקרטית, שכוללת משא ומתן מול גורמי המימון או הגנה על הנכסים.
רוב האנשים קופאים במקום ונותנים לחובות לנהל אותם. מי שחוזר לעמוד על הרגליים פשוט מתחיל לעבוד בצורה מובנית.
אם אתה מחפש פתרונות קסם שייקחו את הבעיות בלי מאמץ, אין כאלה. אם אתה מחפש תוכנית אמיתית ומוכחת שתחזיר לך את השקט הכלכלי, הצעד הראשון הוא להבין שיש מוצא ולא להתמודד עם זה לבד.
שאלות נפוצות
מה ההבדל בין הסדר חובות לבין הליך חדלות פירעון
האם אפשר לקחת משכנתא כאשר יש תיקים פתוחים בהוצאה לפועל
מה הצעד הראשון שצריך לעשות כשיש חובות כבדים
האם עסק שצבר חובות יכול להשתקם ולהמשיך לפעול