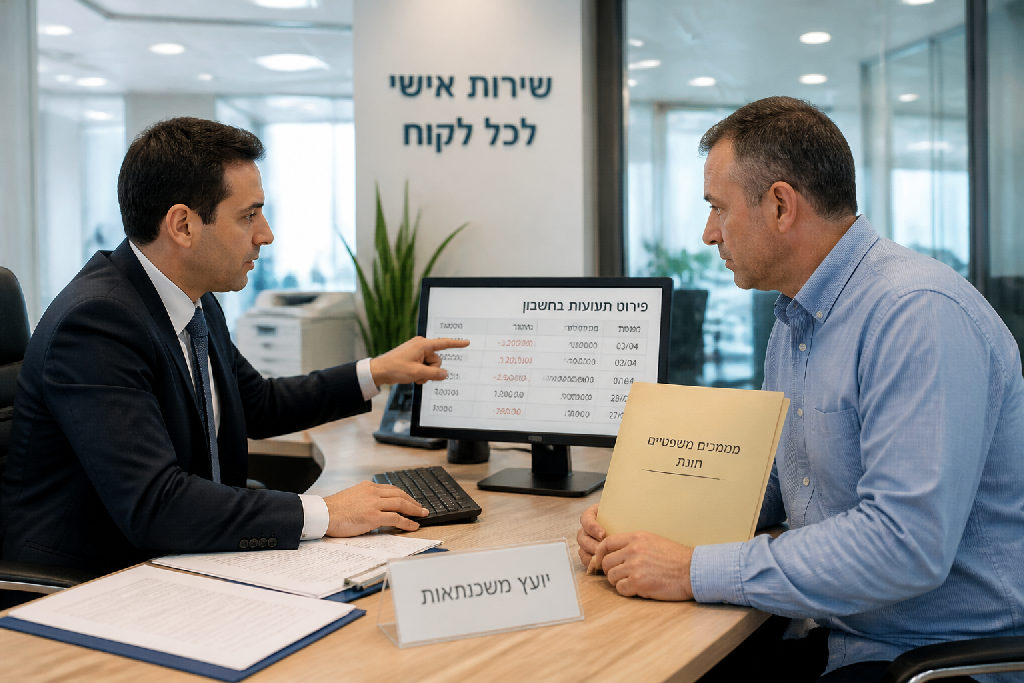
הרבה אנשים בטוחים שברגע שמקבלים הפטר מחובות, הלוח נמחק והבנק יחבק אותם בחזרה. אבל המציאות מול המערכת הבנקאית? היא נראית אחרת לגמרי. במקום דף חלק, מבחינת הבנקים אתה אסיר משוחרר עם היסטוריה שתרדוף אותך עוד שנים קדימה.
האשליה של דף חלק מיד לאחר קבלת ההפטר
החזקת ביד את הצו מבית המשפט. התיק נסגר, עורכי הדין בירכו אותך, ואתה בטוח שממחר בבוקר המערכת רואה אותך כמו תינוק שנולד הרגע.
המציאות שונה לגמרי.
מבחינה משפטית, קיבלת הפטר מחובות ואתה מוגן מתביעות על העבר. מבחינה בנקאית, אתה מסומן. המערכת הפיננסית לא מוחקת שום דבר בלחיצת כפתור, וכל חתם אשראי שפותח את המסך רואה היסטוריה אדומה וצורמת. מבחינתם, אתה עדיין בסיכון קיצוני.
הבנקים לא עובדים לפי רגש. הם עובדים לפי סטטיסטיקה יבשה.
מבחינת המערכת, הנה ההבדל המדויק בין מה שקיבלת לבין מה שאתה מדמיין:
- לא נמחק הרישום השלילי שלך במאגר נתוני האשראי של בנק ישראל.
- לא נפתחה לך הדלת לקבל הלוואות, כרטיסי אשראי או מסגרות משיכת יתר.
- כן בוטלו העיקולים וההגבלות המשפטיות שחסמו אותך עד עכשיו.
- כן קיבלת זכות בסיסית להחזיק חשבון ביתרת זכות בלבד.
האמת, הבנקים נזהרים ממך בצדק מבחינתם. הם ראו אינספור מקרים שבהם אנשים שקיבלו שחרור מלא הסתבכו שוב בתוך זמן קצר. המערכת שואלת שאלה פשוטה: אם מחקו לך חובות פעם אחת, למה שלא תעשה את זה שוב?
מימון לרכב? אין. כרטיס אשראי? אין. פנקס צ'קים? תשכח מזה.
זה לוקח בין שלוש לחמש שנים של התנהלות ברזל עד שגוף פיננסי כלשהו בכלל יסכים להסתכל לכיוון שלך. מי שבונה על פתיחת דף חלק מיידית, פשוט יחטוף דלת בפרצוף בפעם הראשונה שיבקש שקל מהבנקאי.
כיצד המערכת הפיננסית מתייחסת לרישום של חדלות פירעון
הרבה אנשים בטוחים שברגע שיש ביד צו הפטר מחובות, לוחצים על מתג והעולם מתאפס. דף חלק. נולדת מחדש.
זה לא עובד ככה.
המערכת הבנקאית לא רואה אותך כתינוק שנולד זה עתה. היא רואה לווה עם עבר בעייתי מאוד. ברגע שפקיד בנק או חברת מימון מושכים את דוח נתוני האשראי שלך, המידע על ההליך קופץ מיד במסך. משפטית החוב נסגר, אבל בזיכרון של המחשב הוא ממשיך להבהב באדום.
האמת, היחס שתקבל בשנים הראשונות מזכיר יחס לאסיר משוחרר שבודקים לו את התיק בכל צומת.
תקופת החשדנות הזאת נמשכת בדרך כלל בין שלוש לחמש שנים שלמות. בתקופה הזאת הגופים הפיננסיים שומרים על מרחק ביטחון כפול, וכל בקשה לשירות בסיסי נתקלת בסירוב אוטומטי כמעט:
- לא תקבל מסגרת משיכת יתר בחשבון, אפילו לא בגובה כמה מאות שקלים.
- לא ינפיקו לך פנקסי צ'קים עבור תשלום שכר דירה.
- לא יאשרו הלוואות לקניית רכב במימון בנקאי רגיל.
- כן תקבל כרטיס לחיוב מיידי שמאפשר להוציא רק כסף שקיים פיזית ביתרה.
הבנקים לא פועלים מתוך כעס. הם מנהלים סיכונים.
האלגוריתם של מאגר נתוני האשראי לא מתרגש מזה שמצאת עבודה טובה או שהכנסת המשפחה עלתה. מבחינתו, הסיכוי שתחזור לאותו המצב עדיין קיים. הדרך היחידה לשנות את התמונה היא להוכיח התנהלות יציבה לאורך זמן, ובלי לנסות להישען על כספים שאינם שלך.
האם אפשר לקבל הלוואות או מימון לרכב בשנים הראשונות
הרבה אנשים בטוחים שברגע שיש ביד הפטר מחובות, הלוח נמחק. שילמת מה שנקבע, קיבלת פסק דין, ועכשיו יוצאים לחיים רגילים. המציאות הפיננסית שונה לגמרי. גופי מימון לא רואים בך דף חלק, אלא לקוח בעל עבר מורכב שכל נורות האזהרה נדלקות לידו.
זה לא עובד כמו מתג שלוחצים עליו.
אם תפנה לבנק מסחרי בשלוש עד חמש השנים הראשונות כדי לקבל הלוואה לרכב, התשובה תהיה סירוב מהיר. חברות מימון חוץ בנקאיות לעומת זאת אולי יסכימו לדבר איתך, אבל אל תתבלבל. הן לא עושות שום חסד. הן פשוט מזהות הזדמנות לתמחר את הסיכון שלך בעלויות חריגות.
האמת, התנאים שיונחו על השולחן יגבלו במלכודת אמיתית.
- לא תקבל ריבית שוק סבירה, אלא תשלם ריביות דו ספרתיות של 15% ומעלה בשנה.
- לא יאשרו לך מימון מלא לעסקה, אלא ידרשו מקדמה במזומן של 30% או אפילו 50% מערך הרכב.
- לא יסתפקו בהוראת קבע שגרתית, אלא יחתימו ערבים ויכניסו סעיפי תפיסת רכב מהירים על כל פיגור.
כאן בדיוק מתחילה הסכנה של הסתבכות מחדש. אתה לוקח על עצמך התחייבות כבדה רק כדי להרגיש שהעניינים חזרו למסלול, ואז מגיע חודש אחד של תקלה או הוצאה בלתי צפויה. הריבית המטורפת הופכת כל איחור לבור עמוק, הלחץ מהנושים חוזר בבת אחת, והדרך חזרה לחדלות פירעון קצרה בהרבה ממה שנדמה לך.
רוב הלווים ממהרים לחתום על מימון יקר כדי לקנות רכב חדש. מי שהפיק את הלקח מההליך, קונה רכב פשוט במזומן ונשאר נקי מחובות.
ההשלכות של הליך חדלות פירעון על פתיחת עסק עצמאי
רבים חושבים שקבלת הפטר מחובות מוחקת את העבר ברגע אחד ופותחת דף חלק. המציאות שונה לחלוטין. זה פשוט לא עובד ככה. תעודת ההפטר אולי מסיימת את ההליך המשפטי, אבל המערכת הבנקאית זוכרת הכל.
הבנקים לא שוכחים.
כשאתה עובד כשכיר, מסלול החזרה לשגרה פשוט בהרבה. יש משכורת שנכנסת מדי חודש, ובחלוף הזמן הבנק עשוי לאפשר מסגרת מינימלית או כרטיס דביט. אצל בעל עסק, התמונה שונה מהיסוד. פעילות עסקית זקוקה לחמצן פיננסי שוטף: הלוואות לפיתוח, מסגרות אשראי, צ'קים, ניכיון חשבוניות וערבויות. כשפקיד האשראי רואה ברקע הסדר חוב או חדלות פירעון, הדלת נטרקת מיד. גופים פיננסיים לא ימהרו לקחת סיכון על עסק שהמייסד שלו התקשה בעבר בהחזר כספים.
כפי שמסביר אלעד הדר, היציאה לעצמאות במצב כזה מחייבת שינוי תפיסה קיצוני. אי אפשר לבנות תוכנית עסקית שנשענת על מנופי אשראי או גיוס מימון מהבנקים. היכולת להקים עסק עומדת אך ורק על הון עצמי גבוה שצברת מראש, כזה שמאפשר תפעול מלא ללא שום סיוע חיצוני.
ההתנהלות העסקית החדשה חייבת להיראות אחרת לגמרי:
- לא מסתמכים על מסגרות משיכת יתר או הלוואות בנקאיות.
- כן דורשים מקדמות מלקוחות וגובים תשלום מיידי.
- לא מתחייבים להוצאות קבועות כבדות על משרדים וציוד.
- כן מחזיקים רזרבה כספית נזילה שמכסה לפחות שישה חודשי פעילות.
האמת, בלי כרית ביטחון כספית משמעותית משלך, כל עיכוב קטן בתשלום מלקוח עלול להחזיר אותך לאותה נקודה. במסגרת ייעוץ עסקי למי שיוצא מהליך כזה, המטרה הראשונה אינה גיוס אשראי, אלא בניית מודל רזה ורווחי שמתקיים לחלוטין בלי טובות מאף פקיד בנק.
השיעור החשוב ביותר לחיים ללא תלות בגופים פיננסיים
הרבה אנשים בטוחים שקבלת הפטר מחובות היא כמו מתג הפעלה מחדש. ברגע שיש פסק דין ביד, הם מצפים שהמערכת הבנקאית תמחק את העבר ותפתח להם דלתות לרווחה.
טעות מרה.
הבנקים לא שוכחים מהר, ומאגר נתוני האשראי ישאיר אותך בסטטוס בעייתי למשך שלוש עד חמש שנים לפחות. המחשבה הראשונה של חייב משוחרר היא לרוב איך מחזירים כרטיס אשראי, מאיפה משיגים מימון לרכב ואיך פותחים מסגרת משיכת יתר. אבל האמת, מי שמחפש מיד אשראי חדש פשוט מפספס את השיעור העיקרי של ההליך כולו.
אשראי הוא לא כסף שלך.
הוא סיכון נטו. ברגע שאתה מבין שמסגרת אשראי והלוואות הן בדיוק המלכודת שהפילה אותך בפעם הקודמת, צורת החשיבה משתנה. הפתרון האמיתי אינו להילחם על אמון הבנקים, אלא לבנות חיים כלכליים שבהם אתה פשוט לא זקוק להם יותר. זה דורש מעבר חד להתנהלות על בסיס תזרים מזומנים קיים בלבד, שבו כל הוצאה מגובה בכסף שכבר יושב בחשבון.
איך מייצרים עצמאות כזאת בפועל?
- מעבר גורף לכרטיס חיוב מיידי (דביט) או מזומן, בלי עסקאות בתשלומים ובלי אפשרות לחרוג לאגורה אחת של מינוס.
- התאמה מלאה של רמת החיים לתזרים החודשי השוטף, כך שכל שקל שיוצא על שכר דירה, מזון וחשבונות נשען על הכנסה שכבר נכנסה.
- בניית קרן חירום עצמאית של לפחות שלושה חודשי מחיה בחשבון נפרד, כסף נזיל לחלוטין שמיועד לתקלות לא צפויות בלבד.
- רכישת רכב, מכשירי חשמל או ריהוט רק מתוך סכום שנצבר מראש, גם אם זה אומר לדחות את הקנייה בכמה חודשים.
רוב האנשים מנסים להוכיח לבנק שהם שוב ראויים להלוואה.
החכמים לומדים להסתדר בלעדיו לתמיד. ברגע שאין לך מסגרת להישען עליה, אין שום דרך בעולם שתיכנס שוב לחובות. זו המשמעות האמיתית של חופש כלכלי.
צעדים מעשיים לשיקום ההתנהלות הכלכלית האישית
הרבה אנשים בטוחים שברגע שקיבלו הפטר מחובות, הלוח נמחק לגמרי.
המציאות שונה.
המערכת הבנקאית לא רואה אותך כדף חלק. אתה מוגדר מבחינתה כלקוח בסיכון גבוה, וזה יימשך שלוש עד חמש שנים לפחות. הדרך היחידה להחזיר את האמון היא לבנות הרגלים חדשים מאפס, בלי קיצורי דרך.
האמת, השיעור הכי גדול שאפשר לקחת מהתהליך הזה הוא ללמוד לחיות בלי שירותי אשראי בכלל.
- פתיחת חשבון בסיסי ללא מסגרת. פתח חשבון שמתנהל ביתרת זכות בלבד. בלי פנקסי צ'קים, בלי כרטיס אשראי נדחה, רק כרטיס דביט לחיוב מיידי. המטרה שלך כאן ברורה: אפס חריגות, אפס הוראות קבע שחוזרות, ואפס טעויות ברישום.
- בניית תקציב שנשען רק על הכנסה קיימת. לא בונים תוכניות על כסף שאולי ייכנס מחר. מחשבים את השכר נטו שכבר נכנס בפועל, מפרישים קודם כל הוצאות קבועות כמו שכר דירה ואוכל, ומתנהלים אך ורק ממה שנשאר.
- עצירה מוחלטת של התחייבויות חדשות. שום הלוואת בזק, שום מימון לרכב ושום פריסה לתשלומים. אם אין לך את הכסף הפנוי בחשבון ברגע זה, אתה פשוט לא קונה.
רוב האנשים מנסים לקבל אשראי מהר מדי כדי להרגיש רגילים. מי שמשתקם באמת, מתרחק מחובות כמו מאש.
השיקום הזה דורש סבלנות.
זה לא קורה ביום אחד, אבל התנהלות מדויקת בכל חודש מחדש מוכיחה למערכת, ובעיקר לך, שאתה שולט בכסף שלך.
סיכום
קבלת הפטר מחובות מרגישה כמו רגע של שחרור מוחלט. התיק נסגר. הלחץ יורד. נדמה שאפשר להתחיל דף חלק לגמרי, אבל המערכת הפיננסית לא פועלת ככה. הנייר מבית המשפט מוחק את החובות שלך, לא את הזיכרון של הבנקים.
שום מתג קסם לא נדלק.
מבחינת כל גוף פיננסי, העבר עדיין שם. כרטיס אשראי נוצץ או מימון לרכב לא יחכו לך מחר בבוקר. זה לוקח שלוש שנים, לפעמים חמש שנים, ובזמן הזה המערכת תבדוק אותך בחשדנות. חזרה לשגרה דורשת סבלנות של ברזל ושינוי הרגלים עמוק מהשורש.
- לא לרדוף אחרי מסגרות אשראי חדשות והלוואות מהירות.
- לא לנסות להוכיח לבנקים שאתה לקוח לגיטימי.
- כן לבנות כרית ביטחון במזומן לכל הוצאה מפתיעה.
- כן לשלם על כל קנייה ישירות ממה שיש בחשבון.
האמת, המבחן האמיתי שלך מתחיל ברגע שבו אתה יוצא מכותלי בית המשפט. עצמאות אמיתית נמדדת ביכולת לחיות ללא חובות חדשים, נקודה. כשאתה לומד להתנהל חודש אחרי חודש רק עם הכסף שאתה מכניס, הדירוגים של הבנקים והדוחות שלהם פשוט מפסיקים להשפיע על החיים שלך.
אם אתה מחפש לחזור מהר לאותן הלוואות ישנות, מחכה לך התפכחות כואבת מול הפקידים. אם אתה מחפש חופש אמיתי, הפטר מחובות הוא בדיוק ההזדמנות שלך ללמוד להתקיים בלי המערכת הזו בכלל.
שאלות נפוצות
מדוע הבנק לא מעניק אשראי מיד לאחר קבלת הפטר
כמה זמן לוקח לחזור לפעילות פיננסית רגילה מול הבנק
האם אפשר לקבל מימון לרכב אחרי חדלות פירעון
איך אפשר לשקם את המצב הכלכלי לאחר פשיטת רגל