שוק הבנקאות הישראלי? מלא בהצהרות על שירות ונגישות ללקוח. אבל כשמגיע רגע האמת, לפעמים המציאות טופחת על הפנים, ובאופן הכי לא צפוי. סירוב בנק לקבל מזומן הוא אירוע שמרגיש כמו בדיחה רעה, אבל הוא אמיתי.
מבוא: סירוב הפקדת מזומן בבנקים, תופעה מטרידה
שוק הבנקאות בישראל נראה לפעמים כמו ענק מסורבל וחשדן, במיוחד כשמדובר בכספים "חיצוניים". אבל סיפורים מסוימים, כמו זה שאני הולך לחשוף, ממש משנים את התמונה. כאן כבר לא מדברים על מורכבות, אלא על חוסר היגיון מוחלט.
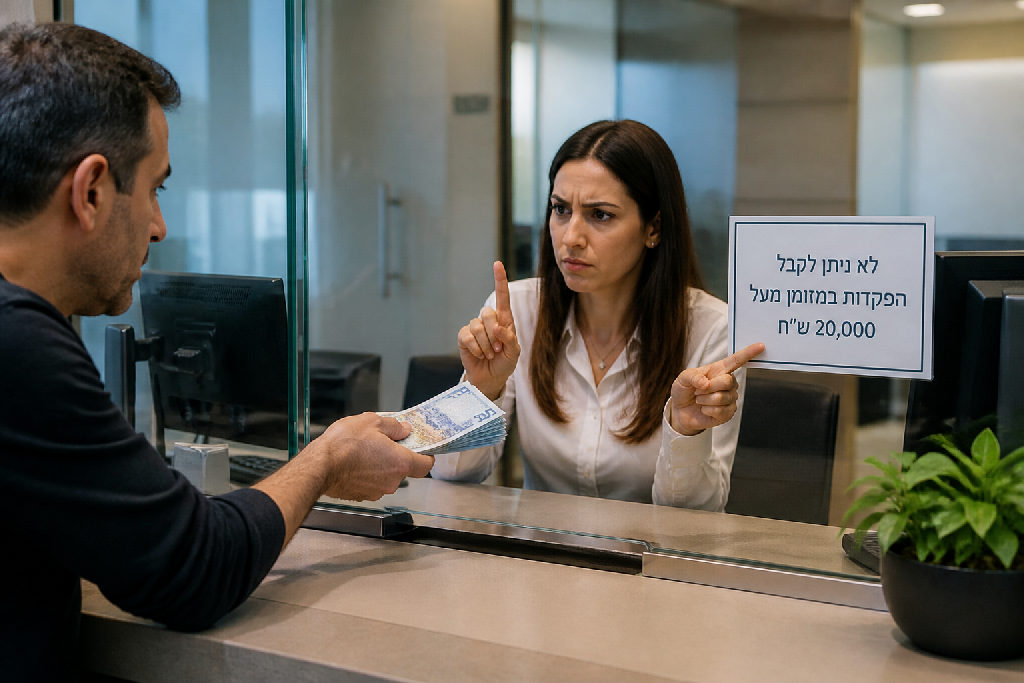
לאחרונה נתקלתי במקרה ששבה את תשומת ליבי. לקוחה ביקשה להפקיד סכום פעוט של 20,000 שקלים לחשבון הבנק שלה, לטובת חיסכון חדש עבור בתה שרק נולדה. זה היה כסף שקיבלה במתנה לרגל הלידה. סיבה פשוטה, הגיונית, והכי מוצדקת שיש.
הבנק סירב להפקיד את הכסף.
כן, קראתם נכון. לא 200,000 שקל, לא מיליונים, רק 20 אלף. סכום שרובנו רואים כהפקדה שגרתית, כזו שלא אמורה לעורר שום חשד. סירוב בנק לקבל מזומן במקרה כזה הוא אבסורד. זה שהסיפור לא הגיע אליכם, לא אומר שהוא לא אמיתי. הוא מגיע אליי ואל אחרים כל הזמן. זה מעלה שאלה קשה מאוד על המדיניות הבנקאית הנוכחית ועל ההשלכות שלה על אזרחים תמימים.
העניין הוא לא רק ה"כמה", אלא ה"למה". הבנקים פועלים תחת רגולציה הדוקה של הלבנת הון, וזה מובן לחלוטין. אבל איפה עובר הגבול? מתי חשדנות הופכת לבירוקרטיה דרקונית שפוגעת באזרח הקטן ובאירועי חיים משמחים?
- לא: סכום גבוה שדורש בדיקה מיוחדת.
- כן: סירוב הפקדה לסכום שולי לחלוטין.
- לא: בקשה חריגה או מסובכת.
- כן: ניסיון להפקיד כסף חוקי שניתן במתנה.
אנחנו חייבים להבין את מנגנוני הרגולציה וההתנהלות הבנקאית לעומק, כדי לדעת איך להתמודד. צריך להכיר את הזכויות שלנו ואת הכלים שעומדים לרשותנו. אחרת, מצב כזה יהפוך לשגרה, ואתם עלולים למצוא את עצמכם עם כסף ביד, והבנק סגור בפניכם.
למה הבנק מסרב? הבנת הרגולציה והחששות
שוק הבנקאות בישראל משופע בחוקים ותקנות. נראה שהבנקים פועלים תחת רגולציה כבדה, וזה נכון. אחד החוקים המרכזיים שמנחים אותם הוא חוק איסור הלבנת הון, יחד עם תקנות מחמירות של בנק ישראל. המחויבות הזו, שמטרתה ללחום בפשע, הופכת את הבנקים לשומרי סף בפועל. הם פשוט חייבים לוודא שכל כסף שנכנס למערכת לגיטימי.
איך זה עובד בפועל? הבנקים מחויבים לזהות חשבונות ופעולות שנראות חשודות. לא מדובר רק על מיליוני שקלים. לפעמים, גם סכומים קטנים יחסית, אם הם לא מתיישבים עם הפרופיל הפיננסי של הלקוח או עם היסטוריית הפעילות שלו, יעוררו דגל אדום. שינוי פתאומי בהיקף הפעילות, סכום כסף שמגיע ממקור לא ברור, או אפילו פיצול הפקדות גדולות למספר קטן של הפקדות, כל אלה יכולים להיחשב כאינדיקטורים לחשש.
האמת, הבנקאים לא רוצים לסרב לכם. גם להם יש אינטרס לתת שירות ולצמוח. אבל מעל כולם עומדת הוראה ברורה: אם יש ספק, אין ספק. זה יוצר מצב אבסורדי, בו לקוחות תמימים שרק רוצים להפקיד כסף חוקי נתקלים בחומה בצורה. הסירוב בנק לקבל מזומן, גם אם מדובר ב-20 אלף שקל בלבד, נובע מחשש עמוק שלהם להפר את הרגולציה ולספוג קנסות כבדים או פגיעה ברישיון.
זה לא אישי. זו המערכת.
- לא: פקיד שלא אוהב אותך.
- כן: בנק שפועל לפי נהלים קפדניים.
- לא: רצון להקשות עליך.
- כן: חובה למנוע הלבנת הון ומימון טרור.
ההשפעה על לקוחות כמו אותה אישה יכולה להיות מתסכלת. פעולה בנקאית יומיומית ופשוטה כמו הפקדת מתנה, הופכת לסיוט בירוקרטי. זה מציף את הצורך שלנו, כציבור, להבין טוב יותר את המגבלות הללו, ולבנקים, למצוא את האיזון הנכון בין שמירת החוק לבין מתן שירות יעיל והוגן.
מקרה בוחן: הפקדת 20,000 שקלים לחשבון ילדה
נדמה שכולנו מכירים את ההרגשה, כשמגיע אירוע משמח כמו לידת ילד, המשפחה מתגייסת. מתנות כספיות הן דבר מקובל, ומבורך. מה קורה כשרוצים להפקיד את הכסף הזה, סכום "צנוע" יחסית של 20,000 שקלים, לחשבון ייעודי עבור הילדה שנולדה? לכאורה, פעולה פשוטה ובסיסית.
אבל בפועל, המציאות שונה. מסתבר שאפילו סכום כזה, שהתקבל במתנה לרגל הלידה, יכול להיתקל בסירוב מצד הבנק. לא מדובר על 200 אלף שקלים, אלא על סכום שכל משפחה שמחה לקבל. זה בדיוק סוג המקרים שמבהירים לנו שסירוב בנק לקבל מזומן הוא לא תמיד דרמטי כמו שאולי חושבים.
הקשיים עולים בעיקר כשמדובר בפתיחת חשבון קטינים והפקדת כספים עבורם. הבנקים, מטעמים רגולטוריים ומאבק בהלבנת הון, מחמירים בדרישות לגבי מקור הכספים. גם אם הסיבה מוצדקת לחלוטין וברורה מאליה בעיני ההורים, הוכחת מקור הכספים במקרים כאלה הופכת למשימה מורכבת.
למה זה קורה?
- לא מספיק להצהיר שמדובר במתנת לידה.
- הבנק דורש תיעוד קונקרטי למקור הכסף.
- יש דרישה להתחקות אחרי כל שקל.
אתה יכול להגיד: "זה נשמע לי מוגזם". האמת, זה נשמע מוגזם להרבה אנשים. אבל המקרה הזה, של סירוב בנק לקבל מזומן עבור חשבון קטין, הוא סיפור אמיתי וממחיש עד כמה הבנקים פועלים תחת רגולציה נוקשה שפעמים רבות פוגעת באזרח הפשוט. במקום לברך על החיסכון לדור הבא, הוא נתקל בחומת בירוקרטיה.
הזכויות שלכם כלקוחות והדרכים להתמודד עם סירוב
נתקלתם בסיטואציה שבה הבנק מסרב לקבל כסף או לבצע פעולה? אתם ממש לא לבד. זה קורה ליותר מדי אנשים, ולרובם אין מושג איך להתמודד. העובדה שהבנק הוא גוף חזק לא הופכת אותו לבלתי מנוצח. יש לכם זכויות, וחשוב מאוד שתכירו אותן.
ראשית, דרשו מהבנק הסבר מפורט וברור לסיבת הסירוב. לא "אי אפשר", אלא "למה אי אפשר". זה לא דיאלוג של רובוטים, אתם לקוחות משלמים. אל תצאו מהסניף לפני שקיבלתם תשובה מנומקת. לפעמים זה עניין של נהלים פנימיים, ולעיתים, חשש רגולטורי.
"זה שהסיפור לא הגיע אליכם, לא אומר שהוא לא אמיתי."
במקרים של סירוב בנק לקבל מזומן, הבעיה העיקרית היא לרוב מקור הכסף. תהיו ערוכים להציג מסמכים ותיעוד המוכיחים את מקור הכסף באופן חד-משמעי. אם מדובר במתנה, ירושה, מכירת נכס, כל פיסת נייר רשמית שתסייע. זה קריטי.
מה עושים כשהבנק מסרב? יש סדר פעולות ברור:
- פנייה למנהל הסניף: לרוב זה הצעד הראשון, ויכול לפתור את רוב הבעיות.
- פנייה להנהלה הראשית של הבנק: אם מנהל הסניף לא עזר, הסלימו.
- פנייה לבנק ישראל: מחלקת פניות הציבור בבנק ישראל היא גוף שנועד להגן עליכם. הם מטפלים במקרים של התנהלות לא הולמת של הבנקים.
- ייעוץ משפטי: במקרים עקשניים, עורך דין המתמחה בדיני בנקאות ידע להפעיל את הלחץ הנכון.
אני אומר לך, אל תוותרו. זכותכם הבסיסית היא לקבל שירות. לא תמיד בקלות, אבל אל תתייאשו.
רוב הלקוחות מוותרים.
אתם לא צריכים לוותר.
המלצות לניהול כספים שקוף מול הבנק
שוק הבנקאות בישראל לא סלחני במיוחד לפעולות שלא עולות בקנה אחד עם הפרופיל שהוגדר לך. הסיפורים האלה, על אנשים שמקבלים סירוב בנק לקבל מזומן, הם לא המצאה. הם מציאות יומיומית. לפעמים הסיבה נשמעת הגיונית, לפעמים פחות. אבל הפתרון, ברוב המקרים, עובר דרך שקיפות והבנה של כללי המשחק.
הבנק רואה אותך כ"תיק". כל תנועה, כל הפקדה גדולה, נבחנת תחת מיקרוסקופ. כשמדובר במזומן, החשדנות עולה עוד יותר. לכן, שמירה על פרופיל פיננסי ברור ומתועד היא קריטית. אל תניחו שהבנק "יבין" לבד למה קיבלתם 20 אלף שקל במתנה לילדה. הוא לא. הוא רואה מספרים.
האמת, רוב האנשים פשוט ממשיכים עם השגרה שלהם ולא טורחים להבין את האותיות הקטנות. ואז הם מופתעים. כדי למנוע את זה, יש כמה דברים בסיסיים שחובה ליישם.
- כן: גילוי מלא ומוקדם על מקורות הכנסה, גם כאלה שהם לא משכורת רגילה.
- לא: להגיע לבנק עם סכום מזומן גדול בלי לתאם, ובלי תיעוד.
- כן: לשמור קבלה, חשבונית, הסכם, כל דבר שמעיד על עסקת מזומן משמעותית.
הבנת הפרופיל הבנקאי שלך היא המפתח. מה היסטוריית הפעילות שלך? כמה אתה מרוויח? כמה אתה נוהג להפקיד במזומן? אם חורגים מהנורמה באופן דרמטי, הבנק ירים גבה. לכן, תקשורת פרואקטיבית ומתועדת מול הבנק תמנע מראש מקרים של סירוב בנק לקבל מזומן שנובעים מחוסר הבנה או חשדנות. זכרו, בנקים עובדים עם רגולציה נוקשה מאוד. עזרו להם לעזור לכם.
"אני אומר לך, זה שהסיפור לא הגיע אליכם, לא אומר שהוא לא אמיתי. והנה דוגמה קלאסית למישהי שלא נתנו לה להפקיד 20,000 שקל, לא תגידו 200,000 שקל, והיה לה סיבה הכי מוצדקת שבעולם."
הכנה מראש חוסכת הרבה עוגמת נפש.
סיכום: היחסים המורכבים עם המערכת הבנקאית
המקרה המטורף הזה, של סירוב בנק לקבל מזומן, גם אם מדובר בסכום יחסית קטן כמו 20,000 שקלים, מדגיש נקודה חשובה: אי אפשר להתנהל מול המערכת הבנקאית בלי להיות ערוכים. הבנקים פועלים לפי נהלים נוקשים, לעיתים נוקשים מדי, ומה שנראה לנו טבעי ולגיטימי, כמו הפקדת כסף שקיבלנו במתנה, יכול להיתקל בחומה. צריך להבין את זה.
היערכות מראש חוסכת המון כאבי ראש. לפני כל פעולה משמעותית, ולו הקטנה ביותר, שווה לבדוק מהם הנהלים. לשאול. להתייעץ. זה לא תמיד קל, אבל עדיף לבוא מוכנים. כי לפעמים, תהליכים פשוטים מתפתחים למאבקי בירוקרטיה מיותרים.
אני אומר לך, זה לא רק עניין של לדעת את החוקים, אלא גם איך לתקשר אותם. תקשורת פתוחה ושיתוף פעולה עם הבנק, ככל שזה נשמע מוזר במקרים כאלה, הם המפתח. להציג מסמכים, להסביר את הסיטואציה, לנסות למצוא פתרון משותף. זה עובד.
אבל ויש אבל גדול: אל תתנו לבנק להחליט בשבילכם.
על הזכויות שלכם אסור לוותר.
אם אתם נתקלים בסירוב לא מנומק או בתחושה שאתם מקופחים, אל תהססו לפעול. יש לכם כלים, יש לכם זכויות, ויש לכם את היכולת לדרוש את מה שמגיע לכם. זה לא תמיד פשוט, אבל זה אפשרי.
"בפעם הבאה שאתם חושבים שאני מגזים עם הבנקים, תדעו שכל מה שאני מספר לכם זה בדיוק על סיפורים כאלה."
ייעוץ לבעלי עסקים בשלב הזה חוסך טעויות יקרות בהמשך.
זו בדיוק אחת הנקודות שהיועץ העסקי אלעד הדר חוזר אליהן בעבודה עם בעלי עסקים.
שאלות נפוצות
האם בנק רשאי לסרב לקבל הפקדת מזומן?
מהן הסיבות הנפוצות לסירוב בנק לקבל מזומן?
מה ניתן לעשות אם הבנק מסרב להפקיד כסף?
האם יש הגבלת סכום להפקדת מזומן בבנק?
האם חשבון חדש או חשבון לילדה נחשב לסיכון גבוה יותר?
עוד באותו נושא שיכול לעניין אתכם