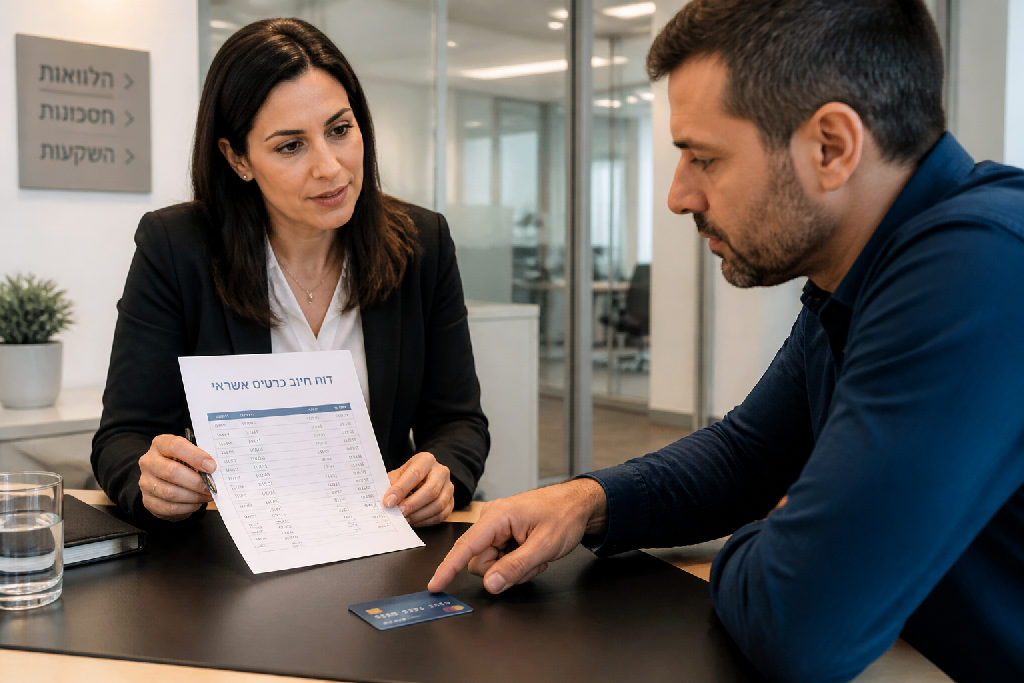
הודעה מהבנק על ביטול כרטיס אשראי נראית בהתחלה כמו סתם אי נעימות רגעית בקופה. אבל בפועל? זה סיפור אחר לגמרי. ברגע שהפלסטיק נחסם הדירוג שלך נחתך, ובמקום תקלה טכנית מדובר בנורת אזהרה שנועלת בפניך את כל המערכת הפיננסית.
מדוע חברות האשראי והבנקים מחליטים לבטל כרטיס
כשאתה מתקשר מיוזמתך לבטל כרטיס כדי לחסוך בדמי כרטיס, הכל תקין. אבל כשהחברה מחליטה על ביטול כרטיס אשראי מהצד שלה? זה כבר סיפור שונה לחלוטין. זה לעולם לא קורה במקרה.
בנקים לא מוותרים על לקוחות משלמים.
המהלך הזה נולד כמעט תמיד סביב נקודה אחת: זיהוי של חשיפה פיננסית מסוכנת. המערכות האוטומטיות סורקות את הפעילות שלך כל הזמן, וברגע שמצטברים כמה דגלים אדומים, הברז פשוט נסגר.
- חריגה עקבית ממסגרת האשראי המאושרת ללא תיאום מראש
- פיגורים בתשלומים חודשיים והחזרות של חיובי הוראות קבע
- עלייה חדה ברמת הסיכון הכללית שלך בכלל המערכת הבנקאית
- צניחה של דירוג האשראי במאגר נתוני האשראי ובאפליקציות כמו קפטן קרדיט
מניסיוני, רוב האנשים בטוחים שהבנק שלהם רואה רק מה שקורה בחשבון הספציפי אצלו. זו טעות נפוצה. כיום שיתוף המידע הפיננסי הוא מיידי. אם התחלת לפגר בתשלומים לגוף אחד, שאר הגופים רואים את זה תוך ימים ספורים ומצמצמים מגע.
הם מבינים שיש בעיה ומעדיפים לעצור את הסיכון מיד. במצב כזה הדירוג שלך סופג פגיעה ישירה, וגופים פיננסיים פשוט לא ירצו לתת לך הלוואה או מסגרת חדשה. הפתרון הוא לא לרוץ לבנק אחר בתקווה שלא ישימו לב, אלא לעצור, לשקם את נתוני האשראי ולבנות את היציבות שלך מחדש צעד אחר צעד.
ההשפעה הישירה של ביטול הכרטיס על דירוג האשראי
ביטול כרטיס אשראי ביוזמת הבנק או חברת המימון אף פעם לא מגיע סתם כך. מבחינתם, משהו בהתנהלות שלך הדליק נורה אדומה של חשיפה לסיכון. ברגע שהכרטיס נחסם והמסגרת נסגרת, המידע הזה זורם ישירות אל מאגר נתוני האשראי של בנק ישראל. אין כאן שיקול דעת אנושי ואין מקום למשא ומתן. הדיווח עובר למערכת באופן אוטומטי.
המערכת לא שוכחת.
באפליקציות כמו קפטן קרדיט רואים את התוצאה כמעט מיד דרך הציון המספרי שלך. נקודות נחתכות. הציון צונח. מספיקה ירידה חדה אחת כדי להעביר אותך מאזור בטוח של לווה אמין ישירות לאזור המסוכן. ברגע שהניקוד שלך יורד מתחת לסף מסוים, האמינות הפיננסית שלך מול כל גוף מממן בארץ פשוט נמחקת.
- בקשה להלוואה מיידית? סירוב.
- ניסיון להנפיק כרטיס חלופי? נחסם.
- בקשת משכנתא או פריסת חוב? בדיקה מחמירה ודחייה.
האמת, הטעות הכי גדולה שאפשר לעשות כרגע היא לרוץ לבנק אחר כדי לפתוח חשבון ולבקש מסגרת חדשה. כולם רואים את אותם הנתונים בדיוק, ואף גוף לא ירצה להתקרב ללקוח שכרגע סומן בסיכון. במקום לייצר לעצמך עוד סירובים שירסקו את הציון עוד יותר, המטרה שלך היא לעצור, לשקם את נתוני האשראי ולבנות את הדירוג מחדש צעד אחר צעד.
הטעות הנפוצה ביותר שמחמירה את המצב הפיננסי
התגובה האוטומטית לרגע שבו נוחתת הודעה על ביטול כרטיס אשראי היא פאניקה. חסר לך אוויר. אין איך לקנות בסופר, והאינסטינקט הראשוני דוחף אותך לחפש פלסטר מיידי: לפתוח חשבון בבנק אחר, לבקש כרטיס חוץ-בנקאי, לקחת הלוואה מהירה.
אל תעשה את זה.
האמת, המערכת הפיננסית רואה בדיוק מה קורה איתך, ורואה את זה בזמן אמת. כשחברה מבטלת לך כרטיס, זה לא קורה במקרה. משהו בהתנהלות הדליק אצלם נורה אדומה לגבי רמת הסיכון והחשיפה שלך. ברגע שאתה מתחיל להגיש בקשות חדשות לכל עבר, אתה רק צועק למערכת שאתה במצוקה קשה. כל בנק שנכנס לבדוק את הנתונים שלך רואה את הסירוב הקודם, דוחה אותך מיד, והסירוב הזה נרשם וחותך לך עוד נקודות בדירוג.
במצב כזה, הדירוג שלך צולל למטה. מנקודה מסוימת, גופים פיננסיים פשוט לא יסכימו לדבר איתך, לא על מסגרת ולא על שקל אחד של הלוואה.
- לא רצים לבנקים אחרים בבקשות מימון בהולות.
- לא פותחים חשבונות חדשים בתקווה ששם לא ישימו לב.
- כן עוצרים את כל הפניות ובודקים מה בדיוק רשום בדוח נתוני האשראי.
- כן מפנימים שאשראי נוסף מעולם לא פתר מצוקת נזילות.
כרטיס אשראי הוא לא כסף שיש לך, הוא חוב עתידי. לנסות לפתור חוסר תזרימי בעוד כרטיס זה בדיוק כמו לנסות לכבות שרפה עם דלק. זה אולי יקנה לך שקט לשבועיים, אבל בחודש הבא הבור יהיה עמוק יותר פי שניים. קיבלת איתות אזהרה ברור. עכשיו לא הזמן לבקש עוד כסף, אלא לשבת, לעשות סדר בהוצאות, ולשקם את נתוני האשראי שלך צעד אחר צעד.
צעדים ראשונים להבנת מצב הנתונים שלכם
ביטול כרטיס אשראי הוא לא סתם אי נעימות בקופה בסופר. זו נורת אזהרה בוערת. ברגע שחברת האשראי מחליטה לסגור לך את הברז, היא רואה בך לקוח בסיכון גבוה, והמערכת כולה מגיבה לכך בהתאם.
רוב האנשים נבהלים ורצים לחפש כרטיס חלופי. טעות קריטית.
אלעד הדר מסביר כי ניסיון לקבל אשראי חדש במצב כזה נידון לכישלון מראש, כי דירוג האשראי שלך חוטף מכה ואף גוף פיננסי לא ימהר להתקרב אליך.
קודם כל עוצרים ומבינים את התמונה.
במקום לכבות שריפות עם עוד הלוואות יקרות, צריך לגשת ישירות לעובדות שמופיעות על שמך במאגרי המידע. הנה שלוש פעולות ממשיות שאתה חיי
תוכנית עבודה מעשית לשיקום נתוני האשראי
ביטול כרטיס אשראי הוא לא סוף העולם, אבל הוא בהחלט תמרור עצור בוהק. האינסטינקט הראשון של רוב האנשים ברגע כזה הוא לרוץ לבנק אחר, לפתוח חשבון חדש ולנסות להוציא כרטיס חלופי.
אל תעשה את זה.
זה פשוט לא יעבוד. במערכת שיתוף נתוני האשראי כולם רואים הכל, וכל ניסיון לגייס אשראי בזמן שאתה מסומן כלווה בסיכון רק יוריד את הדירוג שלך עוד יותר. במקום לברוח, צריך להתחיל לעבוד בצורה מחושבת.
האמת, המערכת הבנקאית לא מתרשמת מהבטחות אלא ממעשים בשטח. הדרך היחידה להחזיר את האמון שנפגע מבוססת על סדרת פעולות ישירה:
- עצירה מיידית של כל בקשה להלוואה חדשה או להגדלת מסגרת.
- הסדרת כל התשלומים שבפיגור מול חברות האשראי והבנקים עד השקל האחרון.
- התנהלות יומיומית ללא שום חריגה מהמסגרת הקיימת במשך חצי שנה לפחות.
- מעקב חודשי שוטף אחרי דירוג האשראי כדי לראות את השינוי בעיניים.
רוב האנשים מחפשים פתרון קסם מהיר. שיקום אמיתי דורש עקביות של ברזל.
כאשר המערכת תזהה שהחשבון שלך מתנהל בצורה נקייה חודש אחרי חודש, הדירוג יתחיל לטפס בחזרה למעלה. מדובר בתהליך הדרגתי, אבל בסופו של דבר האמון ייבנה מחדש ותוכל לקבל שוב תנאי אשראי הוגנים.
סיכום
ביטול כרטיס אשראי מרגיש כמו מכה מתחת לחגורה. האמת, במקום להיכנס לפאניקה, עדיף להתייחס לאירוע הזה כאל תמרור עצור דחוף וקריאת השכמה. המערכת הפיננסית זיהתה חשיפה לרמת סיכון גבוהה, הדירוג שלך צנח, וברגע כזה אף גוף לא מתלהב לפתוח לך את הדלת.
עכשיו יש לך בדיוק שתי אפשרויות: להמשיך להסתבך, או לטפס החוצה.
האינסטינקט הראשוני של רוב האנשים שגוי לחלוטין. הם רצים לפתוח חשבון בנק נוסף, מבקשים מסגרת חדשה או מנסים לקחת הלוואה מהירה כדי לסתום את החור. כל ניסיון כזה מייצר עוד סירוב במערכת ומדרדר את הניקוד עמוק יותר. במקום לירות לכל הכיוונים, צריך לפעול בצורה מחושבת ושקטה:
- עצירה מוחלטת של פניות לגופי מימון ולחברות כרטיסים חדשות.
- כניסה למערכת נתוני האשראי ובדיקה יסודית של מקור הנפילה בדירוג.
- הסדרת חובות בפיגור ובניית תוכנית תשלומים קשיחה שאתה יכול לעמוד בה.
- התנהלות יומיומית מבוססת מזומן או כרטיס דביט ללא כניסה למינוס.
אין כאן קיצורי דרך.
שיקום פיננסי דורש המון סבלנות, עקביות ונשימה ארוכה. חודש אחרי חודש של עמידה בהתחייבויות מוכיחים לבנקים שחזרת לשלוט בכסף שלך, והנקודות מתחילות לעלות בהדרגה בחזרה.
בקיצור, אם אתה מחפש פלסטר מהיר שייצור אשליה שהכל בסדר, תגלה מהר מאוד שהנזק רק גדל. אם אתה מחפש הבראה אמיתית, קח את המצב הנוכחי בתור נקודת מפנה, תשקם את נתוני האשראי ותבנה את עצמך מחדש מהיסוד.
ייעוץ לבעלי עסקים בשלב הזה חוסך טעויות יקרות בהמשך.
שאלות נפוצות
איך ביטול כרטיס אשראי משפיע על דירוג האשראי שלי?
האם כדאי לנסות להזמין כרטיס מחברה אחרת מיד לאחר הביטול?
מה תפקידן של אפליקציות כמו קפטן קרדיט במעקב אחר הדירוג?
כמה זמן לוקח לשקם נתוני אשראי לאחר ביטול כרטיס?