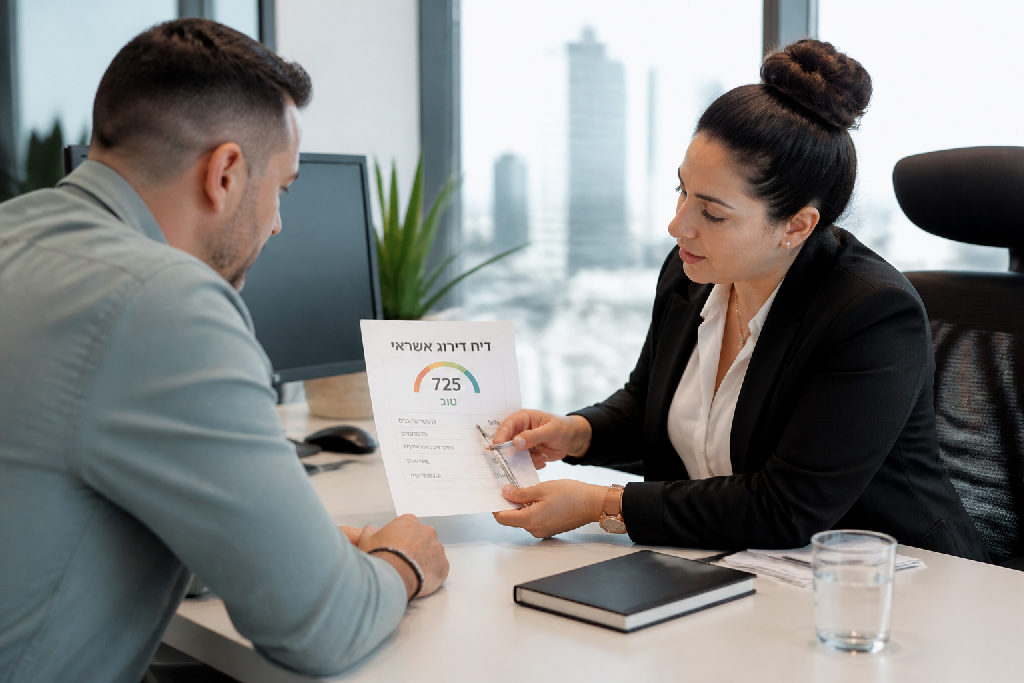
הרבה ישראלים בטוחים שציון פיננסי שקובע הכל שייך רק לאמריקה. אבל דירוג אשראי קיים כאן כבר מזמן, וכל בנק בארץ מקבל החלטות לגביך רק לפיו. במקום לנחש אם יאשרו לך את ההלוואה הבאה, פשוט בודקים מה המספר שלך.
איך פועלת מערכת דירוג האשראי בישראל
אנשים רבים עדיין בטוחים שציון אישי שייך רק לארצות הברית. טעות גדולה.
האמת, המערכת הזו פועלת כאן כבר שנים. מאגר נתוני האשראי של בנק ישראל הפך את כללי המשחק, וכיום לכל אזרח בוגר יש תיק דיגיטלי שמייצר עבורו ציון אישי. כל הלוואה, כל מסגרת וכל תשלום נרשמים במקום אחד מרכזי.
פעם היית תלוי במצב הרוח של מנהל הסניף. היום המספרים מדברים.
המעבר משיקול דעת בנקאי מסורתי למערכת שקופה שינה לחלוטין את הדרך שבה גופים פיננסיים בוחנים אותך. ברגע שאתה מבקש מימון, הבנק או חברת האשראי שולפים את הנתונים שלך באותה שנייה בדיוק. ההחלטה מתקבלת לפי התנהגות מוכחת בשטח:
- עמידה בהחזרי הלוואות ומשכנתאות לפי לוח הסילוקין.
- ניצול מסגרות האשראי בחשבון העובר ושב ובכרטיסים.
- היסטוריה של הוראות קבע וצ'קים ללא חזרות.
זה עובד בשני הכיוונים.
המערכת הזו שקופה גם עבורך. אפשר להוריד אפליקציה ייעודית, למשל קפטן קרדיט במסלול החינמי שלה, ולראות בעיניים שלך איזה דירוג אשראי קיבלת ומה רמת הסיכון שהבנקים מייחסים לך. כל המידע פתוח, נגיש, ומאפשר לך להבין בדיוק מה דורש תיקון לפני שאתה מגיש בקשה חדשה.
איפה ואיך בודקים את הציון האישי
הרבה ישראלים עדיין בטוחים שציון אשראי זה עניין אמריקאי בלבד. המציאות שונה לגמרי. לכל אזרח במדינה יש היסטוריה פיננסית מתועדת, והבנקים בודקים אותה בכל פעם שאתה מבקש הלוואה, משכנתה או אפילו כרטיס אשראי חדש.
הם רואים הכל.
הדרך המהירה ביותר לקבל תמונת מצב היא דרך אפליקציות ייעודיות בנייד, למשל קפטן קרדיט. מורידים, מזדהים תוך דקה, ומקבלים אינדיקציה ברורה לגבי המצב שלך. רק שים לב טוב: ברוב האפליקציות האלה יש מסלול חינמי ויש מסלול פרימיום. במסלול הבסיסי אתה רואה את הציון עצמו ומדדים כלליים בלי לשלם שקל. השירותים המתקדמים יותר, שמציעים ניתוח עמוק של הנתונים והמלצות מפורטות לשיפור, כבר דורשים מנוי בתשלום.
האמת, כדי להבין איפה אתה עומד ממש עכשיו, הגרסה החינמית לגמרי מספיקה.
אם אתה רוצה לרדת לשורש העניין ולראות את המסמך המלא שהבנקים מקבלים עליך, כדאי לפנות ישירות למקור. בנק ישראל מפעיל את מערכת נתוני האשראי, ושם מופק דוח ריכוז נתונים רשמי. הדוח הזה מגיע לך בחינם פעם בשנה קלנדרית, והוא כולל את כל המידע הגולמי: מסגרות עובר ושב, הלוואות פתוחות, פיגורים בתשלומים וצ'קים שחזרו.
איך נראית הבדיקה בפועל?
- הורדת אפליקציה ייעודית ובחירה במסלול החינמי לצפייה מהירה בציון.
- כניסה לאתר מערכת נתוני אשראי של בנק ישראל עם הזדהות ממשלתית.
- הורדת דוח ריכוז נתונים מלא בפורמט PDF ובדיקה שאין שם טעויות דיווח.
בדיקה אחת קצרה תחסוך לך הפתעות לא נעימות ברגע האמת מול הבנקאי.
מדוע הבנקים והגופים הפיננסיים מתבססים רק על הדירוג
פעם היית מגיע לבנק עם חיוך ומקווה שהפקיד קם על צד ימין כדי לקבל אישור. הזמנים האלה נגמרו. היום כל מוסד פיננסי מושך את הנתונים שלך בלחיצת כפתור אחת.
האלגוריתם קובע הכל.
כשאתה מבקש משכנתה, הלוואה לרכב או סתם הגדלה של מסגרת העובר ושב, אף גוף לא מתעניין בהבטחות. הבנקים בודקים רק את המספר. דירוג אשראי חזק מאותת מיד שאתה לקוח בטוח, ומאפשר לך לדרוש את הריביות הנמוכות ביותר. לעומת זאת, ציון נמוך מקפיץ את רמת הסיכון ומייקר כל שקל שתלווה. מניסיוני, פער קטן של כמה עשרות נקודות בדירוג שווה תשלום של עשרות אלפי שקלים נוספים בריביות לאורך השנים.
המערכת הזו פועלת בצורה שיטתית בכל בקשה חדשה:
- בדיקת היסטוריית החזרות של צ'קים והוראות קבע בחשבון.
- חישוב יחס ההחזר החודשי מול ההכנסה הפנויה שלך.
- בחינת ניצול מסגרות אשראי פעילות בכל המערכת הבנקאית.
- איתור פיגורים קודמים בתשלומי הלוואות וכרטיסי אשראי.
המנגנון הזה לא נעצר בסניף הבנק שלך. גם חברות כרטיסי אשראי חוץ בנקאיות וקרנות מימון בודקות את אותו המאגר בדיוק. רוצה כרטיס אשראי חוץ בנקאי עם מסגרת רחבה? מעוניין בפריסת תשלומים נוחה ברכישה גדולה? הדירוג מכריע אם תקבל אור ירוק מיידי, או שתיתקל בסירוב גורף עוד לפני שהתחלת לדבר.
צעדים מעשיים לשיפור ציון האשראי
הנתונים בדוח לא משקרים, והמערכת הבנקאית רואה כל תנועה. כל איחור קטן נרשם שם אוטומטית, אבל אפשר להפוך את המגמה אם פועלים נכון.
האלגוריתם לא מתחשב בתירוצים.
האמת, רוב האנשים מורידים לעצמם את הציון בלי לשים לב בכלל. כדי להעלות דירוג אשראי שנפגע, לא צריך קסמים, אלא משמעת פשוטה ועקבית מול הגופים הפיננסיים.
- עמידה מדויקת בזמנים. תשלום הלוואה שחזר, הוראת קבע שנכשלה או איחור של כמה ימים גוררים פגיעה ישירה בציון. תוודאו תמיד שיש כיסוי מספק בחשבון יומיים לפני מועד החיוב בפועל.
- שמירה על מרחק מקצה המסגרת. לקוחות שחיים דרך קבע על 95% ממסגרת העובר ושב משדרים מצוקה. השאירו מרווח נשימה והשתדלו לא לעבור ניצול של 50% עד 70% מסך האשראי המאושר.
- עצירת בקשות מימון מרובות במקביל. אם אתם מחפשים הלוואה, אל תגישו בקשות רשמיות לשלושה בנקים שונים באותו שבוע כדי לבדוק אפשרויות. כל פנייה כזו מייצרת בדיקת חיווי שמורידה נקודות ברגע.
צעדים כאלה דורשים סדר בסיסי. כפי שמסביר אלעד הדר, הבנה של התנהלות מול גופי המימון היא שלב הכרחי לפני כל מהלך התרחבות, ובמיוחד כאשר ניגשים למהלך של ייעוץ עסקי מקצועי במטרה לגייס אשראי לפיתוח פעילות קיימת. בנקים לא בודקים כמה הפוטנציאל שלכם מבריק, הם בודקים קודם כל כמה אתם מסוכנים עבורם.
טעויות נפוצות בהתנהלות מול מערכות האשראי
אנשים רבים בטוחים שאם הם רק יציצו בנתונים שלהם, המערכת תעניש אותם. זה מיתוס מוחלט. בדיקה עצמית של הנתונים באפליקציות ייעודיות לא מורידה לכם אפילו נקודה אחת מהציון.
הציון שלכם לא זז מזה.
הבנקים רואים חיווי רק כאשר גוף פיננסי מושך מידע בעקבות בקשת הלוואה שהגשתם בפועל. בירור עצמאי שאתם עושים בסלולרי נשאר לחלוטין ביניכם לבין עצמכם.
הטעות השנייה היא עיוורון מוחלט למה שבאמת רשום עליכם במאגר. המערכות האלו מוזנות מאינספור גופים פיננסיים, וחוסר דיוק ברישום קורה כל הזמן. הוראת קבע שבוטלה כדין אך סומנה כחזרת תשלום, חוב סלולר ישן שכבר שולם במלואו, או מסגרת ישנה שלא נסגרה. מניסיוני, רוב האנשים מגלים כתם כזה בדיוק ברגע שהם מגישים בקשה למשכנתא ונתקלים בקיר.
- לא להניח שהדיווחים של הגופים הפיננסיים תמיד מדויקים.
- כן למשוך דוח ריכוז נתונים ולסרוק כל שורה בעיניים שלכם.
- לא לצפות לקפיצה מיידית בדירוג יום אחרי שסגרתם מינוס.
- כן להבין ששיקום נתונים דורש רצף של חצי שנה לפחות.
אל תצפו לתיקון בן לילה. דירוג אשראי נבנה על בסיס הרגלים מוכחים ולא על פי פעולה בודדת. תיקנתם עוול ברישום או סילקתם חוב מעכב? ייקח למערכות כמה חודשים לעכל את המידע ולעדכן את הציון כלפי מעלה.
סיכום
המערכת הבנקאית לא מנחשת יותר מי אתה. היום, הכל גלוי לגמרי. ברגע שאתה מגיש בקשה למשכנתא או להלוואה גדולה, אף פקיד כבר לא מסתמך על רושם ראשוני או על הבטחות בעל פה. הבנקאי פותח מסך מול העיניים ובודק נתון אחד בלבד.
זה כל הסיפור.
רוב הלקוחות נזכרים לברר מה המצב שלהם רק אחרי שהבנק מסרב לתת להם אשראי. אתה חייב לפעול הפוך. מעקב שוטף פעם בחודש מייצר שליטה אמיתית בכל המידע הפיננסי שצבור עליך, ומונע הפתעות מביכות ברגע שאתה הכי זקוק לכסף.
מתכנן לבקש מימון משמעותי בקרוב? הנה מה שאתה עושה בפועל כבר השבוע:
- הורדת אפליקציה ייעודית ובדיקת הציון האישי במסלול החינמי הבסיסי.
- איתור פיגורים ישנים, צ'קים שלא כובדו או הוראות קבע שחזרו לאחרונה.
- סגירת חריגות מסגרת בחשבון העובר ושב לפחות שלושה חודשים לפני הפנייה.
- מעקב קבוע אחר עדכוני המערכת כדי לוודא שאין טעויות דיווח מצד הגופים המלווים.
האמת, מי שמגיע לבנק בלי לבדוק את הנתונים שלו מראש פשוט משלם אחר כך אלפי שקלים עודפים בריביות מנופחות.
בקיצור: אם אתה מחפש להמר מול המערכת ולקוות לטוב, אפשר להמשיך להתעלם מהדוחות. אם אתה רוצה לקבל אישור מהיר בתנאים שמתאימים לך, ניהול מודע של דירוג אשראי אישי זה הצעד ההכרחי הראשון שלך.
שאלות נפוצות
מה זה דירוג אשראי ומי קובע אותו?
איך בודקים את דירוג האשראי בחינם?
מה ההשלכות של דירוג אשראי נמוך?
איך אפשר לשפר את דירוג האשראי לאורך זמן?
עוד באותו נושא שיכול לעניין אתכם