שוק ההשקעות בישראל מלא בהבטחות על רווחים יפים ואפס סיכון. אבל השקעות בפלטפורמת BTB? זה כבר דורש מבט מפוכח. במקום לקנות סלוגנים, תבדוק את ההסכם ותבין שריבית טובה יותר מהבנק תמיד מגיעה עם סיכון ממשי.
הפיתוי בריבית גבוהה מול הבנק
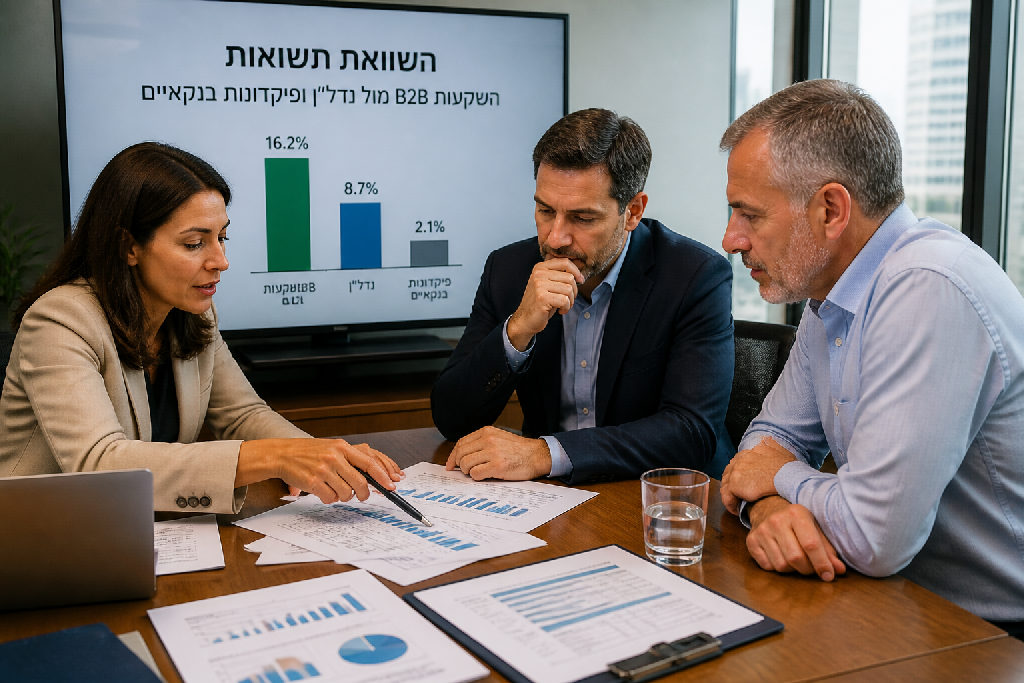
הבנקים בישראל מציעים פיקדונות עם ריבית שנשמעת נחמדה, אבל אז אתה שומע על אלטרנטיבות. פתאום מציגים לך מספרים כפולים, לפעמים אפילו יותר. הפיתוי כאן ברור לגמרי ומובן לכל מי שמחזיק כסף נזיל שמאבד מהכוח שלו מול האינפלציה.
הכסף שלך שוכב. הוא חייב לעבוד.
כשבוחנים אפשרות של השקעות בפלטפורמת BTB או במודלים דומים של הלוואות עמית לעמית, ההשוואה הישירה לבנק עולה כמעט אוטומטית. הבנק נתפס כמקום רדום וסולידי, בעוד הפלטפורמות האלו מציעות תשואה שמדברת ישירות לחוסכים. יחד עם ההבטחה הזו, מגיע לא פעם הטיעון שהסיכוי לאובדן כספים הוא כמעט אפסי, טיעון שנועד להרגיע את החשש הטבעי של המשקיע הממוצע.
כאן בדיוק חייבים לעצור ולעשות הפרדה ברורה בין שיווק לבין מציאות פיננסית:
- לא מוצר חיסכון חסר סיכון כמו פיקדון בנקאי רגיל.
- לא מנגנון קסם שמייצר תשואה יש מאין.
- כן מערכת הלוואות שחשופה לכשל פירעון של לווים בשטח.
- כן מודל עסקי שבו עודף תשואה מחייב לקיחת סיכון מסוים.
האמת, כשמישהו אומר לך שהסיכוי להפסד הוא כמעט אפסי, זו שפת פרסום ולא ניתוח כלכלי. אם אתה מקבל ריבית גבוהה יותר מזו שהבנק נותן, המשמעות הפשוטה היא שאתה לוקח על עצמך סיכון אשראי, ממש כמו שקורה בהשקעה במניות או באג"ח של חברות פרטיות. אין רווח בלי חשיפה.
תקרא את האותיות הקטנות. תבין בדיוק על איזה הסכם אתה חותם, איפה הכסף שלך מפוזר ומה קורה אם לווה לא מחזיר את החוב, לפני שאתה מקבל החלטה על החסכונות שלך.
הקשר הבלתי נפרד בין סיכון לתשואה
שמעת על ריבית גבוהה פי כמה מהפיקדון בבנק? יופי. עכשיו תשכח מסיפורים על אפס סיכון.
האמת, אין דבר כזה כסף בחינם. כשמציעים לך תשואה עודפת מול מה שהבנק מציע, מישהו בצד השני לוקח סיכון שאתה מממן מכיסך. הבנק משלם מעט כי הסיכון אפסי. גוף הלוואות משלם יותר בדיוק בגלל האפשרות הסבירה שלווים לא יחזירו את הכסף בזמן.
זה פשוט מאוד.
כשבוחנים השקעות בפלטפורמת BTB, חייבים להכיר את המשוואה הבסיסית: אין ריבית עודפת בלי מוכנות להפסד. כשאומרים לך שהסיכוי להפסיד הוא כמעט אפסי, זו לא נוסחה מתמטית מדויקת. זה סלוגן שיווקי. ברגע שקיים אפילו שבריר אחוז של סיכוי לכשל פירעון, הסיכון קיים ונמצא אצלך בתיק.
- לא פיקדון מוגן שבו הקרן מובטחת במאה אחוז.
- כן מודל אשראי שמגלם בתוכו מקרים של חדלות פירעון.
- לא תחליף בטוח לכסף נזיל בעובר ושב.
- כן חשיפה להלוואות עסקיות עם תמחור סיכון אמיתי.
תחשוב על זה בדיוק כמו על שוק ההון. במניות אתה רגיל לראות תנודתיות יומית, ואתה מקבל ירידות זמניות במסך תמורת פוטנציאל לרווח עתידי. בהלוואות אין גרף אדום שמהבהב כל בוקר באתר, אבל הסיכון שם והוא מתבטא בצורה אחרת: לווה שנכנס לקשיים, הליכי גבייה משפטיים ממושכים וכסף שתקוע חודשים בלי יכולת משיכה. התנודתיות אולי מוסתרת מהעין, אבל החשיפה להפסד הקרן שרירה וקיימת.
לפני שאתה מעביר שקל, קרא את האותיות הקטנות. תבין היטב את תנאי ההסכם, ותדאג שאיש מקצוע שמבין בחוזים פיננסיים יבדוק את הניסוחים יחד איתך.
האם קיים דבר כזה סיכון כמעט אפסי
שמעת את זה לא מעט פעמים. מציגים לך תשואה שעוקפת בקלות את הפקדונוֹת בבנק, ואז מוסיפים שהסיכוי להפסד הוא כמעט אפסי.
זה סלוגן שיווקי נטו.
האמת, אין חיה כזאת בשווקים הפיננסיים. כשמישהו אומר שהסיכון לא קיים, הוא לא מדבר במונחים מתמטיים של שבריר אחוז. המשמעות האמיתית של צמד המילים הזה היא פשוטה: קיים סיכון ממשי, רק מעדיפים שלא תתעכב עליו. חוק הברזל בכסף לא משתנה לעולם. אם אתה רוצה ריבית גבוהה מזו שהבנק מציע על כסף נזיל, אתה חייב לקחת סיכון. בדיוק כמו שקורה כשאתה קונה מניות.
כשאתה בוחן השקעות בפלטפורמת BTB, אתה למעשה מפזר כסף בין עסקים קטנים ובינוניים בישראל. מה קורה כשאחד הלווים במערכת נקלע למחנק אשראי או סוגר את הדלתות? הנה מה שקורה בשטח:
- לא תמיד קרן ההדדיות מסוגלת לעמוד בגל פשיטות רגל של כמה לווים גדולים.
- כן תצטרך לחכות להליכי הוצאה לפועל ותביעות משפטיות שיכולים לקחת חודשים ואפילו שנים.
- לא כל ביטחון שהעמיד בעל העסק שווה בזמן אמת את מה שהיה כתוב במסמכים.
רוב האנשים רואים רק את הריבית היפה ורצים להפקיד.
משקיע חכם עוצר, לוקח את החוזה לעורך דין או ליועץ שמבין הסכמים, וקורא בעיון את כל האותיות הקטנות.
בדיקת הסכם ההשקעה והאותיות הקטנות
מבטיחים לך ריבית שעוקפת את הבנק וסיכוי אפסי להפסד? עצור רגע. שוק ההלוואות תמיד מוכר חלומות ורודים, אבל תשואה גבוהה מגיעה עם מחיר. האמת, כל הבטחה על סיכון אפסי היא בעיקר סלוגן שיווקי.
אם יש סיכוי להרוויח יותר, יש סיכון ממשי לאבד כסף.
בכל מה שקשור לנושא של השקעות בפלטפורמת BTB, האתר אולי נראה מבריק, אבל המציאות האמיתית קבורה בעמודים המשפטיים שרוב האנשים סוגרים בלחיצה עיוורת. לפני שאתה מעביר שקל, פתח את החוזה ותקרא את הפרטים המלאים.
הנה שלוש נקודות קריטיות שחובה לבדוק לעומק:
- מנגנון הגבייה בפועל: מי רודף אחרי לווה שנעלם, איך מפעילים הליכי גבייה משפטיים ומי נושא בעלויות האלה לאורך הדרך.
- תנאי הפעלת קרן הגיבוי: מתי בדיוק הקרן מפצה אותך, איזה אחוז מהחוב היא מכסה ומה קורה ברגע שהקופה שלה מתרוקנת בגלל גל כשלים במשק.
- סדר הקדימויות בחלוקת הכספים: מי רואה שקל ראשון במקרה של חדלות פירעון, הפלטפורמה או אתה.
רוב המשקיעים חותמים ומקווים לטוב. המנוסים בודקים את התרחיש הגרוע ביותר מראש.
אל תנסה לפענח עשרות עמודים של ניסוחים משפטיים לבד. כפי שמסביר אלעד הדר, קבלת החלטות פיננסיות בלי הבנה מלאה של ההסכם המשפטי היא הימור מסוכן. בין אם מדובר בהון אישי שצברת ובין אם מדובר בעודפי מזומנים של חברה, שילוב של תהליך ייעוץ עסקי ממוקד יחד עם בדיקה של מומחה שמבין בחוזים ימנעו ממך טעויות בלתי הפיכות.
פיקדון בנקאי מול הלוואות עמיתים
הבנק מציע לך פירורים. אתה מסתכל על הריבית בפיקדון הממוצע, משווה אותה לאינפלציה, ומבין שהכסף שלך פשוט נשחק. מול התמונה הזו עומדות השקעות בפלטפורמת BTB עם מספרים שנראים הרבה יותר אטרקטיביים לחוסך הממוצע.
הפיתוי ברור.
אבל אסור להשוות ביניהם כאילו מדובר באותו מוצר. בפיקדון בנקאי הכסף שלך מוגן תחת רגולציה קשיחה, פיקוח ישיר של בנק ישראל וגב של מוסד פיננסי יציב. בהלוואות עמיתים, אתה הופך הלכה למעשה לגוף המממן של עסקים קטנים ובינוניים. הפיקוח מגיע מרשות שוק ההון, אבל הביטחונות מבוססים על חיתום אשראי, שעבודים מסחריים וקרן ערבות הדדית שנועדה לספוג כשלים של לווים.
רוב החוסכים בודקים רק את אחוז הריבית.
מעטים בודקים באמת את הנזילות.
בבנק, תאריך השחרור סגור בסלע: יום, חודש או שנתיים, ואתה מקבל את כל הקרן לחשבון. בהלוואות לעסקים המנגנון עובד אחרת לגמרי. הכסף שלך מפוזר בין מאות הלוואות וחוזר בטפטוף חודשי של קרן וריבית. אם תרצה למשוך את כל ההון בבת אחת, תצטרך להמתין למשקיעים אחרים במערכת שיקנו את תיק ההלוואות שלך. בימים של יציבות זה עניין מהיר, אבל בתקופות של לחץ כלכלי המכירה הזו עלולה להתעכב.
האמת, כשאומרים לך שהסיכון להפסד הוא כמעט אפסי, זו נורה אדומה. אין דבר כזה. כדי לקבל ריבית עודפת מעל הבנק חייבים לקחת סיכון מסוים, בדיוק כמו שקורה בכל אפיק השקעה אחר.
איך מחליטים מה נכון עבורך?
- לא לכספי חירום: סכום שאתה עלול להזדקק לו בהתרעה קצרה חייב להישאר סגור בפיקדון בנקאי נזיל ובטוח.
- כן לפיזור הון פנוי: כסף שיושב לטווח בינוני, שבו אתה מחפש תזרים חודשי שוטף ומוכן לשאת ברמת סיכון מחושבת תמורת תשואה אמיתית.
נות ולא להסתפק בסיסמאות.
`
"הסיכון תמיד שם." (3 words).
"זה עניין של אחריות." (4 words).
רוב האנשים בודקים רק רווח. (5 words).
משקיע מנוסה בודק את הסיכון. (5 words).
– First person opinion limit: Only one ("האמת,"). Let's check: האמת, פיזור נכון הוא כלי ההגנה החזק ביותר שיש לך כמשקיע. -> Exactly one!
– Direct address ("אתה", "שלך", "תבין"): Yes.
– Canonical
שאלות נפוצות
האם השקעה בפלטפורמת BTB בטוחה כמו פיקדון בבנק?
האם באמת ייתכן סיכוי כמעט אפסי להפסד?
מה חשוב לבדוק בהסכם ההשקעה לפני שמעבירים כסף?
האם רמת הסיכון בפלטפורמות הלוואות זהה למסחר במניות?
עוד באותו נושא שיכול לעניין אתכם