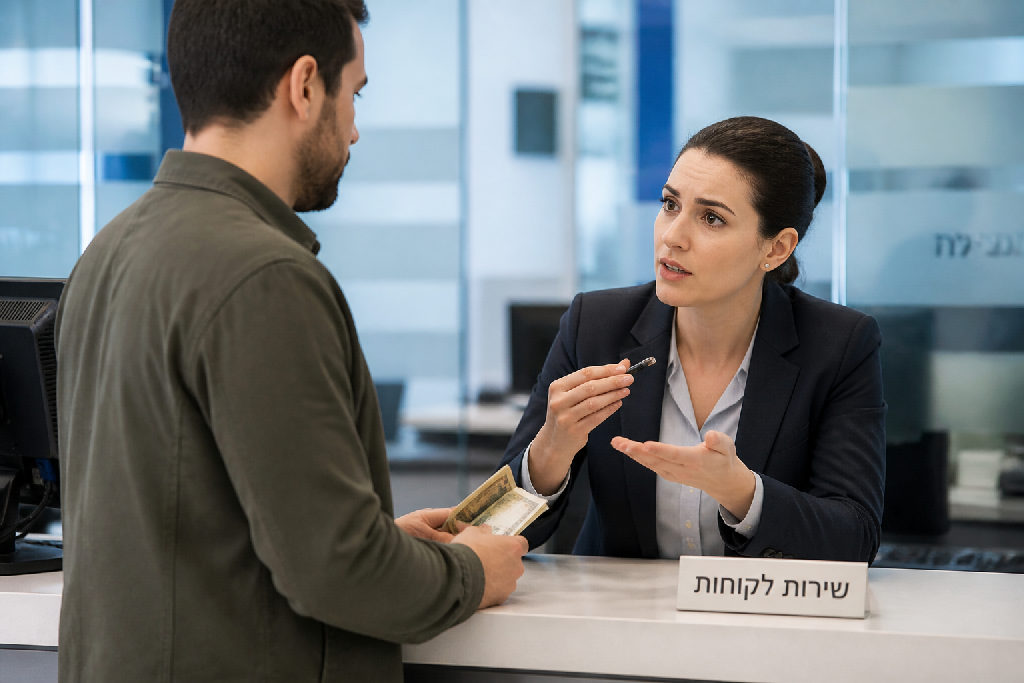
הדעה הרווחת בישראל היא שאם הכסף שלך, הוא שלך, והבנק לא צריך להתערב. אבל כשזה נוגע למקור כספים בבנק? זה סיפור אחר לגמרי. גם קופת חיסכון ששמרת שנים לא תמיד תהיה הוכחה מספקת, ולא כל ההסברים יתקבלו באהדה.
מקור הכסף הוא המפתח: למה הבנק שואל?
שוק הבנקאות בישראל, ובעולם כולו, פועל תחת רגולציה קפדנית. קופת חיסכון סגורה שאתה מגיע איתה לסניף, גם אם תיפתח מול מנהל הבנק, לא משנה את העובדה שהבנק עדיין מחויב להבין מאיפה הכסף הגיע. כן, גם אם זה סכום קטן יחסית של 15,000 שקלים.
הבנקים בישראל כפופים לחוקי איסור הלבנת הון ומימון טרור. זו לא עניין של רצון טוב, אלא חובה חוקית. זה אומר שעל כל הפקדה, ובמיוחד על סכומים מסוימים, עליהם לזהות את הלקוח ולברר את מקור הכספים. אם תגיע עם כספת, או אפילו עם קופה של 300,000 שקלים, הסיפור זהה.
מקור כספים בבנק הוא הדבר החשוב ביותר. זה לא משנה אם הכסף נחסך בקופת צדקה או בקופת חזיר ורודה. העניין הוא מה הסיפור מאחורי הכסף, והאם הוא תואם את הפרופיל שלך.
"זה שזה בקופת צדקה או בקופה של חזיר בצבע ורוד שחסכת בו כסף, אתה רק פותח אותו שם, לא אומר שמקור הכסף הוא חוקי."
זה משפט חזק מאוד.
הבנקים מחפשים 'חשד סביר'. אם אתה, למשל, ילד בן 16 שרק פתח חשבון, ובא עם 15,000 שקלים ואומר "חסכתי מימי הולדת ומתנות", סביר להניח שיקבלו את זה. אבל אם אותו ילד יגיע עם 150,000 שקל, ויתברר שאביו הוא עצמאי, זה כבר נדלקת נורת אזהרה אדומה. במקרה כזה, הבנק חייב לחקור את מקור הכסף לעומק. הכל תלוי בהקשר שלך.
ההבדל בין סוגי הפקדות וסכומים
שוק הבנקים בישראל עמוס בחוקים ובדיקות. אבל כשמדובר בהפקדת כסף, זה משהו אחר לגמרי מה שאתה אולי חושב. האם הבנק יקבל את הכסף? התשובה מורכבת.
הפקדת מזומן תמיד נחשבת רגישה יותר מהעברה בנקאית. כסף שעובר בין חשבונות הוא כבר "מתועד" במידה מסוימת, בעוד מזומן הוא אנונימי לחלוטין. לכן, הבנקים מקפידים הרבה יותר על בירור מקור כספים בבנק כשמדובר במזומן. הם חייבים לעשות זאת.
לא משנה אם הבאת קופת חיסכון, כספת או ארנק עמוס.
הבנק יתמקד בסכום ובהסבר.
השפעת גובה הסכום על דרישות הבירור היא קריטית. סכומים קטנים, כמו כמה מאות או אלפי שקלים, בדרך כלל לא יעוררו שאלות רבות. אבל עם עליה בסכום, עולה גם רמת החשדנות והדרישה לתיעוד.
- לא נורא להגיע עם קופת חזיר של 15,000 ש"ח בגיל 16.
- כן בעייתי להגיע עם 150,000 ש"ח בגיל 16.
פרופיל הלקוח משחק תפקיד עצום. גיל הלקוח, עיסוקו והיסטוריית החשבון שלו, כל אלה נכנסים למשוואה. ילד בן 16 עם 15,000 ש"ח ממתנות ימי הולדת ובר מצווה? סביר שזה יתקבל בהבנה. אותו ילד עם 150,000 ש"ח, במיוחד אם אביו עצמאי? כאן כבר נדלקות נורות אזהרה. מניסיוני, הבנקים בודקים כל סיפור עם ההיגיון הבריא.
"זה שזה בקופת צדקה או בקופה של חזיר בצבע ורוד שחסכת בו כסף, אתה רק פותח אותו שם, לא אומר שמקור הכסף הוא חוקי."
קופת חיסכון 'סגורה': מיתוס מול מציאות
שוק העבודה מלא עד אפס מקום בסיפורים על "קופת חיסכון ששומרים עליה". אבל כשזה מגיע לבנק? זה משהו אחר לגמרי. במקום עוד אגדה אורבנית, כאן מדברים על ביצוע בשטח.
אז הגעת לסניף, מלא ביטחון, כשבידך קופת חיסכון ישנה וסגורה. בטח היית בטוח שברגע שתפתח אותה מול מנהל הבנק ותשלוף 15,000 שקלים במזומן, כל השאלות יתאדו באוויר. טעות. הבנק לא מתרשם מהקופה עצמה. הוא מסתכל הרבה מעבר לזה.
הקופה הפיזית, אפילו כזו שנשמרה שנים, אינה מהווה בשום אופן הוכחה למקור כשר לכסף. בין אם זו קופת חיסכון ורודה של ילדים, קופת צדקה עתיקה או אפילו כספת ביתית, בעיני הבנק אלו רק מיכלים לאחסון. הם רוצים להבין את **מקור כספים בבנק** בצורה ברורה.
הנה כמה דוגמאות ל"קופות" שלא ישנו את דרישות הבנק:
- לא קופת צדקה עתיקה עם כסף שאף אחד לא נגע בו.
- לא קופת חזיר ורודה שצברת בה שנים.
- לא כספת פרטית עמוסה במזומן.
"אם תבוא בגיל 16 עם 150,000 שקל לבנק, זה כבר חשוד. ואם אבא שלך עצמאי, אז זה חשוד עד מאוד." הבנק מנתח את הסיטואציה כולה: מי אתה, בן כמה אתה, מה הרקע הכלכלי שלך ושל משפחתך. אדם צעיר שרק פתח חשבון בנק, ומצהיר שחסך כסף ממתנות יום הולדת ובר מצווה, עשוי להתקבל בהבנה על סכום הגיוני. אך אותו סכום, גבוה בהרבה, יעורר מייד נורות אדומות. הכול תלוי מאיפה הגיע הכסף ומה ההסבר ההגיוני שניתן לספק לו.
כיצד להסביר את מקור הכספים לבנק
שוק העסקים בישראל עבר שינויים רבים, והבנקים היום מחמירים מאוד בנוגע למקורות כספים. זה לא משנה אם הגעת עם קופת חיסכון ורודה ששמרת שנים, או עם כספת של ממש, השאלה "מאיפה הכסף?" תמיד תרחף באוויר.
אבל אל דאגה, יש דרך נכונה להתמודד עם זה. שקיפות היא שם המשחק.
מה הבנק באמת רוצה לדעת?
- לא את צבע הקופה או גודל הכספת.
- כן את האסמכתא שמאחורי כל שקל.
הבנק חייב, על פי חוק, לוודא את חוקיות הכסף שמגיע אליו. זה תלוי המון בגיל הלקוח ובנסיבות האישיות שלו. אם אתה ילד בן 16 שפותח חשבון ומפקיד 15,000 ש"ח, הסבר הגיוני כמו חיסכון ממתנות יום הולדת ובר מצווה לרוב יתקבל. מניסיוני, הסבר כזה תמיד עדיף.
אבל אם תופיע בגיל 16 עם 150,000 ש"ח, המצב כבר שונה. במקרה כזה, הסבר כללי כבר לא מספיק. הבנק יבקש לראות ראיות תומכות, אולי העברות כספים מההורים, אישורי ירושה, או כל מסמך אחר שמוכיח את הדרך שעשה הכסף. מקור כספים בבנק הוא נקודה קריטית, והבנקים לא עושים הנחות.
הכנה מראש היא המפתח:
- הצג הסבר ברור והגיוני למקור הכסף.
- צרף אסמכתאות וראיות תומכות, ככל שניתן.
- היה שקוף ואמין בשיחה עם נציג הבנק.
רוב הבנקים רק רוצים לוודא שהם עומדים בחוק. אם תספק להם את הכלים לעשות זאת, התהליך יהיה קצר וחלק יותר. לעומת זאת, ניסיון "לעגל פינות" או להיות מעורפל רק יעורר חשד. זה לא משהו שתרצה לחוות.
השורה התחתונה:
אם אתה מחפש דרכים קלות להפקיד כסף בלי שאלות, אין כאלה. אם אתה מחפש לנהל את הכספים שלך בראש שקט ובידיעה שאתה בצד הנכון של החוק, שקיפות והכנה מוקדמת זה בדיוק מה שאתה צריך.
גורמים נוספים המשפיעים על רמת החשד
אז הגעתם לבנק עם קופת חיסכון, פתוחה או סגורה. האם זה סוף הסיפור? ממש לא. הבנקים לא מסתכלים רק על דרך ההגעה של הכסף, אלא על תמונה רחבה הרבה יותר. יש לא מעט גורמים נוספים שנכנסים למשוואה ומשפיעים על השאלה אם תעלה חשד בעיני הפקיד.
דבר ראשון הוא הגיל שלכם אל מול הסכום. ילד בן 16 שמגיע עם קופה ובתוכה 15,000 שקלים יכול לספר שחסך ממתנות ימי הולדת ובר מצווה. זה נשמע סביר, והגיוני. אבל מה קורה אם אותו ילד צעיר מגיע עם 150,000 שקלים? פה כבר נדלקות נורות אדומות. זה פשוט לא מתיישב עם ההיגיון, והבנק ירצה להבין את מקור כספים בבנק בצורה יסודית יותר.
גם המקצוע שלכם משחק תפקיד חשוב.
"אם אבא שלך עצמאי, אז זה חשוד עד מאוד."
זה לא אומר שעצמאים חשודים מטבעם, אלא שהקשר בין הכסף להכנסות חייב להיות ברור. שכיר המפקיד סכום חריג לעומת שכרו הרגיל, או עצמאי המפקיד סכום עתק שלא תואם את היקף פעילותו המדווח, שניהם יצטרכו לספק הסברים מפורטים. בנקים מחויבים לדעת מהיכן הכסף.
ולבסוף, תדירות ההפקדה.
- לא: הפקדה בודדת פעם אחת ודי.
- כן: סדרה של הפקדות קטנות וחוזרות שכולן יחד מסתכמות בסכום גדול.
גם הפקדה חד-פעמית גדולה וגם סדרה של הפקדות קטנות ולא מוסברות, יכולות לעורר חשד זהה. לבנק יש מנגנונים לזהות דפוסים חריגים ולהבין אם מדובר בניסיון לעקוף את מנגנוני הדיווח.
סיכום
שוק הבנקאות בישראל לא רואה את קופות החיסכון בעיניים רומנטיות. רבים חושבים שאם יגיעו עם חיסכון ש"נשמר מתחת לבלטות" במשך שנים, או אפילו קופת צדקה עתיקה, הבנק יקבל זאת ללא שאלות. אבל [מקור כספים בבנק]? זה משהו אחר לגמרי. כאן לא מדובר בסיפורי סבתא, אלא בפרוטוקולים ברורים.
הבנק, בסופו של דבר, מחויב לבדוק את מקור הכסף. בין אם אתם מגיעים עם 15,000 שקלים מקופת חזיר ורודה, או עם כספת מלאה ב-300,000 שקלים, השאלה תמיד תהיה זהה: מאיפה הגיעו הכספים הללו? העובדה שהכסף היה בקופת חיסכון, סגורה ככל שתהיה, לא הופכת אותו אוטומטית ללגיטימי בעיני המערכת.
הכסף יכול להיות חוקי לחלוטין. הוא יכול להיות ירושה, חסכונות של שנים, מתנות ימי הולדת ובר מצוות (כמו במקרה של נער בגיל 16). אבל אם נער מגיע עם 150,000 שקל בגיל צעיר, הבנק מיד יחשוד. במיוחד אם אביו עצמאי, זה מעלה נורות אדומות באופן מיידי. אז מה עושים?
- לא מסתירים.
- כן מסבירים.
- לא נלחצים.
- כן משתפים פעולה.
הבנקים לא מנסים להקשות, אלא למלא את חובתם החוקית. היו מוכנים לספק הסברים ואסמכתאות (כמו תלושי שכר ישנים, מסמכי ירושה, או אישורי מתנה) לבקשת הבנק. שקיפות ושיתוף פעולה מצדכם הם המפתח לקבלת הכספים לחשבונכם.
אם אתה מחפש דרך "לעקוף" את הבנק, יש המון כאלה, אבל הן לא חוקיות. אם אתה מחפש להפקיד כסף חוקי באופן תקין, התנהלות ישרה ושקופה היא בדיוק מה שאתה צריך.
מי שרוצה לעשות סדר במספרים לפני ההחלטה הבאה, כדאי שישקול ייעוץ לעסקים.
זה עיקרון שאלעד הדר מיישם עם בעלי עסקים בשלבי צמיחה.
שאלות נפוצות
האם כל הפקדת מזומן מחייבת בירור מצד הבנק?
מהו סכום הכסף שיכול לעורר חשד אצל הבנק?
כיצד אוכל להוכיח את מקור הכספים שלי?
האם קופת חיסכון ביתית נחשבת לאסמכתא מספקת?
מה עלי לעשות אם הבנק מסרב לקבל את הכסף?
עוד באותו נושא שיכול לעניין אתכם